法人成りの翌年から、自分の確定申告はどうなるか|年末調整で終わる人と、終わらない人
毎年の確定申告がどうなるか知りたい方へ
個人事業主として毎年2月から3月に確定申告をしてきた方が、法人成りをしたあとその作業がどうなるのかを知りたい、というときのためのページです。
原則として、不要になります。 会社が年末調整をすれば、そこで所得税の精算が終わるからです。個人事業主のときの年に一度の大仕事は、なくなります。
ただし例外があります。しかも、会社設立をした本人は年末調整の担当者でもあります。作業がなくなるというより、場所が移ると考えてください。
役員報酬だけなら、年末調整で終わる
法人成りをした翌年からの話です。個人としての収入が会社からの役員報酬だけなら、確定申告は原則として要りません。
理由は、会社が年末調整をするからです。役員報酬からは毎月所得税が源泉徴収されていて、その概算と本来の税額との差を、年末に会社が精算します。
これで所得税の計算が完結するので、あらためて申告書を出す必要がなくなります。会社員と同じ扱いです。
個人事業主のときは、この精算を自分で確定申告としてやっていました。1年分の帳簿を締めて、所得を出して、税額を計算する。あの作業がなくなります。
代わりに、年末調整の書類を書くことになります。扶養控除等申告書、保険料控除申告書、基礎控除申告書など。会社から配られる紙に記入して出す形です。
一人社長の会社なら、配る人も受け取る人も自分です。書いて、会社として処理する。この二役をこなすことになります。
作業量としては、確定申告よりずっと軽くなります。会社設立をしても帳簿は要りますが、それは法人の帳簿であって個人のものではありません。
ただ、会社の側では決算と法人税の申告があります。個人の作業が減っても、法人の作業が増えている。総量で見れば減っていません。
出典法人の社長は確定申告が必要?確定申告すべき人そうでない人 – 新潟市税理士/創業60年/お客様1,200社/L&Bヨシダ税理士法人/新潟市の会計事務所 (L&Bヨシダ税理士法人/2026年9月1日確認)
一人社長でも、年末調整はやらなければならない
誤解が多いところを先に潰しておきます。従業員がいなくても、年末調整は必要です。
会社設立をして自分に役員報酬を払っている以上、その会社は源泉徴収義務者です。給与を支払う側として、源泉徴収と年末調整の義務を負います。
受け取る側が自分ひとりでも同じです。会社設立をした以上、会社として従業員である社長の所得税を確定させる。この手続きを省くことはできません。
実務としては、毎月の役員報酬から源泉徴収税額表にもとづいて所得税を天引きし、それを国に納めます。納期の特例の承認を受けていれば、年2回にまとめられます。
そして年末に、その年の給与総額から給与所得控除と各種控除を引いて本来の税額を出し、天引きしてきた額との差を精算します。
差額が出れば、12月または翌月の給与で調整します。多く引いていれば還付、足りなければ追加で徴収です。
さらに、翌年1月末までに給与支払報告書を市町村へ提出し、法定調書合計表を税務署へ提出します。ここまでが一連の流れです。
個人事業主のときに従業員を雇っていなかった方には、まったく新しい作業になります。会社設立の1年目の年末に、はじめて直面することになります。
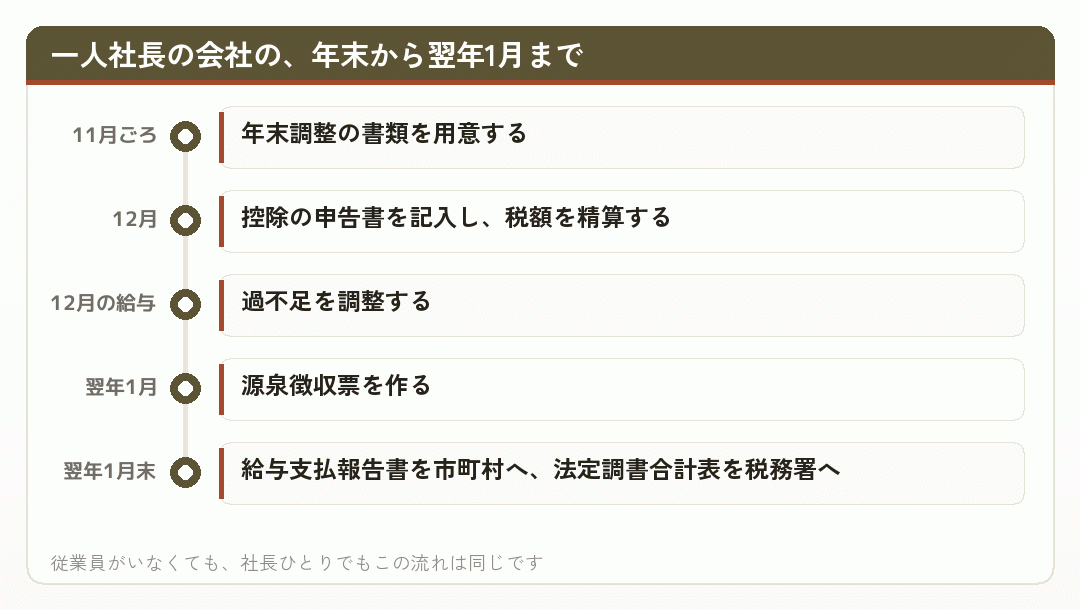
会計ソフトや給与計算ソフトを使えば、この流れは自動化できます。
出典一人社長でも年末調整は必要?種類の作成方法や計算方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
確定申告が必要になる場合
原則は不要ですが、例外があります。当てはまるかどうかを確かめてください。
まず、会社設立をした法人から受ける給与の収入金額が2,000万円を超える場合。この水準になると年末調整の対象から外れるので、確定申告が必要です。
次に、会社からの給与以外に一定の所得がある場合。副業の収入、原稿料、アフィリエイト、暗号資産の利益など。金額の基準があるので、自分の状況で確かめてください。
不動産を貸していれば不動産所得が出ます。個人事業主のときから続けている賃貸があれば、法人成りのあとも個人の申告が続くことになります。
それから、会社に貸している資産の賃料。会社設立のときに自宅の一部を事務所として法人に貸す形にした場合、その賃料は個人の不動産所得です。
会社設立とは関係のない収入でも同じです。株式や投資信託の売却益も、口座の種類によっては申告が要ります。特定口座の源泉徴収ありなら原則不要ですが、損失を繰り越したい場合などは申告します。
2か所以上から給与を受け取っている場合も対象です。法人成りのあとも別の会社で働いている、あるいは複数の会社の役員を兼ねているケースです。
これらに当てはまらなければ、年末調整で完結します。個人事業主から法人成りをして、収入が役員報酬だけという方の多くはこちらです。
ただ、当てはまるかどうかは毎年変わります。今年は不要でも、来年は必要になることがあります。
出典法人の社長は確定申告が必要?確定申告すべき人そうでない人 – 新潟市税理士/創業60年/お客様1,200社/L&Bヨシダ税理士法人/新潟市の会計事務所 (L&Bヨシダ税理士法人/2026年9月1日確認)
出したほうが得になる場合もある
必要かどうかとは別に、出したほうが得になる場合があります。
医療費控除がその代表です。年間の医療費が一定額を超えると所得から控除できますが、年末調整では処理できません。自分で確定申告をすることになります。
ふるさと納税も同じです。ワンストップ特例を使えば申告なしで住民税から控除されますが、寄付先が6か所を超える場合や、他の理由で確定申告をする場合は特例が使えません。
住宅ローン控除も、最初の年だけは確定申告が必要です。2年目以降は年末調整で処理できます。
それから、災害や盗難による損失の雑損控除。これも年末調整では扱えません。
個人事業主のときは毎年確定申告をしていたので、これらの控除は自然に申告に含まれていました。法人成りをすると、意識して出さないと取り損ねます。
会社設立の翌年から確定申告をしなくなり、そのまま医療費控除を何年も使っていなかった、という話は実際にあります。会社設立を境に習慣が切れるからです。
年末調整で完結する状態になったからこそ、控除の存在を自分で覚えておく必要があります。
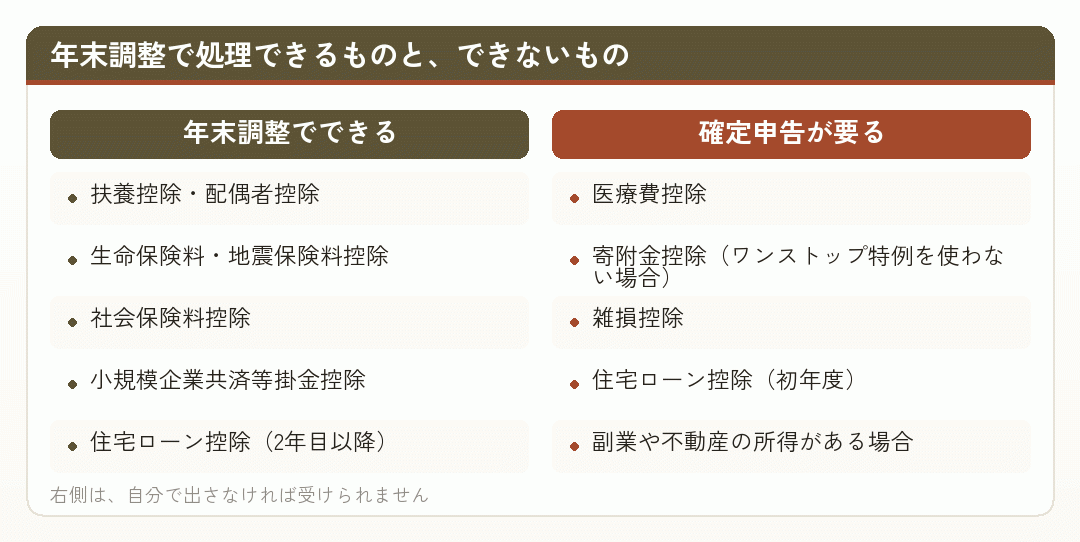
右側に当てはまるものがあれば、確定申告をしてください。
出典法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
住民税の払い方も変わる
住民税の払い方も変わります。ここも法人成りの前後で感覚が違うところです。
個人事業主のときは、確定申告の情報が市町村に回って住民税額が決まり、6月ごろに納付書が届いていました。年4回に分けて自分で納める形です。
会社設立をして給与を受け取るようになると、原則として特別徴収に変わります。会社が毎月の給与から住民税を天引きして、まとめて市町村に納める仕組みです。
この切り替えは、会社が提出する給与支払報告書がきっかけになります。翌年1月末までに市町村へ出すと、5月ごろに会社あてに住民税の決定通知が届きます。
そこに書かれた月額を、6月から翌年5月までの給与から毎月天引きします。会社設立をしたばかりの一人社長の会社でも同じです。
納付は毎月ですが、給与を支払う人数が常時10人未満なら、年2回にまとめる特例を申請できます。源泉所得税の納期の特例とは別の制度なので、それぞれ手続きが要ります。
法人成りをした翌年は、個人事業主のときの所得にかかる住民税と、法人成り後の給与にかかる住民税が入り混じります。金額の読み方が一時的に分かりにくくなる時期です。
会社設立の翌年に届く通知は、前年の個人事業の所得も反映しています。事業をやめたのに住民税が高い、と感じるのはそのためです。
2年経てば、給与だけを反映した金額に落ち着きます。
出典法人事業税・法人都民税|仕事と税金 (東京都主税局/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
家族に給与を払っている場合
家族を役員や従業員にしている場合、その人たちの分も同じ手続きが必要です。
毎月の給与から源泉徴収し、年末調整をして、源泉徴収票を作り、給与支払報告書を市町村へ出す。会社設立をした時点から、人数が増えればその分だけ作業も増えます。
個人事業主のときに青色事業専従者給与を払っていた方は、同じような作業をしていたはずです。法人成りをしても、この部分は続きます。
変わるのは扶養の判定です。家族に払う給与の額によって、社会保険の扶養に入れるかどうか、配偶者控除の対象になるかどうかが決まります。
会社設立を機に家族の役員報酬を増やすと、扶養から外れて世帯全体の負担が増えることがあります。所得の分散だけを見て決めると、思わぬところで逆転します。
それから、家族の側でも確定申告が必要になる場合があります。他に収入があれば、そちらと合算して申告することになります。
法人成りをすると、世帯の中に給与所得者が複数いる状態になります。個人事業主のときの、世帯主ひとりが事業所得を申告するという形とは変わります。
会社設立の前に、家族それぞれの収入と扶養の状況を書き出してみてください。年末調整の設計はそこから決まります。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出 (国税庁/2026年9月1日確認)
個人事業を一部残す場合はどうなるか
法人成りをしても、個人事業を完全にはやめない選び方もあります。事業の一部を法人に移し、残りを個人事業主として続ける形です。
この場合、会社設立をしたあとも個人の確定申告は続きます。事業所得と給与所得の両方を毎年申告することになります。
会社設立をして役員報酬を受け取りながら、個人事業主としての売上も立てる。所得の種類が2つある状態が、翌年以降もずっと続きます。
青色申告の承認も、個人事業を続けるなら取りやめる必要はありません。事業所得がある限り、青色申告特別控除も使えます。
ただし、法人と個人の間の取引には注意が要ります。同じ人が両方を支配しているので、価格の付け方が不自然だと否認の対象になります。
それから、どの売上をどちらに立てるかの線引きも必要です。契約の名義、請求書の発行元、入金口座。ここが混ざると、あとで説明できなくなります。
会社設立の段階で、法人と個人事業の役割を分けておいてください。分けた根拠を書面にしておくと、あとで確かめられます。
この形を選ぶ方は、事業の性質上どうしても個人でないと受けられない仕事がある場合が多いようです。許認可や資格の関係で分けざるを得ないケースです。
その場合でも、税務上は2つの主体があるという前提で管理してください。
出典個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |神奈川県横浜市鶴見区の税理士 小西大貴公認会計士・税理士事務所 (小西大貴公認会計士・税理士事務所/2026年9月1日確認)
年に一度の作業は、なくならない
ここまでをまとめる前に、全体の見え方を整理しておきます。
法人成りをすると、個人の確定申告はなくなることが多い。ただ、それは作業が消えたということではありません。
会社設立をした側では、毎月の源泉徴収と納付、年末調整、法定調書の提出、そして決算と法人税の申告があります。個人事業主のときの年1回の確定申告より、回数も種類も増えています。
個人事業主のときは、年末にまとめて帳簿を入力して3月に申告する、という進め方でも回っていました。法人ではそれが通用しません。
毎月の給与計算があり、毎月または年2回の納付があり、期限が細かく決まっている。会社設立をすると、事務の周期が短くなります。
だから、法人成りの前に「確定申告がなくなるから楽になる」と考えていると、実感とずれます。楽になるのは個人の側だけです。
そのうえで、法人側の事務は仕組み化しやすいという面もあります。給与計算も年末調整も、ソフトに任せられる部分が大きい。
会社設立の1年目にこの仕組みを組んでしまえば、2年目以降は流すだけになります。最初の年をどう作るかで、その後の負担が決まります。
出典法人成りした年の確定申告はどうする?方法や注意点を解説 – 確定申告お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月1日確認)
まとめ|原則は不要、ただし確かめてから
法人成りの翌年からは、収入が役員報酬だけなら個人の確定申告は原則として不要です。会社の年末調整で所得税の精算が終わります。
- 申告が要る場合給与収入が2,000万円超、副業や不動産の所得がある、2か所以上から給与を受けているなど
- 出したほうが得な場合医療費控除、寄附金控除、住宅ローン控除の初年度、雑損控除
- 会社としての義務一人社長でも年末調整は必要。源泉徴収票と給与支払報告書まで作ります
- 住民税納付書ではなく、給与からの天引きに変わります
個人事業主のときは毎年申告していたので、控除は自然に含まれていました。法人成りをすると、意識して出さないと取り損ねます。
そして、個人の作業が減っても法人の作業は増えます。毎月の源泉徴収、年末調整、決算と申告。会社設立をすると事務の周期が短くなります。
最初の1年で仕組みを作ってしまえば、翌年からは流すだけになります。ここに時間をかける価値があります。
ここに書いた内容は2026年9月時点で国税庁などの記載を確かめたものです。制度は変わります。自分が申告の対象かどうかは、税理士か所轄の税務署にご確認ください。
出典一人社長でも年末調整は必要?種類の作成方法や計算方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
今年の自分が、どちらに当てはまるかを見てください
役員報酬だけなら、年末調整で終わります。ただし医療費控除やふるさと納税があるなら、出したほうが得です。個人事業主のときは申告に自然と含まれていた部分なので、忘れやすいところです。
一人社長でも、会社としての年末調整は義務です。源泉徴収票と給与支払報告書まで作ることになります。会社設立の1年目の年末に、はじめて直面する作業です。
個人の申告が減っても、法人側の事務は増えています。最初の年に仕組みを作っておくと、その後がずっと楽になります。組み立てに迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 法人の社長は確定申告が必要?確定申告すべき人そうでない人 - L&Bヨシダ税理士法人
社長個人の確定申告が要る場合と要らない場合を分けています。
www.yoshida-zeimu.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 青色専従者給与~法人の場合の役員報酬との違い | 岡松豊税理士事務所
青色事業専従者給与と役員報酬の違いを対比して説明しています。
okamatsu-tax.com - 一人社長でも年末調整は必要?種類の作成方法や計算方法について | 会社設立の基礎知識 - 小谷野税理士法人
一人社長の会社でも年末調整が要る理由と、その進め方の解説。
koyano-cpa.gr.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - マネーフォワード クラウド会社設立|法人化したら経営者の給与はどう設定する?支給方法や決め方のポイントを解説
経営者の給与という切り口で、設定の考え方を整理しています。
biz.moneyforward.com - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - 《税務質疑応答》法人成り直後に退職した従業員の退職所得控除額の計算における勤続期間の通算の可否 | TACS会計事務所
退職所得控除の勤続期間の通算という細かい論点を扱っています。
tokyotacs.com - 法人成した際、個人事業主時代の予定納税は払わないといけない?|松岡会計事務所
法人成りしたあとの予定納税をどうするかに絞った記事です。
matsuoka-kaikei.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 - 小谷野税理士法人
税理士法人による、法人成りした年の申告の手順の解説です。
koyano-cpa.gr.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - ひとり社長の会社でも年末調整は必要か 三宅正一郎税理士事務所
ひとり社長の年末調整について、実務の側から書かれています。
zeirishi-miyake.jp - 一人社長でも年末調整は必要?【結論:法律上の義務です】|ほまれ税理士法人
年末調整が義務である根拠から説明している記事です。
homare.tax