二刀流の実務は、分けきれるかで決まる|口座・帳簿・契約・申告の分け方
実際に回せるか確かめたい方へ
個人事業主のまま会社設立をして2つを持つことにした。あるいは、その形を検討している。日々の実務がどうなるかを確かめたい方に向けたページです。
すべてが2つずつになります。 口座も帳簿も契約も申告も。混ぜると、この形が成り立たなくなります。
何をどう分けるのか。1年の流れに沿って、具体的に書きます。
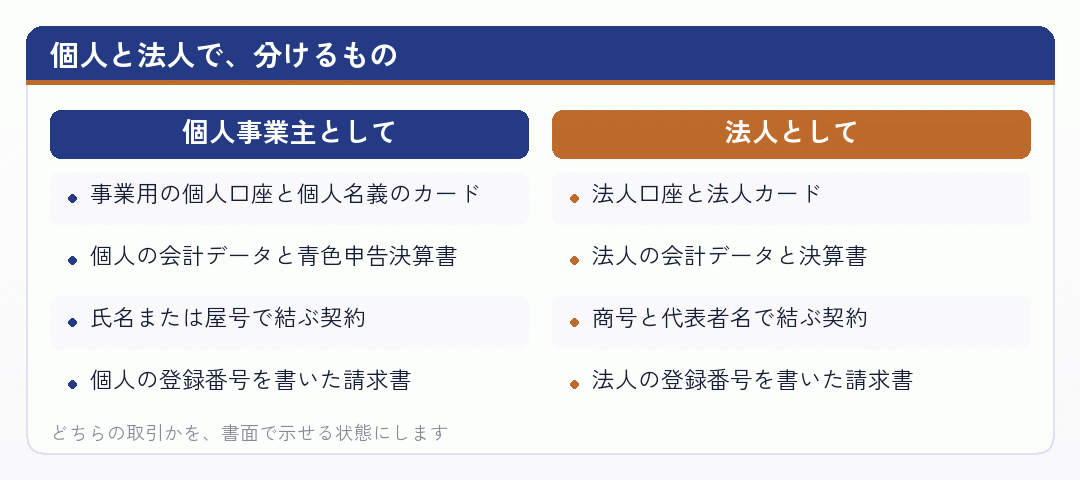
分けるものを、最初に書き出す
会社設立をする前に、何を2つ持つことになるのかを書き出してください。
口座。個人事業主としての事業用口座と、法人口座。この2つを別に持ちます。
会計ソフト。個人の帳簿と法人の帳簿は、別のデータとして管理します。多くのソフトでは、契約も2つ必要になります。
クレジットカード。個人事業主の分と法人カード。混ぜると、あとで仕分けるのが面倒になります。
請求書と領収書の様式。どちらの名義で出すかが、事業ごとに決まっている必要があります。
印章。法人の実印と角印は、個人事業主のときの印とは別です。
契約書。取引先との契約が、個人と法人のどちらの名義かをはっきりさせます。
そして、申告。個人事業主としての確定申告と、法人の決算と申告。両方が毎年あります。
会社設立の費用も、この一覧に入れておいてください。株式会社なら登録免許税と定款の認証、合同会社なら登録免許税。それに実印の作成費と登記事項証明書の取得費が乗ります。
この一覧を会社設立の前に作っておくと、必要な準備と費用が見えます。二刀流の負担は、この数から見積もれます。
通常の法人成りなら、個人事業を閉じるのでこれらは1つずつで済みます。2つずつ必要になるのは、この形を選んだ場合だけです。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
口座とカードを分ける
いちばん基本になるのが、お金の入口と出口を分けることです。
個人事業主としての売上は個人の事業用口座へ、法人の売上は法人口座へ。取引先ごとに振込先を指定します。
ここが混ざると、あとから仕分けるのが大変になります。どちらの売上かを1件ずつ判断することになるからです。
だから、会社設立をしたらすぐに取引先へ案内を出してください。どの取引がどちら宛てかを、相手にも分かるようにします。
経費の支払いも同じです。個人事業の経費は個人の口座やカードから、法人の経費は法人口座や法人カードから。
共通で使うもの、たとえば事務所の家賃や通信費がある場合は、どちらかが契約して、もう一方から使用料を受け取る形にします。
その場合、契約書を作って、実際にお金を動かしてください。書面がなく支払いもないと、費用の帰属を説明できません。
個人と法人の間でお金を動かすときは、必ず理由が説明できる形にします。何となく移す、ということはできません。
法人成りで事業を全部移す場合は、個人の口座を役員報酬の受け取り先にするだけで済みます。二刀流では、そこに事業用の入出金が残ります。
会社設立の直後にこの仕組みを作ってしまえば、あとは自動的に分かれていきます。
逆に、最初の数か月を曖昧にしたまま進めると、その期間の取引を後から仕分けることになります。会社設立の日を境に、はっきり切り替えてください。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説! (SoVa/2026年9月2日確認)
帳簿を2つつける
会計の話です。個人の帳簿と法人の帳簿は、完全に別のものとして作ります。
同じ会計ソフトを使う場合でも、データは分けます。個人事業主向けのプランと法人向けのプランで、契約が2つ必要になることが多い。
その費用も、二刀流の維持費として計算に入れてください。年間で数万円の差になります。
口座を連携させるときも、個人の口座は個人のデータに、法人口座は法人のデータに。混ぜてつなぐと、意味がなくなります。
それから、締めるリズムが違います。個人事業主の帳簿は暦年で締め、法人の帳簿は事業年度で締めます。
決算期を12月以外に置いた場合、法人の決算と個人の確定申告が別の時期に来ます。これは負担が分散するので、むしろ好都合です。
逆に12月決算にすると、法人の決算と個人の申告が同じ時期に重なります。会社設立のときに決算期を決めるなら、ここも判断材料になります。
記帳を税理士に任せる場合も、個人と法人で別々に依頼することになります。費用も2つ分です。
会社設立の相談をするときに、個人事業も含めて見てもらえるかを確かめてください。両方を同じ事務所に頼めれば、説明の手間が減ります。
通常の法人成りなら、法人の帳簿だけになります。法人成りをした年こそ2つ並びますが、翌年からは1つです。二刀流では、それがずっと続きます。
自分で記帳するなら、月に一度それぞれを締める習慣を作ってください。
出典個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年9月2日確認)
契約と請求書の名義
取引先との契約について整理します。
どの取引を個人事業主として受け、どの取引を法人として受けるか。事業の区分に沿って決めます。
そのうえで、契約書の当事者をはっきりさせます。個人の氏名で結ぶのか、法人の商号と代表者名で結ぶのか。
請求書も同じです。個人事業主としての請求書と、法人の請求書。様式を分けて、混同しないようにします。
適格請求書発行事業者の登録番号も別です。個人事業主として登録している番号と、法人として登録する番号は違います。
だから、請求書の様式を作るときに番号を取り違えないでください。相手が仕入税額控除を受けられない可能性があります。
同じ取引先と個人でも法人でも取引する、という形は避けてください。分けている理由の説明が難しくなります。
会社設立のときに、どの取引先をどちらに振り分けるかを決めて、書き出しておいてください。
新しく増える取引先についても、どちらで受けるかをその都度決めます。会社設立のあとに来た話を何となく法人で受ける、という進め方だと区分が崩れます。
法人成りの手続きで取引先に案内を出すときも、二刀流ではどの取引がどちらに移るのかを個別に伝えることになります。
書面がそろっていれば、あとから説明できます。
出典【税理士監修】個人事業主と法人を掛け持ちするメリットとデメリットを紹介|具体的な違いやマイクロ法人についても解説 (税理士法人スタンダード会計/2026年9月2日確認)
申告が2つ並ぶ1年
1年の流れを見ておきます。個人と法人で、やることの時期が違います。
個人事業主としての確定申告は、暦年で締めて翌年の申告期限までに出します。毎年この時期は変わりません。
法人の決算と申告は、事業年度で締めて決算日の翌日から2か月以内です。決算期をどこに置いたかで時期が決まります。
それから、法人では毎月の作業があります。役員報酬の支払い、源泉徴収した所得税の納付、社会保険料の納付。
源泉所得税は納期の特例を受ければ年2回にまとめられます。会社設立のときに申請しておくと、毎月の手間が減ります。
年末には年末調整があります。役員が自分ひとりでも、会社としてこの手続きが必要です。
そして翌年1月末までに、給与支払報告書を市町村へ、法定調書合計表を税務署へ出します。
個人事業主としての作業は、記帳と年に一度の確定申告です。こちらは会社設立の前と変わりません。
合わせると、年間を通して何かしらの締切がある状態になります。カレンダーに書き出しておいてください。
会社設立の直後は、これに加えて設立の届出の期限も並びます。1年目だけは、締切の数がとくに多くなります。
法人成りをして事業を全部移した場合、個人の確定申告は原則として不要になります。二刀流ではそれが毎年続くという点が、いちばん大きな違いです。
会社設立の1年目にこの流れを一度通せば、2年目からは同じことの繰り返しになります。
出典マイクロ法人で節約できるのは収入いくらから?社会保険料最安を狙おう | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
経費をどちらに入れるか
実務でいちばん判断に迷うのが、経費をどちらに入れるかです。
原則は単純で、その支出がどちらの事業のためのものかで決まります。個人事業の売上を得るための支出は個人、法人の事業のためなら法人。
問題は、両方に関わる支出です。事務所、通信費、パソコン、車。1つのものを2つの事業で使っている場合。
個人事業主だけなら家事按分という考え方が使えましたが、個人と法人の間では按分できません。別人格だからです。
だから、どちらかが持って、もう一方に貸す形をとります。個人が持っている事務所を法人に貸して賃料を受け取る、といった整理です。
その場合、契約書を作り、金額に根拠を持たせ、実際にお金を動かします。書面と支払いがそろって初めて、費用として説明できます。
あるいは、そもそも共用しない形にする方法もあります。事務所を分ける、パソコンを2台持つ、回線を2本引く。
費用は増えますが、説明の手間は減ります。どちらが安く済むかは、金額しだいです。
会社設立の設計をするとき、共用するものをできるだけ減らしておくと、あとの実務が楽になります。
会社設立の本店をどこにするかも、この整理と関わります。個人の事務所と同じ場所にするなら、使用の関係を書面にしておいてください。
通常の法人成りなら、按分をやめて全部を法人の経費にするだけで済みます。二刀流では、按分の代わりに貸し借りの整理が必要になります。
個人事業主として1つの環境で仕事をしてきた方には、この分離がいちばん面倒に感じられる部分です。
出典マイクロ法人と個人事業主の二刀流【フリーランス、エンジニアの節税】 | 決算・申告駆け込みセンター (決算・申告駆け込みセンター/2026年9月2日確認)
消費税の判定も2つ
消費税についても、個人と法人で別々に判定します。
個人事業主としての課税売上高と、法人としての課税売上高は、それぞれ独立して見ます。合算はしません。
だから、売上が2つに分かれることで、それぞれの課税売上高が小さくなります。判定に影響することがあります。
会社設立をした法人は、基準期間がないので第1期と第2期は原則として免税事業者です。ただし資本金が1,000万円以上なら第1期から課税です。
個人事業主としての判定は、これまでと変わりません。基準期間の課税売上高で決まります。
ただし、インボイスの登録をしていれば、どちらも課税事業者です。免税の恩恵は受けられません。
取引先が課税事業者ばかりなら登録が要りますが、消費者向けの事業なら登録しない選択もあります。個人と法人で、事業の性質が違えば判断も変わります。
だから、会社設立の前に、どちらの事業でインボイスの登録が要るかを整理してください。
会社設立の資本金をいくらにするかも、ここに効いてきます。1,000万円以上にすると第1期から課税事業者になります。
法人成りで事業を全部移せば、法人だけで判定します。二刀流で判定が2つになること自体は、分けた結果であって目的ではありません。
なお、消費税の判定を有利にするために事業を分ける、という発想は避けてください。分ける理由が税にしかないと、実態を問われます。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 – 起業の「わからない」を「できる」に (創業手帳/2026年9月2日確認)
回らなくなったときの畳み方
最後に、続けられなくなった場合の話をしておきます。
2つを持つのが負担になったら、どちらかに寄せることができます。
個人事業を法人に移すなら、通常の法人成りと同じです。個人事業の廃業届と青色申告の取りやめ届出書を出し、事業を法人に移します。
法人をやめるなら、解散と清算の手続きが要ります。登記が必要で、費用も時間もかかります。個人事業を廃業するより、はるかに手間です。
だから、会社設立をする前によく考えてください。作るのは簡単でも、たたむのは簡単ではありません。
休眠という選択もあります。法人を残したまま活動を止める形ですが、法人住民税の均等割は自治体によって免除されないことがあります。
それから、社会保険の扱いも変わります。法人での被保険者資格がなくなれば、国民健康保険と国民年金に戻ることになります。
こうした出口まで見たうえで、会社設立をするかどうかを決めてください。
あるいは、通常の法人成りに切り替えるという道もあります。個人事業を閉じて法人に寄せれば、事務は1つ分に戻ります。
個人事業主のまま続けるという選択は、常に残っています。それがいちばん軽い形です。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説! (SoVa/2026年9月2日確認)
まとめ|分けきれるかを、先に確かめる
個人事業主のまま会社設立をして2つを持つなら、日々の実務ですべてを分けることになります。
- 分けるもの口座、カード、会計データ、請求書の様式、印章、契約書、そして申告
- 共用するものどちらかが持って、もう一方に貸す形に。契約書と実際の支払いが要ります
- 申告個人は暦年、法人は事業年度。決算期を12月以外に置くと時期が分散します
- 消費税個人と法人でそれぞれ判定します。合算はしません
いちばん面倒なのが、両方に関わる支出の扱いです。個人事業主だけなら按分できたものが、個人と法人の間では按分できません。
だから、共用するものをできるだけ減らしておくと、あとの実務が楽になります。会社設立の設計の段階で決めてください。
そして、続けられなくなったときの出口も見ておいてください。法人をたたむには解散と清算の手続きが要り、個人事業を廃業するよりはるかに手間です。
2つを持つということは、事務が2倍になるということです。通常の法人成りなら1つ分で済むので、その差を許容できるかを先に確かめてください。
ここに書いた内容は2026年9月時点の一般的な整理です。実際の設計と処理は、事業の実態によって変わります。組む前に、税理士にご相談ください。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
2つずつ持つものを、書き出してみてください
口座、カード、会計ソフトの契約、請求書の様式、印章、契約書、申告。この数を見れば、二刀流の負担と費用が見積もれます。
いちばん面倒なのは、両方に関わる支出です。個人と法人の間では按分できないので、どちらかが持って貸す形にするか、そもそも共用しないかを決めることになります。
たたむときは、法人の解散と清算に費用と時間がかかります。作る前に出口まで見ておいてください。設計に迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 法人口座開設の審査をスムーズに進める!審査落ちしないポイントとは? | 会社設立の基礎知識 - 小谷野税理士法人
審査で見られる点を、税理士法人の側から整理しています。
koyano-cpa.gr.jp - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 【2026年版】税理士の顧問料・報酬相場はいくら?個人・法人の料金目安一覧と失敗しない選び方|リーパル会計事務所
個人事業主と法人の料金目安を並べて比べています。
leapal.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 記帳代行とは?税理士丸投げ時の費用相場や依頼先の選び方を解説|永安栄棟 公認会計士・税理士事務所
記帳代行という依頼の形と、その費用を扱っています。
osakacpa.com - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 「個人の口座に売上が入っていた期間」がある法人成り経営者へ——移行期の売上・経費の正しい切り分けと整理術
移行期に個人口座へ入金が続いた場合の整理の仕方を扱っています。
fumina-tax.com - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com - 法人の銀行口座の開設について|福永俊明税理士事務所
税理士事務所による、法人口座の開設の要点のまとめです。
www.fukunaga-tax-office.tokyo