法人の確定申告は決算日から2か月|個人事業主の3月15日とは、数え方が違う
はじめての決算を控えている方へ
個人事業主から法人成りをして、そろそろ最初の決算日が近づいてきた方に向けたページです。いつまでに、どこへ、何を出すのか。そこだけを確かめます。
3月15日ではありません。 法人の申告期限は決算日から数えます。会社ごとに違うので、自分の決算日から計算する必要があります。
しかも、出す先が国と地方の2系統に分かれます。個人事業主のときは税務署だけで済んでいたところが、増えます。
期限は「事業年度終了の日の翌日から2か月以内」
まず期限を押さえます。国税庁の手続案内には、確定申告書については事業年度終了の日の翌日から2か月以内、と書かれています。
起点は決算日の翌日です。決算日そのものではありません。3月31日決算なら4月1日から数えて、5月31日が期限になります。
8月31日決算なら10月31日、12月31日決算なら翌年2月28日または29日。自分の会社の決算日に2か月足せば出ます。
提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限となります。この点も手続案内に明記されています。
個人事業主のときは、期限が3月15日で固定されていました。誰にとっても同じ日です。法人成りをすると、この共通の締切がなくなります。
だから、会社設立をしたら自分の決算日と申告期限を書き出して、目に入るところに置いておいてください。周りが騒がないので、忘れても誰も教えてくれません。
なお、中間申告については事業年度開始の日以後6月を経過した日から2月以内とされています。第1期は通常この対象になりませんが、2期目以降で前期の法人税額が一定額を超えると出てきます。
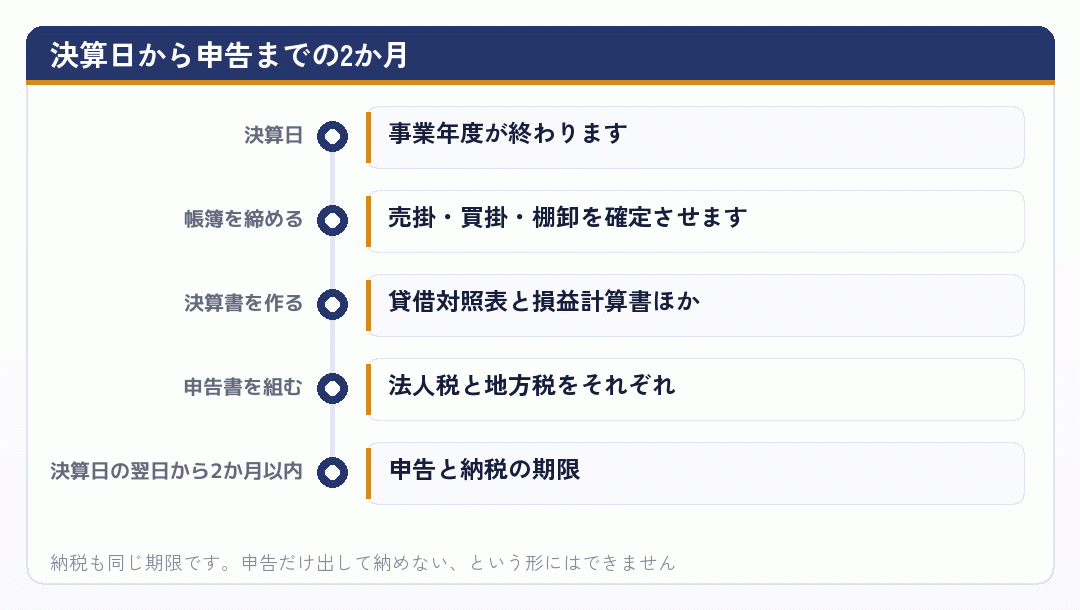
この2か月に、決算作業と申告書の作成が全部入ります。会社設立の1期目は、この流れ自体がはじめてになります。
出典C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁 (国税庁/2026年9月1日確認)
申告と納税は、同じ期限で来る
見落とされやすいのが、納税の期限も同じだという点です。申告書を出して終わりではありません。
法人税、地方法人税、法人住民税、法人事業税。これらを申告期限までに納めます。決算で利益が出ていれば、それなりの額になります。
個人事業主のときは、確定申告が3月15日で、所得税の納付も同じ日でした。構造としては同じです。ただ、法人になると税目が増えるぶん、まとめて出ていく額が大きくなります。
しかも、法人住民税には均等割があります。赤字でも課される部分で、資本金の額と従業者数に応じて決まります。第1期が赤字でも、ここは払うことになります。
会社設立の初年度は、この均等割の存在を忘れがちです。利益が出ていないから納税もないだろう、と思っていると、決算のあとで請求が来ます。
だから、決算日が近づいたら早めに数字を固めて、納税額の見当をつけてください。2か月あるうちの前半で概算が出ていれば、資金の手当てができます。
申告期限を延長する特例もありますが、これは定款の定めなどで決算の確定が間に合わない常況にある場合の話です。しかも、延長できるのは申告であって納税ではありません。
一人社長の会社で使う場面はまずないと考えてください。個人事業主から会社設立をした規模なら、期限内に出すのが前提です。
出典事業年度終了の日の翌日から2ヶ月以内とは? « 税理士を京都伏見でお探しなら萩原政宏税理士事務所へ (萩原政宏税理士事務所/2026年9月1日確認)
出す先が、国と地方の2系統に分かれる
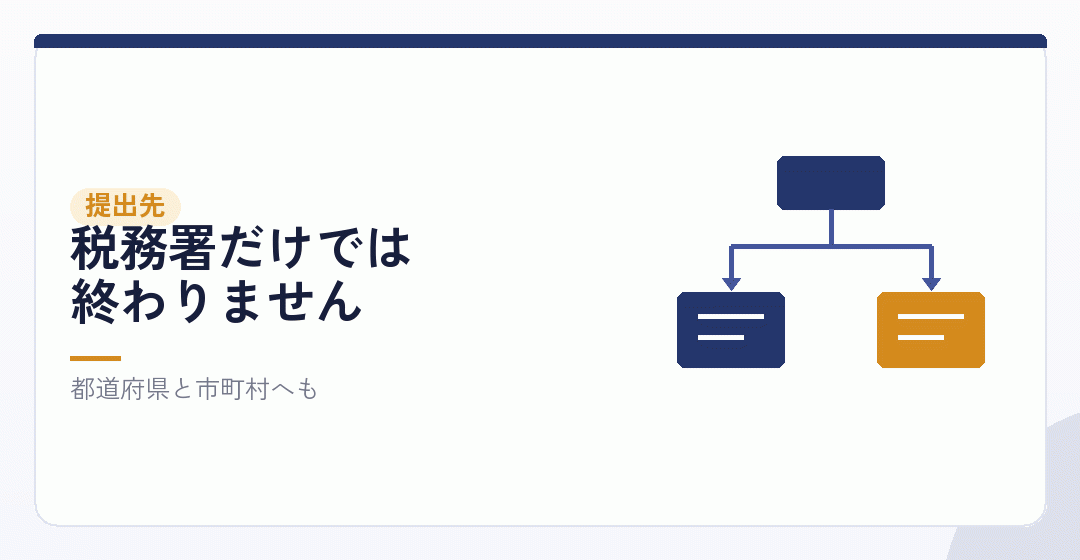
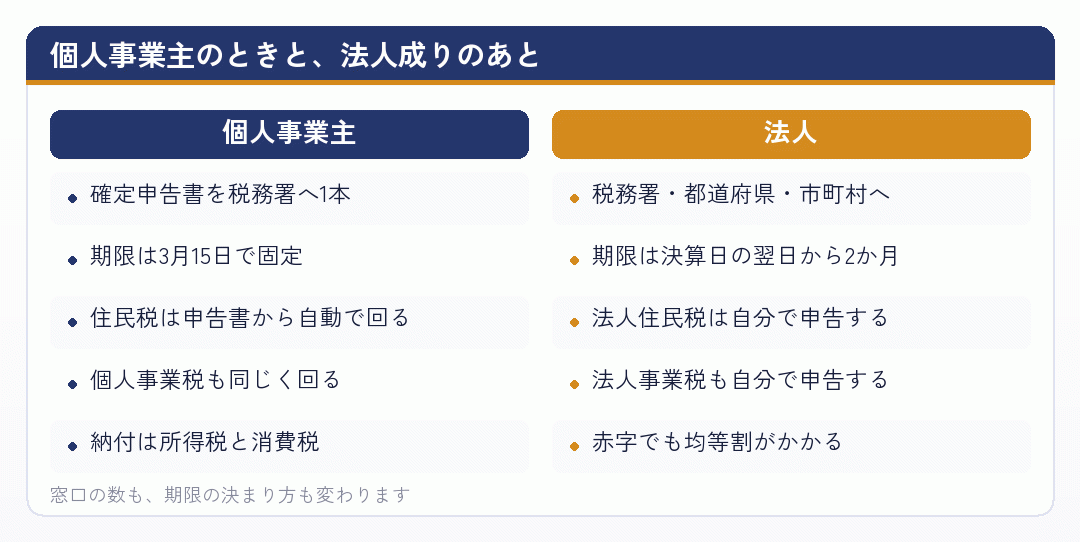
個人事業主のときと大きく違うのが、提出先です。法人成りをすると、申告書を出す窓口が増えます。
国に対しては、所轄の税務署へ法人税と地方法人税の申告書を出します。ここは個人事業主のときと同じ税務署です。
地方に対しては、都道府県税事務所へ法人事業税と法人住民税の道府県民税分を、市町村へ法人住民税の市町村民税分を出します。東京23区内なら都税事務所にまとめる形になります。
つまり、最大で3か所です。個人事業主のときは税務署に確定申告書を出せば、住民税と個人事業税の情報はそこから回っていました。法人はそうなりません。
会社設立をした場所によって、どの窓口に出すかが決まります。それぞれ様式が違い、それぞれに期限があります。地方税の期限も原則として事業年度終了の日から2か月以内ですが、自治体の定めを確かめてください。
会社設立の届出のときに、都道府県と市町村にも法人設立の届出を出しているはずです。出していれば、決算期が近づくと用紙が送られてくることがあります。
ただ、届いたから出す、という受け身の運用は危ういです。転送されないこともあります。自分の会社がどこに何を出すのかを、最初の決算のときに把握しておいてください。
この構造を知らないまま最初の決算を迎えると、地方税の申告が丸ごと抜けます。
出典法人事業税・法人都民税|仕事と税金 (東京都主税局/2026年9月1日確認)
何を作るのか——決算書と申告書
作る書類を並べます。個人事業主として青色申告決算書を作ってきた方でも、法人のものは形が違います。
まず決算書です。貸借対照表、損益計算書、株主資本等変動計算書、個別注記表。これらを会社法にもとづいて作ります。
次に法人税の申告書です。別表という様式を組み合わせて作ります。別表一が本体で、そこに所得の計算過程を示す別表四、税額の計算を示す別表五などがつきます。
この別表というのが、会社設立をするまでは存在しなかったものです。会計上の利益から出発して、税務上の所得に直していく過程を書き表す様式だと考えてください。
たとえば、会計では費用にしたが税務では損金にならないもの。役員報酬の一部や、交際費の一部などがこれに当たります。こうした差を別表で加算・減算します。
さらに、勘定科目内訳明細書と法人事業概況説明書も添えます。取引先ごとの売掛金や買掛金の内訳を書くもので、これも個人事業主のときにはなかった書類です。
地方税の申告書は、それぞれの自治体の様式で作ります。法人税の申告書から数字を持ってくる形になるので、順番としては国の分を先に固めます。
会計ソフトを使えば決算書までは組めますが、別表の作成に対応しているかは製品によります。会社設立のときに選んだソフトで、申告書まで作れるかを確かめてください。ここは会社設立の準備段階で決めておくと後が楽です。
個人事業主のときは、会計ソフトが申告書まで作ってくれるのが当たり前でした。法人ではそうとは限りません。
出典C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁 (国税庁/2026年9月1日確認)
消費税の申告は、あるかないか
消費税については、そもそも申告が要るのかどうかから確かめる必要があります。
会社設立をした法人は、基準期間がないため第1期と第2期は原則として免税事業者になります。個人事業主のときに課税事業者だったとしても、法人は別人格なので判定がやり直しになります。
ただし例外があります。資本金の額が1,000万円以上の場合は、第1期から課税事業者です。会社設立のときに資本金をいくらにしたかで、ここが変わります。
それから、インボイスの登録をしていれば課税事業者です。個人事業主のときに適格請求書発行事業者だった方が法人成りをする場合、法人としてあらためて登録することになります。登録すれば免税の恩恵は受けられません。
課税事業者になる場合、消費税の申告期限は法人税と同じく事業年度終了の日の翌日から2か月以内です。国税庁のページでも、この期限が示されています。
免税事業者なら、消費税の申告書は出しません。その分だけ決算の作業は軽くなります。
自分の会社がどちらかは、会社設立の時点で決まっています。会社設立のときに決めた資本金と、いつ登録したかを確かめてください。
インボイスの登録をするかどうかは、取引先が課税事業者かどうかで判断が変わります。法人成りのタイミングで決めることになるので、決算より前の論点です。
出典No.6610 法人に係る消費税の確定申告書の提出期限について (国税庁/2026年9月1日確認)
期限に遅れるとどうなるか
申告が期限に遅れた場合の話をしておきます。
期限後に申告した場合、無申告加算税が課されます。税務調査を受ける前に自主的に申告すれば軽減される仕組みがありますが、それでも本来の税額に上乗せされます。
納付が遅れれば、延滞税もかかります。納期限の翌日から納付日までの日数に応じて計算されるので、遅れるほど増えます。
そして、青色申告をしている法人にはもうひとつ影響があります。期限内に申告書を提出しない事業年度が続くと、青色申告の承認が取り消される対象になり得ます。
承認が取り消されると、欠損金の繰越控除が使えなくなります。会社設立の初年度に赤字が出ていた場合、その繰越しが消えることになります。
個人事業主のときも期限後申告のペナルティはありましたが、青色申告の取消しまでつながる感覚は薄かったはずです。法人では、期限内申告が青色を保つ条件のひとつになっています。
2か月という期間は、決算作業を含めると余裕がありません。会社設立から日が浅いうちは、決算日が来てから動き出すと間に合わないことがあります。
実務としては、決算日の1か月前くらいから残高の確認を始めるのが安全です。売掛金と買掛金、棚卸資産、固定資産。ここが固まっていれば、決算書は早く組めます。
法人成りをして最初の決算は、想像より時間がかかると思っておいてください。
出典No.2024 確定申告を忘れたとき (国税庁/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
最初の決算を、いつから準備するか
段取りの話をします。期限から逆算して予定を組むのが確実です。
決算日の翌日から2か月が期限。そのうち最後の2週間は申告書の作成と確認に使うと考えると、決算書は1か月半で仕上げる必要があります。
決算書を作るには、帳簿が締まっていなければなりません。売掛金と買掛金の残高、棚卸資産の数量、固定資産の減価償却。これらを確定させる作業に時間がかかります。
だから、決算日の1か月前から動き始めます。会社設立の初年度でも、この時点でおおよその利益が見えていれば、納税額の見当がつきます。
会社設立の初年度は、この見当がとくに重要です。役員報酬をいくらに設定したかで法人の利益が決まり、そこに法人税がかかる。個人事業主のときの感覚では読めません。
それから、決算日が近づいてからできることは限られています。役員報酬は事業年度の途中で動かせませんし、決算日を過ぎてから経費を作ることもできません。
だから、決算の準備というのは実質的に期中の管理のことです。月ごとに帳簿を締めていれば、決算日に慌てることはありません。
個人事業主のときに年末にまとめて入力していた方は、この習慣を変える必要があります。法人成りをしたら、月次で締める形に切り替えてください。
会社設立から1期目のうちにこの習慣がつけば、2期目以降はずっと楽になります。
出典法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
2期目からは、少し形が変わる
最初の決算を終えたあとの話も少しだけ書いておきます。
第1期の法人税額が一定額を超えると、第2期に中間申告が必要になります。事業年度開始の日以後6月を経過した日から2月以内という期限で、年の途中に一度納めることになります。
個人事業主のときの予定納税と似た仕組みです。前期の実績をもとに、先に納めておくという考え方は同じです。
消費税についても、課税事業者になれば中間申告が出てきます。前期の消費税額に応じて、回数が年1回から年11回まで変わります。
つまり、会社設立から事業が育つほど納税の回数が増えていきます。会社設立の1期目は年に1回だったものが、2期目3期目と進むにつれて分割で来るようになる。
資金繰りの観点では、まとめて払うより楽になる面もあります。ただ、予定を把握していないと不意打ちになります。
第1期の申告が終わったら、翌期に中間申告があるかどうかをその場で確かめておいてください。金額も、第1期の税額から見当がつきます。
法人成りをして2年目3年目と進むと、こうした年間の予定が固まってきます。最初の1期がいちばん見通しの立たない時期です。
出典法人成り4 個人の予定納税・中間納税 | 堺会社設立サービス (堺会社設立サービス/2026年9月1日確認)
まとめ|決算日を起点に、後ろから組む
法人の確定申告は、事業年度終了の日の翌日から2か月以内です。個人事業主のときの3月15日という共通の締切は、法人成りをするとなくなります。
- 期限決算日の翌日から2か月以内。土日祝に当たる場合は翌日
- 納税申告と同じ期限。赤字でも法人住民税の均等割はかかります
- 提出先税務署・都道府県税事務所・市町村。最大3か所に出します
- 書類決算書に加えて、法人税申告書の別表・勘定科目内訳明細書など
消費税は、資本金の額とインボイスの登録の有無で、申告が要るかどうかが決まります。会社設立の時点で決まっているので、決算前に確かめてください。
期限に遅れると加算税と延滞税がつきます。期限内申告が続かないと、青色申告の承認が取り消される対象にもなります。
準備は決算日の1か月前から。期中に月次で締めていれば、そこまで慌てずに済みます。個人事業主のときの年末まとめ入力の習慣は、法人成りを機に変えてください。
ここに書いた内容は2026年9月時点で国税庁の記載を確かめたものです。地方税の扱いは自治体によって異なります。個別の判断は税理士か所轄の窓口にご確認ください。
出典確定申告書の提出期限|国税庁 (国税庁/2026年9月1日確認)
自分の決算日に、2か月足してみてください
それが最初の申告期限です。個人事業主のときの3月15日は関係ありません。会社設立の書類を出してきて、決算日を確かめるところから始めてください。
同じ日に納税も来ます。赤字でも法人住民税の均等割はかかるので、利益が出ていないから納税もないという読みは危険です。決算日の1か月前には概算を出しておいてください。
国と地方で最大3か所に出します。個人事業主のときは税務署だけで完結していた部分なので、最初の決算では抜けやすいところです。不安な部分は税理士か所轄の窓口にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁
法人税の申告手続の案内。提出時期と提出先が書かれています。
www.nta.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 確定申告書の提出期限|国税庁
法人の確定申告書の提出期限について国税庁が示したページ。
www.nta.go.jp - 法人の確定申告のやり方は?提出書類・期限・手続きの流れを解説 | クラウド会計ソフト freee
法人の申告に必要な書類と流れを一通り並べています。
www.freee.co.jp - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 法人決算は税理士なしでもいい?会社の申告を自分で行う方法と注意点 | 会社設立の基礎知識 - 小谷野税理士法人
自分で決算をする場合の手順と注意点を扱っています。
koyano-cpa.gr.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - 事業年度終了の日の翌日から2ヶ月以内とは? « 萩原政宏税理士事務所
期限の数え方だけを取り上げた短い解説。日付の勘違いを防げます。
www.ha-tax.jp - 法人決算は自分でできる?税理士なしでの流れや必要書類について解説 | クラウド会計ソフト freee
決算の流れを順を追って説明しています。
www.freee.co.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 - 小谷野税理士法人
税理士法人による、法人成りした年の申告の手順の解説です。
koyano-cpa.gr.jp - 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 法人税の申告期限に関するQ&A|税理士法人心 名古屋税理士事務所
申告期限について、よくある疑問に答える形でまとめています。
www.kokoro.tax - SoVa|法人の決算月は税理士に相談すべき?決め方と変更方法について解説!
決算月を税理士に相談する場合の観点をまとめています。
sovagroup.co.jp - 法人税の申告期限について徹底解説!税理士に依頼すべき理由まで紹介
申告期限と、遅れた場合の扱いまで触れた解説です。
sovagroup.co.jp