課税売上高が1,000万円を超えた個人事業主の選択肢|納める・法人成りする・そのまま
課税売上高が1,000万円を超えた方へ
今年の課税売上高が1,000万円を超えそうだ、あるいは超えた。そのことに気づいて調べはじめた個人事業主の方に向けたページです。
まず落ち着いてください。超えた年からすぐに納めるわけではありません。 基準期間の仕組みがあるので、2年の猶予があります。その間に何ができるかを整理します。
選択肢は大きく3つです。そのまま納める、会社設立をして免税期間を取り直す、事業の形を見直す。それぞれに向く条件があります。
超えてもすぐには納めない——2年の猶予がある
課税売上高が1,000万円を超えたと気づいて、すぐに納税の準備を始める必要はありません。国税庁の説明では、消費税の納税義務は基準期間の課税売上高で判定され、個人事業者の基準期間は前々年です。
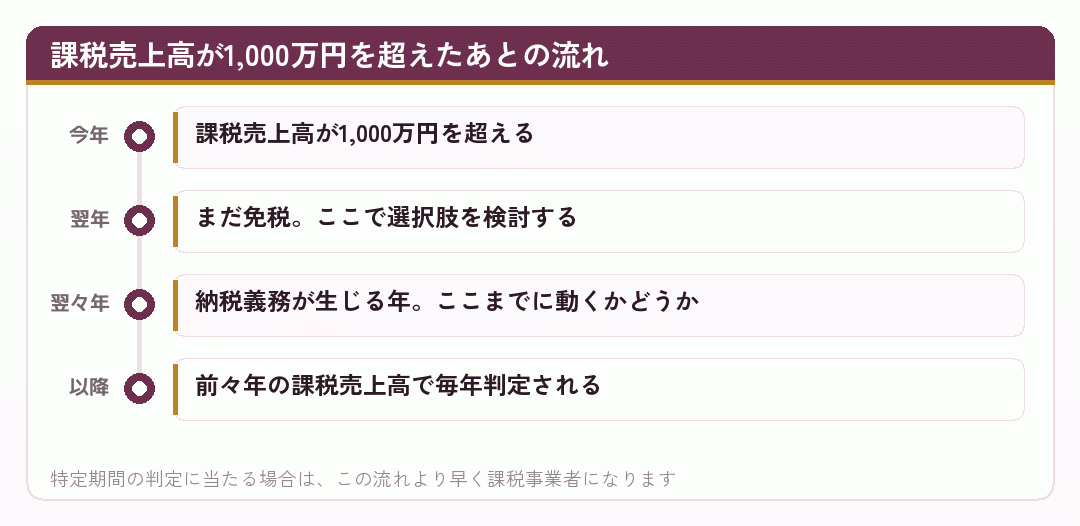
つまり、今年の課税売上高が1,000万円を超えたなら、納税義務が生じるのは2年後です。その間は原則として免税事業者のままでいられます。
ただし、特定期間による判定という別のルートがあります。前年の1月1日から6月30日までの課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えると、翌年から課税事業者になります。
一人で事業をしている個人事業主なら、給与等の支払額が1,000万円を超えることは少ないので、この判定に当たることはあまりありません。従業員を抱えている場合は確かめてください。
この2年の猶予をどう使うかが、この記事の主題です。何もしなければ2年後から納税が始まりますが、その間にできることがいくつかあります。
なお、インボイスの登録をしている場合は、この話は当てはまりません。登録している時点で課税事業者として申告することになるからです。
個人事業主として何年目かによっても、置かれている状況は変わります。開業して3年目に初めて1,000万円を超えた個人事業主と、10年続けていて毎年1,000万円前後を行き来している個人事業主とでは、選ぶべき道が違います。
自分がどの状態にいるのかを、まず確かめてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
選択肢1|そのまま納める
いちばん素直な選択肢は、そのまま課税事業者になって消費税を納めることです。事業の形を変える必要がなく、手続きも最小限で済みます。
消費税は、預かった消費税から支払った消費税を差し引いて納めます。売上とともに預かっているお金なので、資金繰りを整えておけば負担として耐えられないものではありません。
問題になるのは、それまで免税事業者として消費税相当額を手元に残していた場合です。急に納税が始まると、その分だけ手取りが減ったように感じます。
対策としては、2年の猶予の間に納税用の資金を別に取り分けておくことです。預かった消費税を使わずに置いておけば、納税のときに慌てません。
計算方法にも選択肢があります。原則的な方法のほか、一定の要件を満たす場合は簡易課税制度を選べます。業種ごとのみなし仕入率を使って計算する方法で、事務が軽くなります。
簡易課税を選ぶには届出が必要で、期限があります。適用を受けようとする課税期間の初日の前日までに提出することになるので、早めに検討してください。
個人事業主として事業を続けるつもりで、会社設立の理由が消費税以外にないなら、この選択肢がいちばん無理がありません。
個人事業主のまま納税を続けるという判断は、地味ですが多くの人が選んでいる道です。消費税を納めるようになっても、事業のやり方は何も変わりません。手続きが増えるのは年1回の申告だけです。
会社設立には毎年の固定費がついてきます。消費税の免税だけを目的に法人成りすると、固定費のほうが重くなることもあります。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
選択肢2|会社設立をして免税期間を取り直す
2つめの選択肢が法人成りです。会社設立をすると新しい法人が生まれ、その法人には基準期間がありません。国税庁は、個人と法人は別々に判定される趣旨を示しています。
原則として、新しく設立した法人の1期目と2期目は基準期間がないため納税義務が生じません。個人事業主として免税でいられる期間を使い切ったあとに会社設立をすれば、免税の期間を続けて取れる可能性があります。
ただし条件があります。資本金の額が1,000万円以上なら初年度から課税事業者ですし、設立から6か月の課税売上高と給与等の支払額がいずれも1,000万円を超えると2期目から課税事業者になります。
そしてインボイスの登録をするなら、免税の話は当てはまりません。取引先が課税事業者中心なら、登録は避けられないことが多くなります。
会社設立の時期も重要です。個人事業主として課税事業者になる年の直前に法人成りすれば、免税の期間を無駄なく使えます。逆に早すぎると、個人としての免税期間を捨てることになります。
決算期の置き方も効きます。設立月の前月を決算月にすれば第1期が最長になり、免税でいられる期間も長くなります。
ただし、免税を取りにいくためだけの会社設立はおすすめしません。事業として法人成りする理由があるうえで、時期を工夫するという位置づけで考えてください。
個人事業主として免税でいられる期間がまだ残っているなら、それを使い切ってから会社設立をするほうが得です。早く法人成りしすぎると、使えたはずの免税期間を捨てることになります。
固定費と事務が増えることも忘れないでください。年90万円前後の負担が新たに発生することもあります。
出典個人事業者の法人成りの場合の課税売上高の判定 (国税庁/2026年8月26日確認)
選択肢3|事業の形を見直す
3つめは、事業の形そのものを見直す選択肢です。ただし、これは慎重に扱う必要があります。
まず、課税売上高の中身を確かめてください。売上のすべてが課税売上とは限りません。国税庁は非課税となる取引を示しており、住宅の貸付や一定の医療、教育などが該当します。
自分の売上のうち、非課税や不課税に当たるものが混ざっていないかを確かめると、課税売上高が思っていたより少ないことが分かる場合があります。
次に、事業の構成を見直すという考え方もあります。ただし、税を避けるためだけに事業を分割するような形は、実態が伴わなければ認められません。
実務でよく見るのは、これを機に事業のやり方を整理するという使い方です。外注の使い方、仕入の形、価格の設定。消費税を納める前提で価格を見直す、といった見直しです。
価格の見直しは、取引先との関係があるので簡単ではありません。ただ、免税事業者のままでいられる前提で価格を決めていたなら、どこかで見直しが必要になります。
個人事業主として長く同じ価格でやってきた方は、この機会に原価と利益を見直してみてください。消費税の負担を吸収できる構造になっているかどうかが分かります。
個人事業主が消費税を意識して価格を見直すのは、決して後ろ向きな作業ではありません。原価と利益の構造を見直す機会になりますし、会社設立を考えるときの試算にもそのまま使えます。
無理な形をとるのではなく、事業の実態を整えるという方向で考えるのが健全です。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
3つを比べる
3つの選択肢を並べて比べてみます。それぞれに向く条件があります。
| 選択肢 | 向いている場合 | 注意点 |
|---|---|---|
| そのまま納める | 事業を個人で続けるつもり。会社設立の理由が他にない | 納税資金を先に取り分けておく |
| 会社設立をする | 法人成りする理由が他にもある。取引先が個人向け中心 | 資本金・特定期間・インボイスの条件を確認 |
| 事業の形を見直す | 非課税売上が混ざっている。価格の見直し余地がある | 実態のない分割は認められない |
← 横にスクロールできます
いずれも一般的な整理です。実際の判定は条件が細かいため、税理士にご確認ください。
いちばん多いのは、実際には「そのまま納める」です。会社設立には固定費と事務がついてくるので、消費税の免税だけを目的に法人成りすると割に合わないことが多いからです。
逆に、もともと法人成りを考えていた個人事業主にとっては、この時期が会社設立のよいきっかけになります。免税の期間を取り直せるぶん、動く価値が大きくなります。
つまり、消費税は会社設立の理由になるというより、時期を決める材料になるということです。
判断のときは、法人成りの効果を消費税だけでなく税率差や信用も含めて数えてください。消費税の免税だけを見ると、判断を誤ります。
迷っている個人事業主の方に伝えたいのは、消費税だけで会社設立を決めないでほしいということです。免税の効果は2期分に限られますが、法人成りの固定費は続く限り毎年かかります。
そして、どの選択肢でも2年の猶予の間に決めれば間に合います。焦って決めないでください。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
インボイスの登録をどうするか
課税売上高が1,000万円を超えた個人事業主にとって、インボイスの登録は避けて通れない論点です。登録すれば、免税かどうかにかかわらず課税事業者として申告することになります。
取引先が課税事業者中心なら、インボイスを発行できないと相手が仕入税額控除を受けられません。取引条件に影響するので、登録せざるを得ないことが多くなります。
この場合、会社設立をしても消費税の免税は使えません。法人成りの理由から消費税を外して考えることになります。
逆に、取引先が一般消費者中心なら、登録しない選択肢が残ります。飲食店、美容室、個人向けの教室など。この場合は免税の期間を活かせる余地があります。
自分の売上のうち事業者向けの割合を確かめてください。その割合が、インボイスの登録が必要かどうかを決めます。
なお、すでに登録している個人事業主が法人成りする場合、登録番号は法人には引き継がれません。会社設立をしたら、法人として改めて登録申請が必要です。
取引先への通知も忘れないでください。番号が変わると請求書の様式や相手の経理処理に影響します。会社設立の日程が決まったら、早めに伝えてください。
インボイスの扱いを先に決めておくと、消費税まわりの判断がすっきりします。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
納税の準備として、いまからできること
どの選択肢を選ぶにせよ、いずれ消費税を納めることになる可能性は高いはずです。2年の猶予の間にできる準備を挙げます。
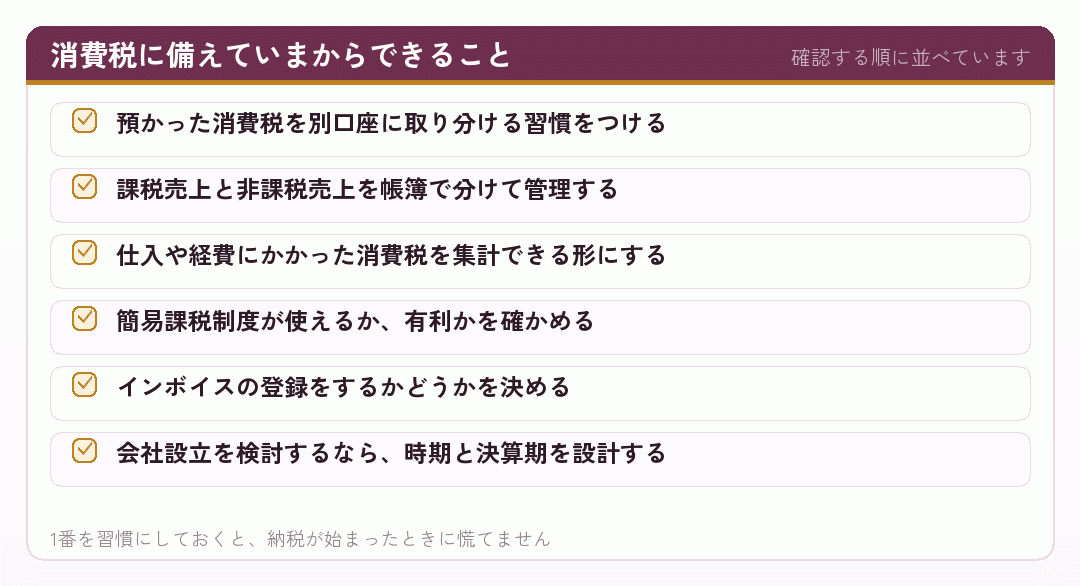
いちばん効くのが、預かった消費税を別に取り分けることです。売上に含まれる消費税相当額を別口座に移しておけば、納税のときに資金が足りないという事態を防げます。
帳簿の整理も重要です。課税・非課税・不課税を分けて記録しておかないと、申告のときに集計できません。会計ソフトを使っているなら、設定を確かめてください。
簡易課税制度は、基準期間の課税売上高が一定以下であれば選べます。業種ごとのみなし仕入率で計算するので事務が軽くなりますが、有利かどうかは事業の形によります。
届出には期限があります。適用を受けようとする課税期間の初日の前日までなので、直前に気づいても間に合いません。
個人事業主として自分で申告してきた方も、消費税の申告が始まるタイミングで税理士に相談する方が多くなります。会社設立を検討しているなら、なおさら早めに相談してください。
出典No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例 (国税庁/2026年8月26日確認)
よくある誤解を整理する
最後に、この論点でよくある誤解を整理します。
まず、売上と課税売上高は同じではありません。非課税となる取引や、そもそも課税の対象にならない取引が混ざっていれば、課税売上高は売上より少なくなります。
次に、1,000万円を超えた年からすぐ納めるわけではありません。基準期間の仕組みがあるので、原則として2年後からです。ただし特定期間の判定に当たる場合は早まります。
それから、法人成りすれば必ず2年免税というわけでもありません。資本金、特定期間、インボイスの登録。条件を全部外れて初めて免税になります。
消費税の1,000万円と、法人化の目安として語られる所得800万円や900万円は、まったく別の数字です。前者は売上の側、後者は所得の側の話です。混同しないでください。
それから、免税事業者でいることが常に得とも限りません。設備投資が大きい年は、課税事業者のほうが還付を受けられて有利になることがあります。
会社設立を考えている個人事業主の方は、これらを整理したうえで判断してください。数字の意味を取り違えると、結論が変わってしまいます。
迷ったら、確定申告書と直近の売上の内訳を持って税理士に相談するのが早道です。
自分の数字で確かめれば、答えははっきりします。
出典No.6201 非課税となる取引 (国税庁/2026年8月26日確認)
まとめ|2年の猶予で、選択肢を比べる
課税売上高が1,000万円を超えても、原則として納税義務が生じるのは2年後です。その間に3つの選択肢を比べてください。
そのまま納める、会社設立をして免税期間を取り直す、事業の形を見直す。いちばん多いのは「そのまま納める」で、それが無理のない選択であることも多いところです。
- そのまま納める納税資金を先に取り分ける。簡易課税も検討する
- 会社設立をする法人成りの理由が他にもあるなら、時期の材料になる
- 形を見直す非課税売上の確認と、価格の見直し
- 共通の準備帳簿の整理とインボイスの判断
消費税は、会社設立の理由になるというより時期を決める材料です。法人成りを考えているなら、この時期に合わせると免税の期間を無駄なく使えます。
ただし、インボイスの登録が避けられない事業では、免税の話は最初から成り立ちません。取引先の構成を先に確かめてください。
個人事業主として2年の猶予があるうちに、落ち着いて選んでください。焦って決める必要はありません。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
まず、預かった消費税を別に取り分けてみてください
どの選択肢を選ぶにせよ、納税の準備は無駄になりません。売上に含まれる消費税相当額を別口座に移す習慣をつけておけば、納税が始まったときに慌てずに済みます。
そのうえで、自分の売上のうち事業者向けの割合を確かめてください。その割合がインボイスの登録の要否を決め、会社設立で免税を活かせるかどうかも決めます。
法人成りを検討するなら、2年の猶予があるうちに専門家へ相談してください。時期と決算期の設計は、あとからでは選び直せません。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 会社設立後に最長2年間消費税が免除になる?要件や注意点を解説 - 起業・開業お役立ち情報 - 弥生株式会社【公式】
免税の期間を決める要件を、設立の時期と絡めて説明しています。
www.yayoi-kk.co.jp - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - 会社設立すると消費税が免除される?条件や注意点を解説|キークレア税理士法人
免税の条件と、外れる場合の注意点を扱っています。
keycrea.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - @SOHO|個人事業主の法人化タイミング 売上1000万円ルールの真実
「売上1,000万円を超えたらすぐ法人化」という通説を、所得と消費税の両面から見直しています。
atsoho.com - 新設法人等の登録時期の特例(適格請求書保存方式)
新設法人が設立初日から登録を受けるための特例を扱っています。
takemoto-tax.com - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 建設業許可の法人成り手続き|個人事業主から法人へ引き継ぐ方法・事前認可・注意点【東京都】- 行政書士萩本昌史事務所
東京都の運用を前提に、事前認可の注意点まで書かれています。
hagimotomasashi.net - リーパル会計事務所|法人成りのベストタイミングを見極める|売上・税金・消費税から判断
売上・税金・消費税の3方向から時期を見極める構成です。
leapal.jp - 個人事業主は酒類販売免許を取得できる?法人申請との違いを踏まえて解説 | ツナグ行政書士事務所
個人と法人で申請の要件がどう違うかを説明しています。
tsunagu-office.net