会社設立で増える負担を4つに分けて数える|個人事業主が法人成りで失うもの
会社設立で何が重くなるのかを知っておきたい方へ
法人成りの記事は、良くなる話のほうが多く書かれます。作る側にとってはそのほうが自然だからです。ここでは反対に、増える負担のほうを同じ密度で並べます。
驚かせるための記事ではありません。数えれば見積もれるものばかりなので、先に知っておけば身構える必要もなくなります。
会社設立を決める前でも、決めたあとでもかまいません。負担の全体像を持っておくと、あとで慌てずに済みます。
増える負担は4つに分けられる
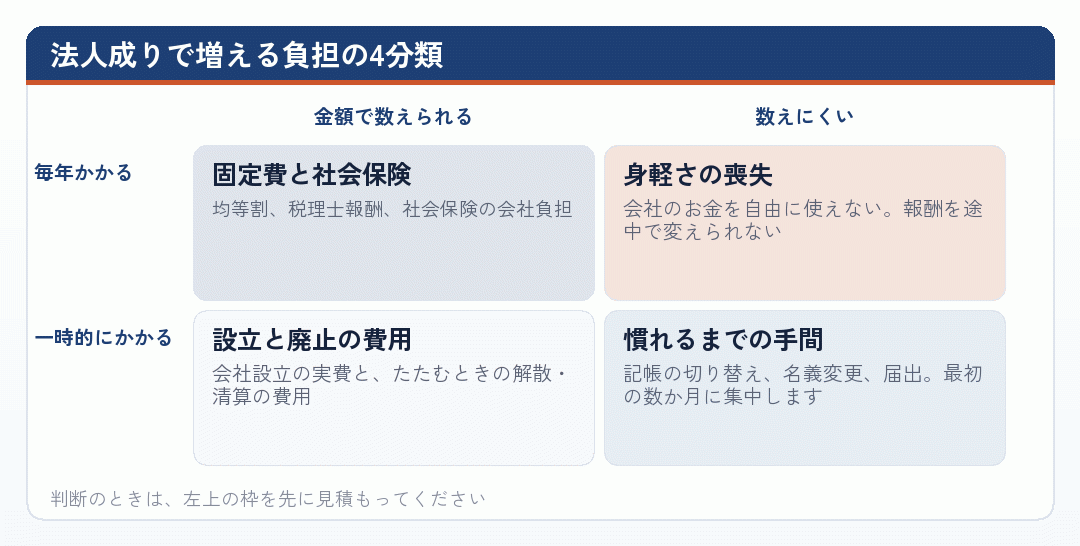
会社設立で増える負担は、大きく4つに分かれます。毎年出ていく固定費、増える事務、社会保険料、そして身軽さを失うこと。このうち最初の3つは金額や時間で数えられます。
4つめの「身軽さ」だけは数えにくいのですが、実際に法人成りした個人事業主がいちばん口にするのがここです。会社のお金を自由に使えない、役員報酬を期の途中で変えられない、やめるのに手続きが要る。
数えられる3つを先に見積もり、そのうえで4つめをどう感じるかを考える。これが会社設立の判断としては現実的な進め方です。
以下、それぞれを見ていきます。金額はあくまで目安なので、自分の条件に置き換えて読んでください。
なお、この記事はデメリットの側だけを扱います。会社設立で得られるものについては別の記事で同じ密度で扱っているので、判断するときは両方を並べてください。
それから、負担が増えること自体は当然でもあります。法人という別人格を作って運用するのですから、個人事業主のときより手間がかかるのは自然なことです。
問題は、その手間に見合う効果があるかどうかです。そこを比べるために、まず負担を数えます。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
負担1|赤字でも消えない固定費
個人事業主のいちばん身軽なところは、稼げなかった年に税がほとんどかからないことです。所得がゼロなら所得税もゼロ。事業の調子に負担がついてきてくれます。
会社設立をすると、この関係が変わります。法人住民税の均等割は所得に関係なくかかります。標準税率では都道府県分と市町村分をあわせて年7万円が下限の目安です。赤字の年にも同じ額が出ていきます。
次に税理士報酬です。法人の決算と申告は個人事業主の確定申告とは別物なので、頼む人がほとんどです。顧問料と決算料をあわせて年30万円前後というのがひとつの目安になります。
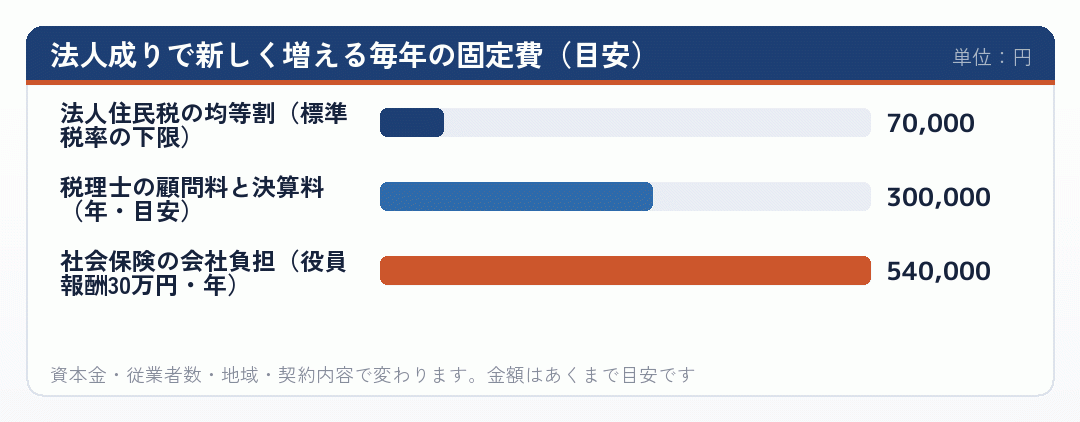
この2つだけで年37万円。ここに社会保険の会社負担が乗ります。役員報酬を月30万円に置けば、会社負担だけで年50万円を超えます。会社設立の実費より、こちらのほうがはるかに重いというのが実感です。
売上の振れが大きい事業ほど、この固定費が効いてきます。良い年には税額の差で吸収できても、悪い年には固定費だけが残ります。3年分の売上を並べて振れ幅を見てから決めてください。
なお、事業を止めて休眠状態にしても、自治体によっては均等割が課されることがあります。免除の扱いは自治体ごとに違うので、会社設立の前に確認しておくと安心です。
個人事業主のときには存在しなかった支出が、毎年決まって出ていく。この感覚は、法人成りしてみないとなかなか実感しにくい部分です。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
負担2|決算・申告・社会保険の事務
個人事業主の確定申告は、会計ソフトを使えばひとりでも回せます。法人成りすると、貸借対照表と損益計算書に加えて法人税の別表が要り、地方税の申告も別に出します。
さらに、社会保険の手続きが加わります。年金事務所への届出は税務署とは別の窓口で、書式も提出先も違います。算定基礎届、賞与支払届、人を雇えば資格取得・喪失の届出。
帳簿と書類の保存も重くなります。国税庁は帳簿書類等の保存期間を定めていて、法人ではこの期間が長くとられます。紙で保管するなら置き場所が要りますし、電子で保存するなら要件を満たす形にする必要があります。
会社設立をすると、こうした「本業ではない仕事」がじわじわ増えます。ひとつひとつは大したことがなくても、合計すると相当な時間になります。
- 毎月
- 記帳、支払、給与計算、源泉所得税の納付
- 毎年
- 決算、法人税・地方税の申告、算定基礎届、年末調整
- 数年ごと
- 役員の任期満了に伴う重任の登記
本業の時間を1時間あたりいくらで売っているかを考えると、この事務にかかる時間の値段が出ます。個人事業主として売上を作るほうに時間を使ったほうが得なら、法人成りの判断は先送りしてもよい、という結論もありえます。
税理士に頼めば時間は減りますが、そのぶん費用が増えます。時間で払うか金で払うかの選択であって、負担そのものが消えるわけではありません。
それから、会社設立の直後は事務が集中します。設立後の届出、名義変更、記帳体制の切り替え。最初の3か月がいちばん忙しくなると考えておいてください。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年8月26日確認)
負担3|社会保険料の会社負担
法人はすべて厚生年金保険・健康保険の適用事業所になります。事業主のみの場合も含まれるので、一人社長でも役員報酬を出す以上は加入することになります。
個人事業主のときの国民健康保険・国民年金と比べると、保険料の計算方法も金額も変わります。厚生年金保険料は会社と本人で折半しますが、一人社長の会社では会社負担も本人負担も、結局は同じ事業から出ていくお金です。
この会社負担分が、法人成りの負担としていちばん見落とされます。試算のときに本人負担だけを比べると、会社設立が実際より有利に見えてしまいます。
役員報酬を高く置けば保険料も上がります。逆に低く抑えれば保険料は下がりますが、手元の生活費が足りなくなります。報酬の設計と保険料は連動しているので、セットで考える必要があります。
一方で、負担が増えるだけではありません。厚生年金は国民年金に上乗せされる形で将来の年金額を増やしますし、健康保険には傷病手当金など国民健康保険にはない給付があります。
配偶者が国民年金の第1号被保険者として保険料を払っているなら、会社設立をして第3号被保険者になれる場合もあります。世帯全体で見ると負担が下がることもあるので、そこも確かめてください。
保険料率は毎年見直されます。健康保険料率は都道府県ごとに、厚生年金保険料率は全国一律で定められているので、試算するときはその年度の保険料額表を見てください。
負担と給付の両方を並べたうえで、いま払える額かどうかで判断する。これが現実的な見方です。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
負担4|身軽さを失うこと
4つめは金額に出ない負担です。会社設立をすると、事業のお金と自分のお金が完全に分かれます。個人事業主のときは事業用資金と生活費の間に法的な壁がありませんでしたが、法人成りするとそうはいきません。
会社のお金を個人が使えば、役員貸付や役員賞与として扱われます。役員貸付には利息の問題が出ますし、役員賞与は原則として損金になりません。「必要なときに引き出す」という感覚は通用しなくなります。
役員報酬も、原則として事業年度の途中で自由に変えられません。事業年度開始の日から3か月以内に決めた額を、その年度は動かさないことが求められます。個人事業主のように「残ったぶんが取り分」という形にはなりません。
売上が急に落ちても報酬は下げられない、逆に急に伸びても増やせない。この不自由さは、法人成りしてから初めて実感する人が多い部分です。
やめるときの手間も増えます。個人事業主なら廃業届を出せば終わりますが、会社をたたむには解散と清算の登記が必要で、官報への公告も要ります。会社設立の費用よりたたむ費用のほうが高くつくこともあります。
こうした不自由さは、事業を安定して運転するための仕組みでもあります。会社と個人が混ざらないことで、数字が正確になり、外から見て分かりやすくなる。悪いことばかりではありません。
ただ、身軽さを重く見る個人事業主にとっては、これが法人成りをためらう最大の理由になります。数えられないからといって、軽く見ないでください。
自分がどれくらい身軽さを重視するかは、会社設立を考えるときに一度言葉にしておく価値があります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
負担を金額で見積もってみる
ここまでの負担を、自分の条件で見積もってみましょう。数えられる3つ——固定費、事務、社会保険——を合計して、法人成りで減る税額と比べます。
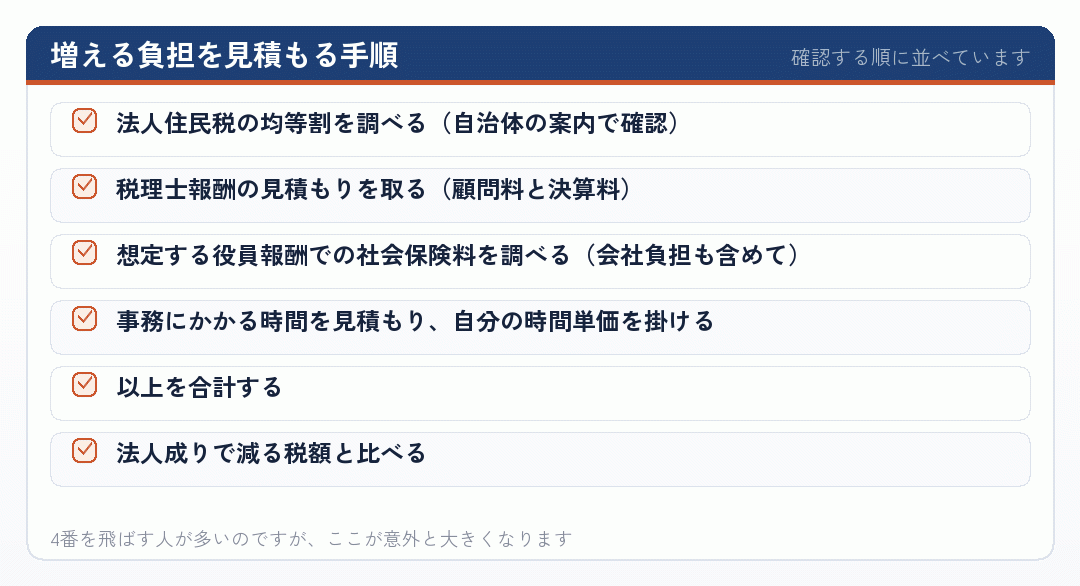
役員報酬を月30万円と置いた場合、均等割7万円、税理士報酬30万円、社会保険の会社負担が年50万円強。合計でおよそ90万円が新たに出ていく計算になります。
この90万円を、法人成りで減る税額が上回るかどうか。それが会社設立の損得の骨格です。課税所得が低い帯では、まず上回りません。
ただし、社会保険料は将来の給付につながる部分があるので、まるごと負担として数えるのは厳しすぎるという見方もあります。そのあたりは自分の年齢や家族構成で判断してください。
事務にかかる時間を金額に直す作業は、面倒でもやってみる価値があります。月に5時間として年60時間。時間単価を5,000円とすれば年30万円です。無視できる額ではありません。
個人事業主として自分の時間単価を把握している方なら、この計算はすぐにできます。
見積もりが出たら、それを紙に残しておいてください。会社設立を見送る判断をするときの根拠になりますし、条件が変わったときに見直せます。
出典会社設立でかかる維持費や年間費用は? (マネーフォワード/2026年8月26日確認)
負担を軽くする方法はあるか
増える負担のうち、工夫で軽くできるものもあります。すべてを受け入れるしかないわけではありません。
税理士報酬は、依頼する範囲で変わります。記帳を自分でやって申告だけ頼む、決算のみ頼む、といった形なら費用は下がります。ただし自分の時間は増えるので、時間単価と比べて決めてください。
社会保険料は役員報酬の額に連動するので、報酬を抑えれば下がります。ただし生活費が足りなくなるので限度があります。また、極端に低い報酬は税務上も社会保険上も問題になることがあります。
均等割は、資本金の額と従業者数で区分が決まります。資本金を過大にしないことで、下の区分に収まることがあります。会社設立のときに資本金を決める際は、この点も見てください。
事務については、記帳を自動化する、口座を分ける、領収書の管理方法を決める、といった工夫で時間を減らせます。会社設立の直後に体制を作っておくと、あとが楽になります。
逆に減らせないのが、法人であること自体から生じる負担です。決算と申告は必ずやりますし、社会保険の適用も避けられません。会社設立をする以上、ここは受け入れる部分です。
それから、負担を軽くしようとして無理な形をとると、あとで問題になります。役員報酬を極端に低くする、社会保険の加入を避ける。どちらも指摘を受ける可能性があるので、正攻法で組んでください。
個人事業主のときの気軽さをそのまま持ち込もうとすると、たいてい無理が出ます。法人成りをしたら、法人としての運転に切り替えるほうが結果的に楽です。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月26日確認)
法人成りしたあとで「重い」と感じる場面
負担を金額で数えても、実際に重いと感じる場面は別のところで来ます。会社設立をした個人事業主の方が口にする場面を、いくつか挙げておきます。
ひとつめは、設立から数か月の届出ラッシュです。社会保険の新規適用届は事実発生から5日以内、法人設立届出書は2か月以内、青色申告の承認申請にも期限があります。本業を止められない中でこれらを片づけるのは、想像よりも骨が折れます。
ふたつめは、最初の決算です。個人事業主のときの確定申告と違い、法人の決算は資料の求められ方が細かくなります。役員との取引、期末の在庫、未払と前払。税理士に頼んでいても、資料をそろえるのは自分の仕事です。
みっつめは、毎月の源泉所得税の納付です。役員報酬を出せば源泉徴収が発生します。納期の特例を使えば年2回にまとめられますが、申請を忘れると毎月になります。会社設立の直後に出しておきたい書類のひとつです。
よっつめは、生活費の出し方が変わることです。個人事業主のときは入金があればそこから使えましたが、法人成りすると決まった日に決まった額が役員報酬として入る形になります。慣れるまで資金繰りの感覚が狂います。
いつつめは、年末調整です。自分ひとりの会社でも、役員報酬を出していれば年末調整が必要になります。個人事業主のときは確定申告だけで済んでいたので、この作業は新しく増えるものです。
こうした場面は、どれも最初の1年に集中します。逆に言えば、1年を越えれば流れができます。会社設立の直後がいちばん重いと知っておくだけで、心構えが変わります。
重さの見積もりを立てるときは、金額だけでなくこうした場面も想像してみてください。個人事業主として本業が忙しい時期に会社設立をぶつけると、この重さが増幅します。
出典一人社長も社会保険の加入義務はある?会社設立時の手続きと必要書類 (弥生/2026年8月26日確認)
まとめ|負担を数えてから、効果と比べる
会社設立で増える負担は、固定費、事務、社会保険、身軽さの4つです。最初の3つは数えられるので、自分の条件で合計を出してください。
役員報酬を月30万円と置けば、年90万円前後が新たに出ていく計算になります。この額を法人成りで減る税額が上回るかどうかが、判断の骨格です。
- 固定費均等割と税理士報酬。赤字の年にも出ていきます
- 事務本業ではない仕事が増えます。時間を金額に直して数えてください
- 社会保険会社負担を必ず足す。ただし給付が増える面もあります
- 身軽さ数えにくいが、いちばん実感として効きます
そして4つめの身軽さは、数字に出ないぶん見落とされます。会社のお金を自由に使えない、役員報酬を途中で変えられない、やめるのに手続きが要る。ここをどう感じるかは人によります。
負担を数えたうえで、それでも会社設立をする理由があるなら踏み切ればいいですし、なければ個人事業主のまま続ければいい。どちらも根拠のある判断です。
大事なのは、知らないまま法人成りして後から驚くことを避けることです。先に数えておけば、あとは比べるだけです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
増える負担を、いちど紙に書き出してみてください
均等割、税理士報酬、社会保険の会社負担、事務にかかる時間。この4つを金額にして合計してみてください。会社設立を考えている個人事業主の方なら、30分もあれば出せます。
合計が出たら、法人成りで減る税額と比べてください。上回るなら踏み切る理由がありますし、下回るなら見送る根拠になります。
身軽さについては、金額にできません。会社のお金を自由に使えないこと、報酬を途中で変えられないこと。この2つを自分がどう感じるかを、言葉にしておいてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 税理士法人松本|法人化したら社会保険の加入は必須?個人事業主のときと何が変わる?
加入が必須かどうかという疑問に、正面から答えています。
www.tokyo-consulting.com - 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - 創業手帳|会社設立のメリット・デメリットは?個人事業主との比較や違いを解説
起業の入口に立つ人向けに、比較の視点を整理しています。
sogyotecho.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(報道発表資料)|厚生労働省
同じ通知の報道関係者向け資料です。
www.mhlw.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - 会社設立のミチシルベ|会社の設立と個人事業主の違い|事業形態・注意点・判断基準について解説
事業形態の違いを、判断基準の形にほどいて並べています。
www.soico.jp - みんなの税理士相談所|会社設立のメリット・デメリットとは?個人事業主との比較から徹底解説!
税理士紹介サービスによる比較記事です。
minnano-zeirishi.jp - freee|会社設立を考えているならば知っておくべき、個人事業主と法人のメリット・デメリット
会計ソフト事業者による比較。事務の手間の差にも触れています。
www.freee.co.jp - 中島清人税理士事務所|個人事業主が法人化するメリットとデメリットを解説
税理士事務所による、両面を並べた解説です。
nakashima-taxoffice.com - 税理士法人植村会計事務所|会社と個人事業主はどっちが得?違いやメリット・デメリットを比較して法人化を検討
責任の範囲・税金・社会保険といった軸ごとに比べています。
bring-consulting.co.jp - SoVa|個人事業主から法人化するメリットとデメリットとは?
メリットとデメリットを対にして整理した記事です。
sovagroup.co.jp - 辻・本郷 税理士法人|法人成りで社会保険の何が変わる?手続き・負担額・メリットや注意点
法人成りで社会保険がどう変わるかを、手続きと金額の両面から扱っています。
www.ht-tax.or.jp - 税理士の費用は毎月いくらかかる?顧問料の相場や安く抑えるポイントを解説 | 会社設立の基礎知識 - 小谷野税理士法人
顧問料の相場を、税理士法人の側から説明しています。
koyano-cpa.gr.jp - 社会保険労務士法人アウルス|法人化で社会保険「未加入」はNG!加入義務の対象と、手続きしない場合のリスク
加入しなかった場合のリスクに触れているのが特徴です。
owls-group.com - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - SoVa|個人事業主から法人化したときの社会保険手続きとは?
法人化に伴う社会保険手続きを、順を追って説明しています。
sovagroup.co.jp