会社のお金は自由に使えない|個人事業主が法人成りで戸惑う資金繰りの話
法人成り後の資金繰りが想像できない方へ
個人事業主として事業をしていると、入金があればそこから生活費を出し、足りなければ翌月の入金を待つ。そういう回し方が自然にできていたはずです。会社設立をすると、この感覚が使えなくなります。
この記事では、法人成りで財布が分かれるとはどういうことかを、実際に起きる場面に沿って書きます。制度の説明よりも、日々の感覚が変わる部分に重きを置きました。
会社設立を決めた方にも、まだ迷っている方にも役立つはずです。ここが想像できているかどうかで、法人成り後の落ち着き方がまるで違います。
個人事業主の財布と、法人の財布は別物になる
個人事業主のとき、事業用の口座と生活用の口座を分けていた方は多いと思います。ただ、それはあくまで管理上の区別であって、法的な壁ではありませんでした。事業のお金を生活費に回しても、事業主貸として記録するだけで済みます。
会社設立をすると、この壁が本物になります。会社のお金は会社のもので、代表者個人のものではありません。個人が使えば、それは会社から個人への貸付か、給与としての支給になります。
この違いは、制度としては当たり前のことです。しかし日々の感覚としては、法人成りでいちばん戸惑う部分になります。大きな入金があっても、自分の手元が増えるわけではないからです。
会社に1,000万円が入金されても、自分が受け取れるのは役員報酬として決めた月額だけ。残りは会社のお金として置いておくことになります。個人事業主のときの感覚のままだと、ここでつまずきます。
逆に、会社の売上が細っても役員報酬は原則として変えられません。会社が赤字でも、決めた報酬は払い続けることになります。柔軟に減らして凌ぐ、ということができません。
こうした不自由さは、事業の数字を正確にするための仕組みでもあります。会社と個人が混ざらないから、決算書が事業の実態を表す。外から見て分かりやすいというのは、そういうことです。
ただ、それを理解していても、慣れるまでには時間がかかります。法人成りした個人事業主の多くが、最初の1年でこの感覚のずれを経験します。
以下、具体的にどんな場面で戸惑うかを見ていきます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
役員報酬は、期の途中で変えられない
法人税の扱いでは、役員に対する給与のうち損金に算入できるものが決まっています。その代表が定期同額給与で、支給時期が1か月以下の一定の期間ごとで、その事業年度の各支給時期における支給額が同額であるものとされています。
改定できるのは原則として事業年度開始の日から3か月以内です。それ以降に増額しても、増えた部分は損金になりません。減額についても、業績の著しい悪化など限られた事情がなければ認められにくくなります。
つまり、期首に決めた額で1年間走ることになります。個人事業主のときのように、儲かった月に多く取る、苦しい月に少なく取る、ということができません。
これが効いてくるのが、売上が大きく振れる事業です。良い月と悪い月の差が大きくても、報酬は一定。会社に現金が足りない月でも、決めた額を払わなければなりません。
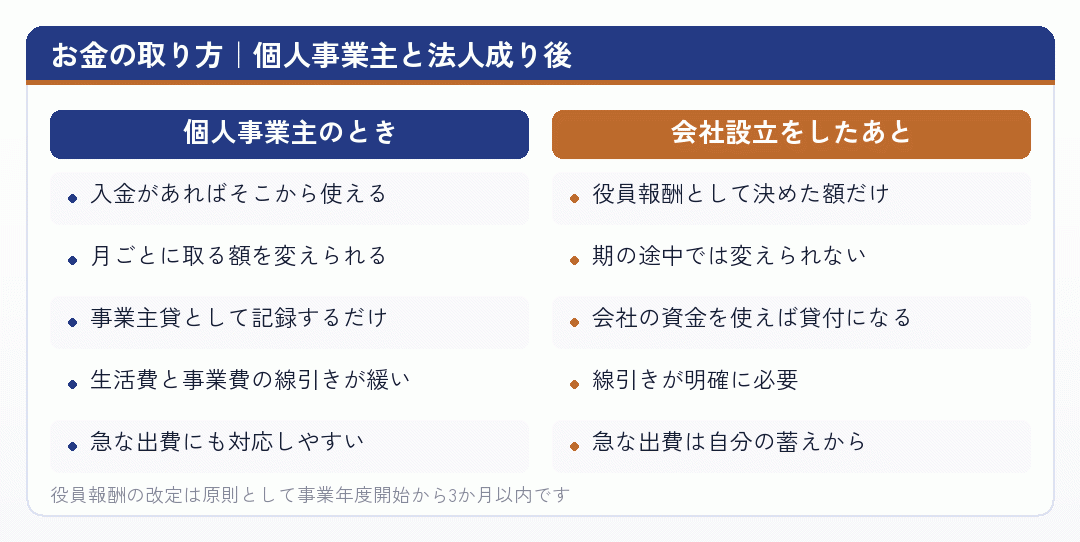
だから、役員報酬をいくらに置くかは慎重に決める必要があります。高すぎれば会社の資金が枯れ、低すぎれば個人の生活が回りません。
実務では、生活費から逆算して決めるのが基本です。毎月いくら必要かを出し、そこに税と社会保険料を上乗せした額を報酬とします。
会社設立の直後は売上の見通しが立ちにくいので、控えめに置いて翌期に見直すという進め方をとる人が多くなります。個人事業主のときの平均月収をそのまま置くと、たいてい高すぎます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
会社のお金を個人が使うと、役員貸付になる
会社の口座から個人的な支払をした場合、それは会社が代表者に貸したものとして扱われます。これが役員貸付金です。
役員貸付には利息の問題が出ます。無利息または低い利率で貸していると、その差額が役員給与として扱われることがあります。会社としては受け取るべき利息を受け取っていない、という理屈です。
さらに厄介なのが、貸付金が決算書に残ることです。貸借対照表の資産の部に役員貸付金として計上され、金融機関が見れば「会社のお金を社長が私的に使っている」と読まれます。融資の審査では確実にマイナスに働きます。
個人事業主のときは、こうした問題は起きませんでした。事業のお金を生活費に回しても、事業主貸として処理して終わりです。法人成りすると、同じ行為が別の意味を持ちます。
会社設立の直後、うっかり会社のカードで個人的な買い物をしてしまう。これは実際によくあることです。少額なら精算すれば済みますが、積み重なると貸付金として残ります。
防ぐには、口座とカードを完全に分けることです。会社のカードは会社の支払だけ、個人のカードは個人の支払だけ。面倒でも最初に決めておくと、あとの手間が大きく減ります。
それから、レシートを見て判断に迷ったら、いったん個人で払っておくのが安全です。あとから経費精算するほうが、貸付金として残すよりずっと簡単です。
法人成りしたら、この線引きの習慣を早めに作ってください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
急な資金需要にどう対応するか
個人事業主のときは、急にお金が必要になったら事業用の口座から回せました。法人成りすると、これができません。会社のお金は会社のものだからです。
では、どう備えるか。基本は個人の側に蓄えを持っておくことです。役員報酬から生活費を引いた残りを、個人の貯蓄として積んでおく。会社設立をしたら、この形に切り替える必要があります。
役員報酬を生活費ギリギリに設定してしまうと、この蓄えができません。税と社会保険料を抑えたい気持ちは分かりますが、個人側に余裕がないと急な出費に対応できなくなります。
逆に、会社側に急な資金需要が生じたときは、代表者が会社に貸す形をとることがあります。これが役員借入金です。役員貸付とは逆向きで、決算書上も問題にはなりません。
ただし、会社に貸したお金を返してもらうタイミングは、会社の資金繰り次第です。個人の蓄えを会社に入れたきり戻ってこない、という状態は避けたいところです。
それから、会社として借りるという選択肢もあります。法人成りをして1期分の決算が終われば、決算書をもとに融資の相談ができます。個人事業主のときより金額の説明はしやすくなります。
いずれにしても、会社設立をしたら「会社の財布」と「個人の財布」の両方に、それぞれ余裕を持たせる設計が必要です。片方に寄せると、もう片方が動かなくなります。
この設計は、役員報酬をいくらに置くかという話とほぼ同じです。だから報酬の額は、税額だけで決めてはいけません。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年8月26日確認)
会社に残したお金は、あとで取り出すと課税される
法人成りの節税の説明では、「会社に利益を残せば法人税率で済む」という言い方がよく出てきます。これは正しいのですが、続きがあります。残したお金を個人が受け取るときには、また課税されるということです。
役員報酬として受け取れば所得税と住民税がかかります。配当として受け取れば配当課税があります。退職金として受け取れば退職所得として課税されます。どの形でも、個人に移す段階で課税は避けられません。
つまり「会社に残せば税率が低い」という話には、そのお金を当面使わないという前提がついています。すぐに個人で使いたいお金を会社に残しても、意味はありません。
この点を理解していないと、会社設立をして利益を残したのに手元が苦しい、という状態になります。数字の上では会社に資産があるのに、自分の生活は楽にならない。
会社に残す意味があるのは、そのお金を事業に使う場合か、将来まとめて受け取る場合です。設備投資、採用、あるいは退職金の原資。使いみちが見えているなら残す価値があります。
退職金として受け取る形は、税負担の面では有利になります。退職所得は他の所得と分けて計算され、控除も大きいからです。ただし、受け取るのは何年も先の話です。
個人事業主のときは、稼いだお金がそのまま自分のものでした。法人成りすると、会社を経由するぶん出口の設計が必要になります。入れるときだけでなく、出すときまで考えるのが法人の運転です。
この感覚をつかむまでに、たいてい1期か2期かかります。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
生活費の受け取り方が変わる
会社設立をすると、生活費の受け取り方が会社員に近くなります。毎月決まった日に、決まった額が役員報酬として入る。個人事業主のときの、入金に合わせて動く感覚とはまったく違います。
しかも、役員報酬からは源泉所得税が引かれます。会社は源泉徴収をして、原則として翌月10日までに納付します。納期の特例を申請すれば年2回にまとめられますが、申請しなければ毎月です。
社会保険料も引かれます。健康保険と厚生年金の本人負担分です。会社負担分は会社が別に払うので、事業から出ていく総額はこの倍近くになります。
結果として、決めた役員報酬の額よりも手元に入る額は少なくなります。月30万円と決めても、手取りは25万円前後になることもあります。ここを見落とすと、生活費が足りなくなります。
個人事業主のときは、確定申告のあとにまとめて納税していました。法人成りすると、毎月少しずつ引かれる形になります。総額が同じでも、キャッシュフローの形が変わるということです。
この変化は、慣れれば楽な面もあります。納税のために資金を取っておく必要が減りますし、生活の予定が立てやすくなります。
ただ、切り替わりの時期はつらくなりがちです。会社設立をした年は、個人事業主としての最後の確定申告と、法人としての源泉納付が重なるからです。
この時期の資金繰りは、事前に見ておいてください。
出典No.2110 事業主がしなければならない源泉徴収 (国税庁/2026年8月26日確認)
役員報酬の額を決めるときの考え方
ここまでの話を踏まえると、役員報酬をいくらに置くかは法人成り後の生活を左右する決定だと分かります。決め方の順番を整理します。
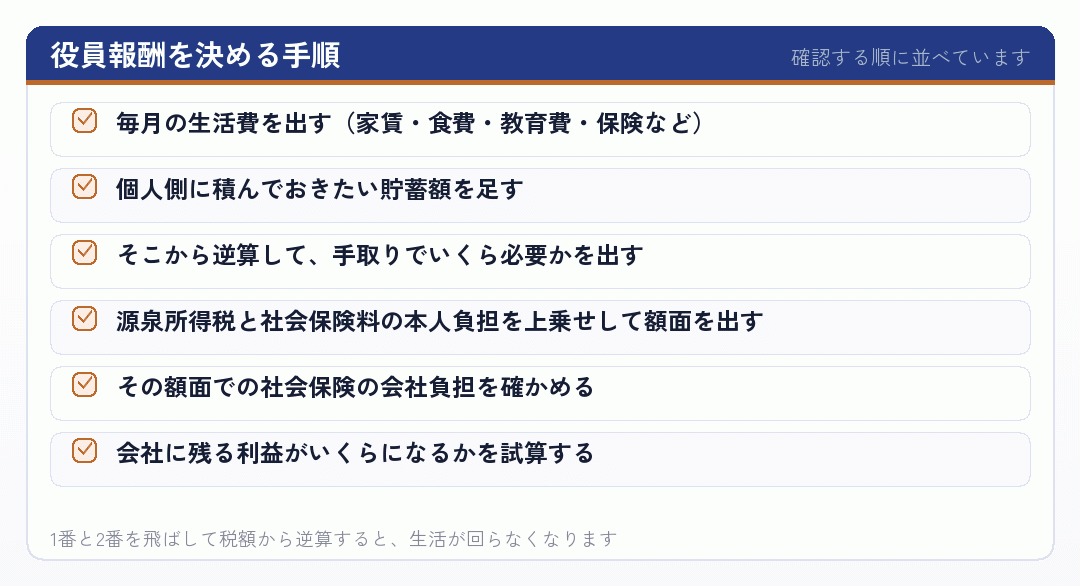
よくある失敗が、税額の最小化から入ることです。法人と個人の税負担の合計が最小になる額を求めて、それを報酬にする。理屈としては正しいのですが、生活が回らなければ意味がありません。
もうひとつの失敗が、個人事業主のときの平均月収をそのまま置くことです。事業の利益と役員報酬は別物です。売上が良かった月の水準で決めると、悪い月に会社の資金が足りなくなります。
会社設立の初年度は、見通しが立ちにくいぶん控えめに置くのが無難です。低く置いておけば、翌期の期首に上げられます。逆に高く置いてしまうと、下げるのは難しくなります。
それから、社会保険料は報酬に連動します。報酬を上げれば保険料も上がり、会社負担も増えます。税額だけを見て報酬を決めると、保険料で相殺されることがあります。
この計算は、法人成りの前にやっておくのが理想です。会社設立をしてから慌てて決めると、たいてい後悔します。
個人事業主として家計を把握している方なら、生活費の数字はすぐ出せるはずです。そこから始めてください。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
最初の1年を乗り切るための備え
会社設立をした最初の1年は、資金繰りがいちばん読みにくくなります。理由をいくつか挙げます。
まず、法人口座が開くまでの期間があります。登記が終わってから審査があるので、数週間かかることも珍しくありません。その間の入金をどう受けるかを考えておく必要があります。
次に、個人事業主としての最後の確定申告があります。法人成りした年の1月から設立日までの所得について、翌年の3月に申告と納税をすることになります。この納税資金は個人側で用意します。
そして、法人側では源泉所得税と社会保険料の納付が毎月始まります。個人事業主のときにはなかった支出が、毎月決まって出ていきます。
さらに、会社設立の実費と、名義変更にかかる費用も重なります。登記、印鑑、証明書、車両の移転登録。合計すると相応の額になります。
これらが最初の数か月に集中するので、会社設立の前に現金を厚めに持っておくのが安全です。個人事業主のうちに、少し余裕を作っておいてください。
それから、役員報酬の初回支給をいつにするかも決めておきます。設立直後に売上が入るとは限らないので、数か月分の報酬を払える資金を資本金に含めておく考え方もあります。
資本金をいくらにするかという話は、消費税の判定だけでなく、この運転資金の観点からも決まります。
最初の1年を越えれば、流れができます。そこまでの資金を先に用意しておくのが、法人成りを落ち着いて進めるコツです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|財布が分かれる感覚を、先に持っておく
会社設立で変わることのうち、日々いちばん効いてくるのが財布の分かれ方です。会社のお金は会社のもの、自分が受け取れるのは決めた役員報酬だけ。
役員報酬は期の途中で変えられず、会社のお金を個人が使えば役員貸付になります。会社に残した利益も、個人に移すときには課税されます。
- 報酬は固定事業年度開始から3か月以内に決めて、1年動かさない
- 会社の金は使えない使えば役員貸付。利息の問題が出て、決算書にも残る
- 残しても非課税ではない個人に移す段階で必ず課税される
- 生活費は毎月一定源泉所得税と社会保険料が引かれる。手取りは額面より少ない
この感覚を先に持っておくと、法人成り後の戸惑いがかなり減ります。逆に、個人事業主のときの感覚のまま会社設立をすると、最初の数か月で必ずつまずきます。
対策はシンプルです。口座とカードを分ける。役員報酬を生活費から逆算して決める。最初の1年ぶんの現金を厚めに持っておく。この3つで、ほとんどの問題は防げます。
会社設立を考えている個人事業主の方は、この記事の内容を想像してみてください。想像できるなら、法人成りしても落ち着いて回せます。
出典会社設立でかかる維持費や年間費用は? (マネーフォワード/2026年8月26日確認)
毎月いくら必要か、まず書き出してみてください
会社設立をしたら、役員報酬として決めた額しか受け取れません。だから、毎月いくら必要かを先に書き出してください。家賃、食費、教育費、保険、貯蓄。ここが出発点になります。
書き出した額に、源泉所得税と社会保険料の本人負担を上乗せすると、額面の役員報酬が出ます。個人事業主のときの平均月収から決めるより、ずっと確かです。
口座とカードを会社と個人で分けるのは、会社設立の直後にやっておいてください。あとから分けるより、最初から分けるほうがずっと楽です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - SoVa|個人事業主から法人化するメリットとデメリットとは?
メリットとデメリットを対にして整理した記事です。
sovagroup.co.jp - freee|会社設立を考えているならば知っておくべき、個人事業主と法人のメリット・デメリット
会計ソフト事業者による比較。事務の手間の差にも触れています。
www.freee.co.jp - 創業手帳|会社設立のメリット・デメリットは?個人事業主との比較や違いを解説
起業の入口に立つ人向けに、比較の視点を整理しています。
sogyotecho.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 会社設立のミチシルベ|会社の設立と個人事業主の違い|事業形態・注意点・判断基準について解説
事業形態の違いを、判断基準の形にほどいて並べています。
www.soico.jp - 弥生|法人化して後悔する理由とは?後悔しないための対策や融資制度
後悔したという声を集めて、原因ごとに整理しています。
www.yayoi-kk.co.jp - マネーフォワード クラウド会社設立|法人化しないデメリットは?個人事業主のままで得するケースや経費計上について解説
法人化「しない」側の損得を扱っているのが珍しい切り口です。
biz.moneyforward.com - freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com - マネーフォワード クラウド会社設立|法人化したら経営者の給与はどう設定する?支給方法や決め方のポイントを解説
経営者の給与という切り口で、設定の考え方を整理しています。
biz.moneyforward.com - 税理士法人 池上会計|個人事業主が法人化しない理由10選!法人化するべきか確認する方法とは
法人化しない理由を10個に分けて並べています。
ikegami-zeirishi.com - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - お取引時確認(犯罪による収益の移転防止に関する法律)について:三菱UFJ信託銀行
実質的支配者の考え方まで含めて書かれています。
www.tr.mufg.jp - 中島清人税理士事務所|個人事業主が法人化するメリットとデメリットを解説
税理士事務所による、両面を並べた解説です。
nakashima-taxoffice.com