買うか、借りるか、個人のままか|法人成りしたあとの車の持ち方と日々の経費
車の持ち方を決めたい方へ
個人事業主から会社設立をして、これから車をどう持つかを決める方に向けたページです。買うのか、リースにするのか、いまの車を個人のまま使い続けるのか。
どれを選んでも経費にはできます。 違うのは、経費の出方と、手続きの重さです。
そして、ガソリン代や駐車場代といった日々の費用の扱いも、法人成りをすると変わります。順に見ていきます。
持ち方は3つある
個人事業主が会社設立をしたあと、車の持ち方は大きく3つに分かれます。
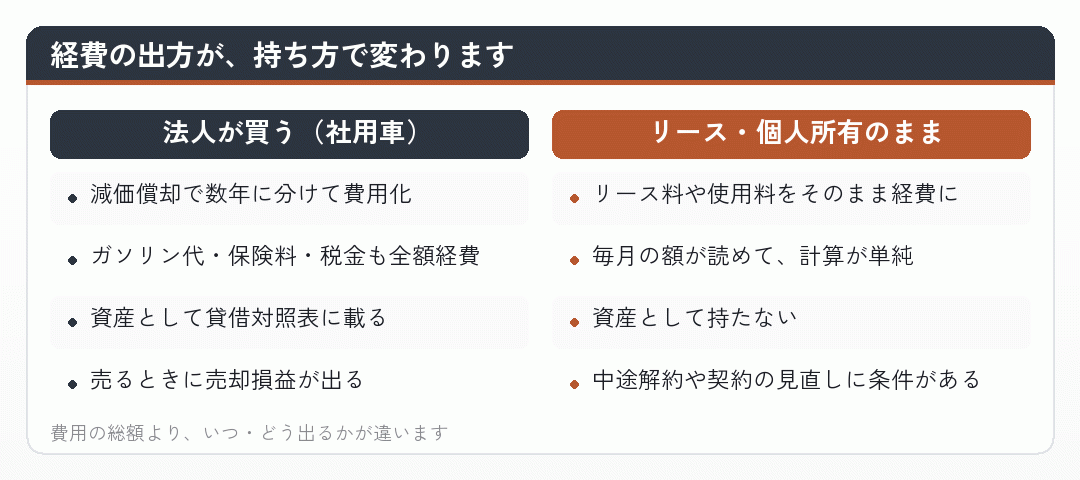
ひとつめが、法人が買う形です。社用車として法人名義で所有し、減価償却で費用化していきます。
ふたつめが、リースです。リース会社から借りて、毎月のリース料を経費にします。
みっつめが、個人が持ったまま法人が使う形です。使用料を払うか、業務で使った分を実費で精算します。
個人事業主のときは、この区別を意識する必要がありませんでした。自分の車を仕事に使い、按分するだけだったからです。
法人成りをすると、法人と個人が別人格になるので、誰が持っているかがそのまま経費の出方に効いてきます。
だから、会社設立の段階でどの形にするかを決めることになります。あとから変えることもできますが、手続きが二度手間になります。
個人事業主として1台の車を仕事にも私用にも使ってきた方なら、法人成りのあとも同じ使い方を続けるかどうかから考えることになります。
それぞれの中身を見ていきます。
出典社用車を減価償却するには?耐用年数や計算方法、中古車の場合も解説 | クラウド会計ソフト マネーフォワード (株式会社マネーフォワード/2026年9月2日確認)
法人が買う——資産として持つ
会社設立をした法人が車を買う場合、その車は法人の資産になります。個人事業主のときの車両運搬具とは、置かれる場所が違います。
買った金額をそのまま経費にすることはできません。耐用年数にわたって、減価償却費として少しずつ費用化していきます。
普通自動車の法定耐用年数は6年、軽自動車は4年です。中古で買えば、簡便法で計算した年数になります。
だから、300万円の車を買っても、その年の経費は300万円ではありません。新車なら6年に分けて計上することになります。
一方で、お金は買ったときに全額出ていきます。経費の計上と現金の支出がずれるということです。
会社設立の直後は資金が薄いので、このずれが効いてきます。手元の現金が減るのに、その期の利益はあまり圧縮されない。
ローンで買えば支出は分散しますが、経費になるのは減価償却費と利息だけです。元本の返済は経費になりません。
それから、資産として持つと貸借対照表に載ります。融資の審査で見られる資料に、資産として計上されるということです。
個人事業主のときは車を売っても譲渡所得として別に計算していました。会社設立をすると、売却損益が法人の利益に直接乗ります。
売るときには、帳簿価額との差が売却損益になります。長く持つほど、出口の計算も単純になります。
出典社用車を減価償却するには?耐用年数や計算方法、中古車の場合も解説 | クラウド会計ソフト マネーフォワード (株式会社マネーフォワード/2026年9月2日確認)
リース——毎月の額が読める
リースは、リース会社が所有する車を借りて使う形です。会社設立をしたばかりの法人でも選べる方法です。
毎月のリース料を経費にします。減価償却の計算が要らないので、記帳が単純になります。
リース料には車両の代金だけでなく、自動車税や自賠責保険料、車検代などが含まれていることがあります。含まれる範囲は契約によります。
含まれていれば、それらを個別に計上する必要がなくなります。毎年の費用が読めるので、資金計画も立てやすい。
会社設立の直後で、まとまった資金を出したくない場合には向いています。頭金なしで始められる契約もあります。
ただし、リース契約には審査があります。設立したばかりの法人には決算書がないので、代表者の個人保証を求められるのが通例です。
それから、中途解約に条件があります。残りの期間のリース料をまとめて払うことになる契約が多く、途中でやめにくい。
走行距離の制限がある契約もあります。仕事で長距離を走るなら、超過の精算が発生しないかを確かめてください。
個人事業主のときにリースを使っていた方は、会社設立に伴って契約を法人名義に切り替えられるかをリース会社に確かめてください。
総額で見れば、買うよりリースのほうが高くつくのが通常です。その差を、資金の平準化と手間の軽さと引き換えにしていると考えてください。
出典車両運搬具とは~仕訳、適用範囲、減価償却について解説~ (フリーウェイジャパン/2026年9月2日確認)
個人のまま——実費を精算する
個人事業主のときから乗っている車をそのまま使い、業務で使った分を法人が負担する形もあります。会社設立をしても名義を動かさない選び方です。
方法は2つあります。ひとつは、法人が個人に使用料を払う形。もうひとつは、走行距離に応じて実費を精算する形です。
使用料の場合、月額いくらと決めて毎月払います。金額の根拠として、その車にかかる年間の費用を按分した額や、近隣のリース料の相場を使います。
実費精算の場合、1キロメートルあたりいくらと決めて、業務で走った距離に応じて払います。旅費規程を作って、その中で単価を定めるのが一般的です。
どちらにしても、書面が要ります。法人と個人の間の取引なので、契約書や規程がないと支出の理由を説明できません。
この形のよいところは、手続きが軽いことです。移転登録も、リース契約の審査も要りません。
ローンが残っている車では、この形しか選べないこともあります。所有権が信販会社にあるうちは名義を動かせないからです。
一方で、法人の経費になるのは払った使用料や実費だけです。車両本体の減価償却費を法人の経費にすることはできません。
個人事業主のときとほぼ同じ状態を保ちながら、法人の経費だけを立てる形とも言えます。
だから、車の費用のうち法人に寄せられる額は小さくなります。会社設立の直後に手続きを増やしたくない、という段階向けの形です。
出典自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ – 長岡会計事務所 (長岡会計事務所/2026年9月2日確認)
ガソリン代と駐車場代は、どうなるか
日々かかる費用についても整理します。個人事業主のときの按分が使えなくなるので、会社設立を境に扱いが変わります。
車が法人名義なら、ガソリン代も駐車場代も洗車代も、原則として全額が法人の経費です。按分の計算は要りません。
法人カードで払うようにしておけば、明細がそのまま記録になります。会計ソフトと連携させれば、記帳も自動化できます。
車が個人名義の場合は、少し複雑です。法人が使用料を払う形なら、ガソリン代は使用料に含めるのか別に精算するのかを決めておきます。
実費精算の形なら、1キロメートルあたりの単価にガソリン代を織り込むのが一般的です。別々に精算すると、二重に払うことになりかねません。
駐車場については、契約の名義を確かめてください。法人名義の駐車場なら法人の経費、個人名義なら使用料の中で処理するか、契約を切り替えることになります。
個人事業主のときは、これらをまとめて7割といった割合で按分していたはずです。法人成りをすると、契約と支払いの経路をそろえる形に変わります。
高速道路の通行料や出張先での駐車場代は、業務で使ったことが明らかなので、実費精算しやすい部分です。領収書を残してください。
個人事業主のときの領収書と、法人成り後の領収書が混ざらないようにも気をつけてください。
会社設立の直後に、どの費用をどう処理するかを決めて、それを続けてください。年度の途中で扱いを変えると、説明が難しくなります。
出典法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
自動車保険の切り替え
会社設立をして車を法人名義にする場合、自動車保険も切り替えます。個人事業主のときの契約をそのまま使うことはできません。
契約者と被保険者を法人に変えることになります。ここで気をつけたいのが、等級の扱いです。
個人事業主として長年無事故で等級を上げてきた場合、その等級を法人の契約に引き継げるかどうかは保険会社によります。
引き継げなければ、新規契約として6等級から始まることになり、保険料が大きく上がります。年間で数万円から十数万円の差が出ることもあります。
だから、名義を変える前に保険会社へ確かめてください。会社設立の前に電話1本で分かる話です。
引き継げない場合、それだけで法人名義にする判断が変わることもあります。個人名義のまま法人に貸す形を選ぶ理由になります。
それから、車を業務に使うなら、用途や使用目的の申告も変わります。日常・レジャー使用から業務使用に変えると、保険料が上がることがあります。
個人事業主のときに業務使用で契約していたなら、そこは変わりません。逆に、日常使用のまま業務に使っていたなら、この機会に直してください。
会社設立をした直後は保険の切り替えが後回しになりがちですが、ここは早めに済ませてください。
事故のときに用途が違うと、支払いで揉めることがあります。
出典法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
複数台ある場合と、家族が使う場合
個人事業主のときから車が複数ある場合、会社設立をしても全部を同じ扱いにする必要はありません。
業務に使う車は法人名義にして、家族が使う車は個人のまま残す。これが素直な形です。
全部を法人名義にすると、私的利用の論点がその台数分だけ出てきます。家族が日常的に使う車を法人が持っていると、経済的な利益として指摘されやすい。
だから、業務での使用実態がある車だけを法人に寄せてください。
家族が法人の役員や従業員で、その人も業務で車を使うなら、法人名義にする理由があります。ただし、その実態を示せることが前提です。
運行記録をつけるのが、いちばん確実です。日付、行き先、目的、走行距離。これがあれば、業務での使用を説明できます。
会社設立の直後から記録を始めておくと、あとで慌てません。手書きでもアプリでも構いません。
個人事業主のときは、按分の根拠として運行記録を求められる場面がありました。法人成りをすると、私的利用がないことの根拠として使うことになります。
会社設立を機に記録の習慣をつけておくと、私的利用の指摘を受けたときに説明できます。
記録の目的が変わるだけで、やることは同じです。
出典社長が社用車を私的利用しても問題ない?リスクと注意点を解説 (SoVa/2026年9月2日確認)
持ち方を決める順番
最後に、会社設立のときの決め方の順番を整理します。
まず、いま乗っている車にローンが残っているかを確かめます。残っていれば、名義を動かせないので個人のまま使う形になります。
次に、自動車保険の等級が法人に引き継げるかを保険会社に聞きます。引き継げないなら、その差額も判断に入れます。
そのうえで、いまの車を使い続けるのか、買い替えるのかを決めます。買い替えるなら、法人として新しく買うのがいちばん単純です。
買うかリースかは、資金の状況で決まります。手元に余裕があるなら買う、資金を平準化したいならリース。
会社設立の直後は資金が薄いので、リースを選ぶ会社も多くあります。ただし審査があり、代表者の個人保証を求められるのが通例です。
そして、どの形でも私的利用の扱いを決めます。使用料を受け取るのか、車両管理規程で私的利用を禁じるのか。
この順番で絞り込めば、選択肢はだいたい1つか2つに収まります。
会社設立の準備をしている段階で、この順番に沿って自分の状況を書き出してみてください。
個人事業主のときに漠然と按分していた部分が、法人成りをすると1つずつ決める形になる。面倒ですが、決めてしまえばあとは同じ処理の繰り返しです。
出典車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | 東京・新宿から全国へBIZARQ会計事務所 (BIZARQ会計事務所/2026年9月2日確認)
まとめ|形を決めて、書面をそろえる
個人事業主から法人成りをしたあとの車の持ち方は、法人が買う、リースにする、個人のまま使う、の3つに分かれます。会社設立のときに、どれにするかを決めてください。
- 法人が買う減価償却で費用化。ガソリン代も保険料も全額経費。資金が先に出ます
- リース毎月の額が読めて記帳が単純。中途解約と走行距離の条件を確かめます
- 個人のまま手続きが軽い。ローンが残っている車ではこの形。経費にできる額は小さい
- 日々の費用按分は使えません。契約の名義と支払いの経路をそろえます
自動車保険の等級が法人に引き継げるかは、名義を変える前に確かめてください。引き継げないと保険料が大きく上がります。
車が複数あるなら、業務で使う車だけを法人に寄せてください。全部を法人名義にすると、私的利用の論点が台数分だけ出てきます。
どの形を選んでも、契約書や規程を作り、実態を伴わせることが前提です。名義と使い方が食い違っていると、説明できません。
そして、会社設立の直後に決めたら、その扱いを続けてください。個人事業主のときのように年ごとに按分の割合を変える、という運用はできません。
ここに書いた内容は2026年9月時点の一般的な整理です。保険や契約の条件は会社によって異なります。個別の判断は、税理士や保険会社にご確認ください。
出典よくある節税策~社用車~ | 仲田公認会計士・税理士事務所 (仲田公認会計士・税理士事務所/2026年9月2日確認)
ローンの残りと、保険の等級を確かめてください
ローンが残っていれば名義は動かせないので、個人のまま使う形になります。ここで選択肢が絞られます。
自動車保険の等級が法人に引き継げるかは、保険会社に電話1本で分かります。引き継げないと保険料が大きく上がるので、名義を変える前に確かめてください。
どの形でも、契約書や規程を作って実態を伴わせることが前提です。私的利用の扱いをどうするかも含めて、設計に迷う部分は税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - 【確定申告書等作成コーナー】-耐用年数(車両・運搬具/工具)
車両運搬具の耐用年数を、国税庁が一覧で示しています。
www.keisan.nta.go.jp - 自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ - 長岡会計事務所
自家用車を事業に使う場合のルールを、法人化の話とつなげています。
nagaoka-tax.jp - 法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 - 小谷野税理士法人
社用車を私的に使う場合の扱いと、税務上のリスクを扱っています。
koyano-cpa.gr.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - 社長が社用車を私的利用しても問題ない?リスクと注意点を解説
私的利用のリスクという論点に絞った記事です。
sovagroup.co.jp - 法人契約で中古車購入するメリット・減価償却ガイド | トヨタモビリティ東京
販売する側から見た、法人での中古車購入の解説です。
www.toyota-mobi-tokyo.co.jp - ベンチャーサポート|法人化すれば節税できる?具体的な節税の方法・対策を税理士が解説
法人化でとれる節税の手を、具体的に並べています。
vs-group.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - マネーフォワード クラウド会社設立|法人化しないデメリットは?個人事業主のままで得するケースや経費計上について解説
法人化「しない」側の損得を扱っているのが珍しい切り口です。
biz.moneyforward.com - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com