借入は法人成りで引き継げない|個人事業主のローンをどう処理するか
借入が残ったまま会社設立をする方へ
個人事業主として日本政策金融公庫や銀行から借入があり、これから会社設立をしようとしている方に向けたページです。その借金がどうなるのかを確かめたい、という場面のためのものです。
自動では引き継がれません。 借入の契約は個人と金融機関の間のものなので、法人成りをしても法人の借入にはなりません。
処理の方法は2つあります。どちらも金融機関の承諾が前提です。無断で進めるとどうなるかも含めて、順に見ていきます。
借りたのは個人事業主で、会社ではない
最初に理屈を押さえます。借入の契約は、個人事業主であるその人と金融機関の間で結ばれています。
会社設立をして法人を作っても、法人はその契約の当事者ではありません。だから、法人成りをしただけで借金が会社のものになることはない。
これは資産の引継ぎと同じ構図です。個人事業主の資産が自動で法人のものにならないのと同様に、負債も自動では移りません。
ところが実務では、事業そのものを法人に移します。売上も経費も法人のものになる一方で、借入の返済だけが個人に残る。
この状態でも成り立ちはします。個人が役員報酬から返済していく形です。ただ、返済の原資が役員報酬になるので、手取りから返すことになります。
個人事業主のときは、事業の利益から返していました。返済に充てるお金の性質が変わるということです。
しかも、事業に使った借入の利息を法人の経費にできません。契約が個人のものだからです。
だから、多くの場合は法人に移すことを検討します。その方法が債務引受です。
相談の場では、法人成りをする理由と、法人としての事業計画を聞かれます。売上の見通しと返済の原資をどう考えているかを、言葉にしておいてください。
会社設立の日程を決める前に、金融機関へ相談してください。相談の結果しだいで、登記の時期が変わることもあります。
出典法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人 (スペラビ税理士法人/2026年9月2日確認)
債務引受には2つの形がある
借入を法人に移す方法が債務引受です。ここには2つの形があります。
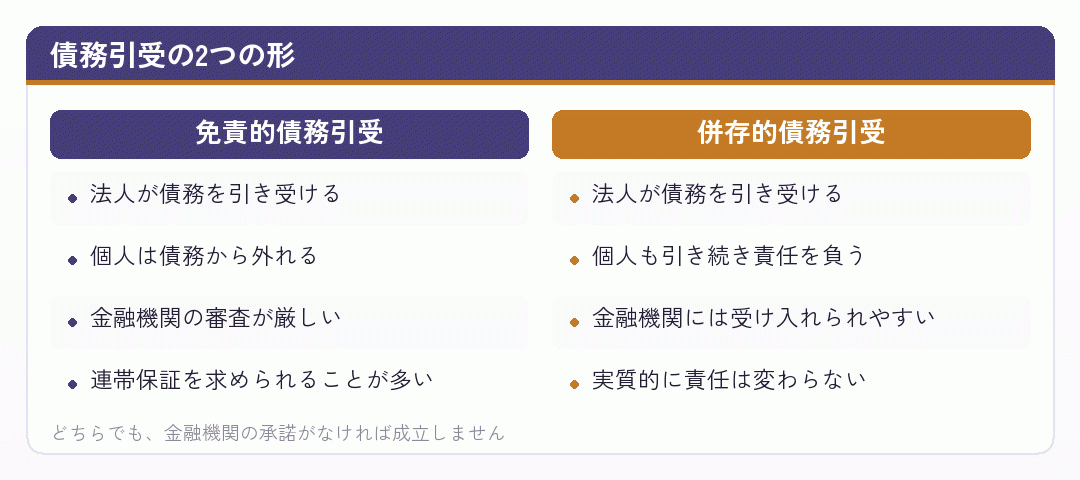
ひとつが免責的債務引受です。法人が債務を引き受け、個人は債務から外れます。返済の義務が完全に法人に移る形です。
もうひとつが併存的債務引受です。法人が債務を引き受けつつ、個人も引き続き債務を負います。2人で並んで責任を負う形になります。
金融機関から見ると、免責的債務引受は債務者が個人から法人に入れ替わることを意味します。回収の相手が変わるので、審査が厳しくなります。
設立したばかりの法人には決算書がありません。返済能力を示す材料が乏しいので、そのまま認められるとは限りません。
だから、実務では併存的債務引受になることが多くあります。あるいは、免責的債務引受を認める代わりに、代表者個人が連帯保証人になる形です。
結局のところ、個人の責任は残ることが多い。ここは会社設立をすれば有限責任になる、という一般論が当てはまらない場面です。
追加の担保を求められることもあります。金融機関としては、債務者が実績のない法人に変わるぶん、保全を厚くしたいからです。
会社設立の資本金をいくらにしたか、事業計画がどうかも見られます。
こちらから形を指定できる話ではありません。金融機関が示した条件を受けるかどうか、という交渉になります。
どちらの形になるかは、金融機関との交渉で決まります。
出典法人成り時の債務引受方法2つと知っておきたい注意点を解説 (H&T税理士法人/2026年9月2日確認)
完済して借り直すという道
債務引受を使わない方法もあります。個人の借入を完済して、法人として新しく借りる形です。
手続きは単純です。債務引受のような契約の組み替えが要らないので、話が早い。
問題は資金です。完済するには、残高分のお金が必要になります。手元にそれだけの余裕があるかどうか。
法人として先に借りて、そのお金で個人の借入を返すという順番も考えられます。ただ、設立したばかりの法人が融資を受けられるかは別の問題です。
それから、繰上返済の手数料がかかることがあります。契約によっては、期限前に返すと違約金の対象になります。
一方で、この形なら金利や返済期間を組み直せます。個人事業主のときより有利な条件で借りられるなら、その差も判断に入ります。
逆に、低い金利で借りていた場合は、借り直すと不利になることがあります。いまの契約の条件を確かめてから決めてください。
日本政策金融公庫から借りている場合は、公庫に相談してください。法人成りに伴う処理について、扱いを教えてもらえます。
会社設立をしてから完済の資金を用意しようとすると、時期が後ろにずれます。
借り直す場合、法人としての融資審査を受けることになります。設立したばかりの法人でも、個人事業主のときの確定申告書があれば材料になります。
いずれにしても、会社設立の前に相談するのが順番です。
出典日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所 (税理士法人入江会計事務所/2026年9月2日確認)
無断で進めるとどうなるか
相談せずに法人成りを進めた場合の話をしておきます。
借入の契約書には、たいてい報告義務や届出義務が書かれています。事業の形態が変わることを伝えないのは、その義務に反する可能性があります。
そして、期限の利益の喪失という条項があります。一定の事由に当たると、残債を一括で返すよう求められるというものです。
事業を法人に移して個人の事業をやめたのに、それを伝えていない。この状態が該当すると判断されれば、一括返済を求められることがあります。
実際にそこまで至るかは金融機関の判断ですが、可能性がある以上、黙って進めるのは危ない。
それから、返済が止まれば信用情報に記録が残ります。将来、法人として融資を受けるときにも影響します。
金融機関との関係は、長く続くものです。会社設立をしたあとも運転資金や設備資金で世話になる相手なので、最初につまずかないでください。
むしろ、法人成りをすると決めた段階で相談に行くほうが印象がよい。事業が成長しているという話として受け取られます。
会社設立は前向きな出来事です。伝え方を間違えなければ、関係が悪くなる話ではありません。
金融機関の担当者は、こうした相談を日常的に受けています。特別な話ではないので、身構える必要はありません。
個人事業主として真面目に返してきた実績は、法人成りのあとも評価されます。それを台無しにしないでください。
出典法人成り時の債務引受を徹底解説!金融機関交渉から税務上の注意点まで|新宿の税理士 荒川会計事務所 (荒川会計事務所/2026年9月2日確認)
移さない場合の処理
債務引受も借り直しもせず、個人の借入として残す選択もあります。
金額が小さい場合や、返済期間が残りわずかな場合は、この形が現実的です。手続きの手間をかける意味が薄いからです。
この場合、返済は個人が続けます。原資は役員報酬になるので、手取りから返すことになります。
借入の利息も、個人の側の話です。法人の経費にはできません。事業に使った借入でも、契約が個人のものだからです。
ただし、その借入で買った資産を法人に売却した場合は、売却代金が個人に入ります。それを返済に充てるという流れは自然です。
たとえば、個人事業主のときにローンで買った機材を法人に売り、その代金で残債を返す。これなら筋が通ります。
そのうえで、役員報酬の額を決めるときに返済額を考慮してください。手取りから返済分が出ていくので、生活費だけを見て決めると足りなくなります。
会社設立の直後は、この読み違いが起きやすい。役員報酬は事業年度の途中で変えられないので、最初に慎重に決めてください。
会社設立をしたことは、いずれ決算書や登記からも分かります。先に伝えておくほうが自然です。
返済用の口座も、個人事業主のときのまま残すことになります。法人口座に資金を集めたあとで、そちらへ資金を移す形が必要です。
残す場合も、金融機関への報告は必要です。事業の形が変わったことは伝えてください。
出典借金のある個人事業主が法人化するには?債務引受の流れや仕訳を解説 | マネーフォワード クラウド会社設立 (株式会社マネーフォワード/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
債務引受をしたときの会計処理
債務引受が認められた場合の会計処理を見ておきます。
法人が借入金を引き受けるので、法人の帳簿に借入金が計上されます。負債が増えるということです。
問題は、それに見合う資産があるかどうかです。借入だけを引き受けると、法人は理由なく債務を負ったことになります。
だから、その借入で取得した資産も一緒に法人へ移すのが自然な形です。資産と負債をセットで引き継ぐ。
資産の価額と借入の残高が近ければ、話は単純です。資産を売った代金と債務引受の額が相殺される形になります。
ずれる場合は、その差額をどう処理するかを決めます。個人が法人に払う、法人が個人に払う、あるいは役員借入金や役員貸付金として残す。
この処理を誤ると、贈与とみなされたり、役員に対する経済的な利益と判断されたりすることがあります。
金額が大きいほど影響も大きいので、税理士に確かめてください。会社設立の直後に、この論点だけは自己判断しないほうがよい。
会社設立の第1期からこの経費が立つかどうかで、初年度の利益も変わります。
なお、引き継いだ借入の元本の返済は経費になりません。経費になるのは利息だけです。返済額をそのまま費用と考えると、資金繰りの見通しを誤ります。
それから、引き継いだあとの利息は法人の経費になります。ここが移すことの実利のひとつです。
出典個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
会社設立の前に、何を確かめるか
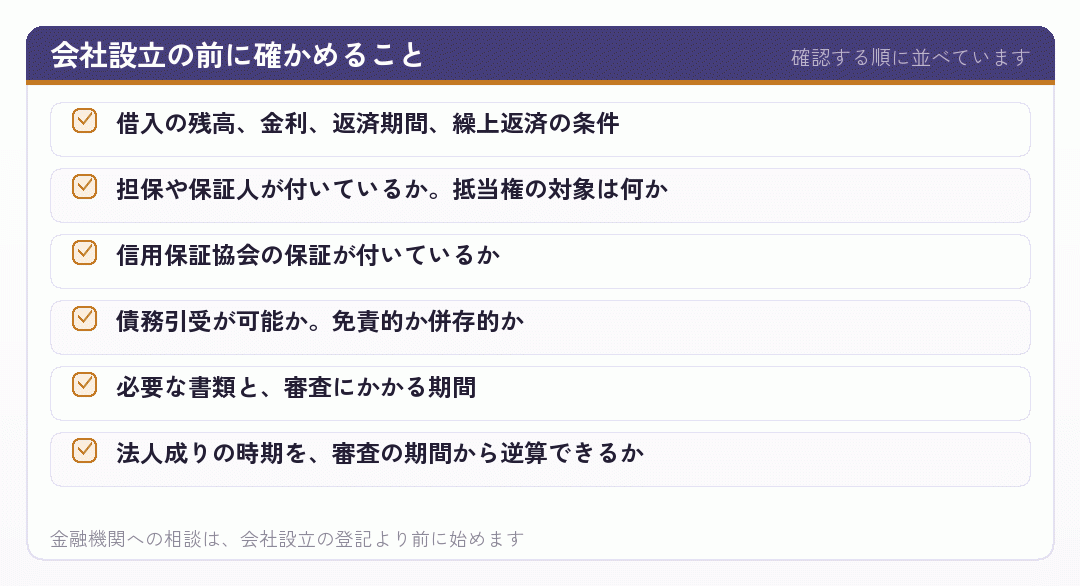
実際に動く前に確かめることを並べます。
まず、借入の契約書を出してきてください。残高、金利、返済期間、そして繰上返済の条件。これが判断の材料になります。
担保や保証人が付いているかも確かめます。不動産に抵当権が設定されていれば、その物件を法人に移すときにも承諾が要ります。
信用保証協会の保証が付いている場合は、保証協会の承諾も必要になります。窓口は金融機関ですが、判断する主体が増えます。
そのうえで、金融機関に電話をしてください。法人成りを考えているが、この借入はどう扱えばよいか。これだけ聞けば話が進みます。
日本政策金融公庫から借りているなら、公庫の支店に相談します。法人成りの事例は多いので、扱いを教えてもらえます。
そこで債務引受が可能かどうか、必要な書類は何か、審査にどれくらいかかるかを聞いておきます。
複数の金融機関から借りている場合は、それぞれについて同じ確認をします。1行だけ承諾が得られない、という事態もあり得ます。
この6つが埋まれば、日程を組めます。
出典【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
個人事業主のときの実績は、無駄にならない
暗い話が続いたので、明るい面も書いておきます。
会社設立をしたばかりの法人には決算書がありません。ただ、個人事業主としての実績はあります。
金融機関は、個人事業主のときの確定申告書を事業実績として見てくれます。何年も黒字で申告してきたなら、それが評価の材料になる。
だから、法人成りをしたからといって融資の面でゼロに戻るわけではありません。まったくの新設法人とは扱いが違います。
返済の実績も同じです。個人事業主として遅れずに返してきたなら、その信用は引き継がれます。
むしろ、法人になることで信用が上がる面もあります。決算書が整い、事業の内容が説明しやすくなるからです。
だから、借入があることを理由に会社設立をためらう必要はありません。相談すれば、たいていは道があります。
問題になるのは、相談せずに進めた場合と、そもそも返済が滞っている場合です。
会社設立の相談に行くときは、直近3期分の確定申告書を持っていくと話が早く進みます。
あわせて、法人としての事業計画書があるとなおよい。売上の見通しと、役員報酬をいくらに置くかまで書いておけば、返済能力の説明になります。
個人事業主として積み上げてきたものを、法人成りで生かしてください。
出典個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 起業融資、資金繰り、資金調達なら【資金調達ノート】 (資金調達ノート/2026年9月2日確認)
まとめ|相談してから、登記する
個人事業主として借りたお金は、会社設立をしても自動では法人の借入になりません。契約の当事者が個人だからです。
- 債務引受法人が債務を引き受けます。免責的と併存的の2つがあり、金融機関の承諾が要ります
- 完済して借り直す手続きは単純ですが、資金が要ります。繰上返済の手数料にも注意
- 個人に残す返済は役員報酬から。利息は法人の経費にできません
- 無断で進める期限の利益の喪失に当たり、一括返済を求められる可能性があります
免責的債務引受が認められても、代表者個人が連帯保証人になることが多くあります。会社設立をすれば責任がなくなる、という話ではありません。
債務引受をする場合は、その借入で取得した資産も一緒に移すのが自然です。差額の処理を誤ると、税務上の論点が出てきます。
そして、個人事業主としての確定申告書と返済の実績は、法人成りのあとも評価されます。ゼロから始まるわけではありません。
順番としては、金融機関への相談が先で、会社設立の登記が後です。逆にすると、選べる道が狭まります。
ここに書いた内容は2026年9月時点の一般的な整理です。扱いは金融機関と契約の内容によって変わります。実際の処理は、金融機関と税理士にご確認ください。
出典個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
借入の契約書を、いま出してきてください
残高、金利、返済期間、繰上返済の条件、担保と保証人。この5つが分かれば、どの道を選べるかが見えてきます。
そのうえで、金融機関に電話をしてください。法人成りを考えているがこの借入はどうすればよいか。これだけで話は進みます。相談は会社設立の登記より前です。
個人事業主としての確定申告書と返済の実績は、法人成りのあとも評価されます。無断で進めて信用を落とさないでください。処理に迷う部分は、税理士にもご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りの場面で使える公庫の制度を並べて説明しています。
koyano-cpa.gr.jp - 個人事業主のときの事業用の個人名義口座は法人成りしたときどうすべきか|澤田匡央税理士事務所
法人成りしたあと、個人名義の事業用口座をどうするかを扱っています。
sawada-cpta.com - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 【2026年最新版】小規模事業者持続化補助金とは?概要や最新動向などを解説 - 創業手帳【公式】
制度の概要と、最近の変更点をまとめています。
sogyotecho.jp - 法人成り時の債務引受と金融機関交渉|荒川会計事務所
金融機関との交渉という実務面に踏み込んだ解説です。
a-zeim.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 【2026年版】税理士の顧問料・報酬相場はいくら?個人・法人の料金目安一覧と失敗しない選び方|リーパル会計事務所
個人事業主と法人の料金目安を並べて比べています。
leapal.jp - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - 法人成り時の債務引受方法2つと知っておきたい注意点を解説
免責的債務引受と併存的債務引受の違いを扱っています。
www.ht-tax.or.jp - 個人事業主から法人化したとき、やるべきこと(契約書編)|みやはら総合法務事務所
契約書の切り替えに絞って、やることを並べています。
note.com