年収の目安を超えても会社設立しない人、届かなくても法人成りする人|個人事業主の判断
目安どおりに動けない事情がある方へ
課税所得は目安を超えているのに、どうしても会社設立に踏み切れない。あるいは目安には届いていないのに、法人成りしないと事業が進まない。そういう板挟みにいる個人事業主の方に向けたページです。
目安の数字は税の話です。事業には税以外の事情がいくらでもあります。 この記事では、その外側にある理由を4つに整理します。
自分の判断が「目安から外れている」と感じている方に、それが変なことではないと確かめてもらうための記事でもあります。
目安の外側で判断が動く理由は4つに分けられる
課税所得の帯だけで会社設立の判断が決まるなら、話は簡単です。しかし実際には、目安を超えていても個人事業主のまま続ける人がいて、届いていなくても法人成りする人がいます。
その理由を集めていくと、大きく4つに分かれます。取引の事情、採用の事情、許認可の事情、そして生活設計の事情。どれも税の計算には出てこないものです。
この4つは、税の目安を上書きすることがあります。取引先が法人としか契約しないなら、課税所得が300万円でも会社設立をするしかありません。逆に、あと2年で事業をたたむ予定なら、900万円あっても法人成りしない判断が合理的です。
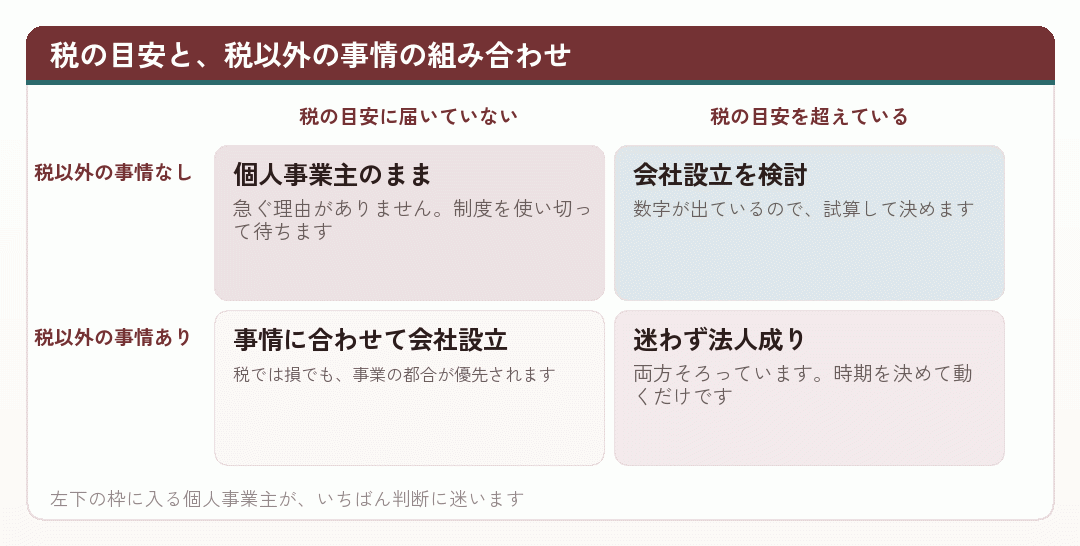
この図の左下——税では損でも事情で会社設立をする——という枠に入る人は、決して少なくありません。そしてこの枠にいる人ほど、「目安に届いていないのに法人化していいのか」と迷います。
結論から言えば、問題ありません。会社設立は税のためだけの手段ではないからです。以下、4つの事情をひとつずつ見ていきます。
なお、複数の事情が重なることもよくあります。その場合は、期日のあるものから優先してください。
出典税理士に関する情報 (国税庁/2026年8月25日確認)
理由1|取引の事情——法人でないと契約できない
いちばん多いのがこれです。取引先の社内規程で個人事業主とは契約しないと決まっている、元請けの与信管理が厳しくなった、公共の入札に参加したい。どれも自分の課税所得とは関係なく発生します。
この場合、会社設立をするかどうかではなく、いつまでにするかが問題になります。相手の期日から逆算して、登記と法人口座の開設に2か月程度を見込んでください。
注意したいのは、相手が本当に法人格を求めているのかを確かめることです。与信や体制の問題であれば、個人事業主のままでも賠償責任保険への加入や体制の説明で解決することがあります。会社設立をしてから「そこまでは求めていなかった」と分かるのは、いちばんもったいない結末です。
それでも法人化が必要なら、税の損得はあとから調整します。役員報酬の置き方次第で、負担の増え方はかなり変わります。先に会社設立をして、あとから設計を整えるという順番でかまいません。
インボイスの登録番号が個人と法人で別になることも、この場面では効いてきます。取引先の経理に早めに伝えておかないと、請求のたびに確認が入ることになります。
- 確かめること
- いつまでに法人であればよいか。法人格だけでよいか
- 逆算の起点
- 法人口座の開設。ここから2か月以上を見ます
- あとから整えるもの
- 役員報酬、記帳の体制、個人側の廃業手続き
取引の事情で動く場合、税の試算を後回しにすることに抵抗を感じる個人事業主の方もいます。ただ、会社設立の日程が動かせない以上、順番はこうならざるを得ません。試算は登記のあとでもできますし、役員報酬を決めるまでに間に合えば十分です。
なお、取引先の要請で会社設立をした個人事業主でも、結果として法人成りしてよかったと感じる人は多くいます。信用が上がって取引の幅が広がる、という副次的な効果があるからです。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月25日確認)
理由2|採用の事情——人を雇いたい
人を雇いたい個人事業主にとって、会社設立は採用の道具にもなります。求人を出したとき、法人と個人事業主とでは応募の集まり方が違うという声はよく聞きます。
理由のひとつは社会保険です。法人はすべて厚生年金保険・健康保険の適用事業所になりますが、個人事業主の事業所は業種と人数によって扱いが分かれます。求職者から見ると、社会保険に入れるかどうかは大きな差です。
もうひとつは、事業の継続性の見え方です。法人は登記されていて、代表者に何かあっても事業が続く形になっています。長く働くことを考える求職者にとって、この差は小さくありません。
採用のために会社設立をする場合、課税所得の帯は判断材料になりません。人を雇えば人件費が増えるので、むしろ課税所得は下がります。それでも法人成りする理由が採用にある、ということです。
ただし、人を雇うと社会保険の手続きが毎回発生します。資格取得届、資格喪失届、算定基礎届、年末調整。会社設立をして人を雇うということは、この事務を引き受けるということでもあります。
個人事業主のまま人を雇うこともできますが、常時5人以上になると業種によっては社会保険の適用対象になります。いずれ人を増やす見通しがあるなら、早めに会社設立をして体制を整えるという考え方もあります。
それから、従業員から見たときの安心感という面もあります。個人事業主のもとで働くことに不安を感じる人は一定数いて、それは待遇の問題ではなく仕組みの問題です。会社設立をして雇用の形を整えることが、人が定着する条件になることもあります。
採用を理由に法人成りするときは、人件費が増えたあとの資金繰りを先に見てください。会社設立の費用より、そちらのほうが事業に効いてきます。
出典適用事業所と被保険者 (日本年金機構/2026年8月25日確認)
理由3|許認可の事情——法人でないと取れない・移せない
3つめは許認可です。業種によっては、そもそも法人でないと許可が取れないもの、法人のほうが要件を満たしやすいものがあります。この場合、課税所得の帯とは無関係に会社設立が必要になります。
逆に、すでに個人事業主として許認可を持っている場合は、法人成りのときに承継の問題が出てきます。個人の許可が法人に自動で移ることはありません。承継の制度がある業種もあれば、新規に取り直しになる業種もあります。
建設業、飲食業、古物商、産業廃棄物、運送業、人材派遣、宅地建物取引業。どれも扱いが違うので、会社設立の前に所管の窓口へ相談してください。 順番を間違えると、無許可の期間が生じる恐れがあります。
とくに気をつけたいのが、個人事業主の廃業届を先に出してしまうことです。許可の承継手続きが済む前に廃業してしまうと、許可が失効することがあります。税務署への届出と許認可の手続きは、別の時計で動いていると考えてください。
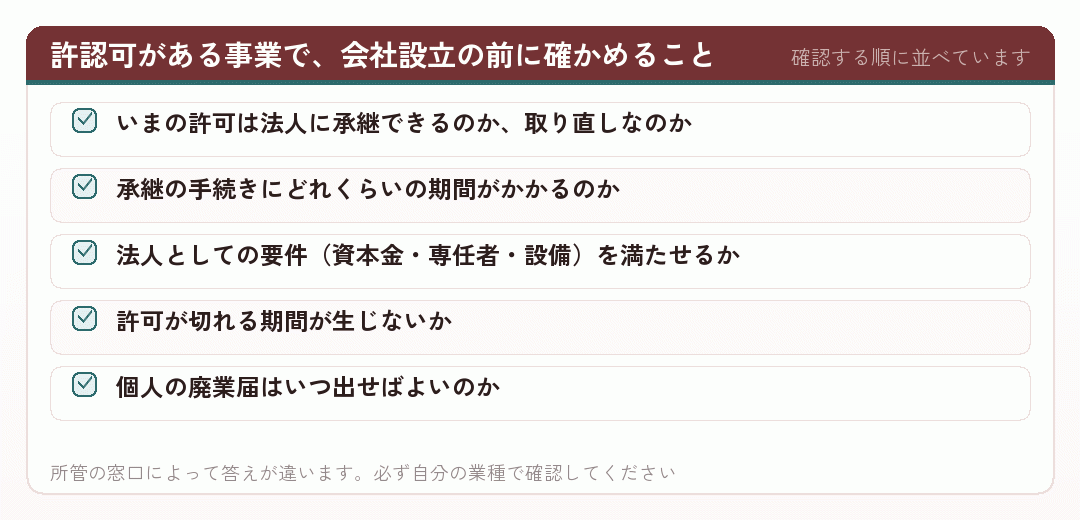
許認可の承継が使える業種でも、事前の認可が必要な場合があります。認可が下りる前に会社設立をして事業を始めてしまうと、問題になることがあります。個人事業主として許可を持っている方は、この一点だけでも先に確かめてください。
許認可の要件に資本金の額が入っている業種もあります。この場合、会社設立のときの資本金を要件に合わせて決める必要があります。消費税の免税を意識して1,000万円未満にしたいところですが、許認可の要件が優先されることもあります。
許認可がある事業の法人成りは、税の話より先に許認可の話を片づけてください。順番を守るだけで、事故のほとんどは防げます。
出典登記-商業・法人登記- (法務省/2026年8月25日確認)
理由4|生活設計の事情——数年先をどう見ているか
4つめは、事業をこの先どうしたいかという話です。課税所得が目安を超えていても、あと数年で事業を縮小する予定があるなら、会社設立をしないほうが身軽です。
会社は、たたむのにも手続きと費用がかかります。解散と清算の登記、官報への公告、清算の申告。個人事業主なら廃業届を出せば終わる話が、法人成りしていると相当な手間になります。
逆に、この先も続ける、いずれ人に引き継ぎたい、という見通しがあるなら、早めに会社設立をしておく価値があります。法人であれば代表者が代わっても事業が続きますし、株式の形で承継できます。
個人事業主のままだと、事業主が働けなくなった時点で事業が止まります。取引先との契約も、許認可も、屋号も、本人に紐づいているからです。長く続ける事業ほど、この点が効いてきます。
それから、家族の生活も含めて考えてください。会社設立をして厚生年金に入れば将来の年金額が増えますし、配偶者が第3号被保険者になれる場合もあります。目先の税額より、こちらのほうが金額として大きいこともあります。
逆に、いま手元の現金が必要な時期なら、法人成りで固定費が増えるのは苦しくなります。生活の状況によって、同じ課税所得でも答えが変わります。
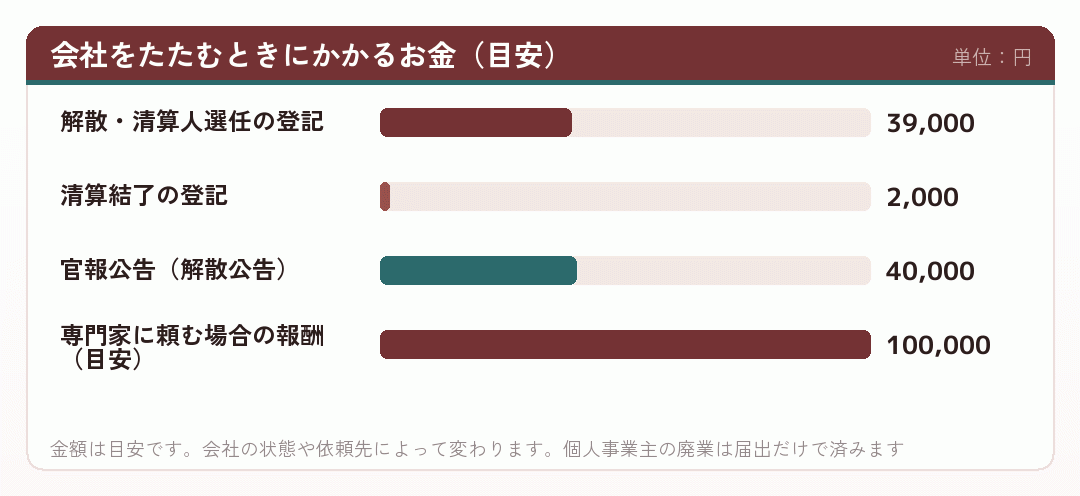
会社設立は事業の話であると同時に、生活設計の話でもあります。目安の数字だけで決められないのは、そのためです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
目安を超えていても見送る、という判断
課税所得が900万円を超えていても会社設立をしない個人事業主は、実際にいます。理由を聞くと、だいたい次のどれかです。
- 事務を増やしたくない決算と申告、社会保険の手続き。本業の時間を削りたくない。
- 数年で縮小する予定たたむ費用まで含めると、法人成りが割に合わない。
- 売上の振れが大きい良い年だけ見れば得でも、悪い年に均等割が重い。
- 会社のお金を自由に使えない個人事業主の身軽さを手放したくない。
どれも合理的です。会社設立で下がるのは税額であって、事業のやりやすさではありません。むしろ手続きの面では確実に不自由になります。
大事なのは、その判断を数字で裏づけておくことです。「税額は年30万円下がるが、事務にかかる時間と固定費で相殺される」と言えれば、周りに勧められても揺らぎません。
そして、条件が変わったら見直すと決めておいてください。売上が安定してきた、人を雇うことになった、取引先から求められた。そのときが会社設立を再検討する時期です。
見送ると決めた個人事業主も、法人成りの知識は持っておいて損はありません。いざ動くことになったときに、判断が速くなります。
会社設立をしない代わりに、個人事業主として使える手を厚くするという進め方もあります。小規模企業共済、経営セーフティ共済、確定拠出年金。どれも法人成りしなくても使える制度で、組み合わせれば相応の効果が出ます。
目安を超えているのに動かない人を「もったいない」と言う声もありますが、事務の負担や生活設計まで含めれば、その判断が正しいことは十分にありえます。
出典地方税制度|法人住民税 (総務省/2026年8月25日確認)
目安に届かなくても踏み切る、という判断
反対に、課税所得が400万円台でも会社設立をする個人事業主がいます。取引先の要請、採用の計画、許認可の要件、融資の枠。理由は税の外側にあります。
この場合、税では不利になることを前提に、その不利をどこまで小さくできるかを考えます。役員報酬の置き方、決算期の選び方、消費税の免税期間の使い方。設計次第で、増える負担はかなり抑えられます。
融資を理由に会社設立をする場合、日本政策金融公庫の創業融資などは個人事業主でも使えます。法人でないと借りられないわけではありません。ただし、金額が大きくなるほど法人のほうが通りやすいという実感を持つ人は多いようです。
補助金や助成金も、法人限定のものと個人事業主も対象のものがあります。狙っている制度があるなら、その要件を先に確かめてください。会社設立をしてから対象外だと分かるのは避けたいところです。
税で不利になることを承知で法人成りするなら、その不利がいくらなのかを計算しておいてください。「年20万円多く払うが、その代わりにこの取引が続く」と言えれば、判断に納得感が出ます。
そして、課税所得は増えていくものです。いま400万円でも、会社設立をして事業が伸びれば数年で目安に届きます。先に法人成りしておくことが、結果的に正解になることもあります。
実際、会社設立をした個人事業主に「早く動けばよかったと思うか」と聞くと、税の面ではなく信用や体制の面で早いほうがよかったという答えが返ってくることが多くあります。数字は後からついてくる、という言い方もできます。
目安に届いていないことを理由に躊躇するより、事情があるなら動いたほうが早いという場面は確かに存在します。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年8月25日確認)
まとめ|目安は出発点であって、結論ではない
課税所得の目安は、会社設立を考えるときの出発点です。しかし結論ではありません。取引、採用、許認可、生活設計。この4つのどれかが効いていれば、目安の外側で判断が動きます。
順番としては、まず数字を出す。次に事情を足す。この順番を守れば、目安から外れた判断をするときも根拠を持てます。
数字を先に出しておく意味は、事情で動くときにも役立ちます。税で不利になると分かっていれば、役員報酬の設計でそれを小さくする手を打てるからです。
- 数字を出す課税所得の帯と、3年分の推移
- 事情を並べる取引・採用・許認可・生活設計のどれが効いているか
- 優先順位をつける期日のあるものから。税の最適化はそのあと
- 決めたら設計する役員報酬と決算期。ここで損得が決まります
個人事業主として事業を続けてきた方なら、数字も事情も自分がいちばんよく知っています。あとはそれを並べて比べるだけです。
会社設立をするにせよ、しないにせよ、根拠を持って決めた判断は後から揺れません。目安の数字はそのための材料のひとつとして使ってください。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
自分の判断は、どの枠に入りますか
税の目安に届いているかどうか。税以外の事情があるかどうか。この2つで4つの枠ができます。自分がどの枠にいるかが分かれば、会社設立の判断はほとんど決まります。
目安から外れた判断をしているとしても、理由が言えるなら問題ありません。個人事業主のまま続けるにせよ、法人成りするにせよ、根拠のある判断は後から揺れません。
許認可がある事業の方は、税の話より先に所管の窓口へ相談してください。順番を守るだけで、事故のほとんどは防げます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 会社設立のミチシルベ|法人化(法人成り)の適切なタイミングはいつ?2つの判断基準を解説
判断基準を2つに絞って説明しているので、頭に残りやすい記事です。
www.soico.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 税理士法人 池上会計|個人事業主が法人化しない理由10選!法人化するべきか確認する方法とは
法人化しない理由を10個に分けて並べています。
ikegami-zeirishi.com - マネーフォワード クラウド会社設立|法人化のリスクとは?後悔しないための対策、タイミングを徹底解説
法人化のリスク側から見た記事。対策とセットで書かれています。
biz.moneyforward.com - 個人事業主は酒類販売免許を取得できる?法人申請との違いを踏まえて解説 | ツナグ行政書士事務所
個人と法人で申請の要件がどう違うかを説明しています。
tsunagu-office.net - 【超入門】個人事業主のままで許可を取る?それとも法人化(会社設立)する?メリットと注意点 - しばはら行政書士事務所
建設業許可を個人で取るか法人で取るかを、判断材料つきで比べています。
shibahara-office.com - 【個人名義】酒類の販売業免許取得方法を解説!法人との比較も|サポート行政書士法人
酒類販売業免許を個人と法人で比べています。
www.shigyo.co.jp - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 個人事業主と法人化(法人成り)の違い|資金調達のタイミングと審査対策を徹底解説
資金調達の時期という観点から法人化を扱っています。
bestfactor.jp - 建設業許可の法人成り手続き|個人事業主から法人へ引き継ぐ方法・事前認可・注意点【東京都】- 行政書士萩本昌史事務所
東京都の運用を前提に、事前認可の注意点まで書かれています。
hagimotomasashi.net - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - 弥生|法人化して後悔する理由とは?後悔しないための対策や融資制度
後悔したという声を集めて、原因ごとに整理しています。
www.yayoi-kk.co.jp - 個人事業主から法人化へ|建設業許可の承継制度について | 行政書士あさみ法務事務所
承継制度の全体像を、個人から法人への流れで扱っています。
g-asamioffice.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com