決算期が決まると1年の流れはこうなる|個人事業主が法人成りしたあとの年間予定
法人成りしたあとの1年を知りたい方へ
決算月を決めたら、その1年はどう回っていくのか。何月に何をすることになるのか。会社設立をする前に、その姿を知っておきたい方に向けたページです。
決算月を起点にすると、1年の予定がほぼ決まります。 申告、納付、役員報酬の見直し、社会保険の届出。どれも時期が決まっています。
個人事業主のときの1年とは、まるで形が違います。先に知っておけば、慌てずに済みます。
個人事業主の1年と、法人の1年は形が違う
個人事業主の1年は単純でした。1月1日から12月31日までが事業年度で、翌年の2月から3月に確定申告をする。この流れが毎年繰り返されます。
会社設立をすると、この形が変わります。事業年度は定款で定めた期間になり、申告の時期も決算月から数えることになります。
さらに、個人事業主のときにはなかった予定が加わります。役員報酬の見直し、社会保険の算定基礎届、年末調整、源泉所得税の納付。
これらは、それぞれ別の時期に来ます。決算月を起点にするもの、暦年で動くもの、毎月来るもの。3種類が混ざります。
だから、法人成りをした最初の1年は予定が読めません。何がいつ来るのかを知らないまま走ると、期限を落とします。
この記事では、決算月を起点にした1年の流れを並べます。自分の決算月に当てはめて読んでください。
会社設立の前に読んでおけば、決算月を決めるときの材料にもなります。
個人事業主として本業を回しながら法人成りをする方なら、この予定の重なり方が気になるはずです。
法人成りをした個人事業主から「思ったより手続きが多い」という声が出るのは、この予定の重なりが原因です。会社設立の手続きそのものは終わっても、法人としての1年が新しく始まるからです。
以下、時期ごとに見ていきます。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
決算月の翌月から翌々月|決算と申告
決算月が終わったら、決算の作業が始まります。1年でいちばん重い時期です。
まず、その事業年度の数字を確定させます。売掛金と買掛金の整理、棚卸、未払と前払の処理、減価償却の計算。
そのうえで決算書を作り、法人税の申告書を作成します。地方税の申告も別に出します。消費税の課税事業者なら、消費税の申告も同じ時期です。
申告と納付の期限は、原則として課税期間の末日の翌日から2か月以内です。3月決算なら5月31日まで。
この時期には納税資金も必要になります。法人税、地方税、消費税。まとまった額が出ていくので、資金繰りを見ておいてください。
個人事業主のときは、所得税が3月、消費税が3月末、住民税と個人事業税がその後と分散していました。法人成りをすると、この時期に集中します。
申告書の提出は電子で行うのが一般的です。作成には専用の環境が要るので、自分でやるつもりなら早めに準備してください。
税理士に頼んでいれば、決算月の翌月から連絡が来ます。資料をそろえるのは自分の仕事なので、日々の記帳を溜めないようにしてください。
会社設立の初年度は、開業費や創立費の処理、資産の引継ぎの処理も入ります。通常の年より複雑になります。
法人成りの初年度は、この決算作業が個人事業主としての確定申告と近い時期に来ることもあります。会社設立の月によっては、2つの締めが重なる形になるので注意してください。
この時期に本業が忙しいと、かなり苦しくなります。決算月を決めるときに、この点を見てください。
出典No.6610 法人に係る消費税の確定申告書の提出期限について (国税庁/2026年8月26日確認)
事業年度の最初の3か月|役員報酬を決める
事業年度が始まったら、役員報酬を決めます。法人税の扱いでは、定期同額給与として損金に算入するには、原則として事業年度開始の日から3か月以内に改定することとされています。
つまり、期首から3か月の間に決めた額で、その事業年度は走ることになります。あとから増やしても、増えた部分は損金になりません。
この3か月が、1年の中で重要な時期です。前期の決算が出て、今期の見通しが立つ時期でもあります。
3月決算の会社なら、4月から6月の間に決めることになります。前期の決算作業と並行して進める形です。
会社設立の初年度は、設立の日から3か月以内ということになります。まだ事業の見通しが立たない時期に決めることになるので、控えめに置くのが無難です。
翌期以降は、決算の数字を見てから決められます。事業が伸びていれば上げる、厳しければ下げる。この判断を年1回することになります。
個人事業主のときは、稼いだ分がそのまま取り分でした。会社設立をすると、この年1回の判断が生活を左右します。
決めた内容は議事録に残します。株主総会または社員の同意という形で、いつどの額に決めたのかを書面にしておいてください。
報酬を決めれば、社会保険料も決まります。手取りがいくらになるかは、この時点で計算できます。
法人成りをして数年経つと、この判断が毎年の恒例になります。会社設立の初年度だけは見通しが立ちにくいので、控えめに置いて翌期に調整するのが無難です。
生活費から逆算して決めるのが基本です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
毎月来るもの|源泉所得税と社会保険料
役員報酬を出すと、源泉所得税が発生します。給与から天引きして、原則として翌月10日までに納付します。
毎月の納付は手間なので、納期の特例という仕組みがあります。国税庁の案内によれば、給与の支給人員が常時10人未満である源泉徴収義務者は、申請により年2回にまとめられます。
一人社長の会社なら、この特例を使うのが実務的です。会社設立の直後に申請書を出しておいてください。
社会保険料も毎月です。年金事務所から納入告知書が届き、口座振替か納付書で納めます。
これらは決算月とは関係なく、毎月来ます。個人事業主のときにはなかった作業なので、会社設立の直後は忘れがちです。
口座振替にしておけば、納め忘れを防げます。会社設立の直後に手続きしておくと安心です。
それから、給与計算も毎月の作業です。役員報酬の額は固定でも、源泉所得税と社会保険料を計算して差し引くことになります。
住民税の特別徴収も、給与から差し引いて納めることになります。市区町村から通知が来るので、その額を毎月天引きします。
会計ソフトの給与機能を使えば自動で計算できます。会社設立のときに設定しておいてください。
法人成りをすると、自分に給与を払うという構図になります。会社設立をするまでは考えたこともなかった作業ですが、慣れれば毎月10分程度で済みます。
個人事業主のときに従業員がいなかった方は、この作業が新しく増えます。
出典No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例 (国税庁/2026年8月26日確認)
暦年で動くもの|年末調整と法定調書
年末調整は、決算月にかかわらず12月に来ます。所得税は暦年で計算されるからです。
自分ひとりの会社でも、役員報酬を出していれば年末調整が必要になります。生命保険料控除や扶養の情報を集めて、年間の所得税を精算します。
そのあと、翌年1月に法定調書の提出と、給与支払報告書を市区町村へ提出します。これも暦年の作業です。
償却資産の申告も1月です。一定の資産を持っている場合、市区町村へ申告することになります。
つまり、12月から1月にかけて、決算月とは別の作業がまとまって来ます。3月決算の会社なら、期の途中にこの山が来る形です。
個人事業主のときは、確定申告がこの時期の作業でした。会社設立をすると、年末調整と法定調書に変わります。
法人成りをした年は、個人事業主としての確定申告も残ります。年末調整と確定申告が両方ある形です。
控除証明書は秋から冬にかけて届きます。捨てずに取っておいてください。
この年だけは負担が重くなるので、早めに準備してください。
法人成りをした年だけ、この重なりが起きます。会社設立の月が年の後半なら、個人としての事業期間が長いぶん確定申告の作業も重くなります。
翌年からは、年末調整だけになります。
出典No.2110 事業主がしなければならない源泉徴収 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
年1回の社会保険の届出
社会保険には、年1回の算定基礎届という手続きがあります。標準報酬月額を見直すためのものです。
4月から6月に支払った報酬をもとに、その年の9月から翌年8月までの標準報酬月額が決まります。届出は毎年7月です。
これも決算月とは関係なく、暦の上で決まっています。3月決算の会社なら、期首の報酬がそのまま標準報酬月額に反映される形です。
役員報酬を期首に改定する場合、4月から6月の報酬が新しい額になります。だから、報酬を上げると社会保険料も上がるという関係が、この届出を通じて実現します。
報酬を大きく変えた場合は、随時改定という手続きもあります。ただし要件があるので、思いつきで変えられるものではありません。
賞与を出した場合は、賞与支払届も必要です。役員賞与は原則として損金になりませんが、事前に届出をすれば認められる仕組みもあります。
個人事業主のときには、こうした届出はありませんでした。会社設立をすると、年金事務所とのやりとりが毎年発生します。
忘れると保険料の計算が正しくならないので、7月をカレンダーに書き込んでおいてください。
法人成りをして人を雇うようになると、この届出も人数分になります。会社設立の直後はひとりでも、将来を考えるとやり方を覚えておく価値があります。
社労士に頼めば代わりにやってもらえます。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
1年の予定を一枚にまとめる
ここまでの内容を、3月決算の会社を例に一枚にまとめます。自分の決算月に置き換えて読んでください。
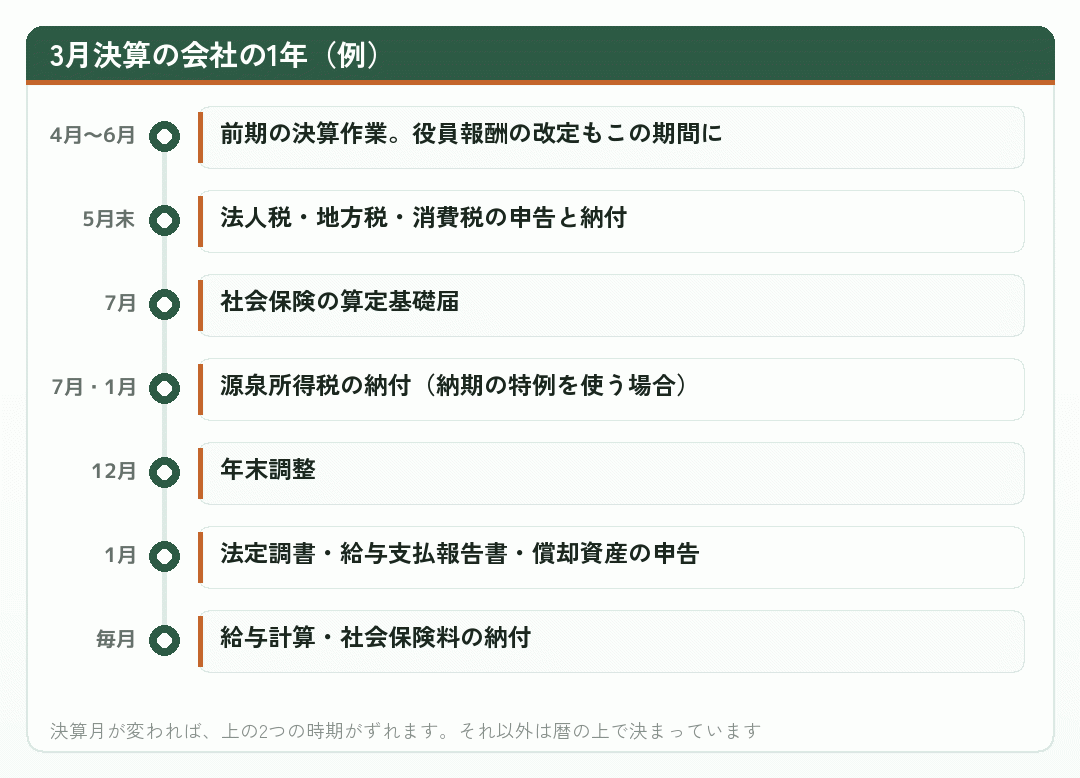
この表を見ると、決算月に連動するのは決算と申告、そして役員報酬の改定だけだと分かります。それ以外は暦で決まっています。
だから、決算月を選ぶときに気にすべきなのは、決算作業と申告の時期です。ここが繁忙期と重ならないようにしてください。
逆に言えば、決算月をどこに置いてもこの時期は忙しくなります。年末年始をはさむので、実際に動ける日数も少なくなります。
それから、12月から1月の山は避けられません。どの決算月を選んでも、この時期には年末調整と法定調書が来ます。
3月決算にすると、4月から6月の決算作業と、12月から1月の年末調整で、年に2回の山ができる形になります。
9月決算なら、10月から11月の決算作業と12月から1月の年末調整が近くなります。連続して忙しくなる形です。
法人成りの前にこの表を作っておけば、決算月の選び方も具体的になります。会社設立の準備でいちばん後回しにされがちな作業ですが、あとから効いてきます。
どちらがよいかは事業の繁忙期によります。1年のカレンダーに書き込んで確かめてください。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年8月26日確認)
会社設立の初年度は、これに加えて設立の手続きがある
会社設立の初年度は、ここまでの予定に加えて設立の手続きが乗ります。1年でいちばん忙しい年になります。
登記の完了、証明書の取得、社会保険の新規適用届、税務署への届出、法人口座の開設、名義変更、取引先への案内。
さらに、個人事業主としての廃業手続きと、最後の確定申告も残ります。
そして第1期の決算。会社設立の直後の処理が入るので、通常の年より複雑になります。
つまり、法人成りをした年は、通常の1年分の作業に加えて設立と廃業の作業が乗る形です。
この負担を軽くする方法は、期限のあるものから順に片づけることと、外に出せるものは専門家に頼むことです。
初年度にどこまで自分でやるかは、本業の忙しさで決めてください。登記を司法書士に、社会保険を社労士に、税務を税理士に。分けて頼むこともできますし、まとめて引き受ける事務所もあります。
個人事業主として本業を回しながらだと、全部を自分でやるのは現実的ではありません。
2年目からは、この記事で並べた通常の流れになります。1年目を越えれば楽になります。
法人成りの初年度を乗り切れば、あとは毎年同じ流れの繰り返しになります。会社設立から1年を越えたあたりで、ようやく法人としての運転に慣れてきます。
会社設立の日程を組むときに、この初年度の重さを見込んでおいてください。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月26日確認)
まとめ|決算月を起点に、1年を描く
決算月を決めると、決算作業と申告の時期、そして役員報酬を改定する期間が決まります。この2つが決算月に連動する予定です。
それ以外は暦の上で決まっています。年末調整は12月、法定調書は1月、社会保険の算定基礎届は7月。毎月の給与計算と納付もあります。
- 決算月の翌々月末法人税・地方税・消費税の申告と納付
- 期首から3か月役員報酬を決める期間。1年動かせません
- 7月社会保険の算定基礎届
- 12月〜1月年末調整・法定調書・償却資産の申告
決算月を選ぶときに気にすべきなのは、決算作業と申告の時期です。ここが繁忙期と重ならないようにしてください。
会社設立の初年度は、これに設立と廃業の手続きが乗ります。1年でいちばん忙しい年になりますが、越えれば通常の流れになります。
個人事業主のときの1年とは形が違います。先に知っておけば、慌てずに済みます。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
1年のカレンダーに、書き込んでみてください
決算月の翌々月末(申告と納付)、期首から3か月(役員報酬)、7月(算定基礎届)、12月から1月(年末調整と法定調書)。この4つを1年のカレンダーに書き込めば、法人としての1年が見えてきます。
そこに自分の繁忙期を重ねてみてください。決算作業と繁忙期が重なるなら、決算月をずらすことも検討できます。会社設立の前ならまだ選べます。
初年度は、これに設立と廃業の手続きが乗ります。いちばん忙しい年になりますが、越えれば通常の流れになります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 確定申告書の提出期限|国税庁
法人の確定申告書の提出期限について国税庁が示したページ。
www.nta.go.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - 法人税の申告期限に関するQ&A|税理士法人心 名古屋税理士事務所
申告期限について、よくある疑問に答える形でまとめています。
www.kokoro.tax - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説
事業年度と会計期間の違いから説明しています。
www.yayoi-kk.co.jp - 法人決算は自分でできる?税理士なしでの流れや必要書類について解説 | クラウド会計ソフト freee
決算の流れを順を追って説明しています。
www.freee.co.jp - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 法人税の申告期限について徹底解説!税理士に依頼すべき理由まで紹介
申告期限と、遅れた場合の扱いまで触れた解説です。
sovagroup.co.jp - 事業年度終了の日の翌日から2ヶ月以内とは? « 萩原政宏税理士事務所
期限の数え方だけを取り上げた短い解説。日付の勘違いを防げます。
www.ha-tax.jp - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com - 法人の確定申告のやり方は?提出書類・期限・手続きの流れを解説 | クラウド会計ソフト freee
法人の申告に必要な書類と流れを一通り並べています。
www.freee.co.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - 【法人成り】社長への給与はどう決めるのか?役員報酬の税務上注意点 | 青木征爾税理士事務所
法人成り後の役員報酬の決め方を税務の側から解説した記事です。
zeirishi-aoki.com - 会社設立における決算期の決め方 その2 古賀俊行税理士事務所
決算期の選び方を、税務の観点から説明しています。
www.koga-tax.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com