決算期はあとから変えられるか|法人成りした個人事業主が事業年度を見直すとき
決算期が合わないと感じている方へ
会社設立のときに決めた決算期が、実際に回してみると事業に合わない。繁忙期と決算作業が重なって毎年つらい。そういう方に向けたページです。
決算期は、あとから変えられます。 登記事項ではないので、変更登記も要りません。
手続きと、変更した年の扱い、そして変えるべきかどうかの判断材料を並べます。
決算期は登記事項ではない
事業年度は定款に書く事項ですが、登記事項ではありません。だから、変更しても変更登記は不要です。
商号や本店所在地を変えるときは変更登記が必要で、登録免許税もかかります。決算期はその点が違います。
必要なのは、定款の変更と、税務署などへの届出です。株式会社なら株主総会の決議、合同会社なら社員の同意で定款を変更します。
個人事業主のときは、自分の判断がそのまま実行でした。会社設立をすると、その判断を書面に残す手順が加わります。手間ではありますが、あとから経緯をたどれるという利点もあります。
ひとりで会社設立をした会社なら、自分ひとりの決定で変えられます。議事録または同意書を作って、記録に残しておいてください。
そのうえで、税務署、都道府県、市町村へ異動届出書を出します。事業年度が変わったことを伝えるための届出です。
手続きとしては軽いほうです。会社設立のときに決めた決算期が合わないと分かったら、変えることを検討してかまいません。
個人事業主のときは、事業年度を選ぶこと自体ができませんでした。法人成りをして初めて、この自由が手に入ります。
そして、その自由には見直す自由も含まれています。
個人事業主から法人成りをした方にとって、決算期は会社設立のときに一度決めたきりになりがちです。ただ、実際に1期か2期を回してみると、選び直したくなることがあります。会社設立の判断がすべて正しかったとは限らないからです。
以下、変える理由と手続きを順に見ていきます。
出典事業年度とは?会計期間との違いや決算期の決め方を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
変えたくなる理由
決算期を変えたくなる理由でいちばん多いのが、繁忙期との重なりです。
会社設立のときは消費税の免税期間を意識して決算月を決めたけれど、実際に回してみたら決算作業と繁忙期が重なって毎年つらい。こういうケースです。
免税の効果は最初の2期だけですが、繁忙期との重なりは毎年続きます。数年経ってから、この差に気づくことがあります。
ふたつめの理由が、取引先の期に合わせたい場合です。主要な取引先と決算期をそろえると、契約の更新や請求の締めが整理しやすくなります。
個人事業主のときは納税の時期が3月に集中していました。会社設立をすると決算月で決まるので、資金の谷と重ならない時期を選べます。
みっつめが、資金繰りの都合です。納税の時期と、売上の入金が薄い時期が重なると苦しくなります。決算期をずらせば、納税の時期も動きます。
よっつめが、事業の季節性です。売上の山と谷がはっきりしている事業では、谷の時期で締めるほうが在庫も少なく、決算作業が楽になります。
個人事業主のときは12月末で締めるしかなかったので、こうした調整はできませんでした。会社設立をすると選べるようになります。
法人成りから数年経って、事業の形が見えてきたところで見直すというのは、自然な流れです。
個人事業主として季節性の強い商売をしてきた方ほど、法人成りのあとで決算期の合わなさに気づきます。会社設立のときは免税の話に気を取られて、繁忙期まで見ていなかったというのがよくある経緯です。
会社設立のときに完璧に決める必要はない、ということでもあります。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年8月26日確認)
変更の手続き
決算期を変更する手続きを順に並べます。
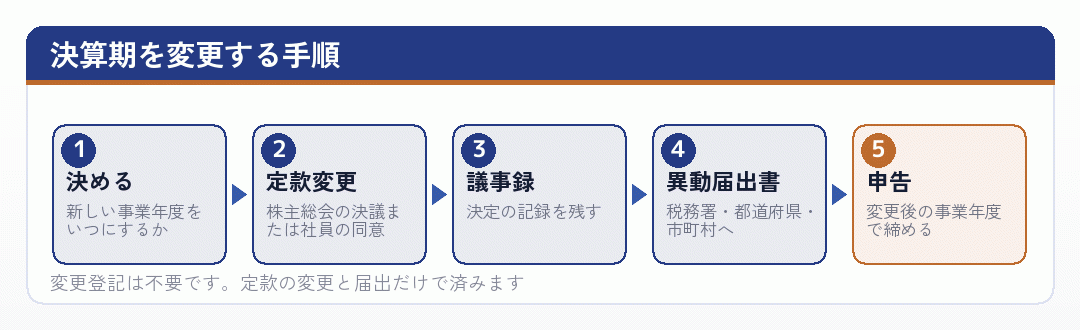
まず、新しい事業年度をいつにするかを決めます。何月決算にするのか、そして変更する時期をいつにするのか。
次に、定款を変更します。株式会社なら株主総会の特別決議、合同会社なら社員全員の同意が原則です。ひとりの会社なら自分の決定で足ります。
決定の内容は議事録または同意書に残してください。定款そのものも、変更後の内容に書き換えます。
そして、税務署へ異動届出書を提出します。定款の変更を決議した議事録の写しを添付するのが一般的です。
都道府県と市町村にも同じ届出が必要です。窓口が分かれているので、それぞれに出してください。
会社設立のときと同じで、税務署に出しても自治体には届きません。
個人事業主のときは、こうした届出の相手は税務署だけでした。法人成りをすると自治体にも出すことになるので、会社設立のときと同じように3か所を意識してください。
届出の期限は、遅滞なくというのが基本です。決めたらすぐに出してください。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月26日確認)
変更した年の事業年度は短くなる
決算期を変更すると、その年の事業年度は1年に満たなくなります。
たとえば3月決算の会社が12月決算に変える場合。4月1日から12月31日までの9か月が、変更後の最初の事業年度になります。
この短い事業年度についても、決算と申告が必要です。つまり、変更した年は決算が早く来ることになります。
法人住民税の均等割は月数で按分されるので、その分は軽くなります。ただし決算と申告の手間は1年分と大きくは変わりません。
税理士に頼んでいれば、決算料もかかります。決算期の変更には、この一時的な負担が伴うということです。
それから、消費税の課税期間も変わります。判定に使う期間がずれるので、扱いを確かめておいてください。
役員報酬の改定時期も変わります。新しい事業年度の開始から3か月以内という数え方になります。
こうした影響があるので、決算期の変更は思いつきでやるものではありません。
個人事業主のときには、こうした期間の按分という考え方自体がありませんでした。法人成りをすると、事業年度という単位で税を計算するようになります。会社設立のときに覚えた感覚が、ここでも効いてきます。
それでも、毎年の繁忙期との重なりが続くよりはよい、という判断はありえます。
出典事業年度とは?会計期間との違いや決算期の決め方を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
変えるかどうかの判断
決算期を変えるかどうかは、一時的な負担と、毎年得られる楽さを比べて決めます。
一時的な負担は、定款変更の手間、届出、そして短い事業年度の決算と申告です。税理士に頼めば決算料も一度余計にかかります。
毎年得られるのは、決算作業が繁忙期と重ならなくなること、納税の時期が資金繰りに合うこと、取引先の期とそろうこと。
会社を長く続けるつもりなら、毎年の楽さのほうが大きくなります。あと20年続けるなら、20回分の差になるからです。
個人事業主に戻ることを考えている段階なら、決算期を変えるより先に決めることがあります。そちらの判断を済ませてから考えてください。
逆に、数年で事業を縮小する予定なら、わざわざ変える意味は薄くなります。
それから、変更のタイミングも考えてください。事業が落ち着いている時期のほうが、短い事業年度の決算も楽になります。
個人事業主から法人成りをして数年経ち、事業の形が見えてきた頃が、見直しの適期です。
会社設立のときには読めなかったことが、実際に回してみると分かります。
個人事業主として長く続けてきた方なら、事業の波は体で分かっているはずです。法人成りから数年経って、その感覚と決算期がずれていると気づいたら、直す価値があります。
その気づきを反映させるのが、決算期の変更という手続きです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
変更が使いにくい場面
決算期の変更には、注意すべき場面もあります。
ひとつめが、消費税の判定です。事業年度が変わると基準期間や特定期間の数え方も変わるので、課税事業者になる時期が動くことがあります。
会社設立の直後、免税期間を意識している時期に変更すると、思わぬ形で課税事業者になることもあります。この時期の変更は慎重にしてください。
ふたつめが、頻繁な変更です。毎年のように決算期を変えると、事業年度が短いものばかりになり、税負担の調整を狙っていると見られることがあります。
合理的な理由があって変えるなら問題ありませんが、理由なく繰り返すのは避けてください。
みっつめが、届出の漏れです。税務署に出しても、都道府県と市町村に出さなければ、そちらの記録は古いままになります。
よっつめが、社会保険との関係です。算定基礎届は暦で動くので決算期とは関係ありませんが、役員報酬の改定時期が変わることで、保険料の見直し時期との関係がずれることがあります。
個人事業主のときには考える必要のなかった論点ばかりです。法人成りをして数年経つと、こうした調整の余地が見えてきます。
個人事業主のときには消費税の判定を意識する場面も限られていました。法人成りをすると、事業年度の取り方が判定に直結します。会社設立から間もない時期の変更は、とくに慎重に扱ってください。
変更の前に、税理士に一度確かめてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
会社設立のときに、変えなくて済む形にする
あとから変えられるとはいえ、変えずに済むのがいちばんです。会社設立のときに丁寧に決めておいてください。
決めるときに見るべきは3つです。繁忙期と決算作業の重なり、消費税の免税期間、そして取引先の期。
このうち毎年続くのは繁忙期との関係です。免税期間は最初の2期だけなので、長い目で見れば繁忙期を優先するほうが合理的なこともあります。
個人事業主として何年か事業をしていれば、自分の繁忙期は分かっているはずです。会社設立の前に、1年のカレンダーを広げて確かめてください。
決算作業は決算月の翌月から翌々月に来ます。そこに繁忙期が重ならない月を選んでください。
取引先の期に合わせる必要があるなら、それも加えて考えます。主要な取引先が少数に集中しているなら、この物差しが強く効きます。
3つを並べて優先順位をつければ、決算月は自然に決まります。
法人成りの準備でいちばん後回しにされがちな検討ですが、10年20年と効いてくる部分です。
個人事業主として何年も同じ時期に確定申告をしてきた方は、その時期を避けるという発想も持てます。法人成りをしても、しばらくは個人としての申告が残るからです。
会社設立の前に、少しだけ時間を取ってください。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年8月26日確認)
変更の実務でつまずきやすいところ
決算期の変更でつまずきやすいところを挙げておきます。
ひとつめが、届出先の漏れです。税務署だけに出して、都道府県と市町村を忘れる。会社設立のときと同じ構図です。
ふたつめが、短い事業年度の申告を忘れることです。変更した年は決算が早く来るので、いつもの感覚でいると期限を過ぎます。
みっつめが、定款の書き換えを忘れることです。議事録は作ったが定款そのものを直していない、という状態が起きます。
よっつめが、会計ソフトの設定変更です。事業年度の設定を変えないと、帳簿が正しく締まりません。
いつつめが、役員報酬の改定時期の変更です。新しい事業年度の開始から3か月以内という数え方に変わるので、その時期を意識してください。
どれも知っていれば防げるものです。変更を決めたら、やることを一覧にして順に片づけてください。
個人事業主のときには存在しなかった作業なので、初めてやるときは戸惑います。
税理士に頼んでいれば、手続きの流れを教えてもらえます。
個人事業主のときに自分で申告をしてきた方でも、決算期の変更だけは相談したほうが早く済みます。法人成りの手続きと同じで、初めてやることは調べる時間のほうが長くなります。
会社設立から数年経っていれば、そういう相談先も見つかっているはずです。
出典C1-16 申告期限の延長の申請 (国税庁/2026年8月26日確認)
まとめ|変えられるが、最初に決めるほうが楽
決算期は登記事項ではないので、変更しても変更登記は不要です。定款の変更と、税務署・都道府県・市町村への届出で済みます。
ただし、変更した年の事業年度は1年に満たなくなります。決算と申告が早く来るので、一時的な負担が生じます。
- 手続き定款変更と、3か所への異動届出書。登記は不要です
- 変更年事業年度が短くなり、決算が早く来ます
- 注意消費税の判定に影響することがあります
- 判断一時的な負担と、毎年得られる楽さを比べます
変えたくなる理由でいちばん多いのが、繁忙期との重なりです。免税の効果は最初の2期だけですが、繁忙期との関係は毎年続きます。
会社を長く続けるつもりなら、毎年の楽さのほうが大きくなります。数年経って事業の形が見えてきた頃が、見直しの適期です。
とはいえ、変えずに済むのがいちばんです。会社設立のときに、1年のカレンダーを広げて丁寧に決めておいてください。
出典事業年度とは?会計期間との違いや決算期の決め方を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
いまの決算期で、毎年つらい時期はありませんか
決算作業は決算月の翌月から翌々月に来ます。そこが繁忙期と重なって毎年つらいなら、決算期の変更を検討する価値があります。登記は不要なので、手続きは思ったより軽く済みます。
ただし、変更した年は事業年度が短くなり、決算が早く来ます。一時的な負担と、毎年得られる楽さを比べて決めてください。
これから会社設立をする方は、1年のカレンダーを広げて決算月を決めてください。繁忙期と決算作業が重ならない月を選べば、あとから変える必要もなくなります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 確定申告書の提出期限|国税庁
法人の確定申告書の提出期限について国税庁が示したページ。
www.nta.go.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁
法人税の申告手続の案内。提出時期と提出先が書かれています。
www.nta.go.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 事業年度終了の日の翌日から2ヶ月以内とは? « 萩原政宏税理士事務所
期限の数え方だけを取り上げた短い解説。日付の勘違いを防げます。
www.ha-tax.jp - 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - ITトレンド|法人の決算時期はいつにすべき?決め方の4ポイントを考慮しよう!
決算時期の決め方を4点に絞ってまとめています。
it-trend.jp - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説
事業年度と会計期間の違いから説明しています。
www.yayoi-kk.co.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - マネーフォワード クラウド会社設立|法人化は何月がいい?最適な決算月を決める5つのポイントを解説
決算月の決め方を5つの観点で整理しています。
biz.moneyforward.com - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 税理士法人 池上会計|法人の決算月の決め方は?おすすめの月や変更方法を解説
決算月の候補を挙げながら、選び方を説明しています。
ikegami-zeirishi.com - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 法人の確定申告のやり方は?提出書類・期限・手続きの流れを解説 | クラウド会計ソフト freee
法人の申告に必要な書類と流れを一通り並べています。
www.freee.co.jp