法人成りの第1期をどれだけ長く取れるか|個人事業主の会社設立と決算期の関係
設立月と決算月の関係を知りたい方へ
会社設立の月を決めると、決算月も決まる。そう聞いたけれど、具体的にどう関係するのか。第1期が短いと何が困るのか。そこを確かめたい個人事業主の方に向けたページです。
第1期の長さは、設立月と決算月の組み合わせで決まります。 最長で約12か月、最短で1か月ということもありえます。
長く取ることの意味と、そうしないほうがよい場合を並べます。法人成りの日程を組むときの材料にしてください。
第1期の長さは、設立日から決算日まで
会社の第1期は、設立の日から最初の決算日までです。設立日は登記を申請した日なので、そこから定款で定めた決算月の末日までが第1期になります。
たとえば4月に会社設立をして3月決算にすれば、第1期は約12か月。同じ4月に設立して5月決算にすれば、第1期はわずか2か月です。
事業年度は1年を超えることができないので、第1期の上限は約12か月です。設立月の前月を決算月にすると、この最長になります。
個人事業主のときは、事業年度が1月1日から12月31日で固定されていました。年の途中で開業しても、その年の12月31日で締めるだけです。
会社設立をすると、この区切りを自分で決められます。だから、第1期をどれだけ長く取るかという発想が出てきます。
第1期を長く取ることには、いくつかの意味があります。消費税の免税期間、決算作業の回数、事業の実績の見せ方。
一方で、短く取るほうがよい場合もあります。どちらがよいかは条件によります。
以下、長く取ることの意味と、そうしないほうがよい場合を順に見ていきます。
個人事業主として長く事業をしてきた方ほど、1年の区切りが12月末という感覚が体に入っています。会社設立をすると、その区切りを自分で選べるようになる。この自由に慣れるまでは、少し戸惑うかもしれません。
法人成りの日程を組むときに、この視点を加えてみてください。
出典事業年度とは?会計期間との違いや決算期の決め方を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
消費税の免税期間が変わる
第1期を長く取ることのいちばん大きな意味が、消費税です。新しく設立した法人には基準期間がないため、原則として第1期は免税になります。
つまり、第1期が長いほど免税でいられる期間も長くなります。第1期が12か月なら約1年、2か月なら2か月しか免税の恩恵がありません。
課税売上高が大きい事業では、この差が数十万円以上になることもあります。個人事業主として売上が伸びている方ほど、効いてきます。
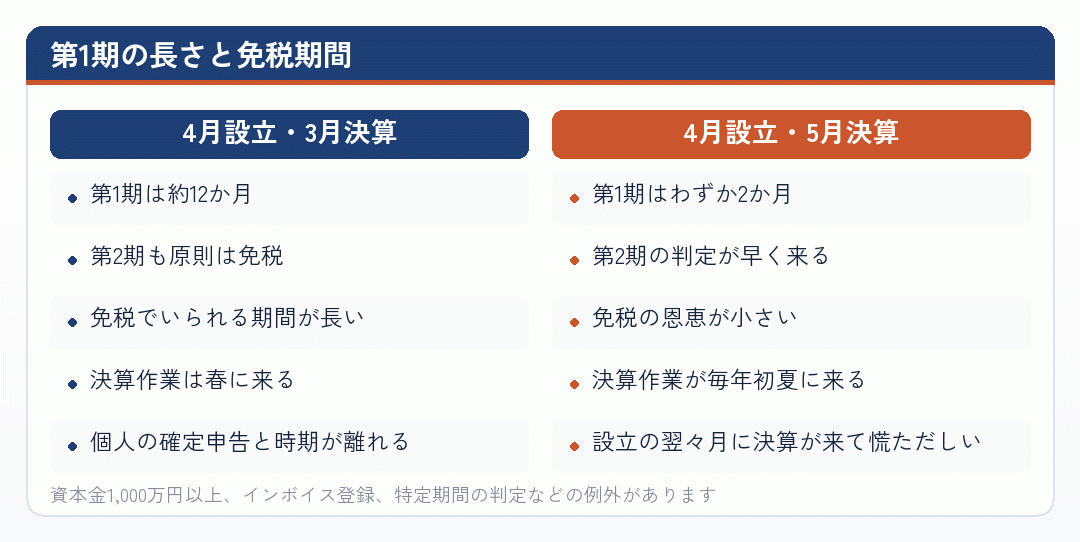
ただし、条件があります。資本金の額が1,000万円以上なら初年度から課税事業者ですし、インボイスの登録をすれば免税の話は当てはまりません。
個人事業主としてインボイスの登録をしている方が法人成りする場合、法人でも登録することが多いので、この物差しは効きません。
自分がどちらなのかを先に確かめてください。免税を活かせるなら、第1期を長く取る意味があります。
個人事業主として課税事業者になっている方が会社設立をする場合でも、法人としては別に判定されます。免税を活かせるかどうかは、資本金とインボイスの扱いで決まります。
活かせないなら、別の物差しで決算期を決めることになります。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月26日確認)
決算作業の回数が変わる
第1期を短くすると、最初の決算がすぐに来ます。会社設立の直後は届出や名義変更で忙しい時期なので、そこに決算が重なると相当な負担になります。
たとえば4月に会社設立をして5月決算にすると、6月から7月にかけて決算作業が来ます。設立の手続きが終わったばかりの時期です。
しかも、決算の費用もかかります。税理士に頼めば決算料が発生しますし、申告書の作成にも時間がかかります。
第1期が短くても、決算と申告の手間は1年分と大きくは変わりません。期間が短いから作業も軽い、というわけではないのです。
つまり、第1期を短く取ると、実質的に決算の回数が1回増えることになります。費用も手間も余計にかかります。
この点からも、第1期は長く取るほうが合理的です。会社設立の初年度は事業を軌道に乗せることに集中したいからです。
個人事業主として本業を回しながら法人成りをするなら、なおさらです。
決算の期限は、国税庁の案内によれば課税期間の末日の翌日から2か月以内です。この時期に本業が忙しいと、さらに苦しくなります。
個人事業主として確定申告を自分でやってきた方は、決算の重さを軽く見積もりがちです。法人の決算は別表の作成や地方税の申告が加わるので、会社設立の初年度は想像より時間がかかります。
会社設立の月と決算月を決めるときに、この点も見てください。
出典No.6610 法人に係る消費税の確定申告書の提出期限について (国税庁/2026年8月26日確認)
繁忙期と決算作業の関係
決算月を決めるということは、これから毎年つきあう作業の時期を決めるということです。第1期の長さは1回きりの話ですが、繁忙期との関係は毎年続きます。
決算と申告の作業は、決算月の翌月から翌々月にかけて集中します。ここが本業の繁忙期と重なると、毎年その時期に消耗します。
だから、第1期を長く取ることだけを考えて決算月を決めると、あとで後悔することがあります。
たとえば、12月から3月が繁忙期の事業で4月に会社設立をした場合。3月決算にすれば第1期は最長になりますが、決算作業は4月と5月に来ます。繁忙期の直後で疲れている時期です。
この場合、2月決算にして第1期を約10か月にするという選択もあります。免税期間は2か月短くなりますが、決算作業は3月と4月に来ます。
どちらを取るかは、免税で浮く金額と、毎年の作業のつらさを比べて決めることになります。
個人事業主として何年か事業をしていれば、自分の繁忙期は体で分かっているはずです。会社設立の判断では、この感覚を使ってください。
初めて起業する人にはない強みです。
会社設立の月は取引先の都合で決まることもあります。その場合でも、決算月の選び方には自由が残っています。ここだけは自分で決められます。
法人成りの日程を組むときに、1年のカレンダーを広げてみてください。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年8月26日確認)
第1期を短くしたほうがよい場合
第1期を短く取るほうがよい場合もあります。数は多くありませんが、知っておいてください。
ひとつめが、取引先の期に合わせたい場合です。主要な取引先が3月決算で、こちらも3月決算にしたい。そのために第1期を短くするという判断があります。
ふたつめが、個人事業主としての締めに合わせたい場合です。12月決算にすれば、個人のときと同じ区切りになります。数字の比較がしやすくなります。
みっつめが、繁忙期を避けたい場合です。前に書いたとおり、免税期間より毎年の作業のしやすさを優先するという判断です。
よっつめが、早く1期分の決算書を作りたい場合です。融資を受けたい、取引先に決算書を出したい。そういう事情があれば、早く決算を締める意味があります。
会社設立をしたばかりの法人には決算書がありません。金融機関から見れば判断材料が少ない状態です。1期分の実績があると、話が進みやすくなることがあります。
ただし、短い期間の決算書では実績として弱いという面もあります。2か月分の数字を見せても、年間の姿は伝わりません。
だから、この理由で短くするなら、半年程度は取っておきたいところです。
会社設立の直後に融資を申し込む予定があるなら、決算書ができる時期から逆算するという考え方もあります。個人事業主のときの確定申告書も判断材料にはなりますが、法人としての実績があるほうが説明しやすくなります。
個人事業主として法人成りをする場合、こうした事情がなければ第1期は長く取るのが基本です。
出典事業年度とは?会計期間との違いや決算期の決め方を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
第1期の長さと、税の計算
第1期が1年に満たない場合、税の計算で按分されるものがあります。
法人住民税の均等割は、事業年度の月数に応じて按分されます。第1期が6か月なら、年額の半分という計算です。
法人税の軽減税率が適用される所得の金額も、月数で按分されます。年800万円という基準が、期間に応じて調整される形です。
減価償却費も、期間に応じて計算します。第1期が短ければ、その分だけ償却費も少なくなります。
つまり、第1期を短くすれば税額も小さくなりますが、それは期間が短いからであって得をしているわけではありません。
むしろ、決算の手間が1回増えるぶん損になることのほうが多くなります。
役員報酬についても、第1期の期間で考えることになります。事業年度開始の日から3か月以内に決めることになるので、第1期が短いと決める時間も短くなります。
会社設立の直後に報酬を決めるのは難しいので、この点でも第1期は長いほうが余裕があります。
会社設立の初年度は、決めることが多い時期です。第1期を長く取れば、そのぶん考える時間も長くなります。個人事業主から法人成りをしたばかりの時期には、この余裕がありがたく感じられるはずです。
個人事業主のときの感覚で報酬を決めてしまわないよう、考える時間を確保してください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
設立月と決算月の組み合わせを見る
設立月と決算月の組み合わせで第1期の長さがどうなるかを、表で確かめてみます。
| 設立月 | 決算月 | 第1期の長さ | 備考 |
|---|---|---|---|
| 4月 | 3月 | 約12か月 | 最長。免税期間も最長 |
| 4月 | 12月 | 約9か月 | 個人のときと同じ区切りに |
| 4月 | 9月 | 約6か月 | 半年で1期分の決算書ができる |
| 4月 | 5月 | 約2か月 | 短すぎる。決算がすぐ来る |
| 10月 | 9月 | 約12か月 | 最長 |
| 10月 | 12月 | 約3か月 | 個人の締めに合わせる場合 |
← 横にスクロールできます
第1期は設立の日から決算日までです。事業年度は1年を超えられません。
この表を見ると、設立月の前月を決算月にすれば最長になることが分かります。基本はこの形です。
12月決算にすると、個人事業主のときと同じ区切りになります。数字の比較がしやすいという利点があります。
半年程度にすると、早めに1期分の決算書ができます。融資を考えているなら、この選択もあります。
2か月のような極端に短い期間は、意図がなければ避けてください。決算の手間が増えるだけです。
会社設立の月が決まっていない段階なら、決算月を先に決めて設立月を逆算するという考え方もできます。どちらから決めても構いません。
個人事業主が法人成りをするときは、まず最長の形を検討して、そこから調整するという順番で考えてください。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年8月26日確認)
決算期は定款で定める
事業年度は定款に書く事項です。会社設立のときに定款へ記載し、その内容で第1期が始まります。
あとから変えることもできますが、定款の変更が必要になります。株主総会または社員の同意を経て、税務署などへの届出も出すことになります。
登記事項ではないので変更登記は不要ですが、手続きとしては軽くありません。
だから、会社設立の前にしっかり決めてください。商号や事業目的と並んで、定款を作る前に確定させておく項目です。
株式会社の場合、定款は公証人の認証を受けます。認証のあとで変えるには、作り直して認証をやり直すことになります。費用も時間も余計にかかります。
合同会社には認証がないので、この点では気楽です。ただし、社員の同意を経て変更する手続きは必要です。
個人事業主のときは事業年度を選ぶという発想自体がありませんでした。法人成りで初めて出てくる決めごとです。
迷ったときは、まず最長の形で考えて、繁忙期との関係で調整する。この順番で決めれば大きく外しません。
個人事業主として本業を回しながら会社設立の準備をすると、この検討が後回しになりがちです。定款を作る直前に慌てて決めると、繁忙期との関係を見落とします。
会社設立の日程を組むときに、この検討の時間も入れておいてください。
出典9-4 定款認証 (日本公証人連合会/2026年8月26日確認)
まとめ|まず最長を検討し、条件で調整する
第1期の長さは、設立月と決算月の組み合わせで決まります。設立月の前月を決算月にすれば、最長の約12か月になります。
第1期を長く取る意味は、消費税の免税期間と、決算作業の回数です。短くすると免税の恩恵が小さくなり、決算の手間が1回増える形になります。
- 基本設立月の前月を決算月に。第1期が最長になります
- 免税第1期が長いほど免税期間も長い。条件を外れていることが前提
- 繁忙期決算作業は決算月の翌月と翌々月。毎年続きます
- 短くする理由取引先の期・個人の締め・早く決算書が要る場合
ただし、第1期の長さは1回きりの話です。繁忙期との関係は毎年続くので、そちらを優先する判断もあります。
インボイスの登録をするなら免税の物差しは効きません。その場合は繁忙期と取引先の期で決めてください。
事業年度は定款に書く事項です。あとから変えるには手続きが要るので、会社設立の前に決めておいてください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
設立予定月の前月を、まず候補にしてください
会社設立を予定している月の前月。そこを決算月の第一候補にすれば、第1期が最長になります。消費税の免税期間も、決算作業の回数も、この形がいちばん有利です。
そのうえで、繁忙期と重ならないかを確かめてください。決算作業は決算月の翌月と翌々月に来ます。ここが忙しいなら、1か月か2か月ずらすことも検討してください。
インボイスの登録をするなら、免税の物差しは効きません。その場合は繁忙期と取引先の期だけで決めてかまいません。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 確定申告書の提出期限|国税庁
法人の確定申告書の提出期限について国税庁が示したページ。
www.nta.go.jp - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 事業年度終了の日の翌日から2ヶ月以内とは? « 萩原政宏税理士事務所
期限の数え方だけを取り上げた短い解説。日付の勘違いを防げます。
www.ha-tax.jp - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 法人の確定申告のやり方は?提出書類・期限・手続きの流れを解説 | クラウド会計ソフト freee
法人の申告に必要な書類と流れを一通り並べています。
www.freee.co.jp