青色申告の特典は法人成りでどう変わるか|65万円控除を手放して、何を得るのか
65万円控除がなくなるのが不安な方へ
個人事業主として青色申告特別控除を毎年使ってきた方が、会社設立を検討するときに気になるのがここです。65万円の控除がなくなるなら、その分だけ損をするのではないか。
控除はなくなりますが、代わりに入るものがあります。 給与所得控除、欠損金の10年繰越し、所得の分散。単純に65万円を失うだけの話ではありません。
何を手放して何を得るのか。青色申告の特典を1つずつ、個人事業主の側と法人の側で突き合わせていきます。
個人事業主の青色申告には、4つの特典がある
最初に、いま使っているものを確かめます。国税庁の青色申告制度の説明では、主な特典として次のものが挙げられています。
青色申告特別控除。正規の簿記の原則により記帳している場合は最高55万円、これに電子帳簿保存または電子申告の要件を満たすと最高65万円、簡易な記帳の場合は最高10万円です。
青色事業専従者給与。生計を一にしている配偶者やその他の親族のうち、年齢が15歳以上でその事業に専ら従事している人に支払った給与を、適正な金額であれば必要経費に算入できます。
貸倒引当金。売掛金などの貸金について、年末の帳簿価額の合計額の5.5パーセント以下の金額を、必要経費として計上できます。金融業の場合は3.3パーセントです。
純損失の繰越しと繰戻し。損失が出て他の所得と相殺してもなお残る部分を、翌年以後3年間にわたって繰り越して控除できます。前年も青色申告をしていれば、前年に繰り戻して還付を受ける道もあります。
この4つが、個人事業主として青色申告をしていることの中身です。会社設立を考えるなら、まずこの4つのうち自分が実際に使っているものを数えてください。会社設立をすると、このセットがまるごと入れ替わります。
入れ替わるのであって、単純になくなるわけではありません。ここを取り違えると、法人成りの損得を見誤ります。
順に、法人側で何に置き換わるのかを見ていきます。
出典No.2070 青色申告制度 (国税庁/2026年9月1日確認)
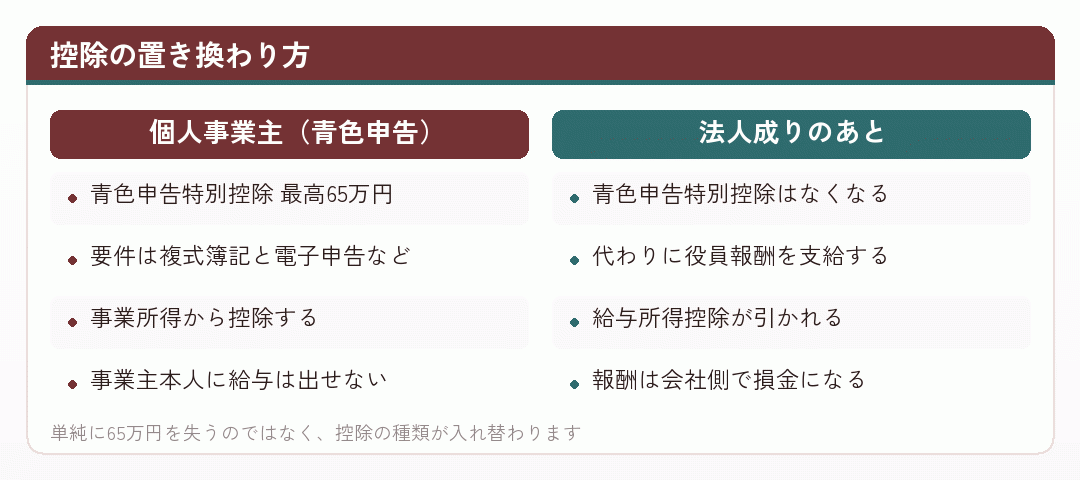
青色申告特別控除は、法人にはない
いちばん分かりやすい変化から書きます。青色申告特別控除は、個人の所得税の制度です。法人税に同じものはありません。
つまり、会社設立をすると65万円の控除は使えなくなります。ここは言い訳のしようがなく、失う側です。
金額の感覚をつかんでおきます。所得税と住民税を合わせた限界税率が3割前後の方なら、65万円の控除で年に20万円弱の税負担が変わる計算です。所得が大きくなるほど、この効き方も大きくなります。
ただし、法人成りをするかどうかを検討している方の多くは、そもそも所得が伸びてきたから検討しているはずです。その水準では、控除1本の差より税率構造の差のほうが大きく効いてきます。
それに、控除がなくなる代わりに役員報酬を出す形になります。役員報酬は会社側で損金になり、受け取る個人の側では給与所得控除が引かれます。
給与所得控除は、給与の額に応じて計算されます。金額の水準によっては、青色申告特別控除より大きくなることもあります。ここが「入れ替わる」と書いた意味です。
会社設立をすると控除が丸ごと消えるように感じますが、実際には別の控除に置き換わっている。この構図をまず押さえてください。
そのうえで、法人の側にしかない特典もあります。次で見ます。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年9月1日確認)
65万円控除の要件を、いま満たせているか
失う側の金額を正しく見積もるために、いま自分がいくらの控除を受けているかを確かめてください。全員が65万円ではありません。
最高55万円の控除を受けるには、不動産所得または事業所得を生ずべき事業を営んでいること、正規の簿記の原則により記帳していること、そして貸借対照表と損益計算書を確定申告書に添付して期限内に提出することが必要です。
そこからさらに65万円にするには、電子帳簿保存法の定める優良な電子帳簿の要件を満たして仕訳帳と総勘定元帳を保存し届出書を出すか、確定申告書等を電子申告で提出するかのどちらかが要ります。
現金主義の特例を選んでいる方は、55万円と65万円の対象から外れます。簡易な記帳の場合は10万円です。
実際のところ、10万円の控除で申告している個人事業主は少なくありません。その場合、法人成りで失うのは65万円ではなく10万円です。損得の計算がかなり変わります。
直近の確定申告書を出してきて、青色申告特別控除額の欄を見てください。そこに書かれている数字が、会社設立で失う金額です。会社設立の試算は、この実額から始めてください。
期限内申告も要件のひとつです。1日でも遅れると、55万円と65万円の控除は受けられません。ここを落としている年がないかも確かめてください。
法人成りの試算をするときに、この確認を飛ばして65万円で計算してしまう方が多くいます。実額で置いてください。
出典【確定申告書等作成コーナー】-65万円の青色申告特別控除の適用要件 (国税庁/2026年9月1日確認)
法人の青色申告で入ってくるもの——欠損金の10年繰越し
法人の青色申告にも特典があります。金額のうえでいちばん大きいのが、欠損金の繰越控除です。
国税庁の説明では、確定申告書を提出する法人の各事業年度開始の日前10年以内に開始した事業年度において生じた欠損金額は、各事業年度の所得金額の計算上、損金の額に算入されるとされています。
要件は、欠損金額が生じた事業年度において青色申告書である確定申告書を提出していること、そしてその後の各事業年度について連続して確定申告書を提出していることです。
個人事業主の純損失の繰越しは3年でした。法人は10年。この差は、事業の波が大きい業種ほど効いてきます。
中小法人等であれば、欠損金額の全額を損金に算入できます。それ以外の法人は繰越控除前の所得金額の50パーセントが限度です。個人事業主から法人成りをした会社は、通常は中小法人等に当たります。
なお、平成30年4月1日前に開始した事業年度で生じた欠損金額の繰越期間は9年とされています。古い解説を読むときの注意点です。
そして、個人事業主のときの赤字は法人に引き継げません。法人成りの前に大きな赤字を抱えている場合、その分は個人の側に残って3年で消えます。
この10年という期間は、会社設立の初年度が赤字になりやすいことと組み合わせて意味を持ちます。設立費用と役員報酬で第1期が沈み、その赤字を後の黒字とぶつけられる。
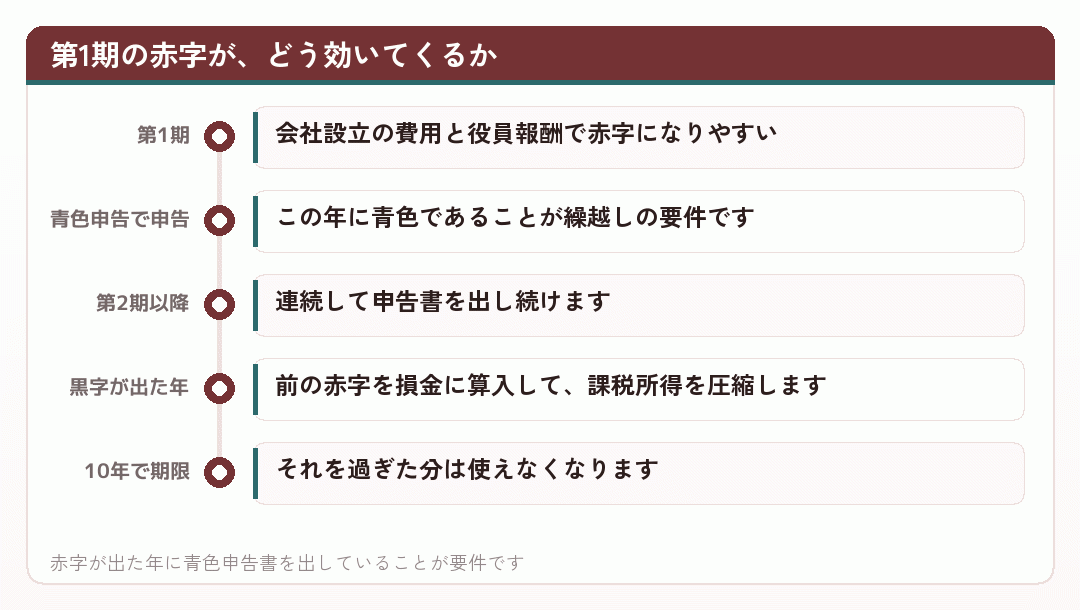
繰越しの権利は、会社設立のあと申告を出し続けている限り生きています。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁 (国税庁/2026年9月1日確認)
専従者給与から、役員報酬と給与へ
家族に給与を払っている個人事業主にとっては、ここが実は大きい変化です。
青色事業専従者給与には「専ら従事している」という要件がありました。他に勤め先がある配偶者や、学生の子どもには使いにくい制度です。
会社設立をすると、この制度は使えなくなります。個人事業をやめるので当然です。代わりに、家族は法人の役員か従業員になります。
法人の役員報酬に「専ら従事」という縛りはありません。他に仕事を持っている家族でも、職務の実態があれば役員として報酬を出せます。ここは法人成りで使いやすくなる部分です。
そのうえで、役員報酬には定期同額給与などの別のルールがかかります。事業年度の途中で自由に増減できないので、年に一度の設計が必要になります。
それから、家族に報酬を出せば家族側にも所得税と住民税がかかります。金額によっては社会保険の扶養から外れます。世帯全体で計算しないと、効果は見えません。
個人事業主として専従者給与を出していた方は、その金額をそのまま役員報酬に移せるかどうかを先に確かめてください。社会保険の負担が新しく乗ってきます。
手続きとしては、個人側で給与支払事務所等の廃止の届出を出し、法人側で開設の届出を出します。どちらも1か月以内という期限です。
要件が緩くなるぶん、周辺の手続きは増える。会社設立から法人成りの全体を通して、この形が繰り返し出てきます。
出典青色専従者を廃止する時の手続きと注意点をわかりやすく解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
貸倒引当金と、少額減価償却資産の特例
残りの特典についても見ておきます。細かい話ですが、業種によっては効いてきます。
個人事業主の青色申告では、売掛金などの貸金について年末の帳簿価額の5.5パーセント以下を貸倒引当金として必要経費にできました。金融業は3.3パーセントです。
法人にも貸倒引当金の制度があり、中小法人等については法定繰入率による計算が認められています。名前は同じで、率や計算の仕方が違うと考えてください。
それから、中小企業者等の少額減価償却資産の取得価額の損金算入の特例があります。取得価額が30万円未満の減価償却資産について、一定の限度額まで損金に算入できるというものです。
この特例は青色申告をしている中小企業者等が対象です。個人事業主でも法人でも使えますが、青色申告であることが前提になります。会社設立の第1期を白色にしてしまうと、これも使えません。
パソコンや機材を買う機会が多い事業なら、この特例の有無は毎年の税額に響きます。会社設立の直後に設備を入れることも多いので、初年度から効きます。
こうして並べると、会社設立で完全に消える特典は青色申告特別控除だけだと分かります。他は形を変えて残ります。
だから「65万円がなくなるから損」という見方は、片側だけを見ていることになります。
出典法人でも青色申告できる?申告のメリットや必要な手続きを解説 – 経理お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年9月1日確認)
法人成りをした年は、両方を使える
会社設立をした年について、ひとつ得な話を書いておきます。
その年の1月1日から個人事業を廃止した日までの事業所得は、個人事業主として確定申告をします。このとき、青色申告特別控除を受けられます。
年の途中で廃業したからといって、控除額が月割りで減ることはありません。要件を満たしていれば、最高額をそのまま受けられます。
青色申告の取りやめ届出書を出していても同じです。取りやめの効力はその年分から先の話なので、廃業した年の申告には影響しません。
そして同じ年に、会社から役員報酬を受け取っていれば給与所得も発生します。給与所得控除も引かれます。
つまり法人成りをした年だけは、青色申告特別控除と給与所得控除の両方が個人の申告に乗ります。これは会社設立をした年に一度だけの形です。
この点を知らずに、法人成りの時期を年明けまで待つ方がいます。控除を丸ごと使いたいという考えですが、廃業した年でも控除は受けられるので、その理由で待つ必要はありません。
もちろん、消費税や社会保険の都合で時期を選ぶ理由は別にあります。青色申告特別控除だけを理由にしないでください。
会社設立の年は、個人の確定申告と法人の決算が並びます。手間は増えますが、控除の面では損をしていません。
出典【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 – みらいサポート会計事務所 (みらいサポート会計事務所/2026年9月1日確認)
失うものと得るものを、並べて見る
ここまでを1枚にまとめます。青色申告という切り口だけで、法人成りの損得を並べたものです。
| 項目 | 個人事業主(青色申告) | 法人成りのあと |
|---|---|---|
| 青色申告特別控除 | 最高65万円・55万円・10万円 | なし |
| 本人への給与 | 出せない | 役員報酬。給与所得控除が引かれる |
| 家族への給与 | 青色事業専従者給与。専ら従事が要件 | 役員報酬や給与。専ら従事の要件はない |
| 赤字の繰越し | 純損失を3年 | 欠損金を10年(中小法人等は全額控除) |
| 赤字の繰戻し | 前年が青色なら還付請求できる | 一定の場合に還付請求できる |
| 少額減価償却資産の特例 | 青色申告なら使える | 青色申告なら使える |
| 承認の申請 | 3月15日または開業から2か月以内 | 3か月経過日と第1期末の早いほうの前日まで |
← 横にスクロールできます
2026年9月時点で国税庁の記載を確かめたものです。実際の適用は要件によります。判断は税理士にご確認ください。
この表で見ると、法人成りで純粋に失うのは特別控除だけです。他は置き換わるか、そのまま使えます。
そして得る側には、繰越期間が3年から10年に伸びること、本人への給与という形が使えるようになること、家族への支給の要件が緩むことが入ります。
ただし、この表に社会保険料は入っていません。会社設立をすると厚生年金と健康保険に入ることになり、会社と個人の両方で負担が発生します。ここが法人成りでいちばん重い部分です。
青色申告の特典だけを見れば法人成りは悪くない、というのがこの表の読み方です。判断そのものは、社会保険料と税率構造を含めて出してください。
会社設立を検討している段階なら、直近の確定申告書を1枚持って試算するのがいちばん早い方法です。実額があれば、差はすぐ出ます。
個人事業主のうちに、この表の左側の欄を自分の数字で埋めてみてください。
出典青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説 | マネーフォワード クラウド確定申告 (株式会社マネーフォワード/2026年9月1日確認)
まとめ|手放すものは1つ、入ってくるものは複数
個人事業主の青色申告特別控除は、会社設立をすると使えません。法人税に相当する制度がないからです。
その代わり、役員報酬という形で給与所得控除が入ります。欠損金の繰越しは3年から10年に伸び、家族への支給からは専ら従事の要件が外れます。
- 失うもの青色申告特別控除。最高65万円。ただし自分がいくら使っているかを確かめてください
- 入ってくるもの給与所得控除、欠損金の10年繰越し、家族への支給の要件緩和
- 変わらないもの少額減価償却資産の特例など。青色申告であることが前提です
- 会社設立の年個人側の申告でも特別控除を受けられます。月割りにはなりません
法人の青色申告は、承認申請を出さなければ始まりません。設立から3か月経過日と第1期末の早いほうの前日まで。ここを落とすと繰越しも特例も使えません。
そして、この表に社会保険料は入っていません。法人成りの判断は、青色申告の特典だけでは決まらないということです。
ここに書いた内容は2026年9月時点で国税庁の記載を確かめたものです。制度は変わります。実際の判断は税理士か所轄の税務署にご確認ください。
出典法人でも青色申告できる?個人との違いや手続き・メリットを解説 – 起業の「わからない」を「できる」に (創業手帳/2026年9月1日確認)
直近の確定申告書を、1枚出してきてください
青色申告特別控除額の欄に書かれている数字が、会社設立で失う金額です。65万円のつもりで試算していて、実際は10万円だったという方は珍しくありません。
失うのは特別控除だけで、赤字の繰越しは3年から10年に伸び、家族への支給は要件が緩みます。青色申告という切り口だけで見れば、法人成りは不利ではありません。
ただし社会保険料は別の話です。個人事業主から法人成りをするかどうかは、そこまで含めて出してください。試算に迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- No.2072 青色申告特別控除|国税庁
青色申告特別控除の額と要件を国税庁が示したページ。数字はここで確認できます。
www.nta.go.jp - 青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説 | マネーフォワード クラウド確定申告
控除額ごとの条件と、実際の税額への効き方をまとめています。
biz.moneyforward.com - 青色申告特別控除とは?65万円控除の要件と2027年分からの75万円控除を解説 - 青色申告お役立ち情報 - 弥生株式会社【公式】
個人事業主の青色申告特別控除を、要件ごとに分けて説明しています。
www.yayoi-kk.co.jp - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 【確定申告書等作成コーナー】-65万円の青色申告特別控除の適用要件
65万円控除に必要なe-Taxや電子帳簿の要件を、国税庁が絞って説明しています。
www.keisan.nta.go.jp - No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
法人の欠損金の繰越控除について、期間と要件を国税庁が示したページ。
www.nta.go.jp - freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - 法人の赤字は10年間まで繰越できる!繰越欠損金の適用要件について | 会社設立の基礎知識 - 小谷野税理士法人
繰越欠損金の使い方を、会社設立まわりの文脈で説明しています。
koyano-cpa.gr.jp - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - TAX&ACCOUNTING MALL|役員退職金を法人生命保険で準備するために知りたい4つのポイント
退職金の準備と保険の関係を、注意点つきで説明しています。
www.vbest-tax.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人の繰越欠損金(赤字)は10年間の控除が可能 - 東京 会社設立パートナーズ
会社設立の実務側から見た繰越欠損金の説明です。
www.100years-partners.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説
年収の帯ごとに節税効果の差を示しています。
biz.moneyforward.com