法人成りで青色申告はどうなるか|個人の取りやめ届と、法人の承認申請を両方出す
青色申告が引き継がれると思っている方へ
個人事業主として何年も青色申告をしてきて、これから会社設立をする。あるいはもう法人成りを済ませた。そのとき「青色申告はそのまま続くのだろうか」と気になっている方に向けたページです。
引き継がれません。 個人事業主の青色申告と、法人の青色申告は別の制度です。会社設立をしたら、法人としてあらためて承認を受ける必要があります。
しかも法人側の申請には短い期限がついています。ここを落とすと、初年度の赤字を繰り越せなくなります。個人側の取りやめ届とあわせて、2枚の書類を順に見ていきます。
個人事業主の青色申告は、法人には引き継がれない
最初に、いちばん誤解の多いところを片づけておきます。個人事業主として受けていた青色申告の承認は、法人成りをしても法人には引き継がれません。
理由ははっきりしています。個人事業主の青色申告は所得税の制度で、法人の青色申告は法人税の制度だからです。根拠になる法律が違うので、同じ「青色申告」という名前でも中身は別物です。
国税庁の青色申告制度の説明も、所得税の話として書かれています。事業所得や不動産所得、山林所得のある人が承認を受けて帳簿を備え付ける、という組み立てです。法人はここに出てきません。
だから会社設立をしたら、法人として一からやり直すことになります。会社設立の日を境に、税務署から見た相手が入れ替わるからです。「個人事業主のときから青色申告をしていたので大丈夫」という理屈は通りません。
会社設立というのは、事業の入れ物を新しく作る手続きです。事業の中身は続いていても、税務上の主体が入れ替わります。青色申告が引き継がれないのは、その当然の結果です。
では具体的に、何を出すのか。個人側と法人側に分けて見ていきます。
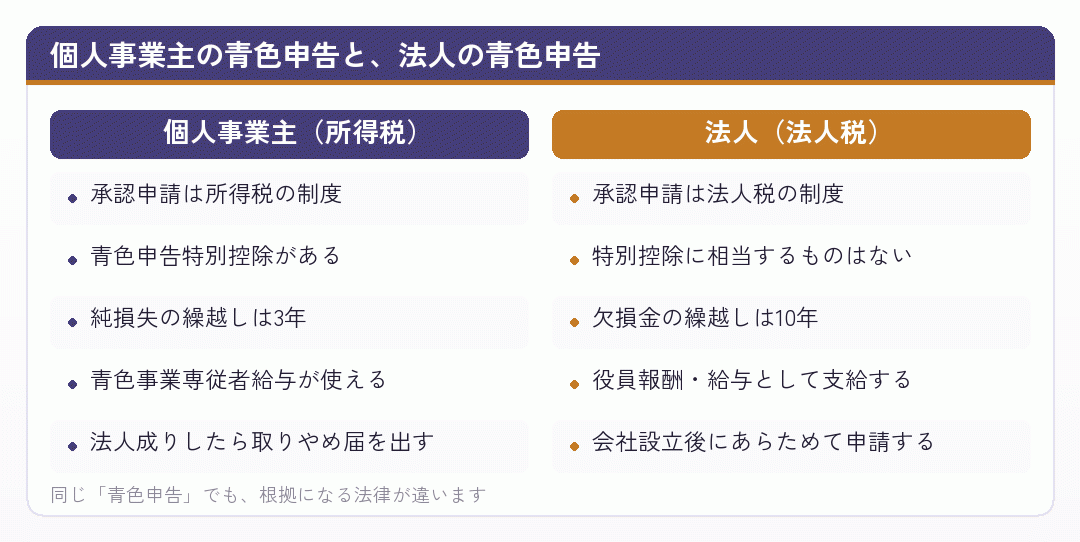
表のとおり、使える特典も違います。ここは後の見出しでもう一度扱います。
出典No.2070 青色申告制度 (国税庁/2026年9月1日確認)
個人側で出す「所得税の青色申告の取りやめ届出書」
法人成りで個人事業をやめるとき、個人側では青色申告をやめる意思を税務署に伝えます。使うのが「所得税の青色申告の取りやめ届出書」です。
提出先は、納税地を所轄する税務署長です。個人事業主として確定申告を出していた税務署と同じところになります。
提出時期について、国税庁の手続案内には、青色申告を取りやめようとする年分の所得税の確定申告期限まで、と書かれています。
ここは注意が必要なところです。解説記事では「廃業から1か月以内」と書かれていることがありますが、国税庁の手続案内の記載はこの形です。書類ごとに期限の考え方が違うので、紙単位で確かめてください。
それから、廃業届とは別の書類だという点も押さえてください。「個人事業の開業・廃業等届出書」を出しただけでは、青色申告をやめたことにはなりません。2枚を別々に出します。
会社設立の準備と並行して動くことになるので、出す紙のリストを先に作っておいてください。出さなかった場合に罰則があるわけではありません。ただ、税務署の側は青色申告者として扱い続けるので、翌年の申告について問い合わせが来ることがあります。無用なやりとりを避けるために出しておくものだと考えてください。
法人成りの手続きは、こうした「出し忘れても当座は困らないが、あとで面倒になる」書類が多くあります。まとめて片づけてしまうのが結局いちばん早いです。
出典A1-9 所得税の青色申告の取りやめ手続 (国税庁/2026年9月1日確認)
法人側で出す「青色申告の承認申請書」と、その期限
会社設立をしたら、法人として青色申告の承認申請書を出します。これがこの記事でいちばん大事な書類です。
提出期限は、国税庁の手続案内にこう書かれています。設立第1期から青色申告の承認を受けようとする場合は、設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日とのうち、いずれか早い日の前日まで。
「設立から3か月以内」と単純化して書かれていることがありますが、正確には違います。第1期が3か月より短ければ、決算日のほうが先に来ます。そちらが期限になります。
たとえば10月1日に会社設立をして、決算期を12月末に置いた場合。3か月を経過した日は翌年1月1日ですが、第1期の終了日は12月31日です。早いほうは12月31日なので、その前日である12月30日が期限になります。
決算期を短く切った会社ほど、期限が前倒しになるということです。法人成りのときに決算期を12月以外に置く方は多いので、ここは自分の会社の日付で計算してください。
実務としては、設立登記が終わって登記事項証明書が取れたら、法人設立届出書と一緒に出してしまうのが確実です。法人設立届出書の期限は設立の日以後2か月以内なので、そちらに合わせて動けば青色申告の申請も間に合います。
個人事業主のときの承認申請と比べると、期限の決まり方がまったく違います。個人事業主の場合は原則としてその年の3月15日まで、新規開業なら開業から2か月以内でした。法人成りをすると、この感覚が使えなくなります。
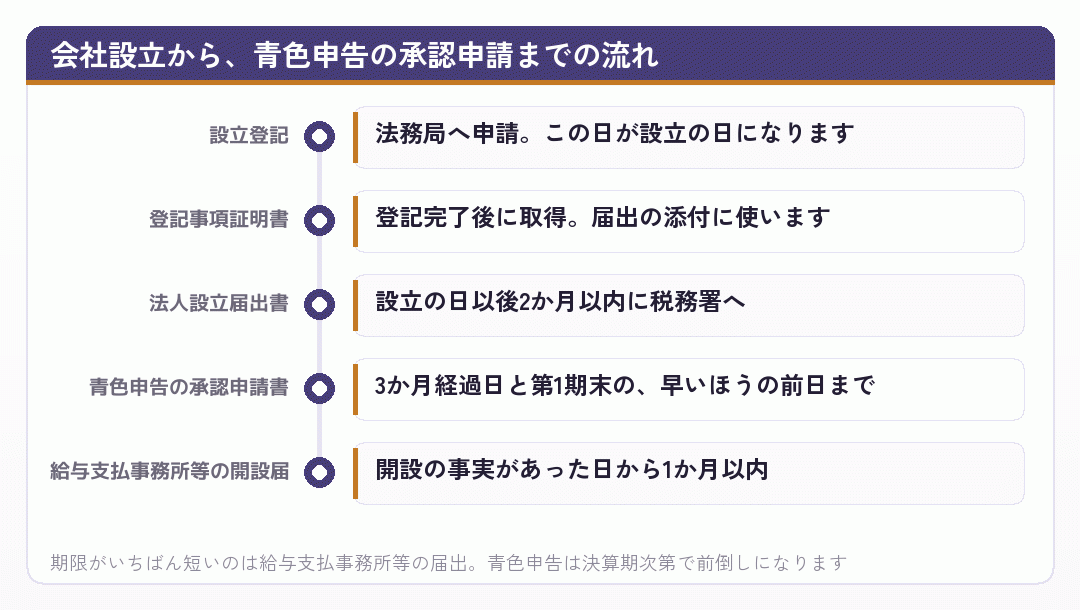
期限を過ぎると、その事業年度は青色申告ができません。次の事業年度から、という扱いになります。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年9月1日確認)
期限に遅れると、初年度の赤字を繰り越せない
申請の期限を過ぎたらどうなるか。第1期は青色申告ができず、白色申告として法人税の申告をすることになります。
これがなぜ痛いのか。会社設立の初年度は赤字になりやすいからです。設立費用がかかり、売上が立ち上がるまでに時間がかかる。法人成りの1期目が赤字というのは、珍しい話ではありません。
国税庁の説明では、欠損金の繰越控除を受けるには、欠損金額が生じた事業年度において青色申告書である確定申告書を提出していることが要件とされています。
つまり、赤字が出た年に青色申告をしていなければ、その赤字は繰り越せません。翌期に利益が出ても、前期の赤字で埋めることができないということです。
会社設立の初年度に100万円の赤字が出て、2期目に300万円の利益が出たとします。青色申告なら差し引き200万円に対して法人税がかかります。白色なら300万円がそのまま課税対象です。この差は、書類を1枚出したかどうかだけで生まれます。
しかも、繰り越せる期間は長く取られています。事業年度開始の日前10年以内に開始した事業年度で生じた欠損金額が対象です。10年分の赤字を、利益が出た年にぶつけられるということになります。
控除できる金額にも区分があります。中小法人等は欠損金額の全額を損金に算入できますが、それ以外の法人は繰越控除前の所得金額の50パーセントが限度です。個人事業主から法人成りをした一人社長の会社は、通常は中小法人等に当たります。
この繰越しの仕組みは、法人成りをして得られるもののなかでもかなり実利のある部分です。会社設立の直後は登記や口座開設で頭がいっぱいになりますが、この紙だけは先に出しておいてください。
会社設立の直後は登記や口座開設で頭がいっぱいになりますが、この紙だけは先に出しておいてください。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁 (国税庁/2026年9月1日確認)
個人の赤字は、法人に持っていけない
欠損金の話の続きです。個人事業主のときに出た赤字は、法人成りをしても法人には引き継げません。
個人事業主の青色申告では、純損失の繰越しという特典があります。事業所得などに損失が出て、その年の他の所得と相殺してもなお残る部分を、翌年以後3年間にわたって繰り越し、各年分の所得金額から控除できるというものです。
法人の欠損金は10年、個人の純損失は3年。まずこの差があります。そのうえで、両者はつながっていません。
個人事業主として赤字を抱えたまま会社設立をすると、その赤字は個人の側に残ります。法人が利益を出しても、そこから引くことはできません。
ただ、まったく使えなくなるわけではありません。法人成りのあとも個人の申告は続きます。会社から役員報酬を受け取れば給与所得が発生するので、繰り越した純損失をそちらから控除できる場合があります。
繰越しの期間は3年です。法人成りをしてから使い切れるかどうかは、報酬の額と残っている損失の額しだいになります。
この点は、法人成りのタイミングを考えるときの材料になります。個人事業主として大きな赤字が出た直後に会社設立をすると、その赤字の使いみちが狭くなるということです。
いずれにしても、繰り越した純損失を使い切るには、法人成りのあとも個人の確定申告を出し続ける必要があります。会社設立をしたら個人の申告は終わり、と思い込まないでください。
繰越しの控除は、申告をしていなければ受けられません。法人成りの翌年以降も、個人側の申告を忘れないようにしてください。
出典No.2070 青色申告制度 (国税庁/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
青色事業専従者給与から、役員報酬や給与へ
家族に給与を払っていた個人事業主が法人成りをすると、支給の形が変わります。
個人事業主の青色申告では、青色事業専従者給与という仕組みがありました。生計を一にする配偶者やその他の親族のうち、年齢が15歳以上でその事業に専ら従事している人に支払った給与を、適正な金額であれば必要経費に算入できるというものです。
会社設立をすると、この制度は使えなくなります。個人事業をやめるので当然です。代わりに、家族は法人の役員か従業員になり、役員報酬または給与を受け取る形になります。
法人の役員報酬には「専ら従事」という縛りがありません。ここは法人成りをして楽になる部分です。ただし、職務の実態は必要ですし、役員報酬には定期同額給与などの別のルールがかかります。
手続きとしては、個人側で青色事業専従者給与に関する変更届出書を出す場面が出てきます。あわせて、個人の給与支払事務所等の廃止の届出も必要です。こちらは廃止の事実があった日から1か月以内という期限になっています。
そして法人側では、給与支払事務所等の開設の届出を出します。個人事業主のときに従業員を雇っていなくても、自分に役員報酬を払うなら法人は源泉徴収義務者になります。
つまり、家族への支給ひとつを取っても、個人側の廃止と法人側の開設で2枚要るということです。青色申告の取りやめと承認申請の関係とまったく同じ構図になっています。
個人事業主として家族に給与を払ってきた方は、この対をひとつずつ確かめてください。
出典青色専従者を廃止する時の手続きと注意点をわかりやすく解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
法人成りをした年の、個人の確定申告
会社設立をした年の個人の確定申告について整理します。ここも見落とされがちなところです。
法人成りをしても、その年の1月1日から個人事業を廃止した日までの事業所得は、個人事業主として申告します。翌年の確定申告期限までに、いつもどおり出すということです。
このとき、青色申告の取りやめ届出書を出していても、その年分の申告は青色申告のままです。取りやめの効力はその年分から先の話なので、廃業した年の申告で青色申告特別控除を受けられます。
控除の額は、正規の簿記の原則により記帳して貸借対照表と損益計算書を添えて期限内に申告すれば最高55万円、これに電子帳簿保存または電子申告の要件を満たせば最高65万円です。それ以外は10万円になります。
それから、会社から役員報酬を受け取っていれば給与所得も発生します。同じ年に事業所得と給与所得の両方が出るということです。
法人成りをした年の個人の申告は、こうして少し複雑になります。事業所得の計算を廃業日で締め、資産の引継ぎがあればその処理も入り、給与所得を足す。慣れた方でも手間が増える年です。
そして法人の側では、第1期の決算と法人税の申告があります。個人の申告と法人の申告が並行するのは、法人成りをした最初の1回だけです。
この年だけは税理士に見てもらう、という選び方をする方も多くいます。会社設立の直後で判断材料が少ない時期でもあるので、費用と手間を天秤にかけてみてください。
翌年からは、個人の申告は原則として給与所得だけになります。個人事業主として毎年やっていた帳簿づけは、法人の経理に移ります。
出典【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 – みらいサポート会計事務所 (みらいサポート会計事務所/2026年9月1日確認)
2枚の書類を、いつ・どこに出すか
ここまでの書類を並べて整理します。個人側と法人側の対応を見ておくと、抜けに気づきやすくなります。
| 書類 | 出す側 | 提出時期 | 提出先 |
|---|---|---|---|
| 個人事業の開業・廃業等届出書 | 個人 | その事実があった日の属する年分の確定申告期限まで | 納税地の所轄税務署長 |
| 所得税の青色申告の取りやめ届出書 | 個人 | 取りやめようとする年分の確定申告期限まで | 納税地の所轄税務署長 |
| 給与支払事務所等の廃止の届出 | 個人 | 廃止の事実があった日から1か月以内 | 納税地の所轄税務署長 |
| 法人設立届出書 | 法人 | 設立の日以後2か月以内 | 納税地の所轄税務署長 |
| 青色申告の承認申請書 | 法人 | 3か月経過日と第1期末の早いほうの前日まで | 納税地の所轄税務署長 |
| 給与支払事務所等の開設の届出 | 法人 | 開設の事実があった日から1か月以内 | 納税地の所轄税務署長 |
← 横にスクロールできます
期限は国税庁の手続案内の記載にもとづきます。2026年9月時点の内容です。個別の判断は所轄の税務署または税理士にご確認ください。
こうして並べると、期限の考え方が3種類あることが分かります。確定申告期限までのもの、1か月以内のもの、そして設立日と決算日から計算するもの。
いちばん先に来るのは、たいてい給与支払事務所等の開設の届出です。設立の日から1か月以内なので、登記が終わったらすぐ動くことになります。
青色申告の承認申請は、決算期の置き方によって順番が変わります。第1期を短く取った会社では、これがいちばん厳しい期限になることもあります。
提出先はどれも納税地の所轄税務署長です。個人の納税地と法人の本店所在地が同じ税務署の管轄なら、一度で済みます。
自治体への届出は別にあります。都道府県税事務所と市町村への法人設立の届出は、税務署とは別の窓口です。期限も自治体ごとに定められているので、本店所在地の自治体で確かめてください。
会社設立をした直後は、こうした届出が一気に来ます。リストを1枚作って、出したものに印をつけていくのが確実です。
個人事業主のときは開業届と青色申告承認申請書の2枚で済んでいました。法人成りをすると数が増えます。ここは覚悟しておいてください。
出典会社設立後にやることは?必要な手続きと提出書類一覧 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月1日確認)
まとめ|青色申告は、出し直して初めて続く
個人事業主の青色申告は、法人成りをしても法人には引き継がれません。所得税の制度と法人税の制度は別物だからです。
個人側では所得税の青色申告の取りやめ届出書を、法人側では青色申告の承認申請書を出します。この2枚がそろって、初めて青色申告が続きます。
- 個人の取りやめ届取りやめようとする年分の確定申告期限まで。廃業届とは別の紙です
- 法人の承認申請設立から3か月経過日と第1期末の、早いほうの前日まで
- 遅れた場合第1期は白色。初年度の赤字を繰り越せなくなります
- 赤字の繰越し法人は10年、個人は3年。個人の赤字は法人に引き継げません
会社設立の初年度は赤字になりやすく、その赤字を10年繰り越せるかどうかが、申請書1枚で決まります。登記が終わったら早めに出してください。
法人成りをした年は、個人の確定申告と法人の決算が並びます。個人側の申告でも青色申告特別控除は受けられるので、帳簿はきちんと締めてください。
金額や期限は制度改正で変わります。ここに書いた内容は2026年9月時点で国税庁の手続案内を確かめたものです。実際に出すときは、所轄の税務署か税理士に確認してください。
出典個人で事業を始めたとき/法人を設立したとき|国税庁 (国税庁/2026年9月1日確認)
会社設立の直後に、まずこの1枚を出してください
法人成りの手続きは数が多く、どれから手をつけるか迷います。ただ、法人の青色申告の承認申請書だけは先に出しておいてください。期限が短く、落とすと初年度の赤字が消えます。
個人事業主として青色申告を続けてきた方ほど、引き継がれると思い込みがちです。個人側の取りやめ届と、法人側の承認申請。2枚あることを覚えて帰ってください。
会社設立をした年は、個人の確定申告と法人の決算が並ぶ唯一の年です。手間が増えるこの1回だけでも専門家に見てもらうと、あとの年が楽になります。判断に迷う部分は、税理士か所轄の税務署へご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - 個人で事業を始めたとき/法人を設立したとき|国税庁
個人事業主と法人それぞれで出す届出書を、国税庁が並べて案内しているページ。
www.nta.go.jp - C1-19 青色申告書の承認の申請|国税庁
法人の青色申告承認申請の手続案内。設立第1期の提出期限の考え方が書かれています。
www.nta.go.jp - 【確定申告書等作成コーナー】-65万円の青色申告特別控除の適用要件
65万円控除に必要なe-Taxや電子帳簿の要件を、国税庁が絞って説明しています。
www.keisan.nta.go.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 会社設立後の税務署への届出書・申請書 - 東京 会社設立パートナーズ
税務署に出す書類だけを抜き出してまとめたページです。
www.100years-partners.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - さきがけ税理士法人|法人成り後の個人事業の廃業に伴う届出
法人成りのあとに個人側で出す届出を一覧にしています。
kurotax.jp - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - 弥生|法人でも青色申告できる?申告のメリットや必要な手続きを解説
法人の青色申告の手続きとメリットをまとめています。
www.yayoi-kk.co.jp - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - 廃業時に提出する青色申告の取りやめ届出書とは?【提出方法や書き方を紹介】
青色申告の取りやめ届出書について、書き方と出し方を具体的に見せています。
vs-group.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 法人成した際、個人事業主時代の予定納税は払わないといけない?|松岡会計事務所
法人成りしたあとの予定納税をどうするかに絞った記事です。
matsuoka-kaikei.com