法人成りした年の確定申告|個人と法人、申告が2つ並ぶ最初で最後の1年
会社設立をした年の申告に不安がある方へ
年の途中で法人成りをして、来年の申告をどうすればいいのか分からない方に向けたページです。個人事業主としての申告はもう不要なのか、法人の申告だけでいいのか。そこを片づけます。
個人と法人、両方あります。 1月1日から廃業した日までは個人事業主として、そのあとは法人として。同じ年に2つの申告が並びます。
並ぶのは会社設立をした年だけです。翌年からは形が変わります。この1年だけの手順を、順番に見ていきます。
その年を、廃業日で2つに切る
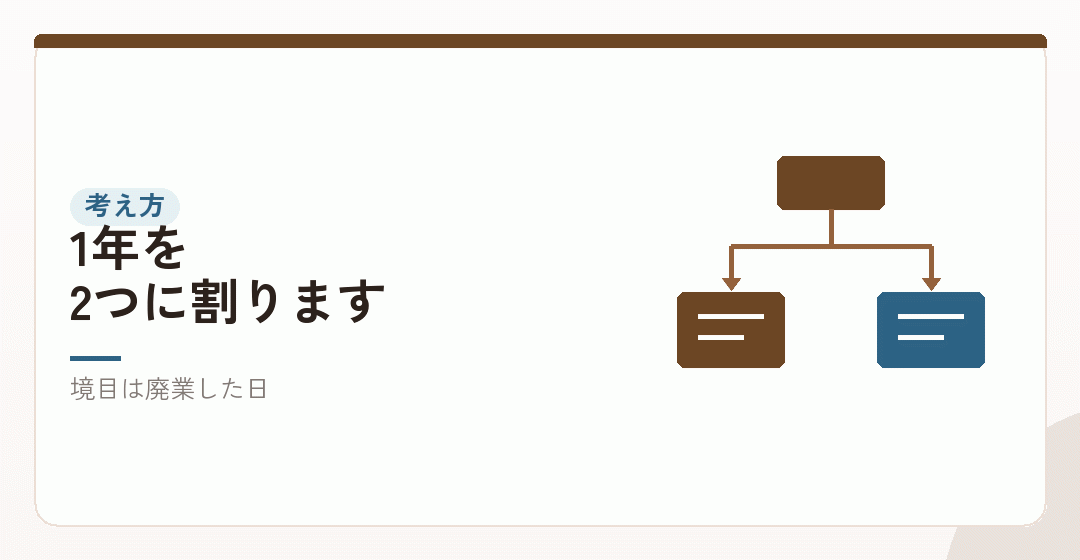
法人成りをした年の申告は、考え方さえつかめば難しくありません。1年を廃業した日で2つに切る、それだけです。
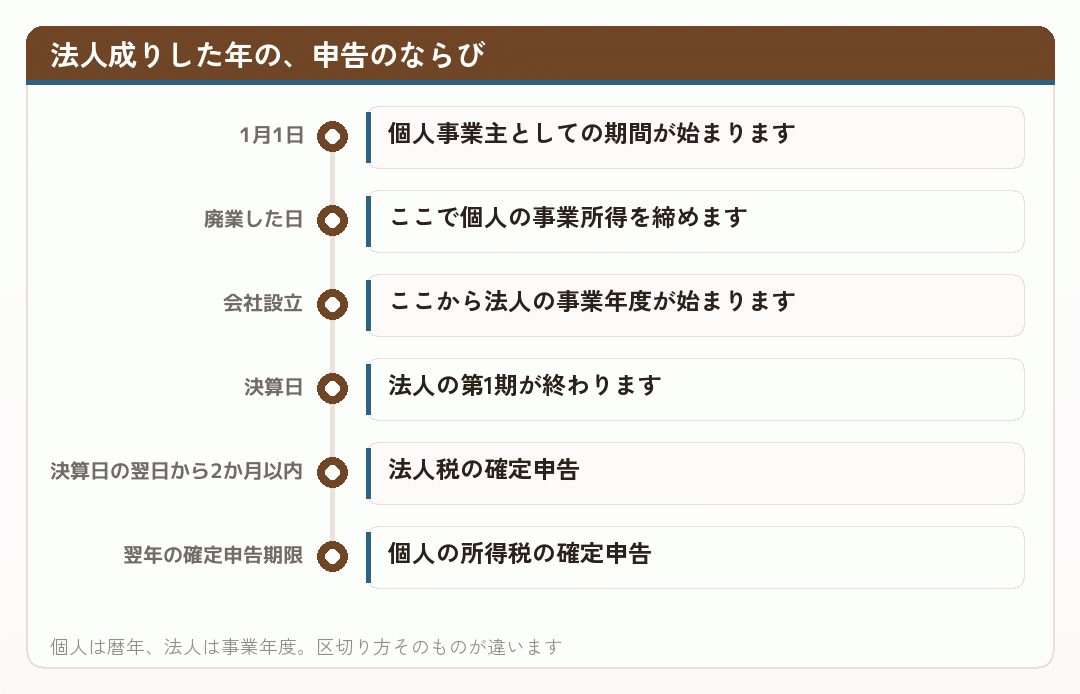
たとえば7月1日に会社設立をして個人事業を廃止したなら、1月1日から6月30日までが個人事業主としての期間、7月1日から12月31日までが法人としての期間になります。
前半について、翌年の確定申告期限までに個人事業主として所得税の確定申告をします。いつもと同じ手順です。ただし、対象になるのは廃業日までの取引だけです。
後半については、法人の決算を組んで法人税の申告をします。こちらは事業年度終了の日、つまり決算日を基準に動きます。
2つの申告は、期限も提出先の窓口も別です。個人の申告は暦年で区切られ、法人の申告は事業年度で区切られる。同じ事業を続けていても、税務上は完全に別の話になります。
個人事業主として何年も申告をしてきた方ほど、この切り替えに戸惑います。去年までと同じつもりで年末を迎えると、法人側の決算が抜けます。
会社設立をした時点で、この2本立てになることを頭に入れておいてください。
以下、それぞれで何をするかを見ていきます。
出典法人成りした年の確定申告はどうする?方法や注意点を解説 – 確定申告お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月1日確認)
個人側——廃業日までの事業所得を計算する
個人側の申告から見ていきます。基本の手順は例年と変わりません。売上を集計し、経費を引き、所得を出す。
違うのは、期間が年の途中で終わることです。廃業した日までの取引で帳簿を締めます。それ以降の売上は法人のものになるので、個人の帳簿には入れません。
実務でつまずきやすいのが、この境目にまたがる取引です。個人事業主として受注して、入金が法人成りのあとになった案件。逆に、前払いしていた費用が法人の期間にかかる場合。
原則は、いつ売上が実現したか、いつ費用が発生したかで判断します。入金日や支払日ではありません。ここを入金日で切ると、個人と法人の両方でずれが出ます。
会社設立の日付が決まったら、その日を境に請求書の名義を切り替えてください。実務上、これがいちばん確実な線引きになります。
それから、家事按分をしている費用があれば、廃業日までの期間で按分し直します。年間の按分率をそのまま使うと、実態と合いません。
経費のうち、個人事業主として使っていた資産を法人に引き継ぐ場合は、その処理も個人側の申告に入ります。これは別の見出しで扱います。
帳簿を締めたら、あとはいつもの確定申告と同じです。青色申告をしていれば、決算書を作って申告書に添えます。
出典法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
廃業した年も、青色申告特別控除は受けられる
個人側の申告で得な話をひとつ。廃業した年でも、青色申告特別控除は受けられます。
国税庁の説明では、控除額は正規の簿記の原則により記帳して貸借対照表と損益計算書を添えて期限内に申告した場合が最高55万円、これに電子帳簿保存または電子申告の要件を満たせば最高65万円、それ以外は10万円とされています。
年の途中で事業をやめたからといって、この額が月割りで減ることはありません。要件を満たしていれば、その年分についても最高額を受けられます。
法人成りの青色申告の取りやめ届出書を出していても同じです。取りやめの効力はその年分から先の話なので、廃業した年の申告には影響しません。
だから、会社設立の時期を年明けまで待つ理由に、この控除を挙げる必要はありません。半年で廃業しても、控除は満額です。
ただし、要件は落とさないでください。期限内申告も要件のひとつです。会社設立の直後は忙しく、個人の申告を後回しにしがちですが、遅れると55万円と65万円の控除は受けられません。
複式簿記での記帳も同じです。廃業する年だからと帳簿を簡略にすると、10万円まで落ちます。
個人事業主としての最後の申告になります。ここで手を抜くと、そのまま税額に出ます。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年9月1日確認)
一括償却資産は、廃業した年に全額落とす
個人側の申告で見落とされやすいのが、一括償却資産の扱いです。ここは国税庁が質疑応答事例で明示しています。
一括償却資産というのは、取得価額が20万円未満の減価償却資産をまとめて3年で均等に償却する仕組みです。個人事業主のときに買ったパソコンや備品が該当することがあります。
法人成りをすると、3年の償却が途中で終わることになります。この残りをどうするか。
国税庁の回答要旨には、一括償却資産の取得価額のうち必要経費に算入していない部分は、全て廃業した年分の事業所得の必要経費に算入します、と書かれています。
理由も示されています。法人成りの場合には事業が廃止され、その事業を承継する人もいないため、というのがその説明です。相続で事業を引き継ぐ場合とは扱いが違うということです。
つまり、残っていた分をまとめて経費にできます。廃業した年の所得が、その分だけ下がります。
これを知らずに3年目の分だけ計上していると、経費を取り損ねます。会社設立をした年の個人の申告では、一括償却資産の残高を必ず確認してください。
通常の減価償却資産については、また別の考え方になります。法人に引き継ぐ場合は譲渡として扱われ、その処理が個人側の申告に入ります。
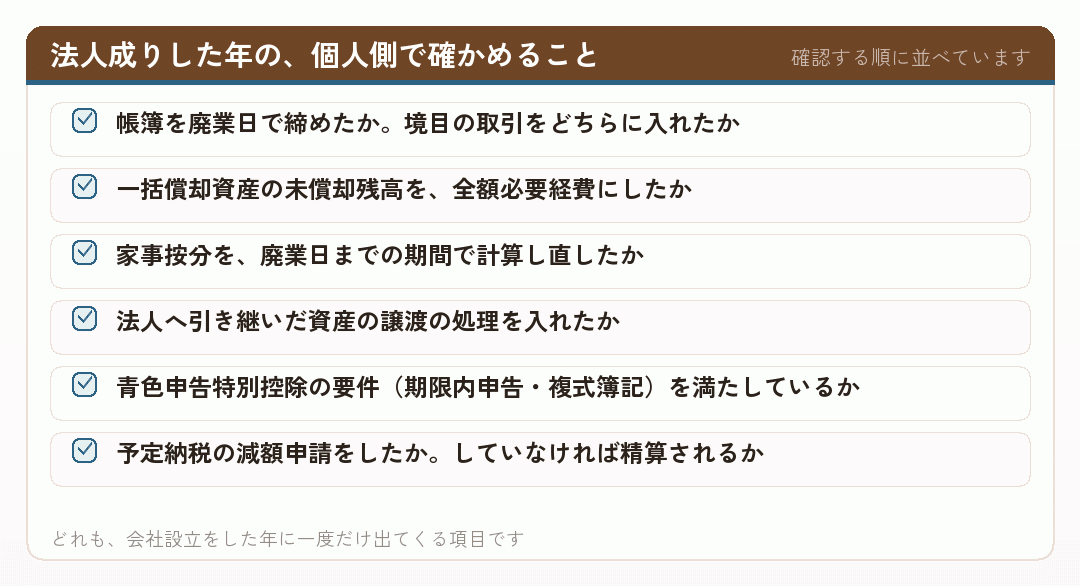
チェックリストにして、ひとつずつ潰していくのが確実です。
出典法人成りした場合の一括償却資産の必要経費算入|国税庁 (国税庁/2026年9月1日確認)
予定納税と個人事業税をどう扱うか
前年の所得が大きかった個人事業主は、予定納税の対象になっています。7月と11月に、前もって所得税を納める仕組みです。
ところが法人成りをすると、その年の個人の所得は大きく減ります。前半しか事業をしていないうえ、後半は役員報酬だけになるからです。
前年基準で計算された予定納税をそのまま払うと、納めすぎになります。確定申告で精算されて戻ってはきますが、その間は資金が寝ます。会社設立の直後で手元資金が薄い時期には、これが効きます。
そこで使えるのが、予定納税額の減額申請です。その年の所得が前年より少なくなる見込みがある場合に、申請して予定納税額を減らしてもらう手続きです。
申請には期限があります。国税庁の手続案内で、自分の予定納税がどの期分に当たるかを確かめて、その期限までに出してください。
もうひとつ、個人事業税の扱いも独特です。個人事業税は前年の所得に対して翌年に課されますが、廃業した年は本来納付する翌年がありません。
この場合、事業税の見込額を廃業する年の必要経費に算入するという扱いがあります。実際に納付する前でも経費にできるということです。
見落とすと、本来引けたはずの経費を落とすことになります。金額が大きい方ほど影響が出るので、会社設立をした年の申告では確かめてください。
どちらも、個人事業主として最後の年にだけ出てくる論点です。
出典A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続 (国税庁/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
事業所得と給与所得が、同じ年に並ぶ
法人成りをした年の個人の申告には、所得が2種類入ります。
前半の事業所得と、会社設立のあとに受け取った役員報酬による給与所得です。この2つを1枚の確定申告書にまとめて、所得税を計算します。
給与所得については、会社から源泉徴収票が出ます。役員報酬から源泉徴収された所得税も、そこに記載されます。
会社が年末調整をしていても、事業所得がある年は個人の確定申告が必要です。年末調整は給与だけの精算なので、事業所得の分は申告で合わせることになります。
2種類の所得が並ぶことで、有利になる場面もあります。前半の事業が赤字だった場合、その損失を給与所得から差し引ける可能性があります。
会社設立の前後は、開業準備や引き継ぎで事業が止まりがちです。前半が赤字になることは珍しくありません。そのときに給与所得と相殺できるのは大きい。
逆に、前半で大きく利益が出ていて、そこに役員報酬が乗ると、所得の合計が例年より膨らむこともあります。累進の段が上がって、思ったより税額が伸びる。
法人成りをした年は、どちらに転ぶか読みにくい年です。会社設立の時期を決める段階で、その年の個人の所得がどうなるかを一度試算しておくと安心です。
翌年からは、原則として給与所得だけになります。並ぶのはこの1年だけです。
出典法人の社長は確定申告が必要?確定申告すべき人そうでない人 – 新潟市税理士/創業60年/お客様1,200社/L&Bヨシダ税理士法人/新潟市の会計事務所 (L&Bヨシダ税理士法人/2026年9月1日確認)
法人側——第1期の決算を組んで申告する
法人側の申告に移ります。こちらは事業年度で動きます。
国税庁の手続案内には、確定申告書については事業年度終了の日の翌日から2か月以内、と書かれています。提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限です。
会社設立をした日から決算日までが第1期です。決算期をどこに置いたかで、申告の時期が決まります。
たとえば10月に会社設立をして3月決算にしたなら、第1期は約半年。翌年5月末が申告期限になります。12月決算なら第1期は約3か月で、翌年2月末が期限です。
個人の申告期限とは無関係です。3月15日を意識する必要はありません。ここも、個人事業主のときの感覚が使えないところです。
法人の申告では、決算書を作り、法人税の申告書を組み立てます。地方税の申告も別に必要です。都道府県と市町村に、それぞれ出します。
第1期の申告は、青色申告の承認申請を出していれば青色申告書として提出できます。出していなければ白色です。赤字が出ていた場合、繰り越せるかどうかがここで分かれます。
消費税については、会社設立の1期目は原則として免税事業者になる場合が多く、申告が要らないことがあります。ただし資本金の額や課税事業者の選択によって変わるので、自分の会社がどちらかを確かめてください。
法人の申告は、個人の確定申告より書類が多くなります。個人事業主として自分で申告してきた方でも、法人の1期目は税理士に頼む選択が現実的です。
出典C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁 (国税庁/2026年9月1日確認)
会社設立の年に、税理士へ頼むかどうか
法人成りをした年は、個人の申告と法人の決算が重なる唯一の年です。ここだけ専門家に見てもらう、という選び方をする方が多くいます。
理由は3つあります。ひとつは、この年だけ出てくる論点が多いこと。一括償却資産、資産の引継ぎ、個人事業税の見込控除、予定納税の減額。どれも毎年の申告には出てきません。
ふたつめは、法人の申告書が個人のものと形からして違うこと。別表という様式を組み合わせて作るので、初回は手探りになります。
みっつめは、判断を誤ったときの影響が個人と法人の両方に及ぶこと。引継ぎ資産の評価を間違えれば、個人の譲渡所得と法人の減価償却の両方がずれます。
一方で、費用はかかります。顧問契約を結ぶか、決算だけを依頼するか。会社設立の直後は出ていくお金が多い時期でもあります。
判断の目安としては、引き継ぐ資産があるか、従業員がいるか、消費税の判定が微妙か。このあたりが当てはまるなら、頼む価値があります。
逆に、資産の引継ぎがほとんどなく、一人で事業をしていて、個人事業主のときから自分で申告してきた方なら、初年度も自力でやり切れることがあります。
ただ、その場合でも一度は相談しておくと安心です。会社設立の年に取り損ねた経費は、あとから戻せません。
出典個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |神奈川県横浜市鶴見区の税理士 小西大貴公認会計士・税理士事務所 (小西大貴公認会計士・税理士事務所/2026年9月1日確認)
まとめ|2つの申告を、別の暦で動かす
法人成りをした年は、1年を廃業した日で切って、前半を個人事業主として、後半を法人として申告します。
個人の申告は暦年で区切られ、翌年の確定申告期限まで。法人の申告は事業年度で区切られ、決算日の翌日から2か月以内。動く暦が別です。
- 個人側廃業日までの事業所得。青色申告特別控除は月割りにならず、最高額を受けられます
- 一括償却資産未償却の残りを、全額その年の必要経費に算入します
- 納税の手当て予定納税は減額申請を検討。個人事業税は見込額を経費にできる場合があります
- 法人側第1期の決算を組んで、決算日の翌日から2か月以内に申告します
同じ年に事業所得と給与所得が並びます。前半が赤字なら、役員報酬から差し引ける場合があります。会社設立の前後は事業が止まりがちなので、ここは確かめてください。
この形になるのは会社設立をした年だけです。翌年からは、原則として給与所得だけの世界に変わります。
ここに書いた内容は2026年9月時点で国税庁の記載を確かめたものです。制度は変わります。個別の判断は税理士か所轄の税務署にご確認ください。
出典法人成り時の確定申告:成功のための6ポイントと5つの必須手続き (H&T税理士法人/2026年9月1日確認)
会社設立をした年の申告は、先に段取りを決めてください
個人の申告と法人の決算が並ぶのはこの1年だけです。どちらも期限が別なので、会社設立の時点でカレンダーに2つの締切を書き込んでおいてください。
一括償却資産の残高、個人事業税の見込控除、予定納税の減額申請。この年にしか出てこない項目が並びます。取り損ねるとあとから戻せないので、帳簿を締める前に一度リストにしてください。
個人事業主として自分で申告してきた方でも、法人の1期目は勝手が違います。この年だけ専門家に見てもらうという選び方も現実的です。判断に迷う部分は税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - No.2072 青色申告特別控除|国税庁
青色申告特別控除の額と要件を国税庁が示したページ。数字はここで確認できます。
www.nta.go.jp - 【確定申告書等作成コーナー】-65万円の青色申告特別控除の適用要件
65万円控除に必要なe-Taxや電子帳簿の要件を、国税庁が絞って説明しています。
www.keisan.nta.go.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - 青色専従者給与~法人の場合の役員報酬との違い | 岡松豊税理士事務所
青色事業専従者給与と役員報酬の違いを対比して説明しています。
okamatsu-tax.com - 個人事業の廃業届・青色申告の取りやめ届出書 - 東京 会社設立パートナーズ
廃業届と青色申告の取りやめ届出書を1ページで並べて扱っています。
www.100years-partners.jp - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説 | マネーフォワード クラウド確定申告
控除額ごとの条件と、実際の税額への効き方をまとめています。
biz.moneyforward.com - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 【記入例あり】青色申告の取りやめ届出書とは?書き方や提出方法を解説
記入例つきで取りやめ届出書を説明。個人事業主が迷いやすい欄を拾っています。
jiei.com