法人成りのあと、個人の口座はどうする|会社のお金と自分のお金を分ける線引き
個人の口座をどうするか迷っている方へ
個人事業主のときから事業に使ってきた口座がある。法人成りをしたあと、それをどうすればいいのか。解約するのか、残すのか。そこを決めたい方に向けたページです。
残しますが、役割を変えます。 事業のお金は法人口座へ、個人の口座は生活と個人の申告のために使う。この線引きを作ることが、会社設立のあとの最初の仕事です。
線が引けていないと、あとで税務上の説明ができなくなります。移行期に個人口座へ入ってしまった入金の整理も含めて、順に見ていきます。
個人事業主のときは、混ざっていても回っていた
まず、個人事業主のときの状態を確かめておきます。
個人事業主には、事業用の口座と生活用の口座を分ける義務がありません。ひとつの口座で売上を受けて、そこから生活費も払う。この形でも申告はできました。
分けたほうがよいと言われていたのは、手間の問題です。会社設立をする前は、混ざっていても入出金の明細から事業の取引を拾い出せば済みました。
それでも、事業のお金と自分のお金は最終的に同じものでした。事業の利益がそのまま自分の所得になるので、分けなくても筋は通っていた。
屋号付きの口座を作っていた方もいるはずです。取引先からの信用や、記帳のしやすさを考えてのことでしょう。それでも、名義は個人でした。
会社設立をすると、この前提が崩れます。会社のお金と自分のお金は、別のものになるからです。
法人成りをした瞬間に、混ぜてはいけないものになる。ここが感覚として切り替えにくいところです。
個人事業主として長くやってきた方ほど、会社設立のあとのこの切り替えに時間がかかります。
出典個人事業主が預金口座を「事業用」と「生活用」に分けないとどうなる? – 確定申告お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月1日確認)
法人成りをすると、混ぜられなくなる
会社設立をすると、会社は自分とは別の人格になります。会社の財産は会社のもので、自分のものではありません。
だから、会社設立のあとに法人の売上を個人名義の口座で受け続けることはできません。会社のお金が個人の口座に入っている状態になるからです。
逆に、会社のお金で個人の買い物をするのも同じ問題です。会社から個人へお金が流れたことになり、役員に対する貸付けや、給与として扱われることがあります。
個人事業主のときは、事業の口座から生活費を引き出しても事業主貸として処理すれば済みました。同じ人のお金の移動だからです。
法人成りをすると、その移動が会社と個人という別人格の間の取引になります。理由と記録が要るということです。
会社設立をしたあと、会社から個人にお金を渡す正当な方法は限られています。役員報酬、経費の精算、配当、退職金。どれも手続きと記録が要ります。
だから、法人口座と個人口座の間の資金の移動は、必ず理由が説明できる形にしてください。何となく引き出す、ということができなくなります。
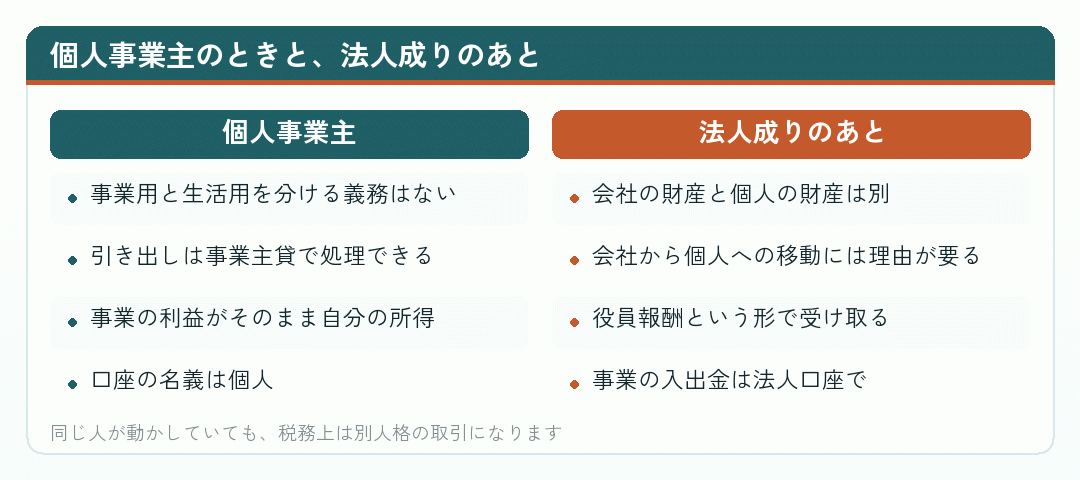
この構図を頭に入れてから、口座の役割を決めていきます。
出典個人事業主のときの事業用の個人名義口座は法人成りしたときどうすべきか – 【近江八幡・滋賀】税理士|澤田匡央税理士事務所 (澤田匡央税理士事務所/2026年9月1日確認)
個人事業主のときの口座は、残しておく
結論から書くと、個人事業主のときに使っていた口座は解約しないほうがよいことが多くあります。
理由のひとつは、会社設立をした年の個人の確定申告があるからです。廃業日までの事業所得を申告するので、その期間の入出金の記録が要ります。
通帳の履歴は、あとから確かめる材料になります。解約してしまうと、明細を取り寄せる手間が出ます。
もうひとつは、移行期の入金です。取引先の振込先の変更が間に合わず、個人口座に入ってくることがあります。口座がなければ受けられません。
それから、会社設立の前からの経費の引き落としがまだ残っていることもあります。契約を法人名義に切り替えるまでの間は、個人口座から落ち続けます。
そして、法人成りのあとは役員報酬の受け取り先として使えます。会社から自分へ振り込む先が要るからです。
屋号付きの口座については、屋号を外して個人名義に戻すか、そのまま残すかを銀行に確かめてください。事業をやめた以上、屋号を使い続ける根拠が薄くなります。
残す場合も、役割ははっきりさせてください。事業の入出金には使わない、と決めておくことです。
会社設立から半年か1年経って、動きがなくなったところで整理すればよい。急いで解約する必要はありません。
出典個人事業主のときの事業用の個人名義口座は法人成りしたときどうすべきか – 【近江八幡・滋賀】税理士|澤田匡央税理士事務所 (澤田匡央税理士事務所/2026年9月1日確認)
移行期に個人口座へ入った売上を、どう整理するか
実務でいちばん多い相談がここです。会社設立を済ませたのに、売上が個人口座に入ってきた。
原因は単純で、会社設立を伝えても取引先の振込先の登録が変わっていないからです。連絡しても、相手の経理の処理が翌月になることもあります。
大事なのは、その売上がどちらのものかを取引の日付で判断することです。入金された口座で判断してはいけません。
法人成りの日より後に発生した取引なら、法人の売上です。個人口座に入っていても、法人の帳簿に計上します。
そのうえで、個人が法人に代わって受け取ったという形で処理します。個人から法人へその金額を移し、記録を残す。
逆に、廃業日より前に発生した取引の入金が遅れて法人成りのあとに来た場合は、個人の事業所得です。法人の売上にはなりません。
この線引きを曖昧にしたまま放置すると、二重に計上したり、逆に計上が漏れたりします。税務調査で指摘されれば、加算税の話になります。
だから、会社設立の日を境に、どの取引がどちら側かの一覧を作ってください。請求書の日付と、入金の日付の両方を並べておくと分かりやすい。
経費についても同じです。個人口座から引き落とされた法人の経費があれば、法人が個人に精算する形で処理します。
記録さえ残しておけば、あとから説明できます。困るのは、何も残っていない場合です。
出典「個人の口座に売上が入っていた期間」がある法人成り経営者へ——移行期の売上・経費の正しい切り分けと整理術 (平川文菜税理士事務所/2026年9月1日確認)
振込先の切り替えを、どう進めるか
移行期を短くするには、切り替えを早く終わらせるしかありません。段取りを決めておきます。
法人口座ができたら、まず取引先へ案内を出します。会社設立をした旨、新しい商号、新しい振込先。この3つを1枚にまとめておきます。
案内の文面は、口座ができる前に作っておけます。口座番号の欄だけ空けておいて、決まったら埋めて送る。これで数日縮まります。
請求書の様式も、法人名義に直しておきます。会社設立で決めた商号、本店の所在地、振込先、そして適格請求書発行事業者の登録番号。法人として登録した番号に変わります。
継続的な取引先には、電話や訪問で伝えたほうが確実です。書面だけだと、経理まで届かないことがあります。
そのうえで、切り替えが済んだかどうかを取引先ごとに管理してください。入金を確認して、法人口座に入っていれば完了です。
引き落としのほうも同時に進めます。通信費、リース、サブスクリプション、保険。契約を法人名義に切り替えて、引き落とし口座を法人口座にします。
契約の切り替えには相手の手続きが要るので、時間がかかるものがあります。会社設立をすると決めた時点で、契約の一覧を作っておくと動きやすい。
個人事業主のときから使っているサービスほど、切り替えを忘れがちです。明細を見て、引き落としが残っていないか毎月確かめてください。
出典法人口座開設の審査をスムーズに進める!審査落ちしないポイントとは? | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
役員報酬は、必ず振込で
法人口座から個人口座への正当な資金の移動として、いちばん基本になるのが役員報酬です。
毎月決まった日に、決まった額を法人口座から自分の個人口座へ振り込みます。これが定期同額給与の形です。
現金で受け取ることもできますが、避けたほうがよい。記録が残らないので、いつ、いくら払ったかを説明しにくくなります。
振込にしておけば、通帳がそのまま記録になります。税務調査の場面でも、毎月同額が動いていることを示せます。
それから、会社設立のあとの役員報酬からは源泉所得税と社会保険料が引かれます。手取りが振り込まれる形になるので、額面と振込額は一致しません。
個人事業主のときは、事業の口座から必要なときに必要な額を引き出していたはずです。会社設立をすると、毎月同じ額が入ってくる形に変わります。
生活のリズムが変わるということでもあります。事業の入金が多い月に多く使う、ということができなくなります。
だから、役員報酬の額を決めるときは、生活費として毎月いくら要るかを先に計算してください。法人成りの直後にここを見誤ると、資金繰りが苦しくなります。
足りなくなったからといって、法人口座から個人が引き出すのは避けてください。役員貸付金として残り、決算書に載ります。
出典法人の銀行口座の開設について|福永俊明税理士事務所 (福永俊明税理士事務所/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
経費の立替えと精算
実務では、個人が法人の経費を立て替える場面がよく出てきます。
出先で個人のカードで払った、法人カードがまだ届いていない、少額なので現金で払った。会社設立の直後はとくに多い場面です。
この場合、法人が個人に精算します。領収書を法人に提出し、法人口座から個人口座へその額を振り込む。これで筋が通ります。
精算せずに放置すると、個人が法人に貸している状態になります。役員借入金として決算書に載り、いつか返すことになります。
少額なら、月ごとにまとめて精算するのが現実的です。会社設立の直後から、立替精算書を作って領収書を添え、月末に振り込む形にしておきます。
逆に、法人のお金で個人の買い物をしてしまった場合は、個人が法人に返します。放置すると役員貸付金になり、利息の計算まで求められることがあります。
個人事業主のときは、こうした処理が要りませんでした。事業主貸と事業主借で片づいたからです。
法人成りをすると、会社と個人の間のお金の動きにひとつずつ理由が要ります。面倒ですが、これが会社を持つということです。
法人カードを早めに作って、経費の支払いをそちらに寄せると、立替えそのものが減ります。
出典個人事業主が預金口座を「事業用」と「生活用」に分けないとどうなる? – 確定申告お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月1日確認)
会計ソフトと口座をつないでおく
線引きを維持するには、仕組みで支えるのがいちばん確実です。
会社設立のあと、会計ソフトと法人口座を連携させると、入出金の明細が自動で取り込まれます。手で入力する手間が減り、記帳の遅れも起きにくくなります。
法人カードも同じように連携できます。経費の支払いをカードに寄せておけば、明細がそのまま仕訳の元になります。
こうしておくと、月ごとに帳簿を締める形が作れます。法人成りをすると決算と申告が事業年度で来るので、月次で締める習慣が効いてきます。
個人事業主のときに年末まとめて入力していた方は、この機会に変えてください。会社設立をすると、資料の量が増えて後追いが難しくなります。
連携できる金融機関はソフトによって違います。会社設立のときにどの銀行を選ぶかは、ここも判断材料になります。
それから、個人の口座は法人の会計ソフトにつながないでください。混ざる原因になります。つなぐのは法人口座と法人カードだけです。
線引きを頭で覚えるのではなく、つながっているものを分けることで自然に守れる形にする。これがいちばん続きます。
会社設立の直後に設定してしまえば、その時間は数か月で取り返せます。
出典【税理士解説】会社設立時の資本金の払込方法~証明書類の作成方法|起業応援ナビ (GMOあおぞらネット銀行/2026年9月1日確認)
まとめ|線を引いて、記録に残す
法人成りをすると、会社のお金と自分のお金は別のものになります。個人事業主のときのように混ぜることはできません。
- 個人の口座解約せず、役割を変えて残します。役員報酬の受け取り先になります
- 移行期の入金入金された口座ではなく、取引の日付でどちらのものかを決めます
- 会社から個人へ役員報酬、経費の精算、退職金など。必ず理由と記録を残します
- 仕組み法人口座と法人カードを会計ソフトにつなぐ。個人の口座はつなぎません
会社設立の直後は、振込先の切り替えと引き落としの切り替えが同時に来ます。案内の文面と契約の一覧を先に作っておくと、動きが早くなります。
移行期に個人口座へ入った売上は、あとから整理できます。困るのは記録が何も残っていない場合なので、日付を並べた一覧だけは作ってください。
個人事業主として長くやってきた方ほど、感覚の切り替えに時間がかかります。仕組みで支えるのが現実的です。
ここに書いた内容は2026年9月時点の一般的な整理です。個別の処理は状況によって変わります。移行期の扱いに迷う部分は、税理士にご確認ください。
出典個人事業主のときの事業用の個人名義口座は法人成りしたときどうすべきか – 【近江八幡・滋賀】税理士|澤田匡央税理士事務所 (澤田匡央税理士事務所/2026年9月1日確認)
会社設立の日を境に、一覧を1枚作ってください
どの取引が個人事業主のもので、どこから法人のものか。請求書の日付と入金の日付を並べておけば、移行期の整理はあとからでもできます。
個人事業主のときの口座は、急いで解約しないでください。廃業日までの申告に使いますし、役員報酬の受け取り先にもなります。役割を変えて残すのが現実的です。
会社から個人へお金を動かすときは、必ず理由と記録を残してください。判断に迷う処理は、その年の確定申告の前に税理士へご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - 「個人の口座に売上が入っていた期間」がある法人成り経営者へ——移行期の売上・経費の正しい切り分けと整理術
移行期に個人口座へ入金が続いた場合の整理の仕方を扱っています。
fumina-tax.com - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com - 個人事業主から法人化したとき、やるべきこと(契約書編)|みやはら総合法務事務所
契約書の切り替えに絞って、やることを並べています。
note.com - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 個人事業主のときの事業用の個人名義口座は法人成りしたときどうすべきか|澤田匡央税理士事務所
法人成りしたあと、個人名義の事業用口座をどうするかを扱っています。
sawada-cpta.com - 青色専従者給与~法人の場合の役員報酬との違い | 岡松豊税理士事務所
青色事業専従者給与と役員報酬の違いを対比して説明しています。
okamatsu-tax.com - 事業主事業所各種変更届 - ハローワークインターネットサービス
雇用保険の変更届の様式を案内する公式ページです。
hoken.hellowork.mhlw.go.jp