法人成りは何月がいいのか|個人事業主が会社設立の月を決める5つの物差し
設立の月をいつにするか迷っている方へ
法人成りをすると決めたあと、多くの個人事業主がつまずくのが「で、いつ設立するのか」という一点です。手続きの説明はどこにでもありますが、何月に会社設立するのがよいかは、条件によって答えが変わるため書かれていないことが多い部分です。
この記事では、月を決めるための物差しを5つ並べます。5つ全部を満たす月はまず存在しません。 どれを優先するかを自分で決めるための材料として読んでください。
「1月がいい」「繁忙期を外すべき」といった一般論が、自分の事業に当てはまるかどうかを確かめられる形にしています。
会社設立の月を決めることは、決算月を決めること
会社設立の月を決めると、自動的に決算月も決まります。事業年度は定款に書く事項で、多くの場合は「設立の日から翌年の何月末日まで」という形にします。4月に会社設立をすれば3月決算、10月に設立すれば9月決算、というのが素直な置き方です。
つまり、法人成りの月を選ぶという作業は、これから毎年つきあう決算月を選ぶ作業でもあります。個人事業主のときは12月31日で締めるしかありませんでしたが、会社は自由に決められます。この自由は思ったより大きく、そして後から変えるには定款変更が要ります。
決算月が決まると、その2か月後が法人税の申告期限になります。決算作業と申告準備は決算月の翌月から翌々月にかけて集中するので、その時期に本業が忙しいかどうかが効いてきます。個人事業主のときに確定申告の時期がつらかった人は、この感覚が分かるはずです。
会社設立の月を決めるときに、この連鎖を意識していない人が意外と多くいます。登記を出す日だけを見て決めてしまい、1年後に決算作業と繁忙期がぶつかって初めて気づく。そうならないように、先に1年のカレンダーを広げてください。
- 設立月
- 登記を申請する月。会社の成立日はこの申請日です
- 決算月
- 多くは設立月の前月。定款に書きます
- 申告期限
- 原則として決算月の翌日から2か月以内
個人事業主から法人成りする場合、この決算月の自由がかえって迷いを生みます。開業のときは何も選ばずに始められましたが、会社設立では選ばなければ先に進めません。選択肢があること自体は良いことなので、面倒がらずに1年分のカレンダーを見てから決めてください。
なお、決算期を設立月の前月にしない置き方もできます。たとえば7月に会社設立をして12月決算にすれば、第1期は約6か月と短くなります。個人事業主のときの締めに合わせたい、親会社や主要な取引先の期に合わせたい、といった事情があるならこの形もありです。
出典9-4 定款認証 (日本公証人連合会/2026年8月25日確認)
物差し1|消費税の免税期間をどれだけ長く取るか
いちばん金額に効くのがこの物差しです。新しく設立した法人には基準期間がないため、原則として設立1期目は消費税が免税になります。この1期目を長く取れば、免税でいられる期間も長くなります。
第1期を最大限に長くするには、設立月の前月を決算月にします。たとえば4月に会社設立をして3月決算にすれば、第1期は約12か月。逆に4月に設立して5月決算にしてしまうと、第1期はわずか2か月で終わってしまい、免税の恩恵はほとんど受けられません。
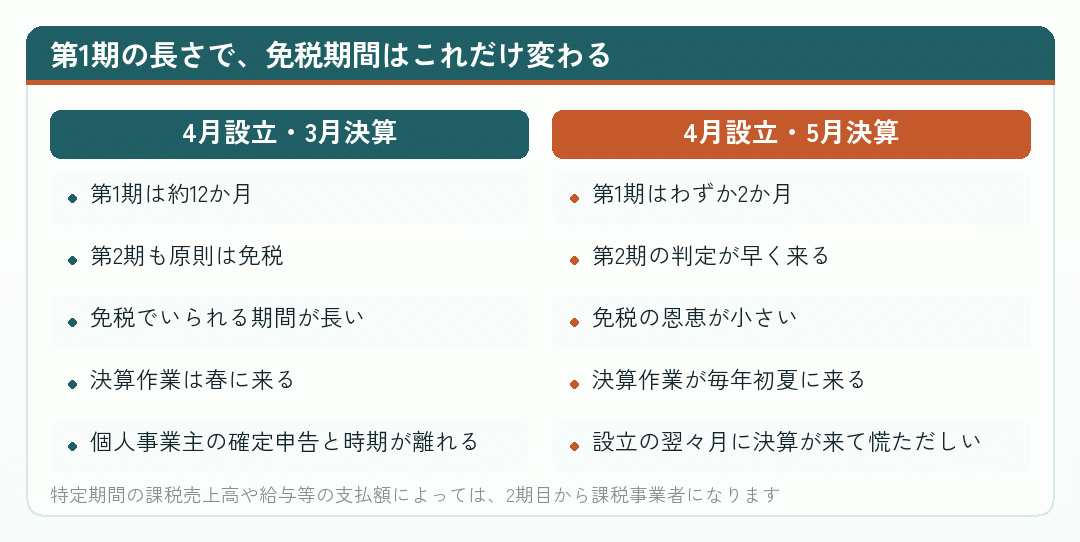
ただし、必ず2期分まるごと免税になるわけではありません。資本金の額が1,000万円以上なら初年度から課税事業者ですし、設立から6か月の課税売上高と給与等の支払額がいずれも1,000万円を超えると2期目から課税事業者になります。個人事業主としての売上規模が大きい方ほど、この条件に当たりやすくなります。
実務では、法人成りの相談を受けた税理士がまずここを確認します。個人事業主としての課税売上高がいくらで、いつ課税事業者になる予定か。そのうえで会社設立をどこに置けば免税期間を無駄にしないかを見ます。自分で決める場合も、同じ順番で確かめてください。
それから、インボイス発行事業者の登録をする場合は、そもそも課税事業者として申告することになります。取引先が課税事業者ばかりで登録が避けられないなら、この物差しの重みは小さくなります。会社設立の月を決める前に、自分が登録するかどうかを先に決めてください。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月25日確認)
物差し2|繁忙期と決算作業を重ねない
決算と申告の作業は、決算月の翌月から翌々月にかけて集中します。ここが本業の繁忙期と重なると、毎年その時期に消耗することになります。会社設立の月を決めるときに、この一点だけでも見ておく価値があります。
たとえば12月から3月が繁忙期の事業なら、決算月を3月にするのは避けたほうが無難です。3月決算だと4月と5月に決算作業が来ますが、その直前まで本業が忙しいので、資料をそろえる余裕がありません。個人事業主のときに確定申告が3月にあって苦しかった人は、同じ苦しさを繰り返すことになります。
逆に、閑散期の直後に決算月を置くと作業が楽になります。売上の集計も、在庫の棚卸も、取引先への確認も、手が空いているときにできるからです。法人成りしたあとの1年をどう回すかという視点で、会社設立の月を選んでください。
- 決算月の翌月試算表の確定、棚卸、未払・前払の整理
- 決算月の翌々月決算書の作成、法人税・地方税の申告と納付
- 注意点納付も同じ時期に来ます。資金繰りの山と重ならないように
申告期限を延ばす制度もありますが、これは定款で株主総会の時期を定めているなど条件があり、しかも法人税だけで消費税には及ばないなど、細かい違いがあります。最初から繁忙期を外しておくほうが、はるかに簡単です。
それから、決算作業には資料をそろえる時間も含まれます。取引先からの請求書、経費の領収書、在庫の数。個人事業主のときの確定申告でも同じ作業をしていたはずですが、法人成りすると期限が短くなるぶん、前もって手を打つ必要が出てきます。
なお、個人事業主として長く続けてきた方は、自分の事業の繁忙期を体で分かっているはずです。会社設立を初めての起業として行う人にはない強みなので、遠慮なく使ってください。
出典C1-16 申告期限の延長の申請 (国税庁/2026年8月25日確認)
物差し3|個人事業主としての最後の確定申告
法人成りで「1月がいい」と言われるのは、個人事業主の事業年度が1月1日から12月31日で固定されているからです。1月1日付で会社設立をすれば、前年12月31日までが個人、1月1日からが法人と、きれいに分かれます。
年の途中で法人成りをすると、その年は個人事業主としての確定申告と、法人としての決算・申告の両方が発生します。たとえば7月に会社設立をした場合、1月から6月までの個人の所得を翌年3月15日までに申告し、法人の決算も別に行うことになります。
手間が増えるのは確かですが、これだけを理由に1月まで待つのは、他の物差しを犠牲にすることでもあります。免税期間の取り方や取引先の期日を考えると、年の途中の会社設立が最善になる場面は普通にあります。申告が2回になるのは1年だけなので、そこは天秤にかけてください。
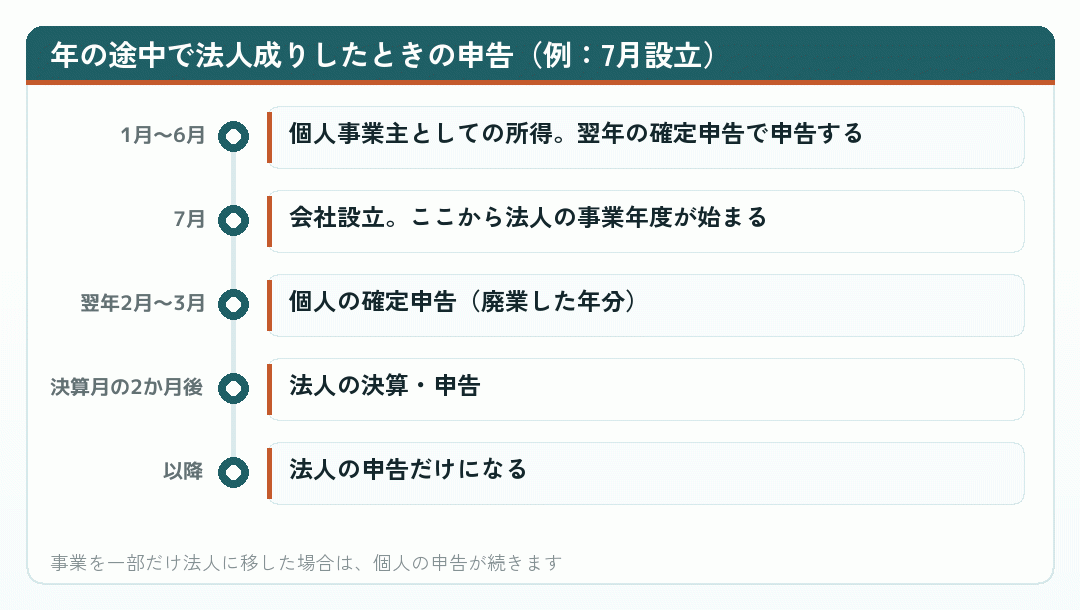
実際のところ、法人成りをした年の確定申告は、個人事業主としての最後の総決算になります。売掛金の回収、在庫の処理、資産の引継ぎ。会社設立の月をどこに置いても、この作業は一度だけ必ず通ります。
なお、個人事業の開業・廃業等届出書の提出時期は、国税庁の手続案内ではその事実があった日の属する年分の確定申告期限までとされています。年の途中で会社設立をした場合も、慌てて出す必要はありません。ただし忘れやすいので、登記が終わったタイミングで一緒に片づけておくのが安全です。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
物差し4|取引先の期末と、契約の切替時期
取引先が法人で、年間契約や業務委託契約を結んでいる場合、その契約の更新時期に合わせて法人成りをすると切替が楽になります。期の途中で名義が変わると、先方の経理も購買も手間がかかるからです。
とくに主要な取引先が数社に集中している個人事業主の方は、この物差しが実質的にいちばん強く効きます。相手の期末が3月なら、4月からの契約を法人名義で結べるように会社設立の日程を組む。これが実務としてはいちばん摩擦が少なくなります。
また、取引先が大企業の場合、取引先登録の手続きに時間がかかることがあります。法人としての登録が完了するまで支払が止まる、といったことも起こりえます。会社設立の日程を組むときは、登記の完了だけでなく相手側の手続きにかかる時間も見込んでください。
インボイスの登録番号が変わることも、早めに伝えておく必要があります。個人事業主として登録していた番号は法人には引き継がれません。請求書の様式変更を先方の経理に依頼することになるので、期の変わり目に合わせたほうが受け入れられやすくなります。
- 確かめること
- 主要な取引先の期末と、契約の更新時期
- 伝えること
- 法人成りの時期、新しい商号、振込先、登録番号
- 余裕を見ること
- 相手側の取引先登録に数週間かかることがあります
逆に、取引先が個人相手の事業なら、この物差しはほとんど効きません。飲食店や小売、個人向けのサービス業などでは、会社設立の時期を相手に合わせる必要がないぶん、免税期間や繁忙期の物差しを優先できます。自分の事業がどちらなのかで、重みの置き方が変わります。
ここまでの物差しと違い、これは相手のある話です。自分の都合だけで決められない代わりに、相手に合わせれば信用を落とさずに法人成りできます。会社設立の月をどうしても決めきれないときは、この物差しを優先するのもひとつの手です。
出典税理士に関する情報 (国税庁/2026年8月25日確認)
物差し5|社会保険と役員報酬の切替をどこに置くか
会社設立をすると、法人は厚生年金保険・健康保険の適用事業所になります。日本年金機構の案内では、新規適用届の提出は事実発生から5日以内とされています。会社設立の月を決めるときは、この短い期限に対応できる時期かどうかも見ておいてください。
役員報酬の額も、設立とほぼ同時に決めることになります。法人税の扱いでは、原則として事業年度開始の日から3か月以内に決めた額を、その事業年度は動かさないことが求められます。個人事業主のときのように「残ったぶんが自分の取り分」という形にはできません。
つまり、会社設立の月を決めるということは、役員報酬をいくらにするかを考えはじめる時期を決めることでもあります。ここが甘いまま設立してしまうと、1年間ずっと合わない報酬額で走ることになります。
社会保険料は役員報酬の額で決まるので、報酬を高く置けば保険料も上がります。法人成りの初年度は売上の見通しが立ちにくいので、控えめに置いて翌期に見直す、という進め方をとる人が多いところです。
法人成りをすると、この社会保険の負担が固定費として毎月出ていきます。役員報酬を月30万円に置けば、厚生年金と健康保険をあわせて会社と本人で相当な額になります。会社設立の月を決めるときに、その月から現金が出ていくことも頭に入れておいてください。
個人事業主として国民健康保険に入っていた方は、切替の月に保険料の二重払いが起きないかも確認してください。市区町村の窓口で、いつまでが国民健康保険の対象になるかを聞いておくと安心です。
出典新規適用の手続き (日本年金機構/2026年8月25日確認)
5つの物差しを並べて、優先順位をつける
ここまで5つの物差しを見てきました。免税期間、繁忙期、個人の最後の確定申告、取引先の期末、保険と報酬の切替。会社設立の月を決めるとき、この5つ全部を同時に満たせることはまずありません。
だから、順番をつけます。動かせないものが上、自分の都合で選べるものが下です。取引先の期末は動かせません。免税期間は年単位で選べます。繁忙期は毎年繰り返すので長い目で見て効きます。個人の確定申告が2回になるのは1年だけです。
| 物差し | 効く期間 | 動かしやすさ |
|---|---|---|
| 取引先の期末・契約更新 | 毎年 | ほぼ動かせない |
| 消費税の免税期間 | 最初の2期 | 会社設立の月で決まる |
| 繁忙期と決算作業 | 毎年ずっと | 会社設立の月で決まる |
| 個人の確定申告が2回 | 最初の1年だけ | 1月設立なら回避できる |
| 保険と役員報酬の切替 | 毎年 | 時期より額の設計が重要 |
← 横にスクロールできます
事業の性質によって重みは変わります。売上の季節性が強い事業では、繁忙期の物差しが最優先になることもあります。
この表を見て分かるのは、毎年ずっと効くものを優先したほうがよいということです。免税期間は最初の2期だけ、確定申告が2回になるのは1年だけですが、繁忙期と決算作業の重なりは会社が続く限り毎年やってきます。
優先順位をつけるときは、紙に5つを書き出して、動かせないものに印をつけるだけで十分です。会社設立の月は、その印のついていない範囲から選びます。頭の中だけで比べようとすると、たいてい免税期間の話に引っぱられます。
個人事業主から法人成りする方の多くは、免税期間の話に引っぱられて設立月を決めます。それ自体は間違いではありませんが、10年続ける会社なら、毎年の作業のしやすさのほうが最終的に効いてくることもあります。
出典No.6501 納税義務の免除 (国税庁/2026年8月25日確認)
まとめ|会社設立の月は、1年のカレンダーを広げてから決める
法人成りを何月にするかは、一般論では決まりません。免税期間だけを見れば設立月の前月を決算月にするのが有利ですし、手間だけを見れば1月設立がきれいです。取引先の都合を見ればまた別の月になります。
いちばん確実なのは、1年のカレンダーを広げて、繁忙期・取引先の期末・個人事業主としての確定申告時期を書き込んでみることです。空いている時期が見つかれば、そこが会社設立の月の候補になります。
- まず書き込む本業の繁忙期。ここに決算作業を重ねない
- 次に書き込む主要な取引先の期末と契約更新の時期
- 最後に検討する免税期間を長く取れる置き方になっているか
- 決めたら固定する定款に書くので、変えるには手続きが要ります
そして、会社設立の月が決まったら、そこから逆算して準備の日程を組みます。定款の作成、公証役場の予約、資本金の払込み、登記の申請。個人事業主としての廃業手続きも、この流れの中に組み込んでおいてください。
迷ったまま何か月も過ぎてしまうのが、いちばんもったいない結末です。物差しの優先順位さえ決まれば、月は自然に決まります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
1年のカレンダーに、3つの予定を書き込んでみてください
本業の繁忙期、主要な取引先の期末、個人事業主としての確定申告。この3つを1年のカレンダーに書き込むと、会社設立を置ける月がかなり絞られます。あとは免税期間の物差しを当てて、残った候補から選ぶだけです。
決算月は毎年ついてまわります。法人成りの月を決めるときは、来年ではなく5年後の自分がどう感じるかで選んでください。
どうしても決めきれないときは、条件を並べて専門家に当ててみてください。免税の判定は条件が細かいので、そこだけでも確かめる価値があります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - マネーフォワード クラウド会社設立|法人化は何月がいい?最適な決算月を決める5つのポイントを解説
決算月の決め方を5つの観点で整理しています。
biz.moneyforward.com - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 船井総研 経営者セレクション|法人化する最適なタイミングとは?決算月の決め方や法人化の流れ
コンサルティング会社による、時期と決算月の解説です。
selection.funaisoken.co.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - ITトレンド|法人の決算時期はいつにすべき?決め方の4ポイントを考慮しよう!
決算時期の決め方を4点に絞ってまとめています。
it-trend.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 会社設立時の決算月の決め方は?決め方と変更方法について解説します - アライアンスグループ
決算月の決め方と、あとから変える方法まで書かれています。
alliance-group.co.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com