4年落ちの中古車で節税、は本当か|法人成りしたばかりの会社が確かめること
中古車での節税を勧められた方へ
個人事業主から会社設立をしたところで、4年落ちの中古車を買えば節税になると聞いた。それが本当かを確かめたい、という場面のためのページです。
耐用年数が2年になるのは事実です。 国税庁の簡便法で計算するとそうなります。ここは間違いではありません。
ただし、節税になるかどうかは別の話です。法人成りしたばかりの会社にとって何が起きるのかを、順に見ていきます。
耐用年数が2年になる、という計算
まず、話の出発点を確かめます。なぜ4年落ちなのか。
国税庁の説明では、中古資産を取得して事業の用に供した場合、その耐用年数は使用可能期間として見積もられる年数によることができ、見積もりが困難な場合には簡便法によることができるとされています。
簡便法の算式は、法定耐用年数の一部を経過した資産について、法定耐用年数から経過した年数を差し引いた年数に、経過年数の20パーセントに相当する年数を加えた年数です。
普通自動車の法定耐用年数は6年です。4年経過した車なら、6年から4年を引いた2年に、4年の20パーセントである0.8年を足して2.8年。
1年未満の端数は切り捨てるので、耐用年数は2年になります。これが4年落ちの根拠です。
さらに、法定耐用年数の全部を経過した資産なら、法定耐用年数の20パーセントに相当する年数とされています。6年の20パーセントは1.2年ですが、2年に満たない場合は2年とされているので、こちらも2年です。
つまり、4年落ち以降はどれだけ古くても耐用年数は2年です。4年落ちが特別なのではなく、4年落ちで下限に達するということです。
会社設立をしたばかりの法人が中古車を買う場合も、個人事業主から車を引き継ぐ場合も、同じ計算になります。
個人事業主として車を買ってきた方には馴染みのない計算かもしれません。会社設立をして中古車を検討する場面で、初めて出てくる話です。
ここまでは事実です。問題はこの先です。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年9月2日確認)
2年で償却できると、何が起きるか
耐用年数が短いと、毎年の減価償却費が大きくなります。
300万円の車を6年で償却するなら、単純計算で年50万円。2年なら年150万円です。法人の利益がその分だけ圧縮されます。
さらに、法人が減価償却の方法として定率法を選んでいる場合、初年度に大きく落ちます。耐用年数2年の定率法の償却率は1.000なので、期首に取得すれば1年で全額を償却できる計算になります。
これが「4年落ちの中古車なら1年で経費にできる」と言われる理由です。
ただし、期首に取得した場合の話です。事業年度の途中で取得すれば、その事業年度に使った月数で按分されます。
決算の2か月前に買っても、その事業年度に落とせるのは12分の2だけ。年度末に慌てて買っても、効果は限定的です。
会社設立の第1期は、設立の日から決算日までの期間です。1年に満たないことも多いので、そこも計算に入れてください。
それから、法人が減価償却の方法を届け出ていない場合、車両については定率法が法定の方法になります。個人事業主のときは定額法が原則だったので、ここも変わります。
会社設立の届出のときに減価償却資産の償却方法の届出書を出すかどうかで、この扱いが決まります。個人事業主のときとは逆になると覚えてください。
この違いも、法人成りで車まわりが変わる部分のひとつです。
出典4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
節税ではなく、繰り延べであること
ここがいちばん大事なところです。減価償却を早めても、払う税の総額は変わりません。
300万円の車は、6年で償却しても2年で償却しても、経費になる総額は300万円です。違うのは、どの年にいくら計上するかだけ。
2年で落とせば最初の2年の利益が減りますが、3年目以降は減価償却費がなくなるので、そのぶん利益が増えます。
つまり、節税ではなく繰り延べです。税を払う時期を後ろにずらしているだけ。
それでも意味がないわけではありません。手元の資金が早く戻るので、資金繰りは改善します。会社設立の直後で資金が薄い時期には、この効果は実際にあります。
それから、利益が大きく出た年に償却を寄せられるなら、税率の高い部分を削れます。法人税には所得の額に応じた区分があるので、そこをまたぐ場合は効果が出ます。
ただし、法人成りしたばかりの会社は利益がまだ小さいことが多い。削る対象がなければ、繰り延べの意味も薄くなります。
赤字の年に大きく償却しても、その分は欠損金として繰り越すだけです。青色申告なら10年繰り越せますが、使い切れるかは先の話になります。
個人事業主として利益が出ていた方が法人成りをしても、第1期は役員報酬と設立費用で圧縮されて赤字になりやすい。
だから、会社設立の直後にこの手法を使う理由は、実はあまりありません。
出典よくある節税策~社用車~ | 仲田公認会計士・税理士事務所 (仲田公認会計士・税理士事務所/2026年9月2日確認)
車を買うと、お金は出ていく
もうひとつ、当たり前だが見落とされがちな点があります。
車を買えば、その代金は出ていきます。300万円の車を買えば、300万円が減ります。
経費が300万円増えて、法人税等の負担が仮に70万円軽くなったとしても、手元からは300万円出ています。差引きで230万円のマイナスです。
だから、税を減らすために車を買うというのは、それ自体では損になります。得になるのは、その車が事業に必要な場合だけです。
必要な車をどう買うか、という順番なら意味があります。どうせ買うなら、償却が早いほうが資金繰りに効く。これは正しい。
逆に、必要でない車を税のために買うなら、出ていったお金は戻りません。
会社設立をしたばかりの時期は、とくにここを間違えないでください。資金が少ない時期に大きな買い物をすると、あとの運転資金が足りなくなります。
個人事業主のときも同じ理屈でしたが、法人成りをして節税の話を聞く機会が増えるぶん、判断を誤りやすい。
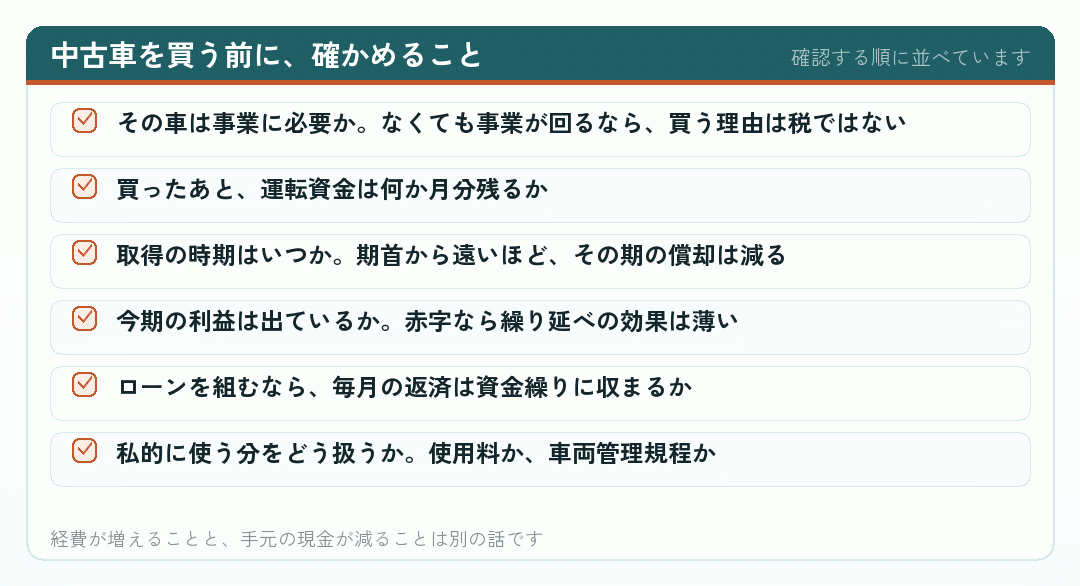
個人事業主のときから使ってきた車があるなら、それを法人に移すという選択肢も並べて比べてください。
この6つに答えられるなら、判断はできています。
出典車両費を1年で経費計上する方法|4年落ち中古車と減価償却の注意点 (アークジャパン/2026年9月2日確認)
売るときに、戻ってくる
償却を早めると、売るときに影響が出ます。
2年で全額を償却すると、帳簿上の価額はほぼゼロになります。ところが、車の実際の価値はゼロではありません。
そこで売却すると、売った金額がまるごと利益になります。帳簿価額がゼロなので、差し引くものがないからです。
300万円で買った車を2年で償却して、3年目に150万円で売れば、150万円の売却益が法人の利益に乗ります。
繰り延べた税が、ここで戻ってくるということです。前の見出しで書いた「節税ではなく繰り延べ」という話が、具体的に現れる場面です。
だから、リセールバリューの高い車を選べば節税になる、という説明には注意が必要です。売るときに利益が出るので、そこで課税されます。
むしろ、値落ちの激しい車のほうが、償却と実際の価値の乖離が小さくなります。ただ、それは資産としては損をしているということでもあります。
結局のところ、車を持つコストは値落ちの分です。税の計算をどう組んでも、そこは変わりません。
個人事業主のときに車を頻繁に買い替えていた方ほど、この点は意識しておいてください。法人成りをすると売却益が法人の利益に乗ります。
会社設立をして最初に買う車は、長く使うつもりのものを選ぶのが素直です。
出典車の耐用年数は何年?減価償却費の計算方法や何年落ちがお得なのかも解説 | クラウド会計ソフト マネーフォワード (株式会社マネーフォワード/2026年9月2日確認)
個人事業主のときと、どう違うか
同じ中古車を買うにしても、個人事業主のときと法人成りのあとでは扱いが違います。
簡便法による耐用年数の計算そのものは同じです。個人事業主でも4年落ちなら2年になります。
違うのは、按分の有無です。個人事業主が買えば、事業に使う割合しか経費にできません。7割なら、償却費も7割です。
法人が社用車として買えば、原則として全額が経費になります。ここで差がつきます。
それから、減価償却の方法です。個人事業主は原則として定額法、法人は原則として定率法。定率法のほうが初年度に多く落ちます。
だから、同じ4年落ちの車でも、法人が買ったほうが初年度に落ちる金額は大きくなります。
ただし、私的に使う分の扱いという論点が法人にはあります。個人事業主のときの按分が、使用料や車両管理規程という形に置き換わるだけとも言えます。
会社設立をしたから車の節税が大きくできる、と単純には言えません。管理の手間まで含めて比べてください。
会社設立をするかどうかを、車の節税だけで決めないでください。効果はあっても、判断の材料としては小さい部分です。
個人事業主のまま買うほうが手続きが軽い、という場面もあります。
出典車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | 東京・新宿から全国へBIZARQ会計事務所 (BIZARQ会計事務所/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
決算期との関係
取得の時期について、もう少し詳しく見ておきます。
減価償却費は、その事業年度に事業の用に供していた月数で按分されます。期首に取得すれば12か月分、決算月に取得すれば1か月分です。
耐用年数2年で定率法なら償却率は1.000ですが、それは1年使った場合の話です。1か月しか使っていなければ、12分の1しか落とせません。
だから、決算の直前に車を買っても、その期の利益はあまり圧縮できません。よく聞く「決算対策で車を買う」という話は、時期によっては期待外れになります。
効果を出したいなら、期首に近い時期に取得することになります。会社設立の第1期なら、設立の直後です。
ただし、会社設立の直後は資金がいちばん薄い時期でもあります。ここで大きな買い物をするのは、資金繰りの面で危ない。
それから、事業の用に供した日が基準です。買った日ではなく、実際に使い始めた日。納車が遅れれば、その分だけ後ろにずれます。
人気の車種だと納車まで数か月かかることがあります。決算に間に合わせるつもりで注文しても、間に合わないことがある。
会社設立の第1期は期間が短いことが多いので、なおさら時期を狙いにくくなります。
だから、時期を狙って買うという発想そのものが、あまり実務的ではありません。必要になったときに買う、というのが結局は正しい。
出典社用車を減価償却するには?耐用年数や計算方法、中古車の場合も解説 | クラウド会計ソフト マネーフォワード (株式会社マネーフォワード/2026年9月2日確認)
それでも中古車を選ぶ理由
否定的な話が続きましたが、中古車を選ぶ理由がないわけではありません。
そもそも、中古車は新車より安い。事業に車が必要で、新車である必要がないなら、中古を選ぶのは合理的です。
そのうえで、償却が早いという性質があります。どうせ買うなら、税の還付や納税額の減少が早く来るほうが資金繰りに効きます。
会社設立をしたばかりで手元の資金が薄いなら、この効果は実際に意味を持ちます。
それから、利益が大きく出そうな年が読めている場合。翌期に大きな入金が確定しているなら、その期に償却を寄せる設計はあり得ます。
要するに、必要な車を買うときの選び方として中古車を検討する。これが正しい順番です。
税を減らすために車を買うのではなく、買う車をどう選ぶかという話に位置づける。そうすれば、判断を誤りません。
個人事業主から法人成りをした直後は、いろいろな節税の話が耳に入ります。どれも、事業に必要かどうかを先に確かめてください。
法人成りをした直後は、会社としてお金を使えることが新鮮に感じられます。そこで判断を誤りやすい。
必要でない支出は、税がいくら減っても損です。
出典法人契約で中古車購入するメリット・減価償却ガイド | トヨタモビリティ東京 (トヨタモビリティ東京/2026年9月2日確認)
まとめ|計算は正しい、判断は別
会社設立をすると必ず耳にする話ですが、まず事実を押さえます。4年落ちの中古車で耐用年数が2年になるのは、国税庁の簡便法にもとづく正しい計算です。
- 簡便法法定耐用年数から経過年数を引き、経過年数の20%を足す。端数は切り捨て、2年未満は2年
- 4年落ち以降どれだけ古くても耐用年数は2年。4年落ちで下限に達します
- 節税ではない経費になる総額は変わりません。税を払う時期を後ろにずらしているだけです
- 売却時帳簿価額がゼロに近いので、売れば売却益が出て課税されます
経費が増えても、手元の現金は減ります。300万円の車を買って税負担が70万円軽くなっても、差引きでは出ていくほうが多い。
だから、事業に必要な車かどうかが先です。必要な車をどう買うかという話なら、中古車は合理的な選択になります。
取得の時期にも注意してください。決算の直前に買っても、その期に落とせるのは使った月数分だけです。納車の遅れも読めません。
会社設立の直後は資金がいちばん薄い時期です。ここで大きな買い物をすると、運転資金が足りなくなります。
ここに書いた内容は2026年9月時点で国税庁の記載を確かめたものです。償却の方法や個別の判断は状況によって変わります。金額が大きい場合は、税理士にご確認ください。
出典4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
その車がなくても、事業は回りますか
回るなら、買う理由は税ではありません。経費が増えても手元の現金は減るので、必要でない支出は税がいくら減っても損になります。
必要なら、中古車は合理的な選択です。安く買えて償却も早いので、会社設立の直後で資金が薄い時期には資金繰りの面で効きます。
ただし節税ではなく繰り延べです。売るときには売却益が出て課税されます。設計に迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - No.5404 中古資産の耐用年数|国税庁
中古資産の耐用年数を簡便法でどう計算するかを、国税庁が示したページです。
www.nta.go.jp - 法人契約で中古車購入するメリット・減価償却ガイド | トヨタモビリティ東京
販売する側から見た、法人での中古車購入の解説です。
www.toyota-mobi-tokyo.co.jp - 社用車を減価償却するには?耐用年数や計算方法、中古車の場合も解説 | クラウド会計ソフト マネーフォワード
社用車の減価償却を、新車と中古に分けて説明しています。
biz.moneyforward.com - 中古車は減価償却できる?節税効果は?仕組みや4年落ち中古車の計算例も|ヤナセ公式 アウディ情報サイト
計算例を細かく置いた中古車の減価償却の解説です。
yanase-audi.com - 車の耐用年数は何年?減価償却費の計算方法や何年落ちがお得なのかも解説 | クラウド会計ソフト マネーフォワード
耐用年数と、何年落ちが有利かを計算例つきで扱っています。
biz.moneyforward.com - 自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ - 長岡会計事務所
自家用車を事業に使う場合のルールを、法人化の話とつなげています。
nagaoka-tax.jp - 4年落ちの中古車は節税効果大!その理由と減価償却の計算方法 - norico(ノリコ)
なぜ4年落ちなのかを、償却の仕組みから説明しています。
221616.com - 車両費を1年で経費計上する方法|4年落ち中古車と減価償却の注意点
1年で落とす場合の条件と、その注意点を扱っています。
arkjpn.net - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説
事業年度と会計期間の違いから説明しています。
www.yayoi-kk.co.jp - 【確定申告書等作成コーナー】-耐用年数(車両・運搬具/工具)
車両運搬具の耐用年数を、国税庁が一覧で示しています。
www.keisan.nta.go.jp