会社設立にかかった費用は経費にできるか|個人事業主が法人成りで押さえる創立費と開業費
会社設立の費用を経費にしたい方へ
会社設立にかかった登記費用や定款の認証手数料は、経費にできるのか。設立前に使ったお金はどうなるのか。個人が立て替えた分は返してもらえるのか。そこを確かめたい方に向けたページです。
結論から言えば、法人の費用として処理できます。 ただし、扱いが「創立費」と「開業費」に分かれます。
領収書を捨ててしまうと処理できません。会社設立の準備を始めたら、まず領収書を残すところから始めてください。
会社設立前に使ったお金も、法人で処理できる
会社設立の登記が終わる前に使ったお金も、法人の費用として処理できます。定款の認証手数料、登録免許税、印鑑の作成費用、専門家への報酬。どれも会社を作るために使ったお金だからです。
会社がまだ存在しない時点の支出なので、実際には個人が立て替えることになります。その分をあとから法人が精算する形です。
だから、領収書は必ず残してください。宛名が個人名になっていても構いませんが、何のための支出かが分かるようにしておいてください。
会社設立の準備を始めた時点から、領収書を1つの封筒にまとめておくのがおすすめです。あとから探すのは大変です。
個人事業主として事業をしながら会社設立の準備をしていると、個人の事業の経費と会社設立の費用が混ざります。分けて保管してください。
処理の仕方は、支出の性質によって「創立費」と「開業費」に分かれます。次から順に見ていきます。
どちらも繰延資産として扱われ、償却によって費用にしていく形になります。
繰延資産という言葉は聞き慣れないかもしれません。すでに支払いは済んでいるけれど、その効果が将来にも及ぶと考えられる支出を、いったん資産として計上しておくものです。会社を作るための費用は、その会社が続く限り効果が及ぶという考え方です。
国税庁は繰延資産の意義や範囲について通達で示しています。詳しい扱いはそちらで確かめられます。
個人事業主のときは、支払ったその年の必要経費にするのが基本でした。法人成りをすると、会社設立の準備にかかった費用だけは繰延資産という別の扱いになります。ここが個人事業主の感覚と違う部分です。
法人成りをしたら、この処理を最初の決算で行うことになります。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年8月26日確認)
創立費——会社を作るためにかかったお金
創立費は、会社を設立するためにかかった費用です。設立の登記までに支出したもので、会社の設立そのものに関わるものが該当します。
具体的には、定款の作成費用、公証人の認証手数料、登録免許税、司法書士や行政書士への報酬、設立時の株式の発行に関する費用など。
印鑑の作成費用も、会社設立に必要なものとして創立費に含めることが一般的です。
これらは会社が成立する前の支出なので、発起人が立て替えます。個人事業主が法人成りする場合、自分が発起人になるので自分が立て替えることになります。
会社が成立したら、その立替分を会社に請求する形になります。会社から個人へ支払われるか、役員借入金として残ります。
創立費は繰延資産として計上され、償却によって費用にしていきます。任意償却が認められているので、いつどれだけ償却するかを選べます。
会社設立の初年度が赤字なら償却せずに残しておき、利益が出た年に償却するという使い方ができます。この柔軟さが創立費の特徴です。
金額としては、株式会社なら20万円台になることが多いところです。合同会社ならもう少し小さくなります。
創立費に何を入れるかで迷ったら、会社を作るために必要だったかどうかで判断してください。個人事業主としての事業に使ったものは入りません。
個人事業主のときには存在しなかった科目なので、法人成りの初年度に初めて出てきます。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年8月26日確認)
開業費——事業を始めるためにかかったお金
開業費は、会社が成立してから実際に営業を始めるまでの間に、開業の準備のために使った費用です。
具体的には、事務所を借りるための費用、名刺やパンフレットの作成費用、市場調査の費用、広告宣伝費、開業のための研修費用など。
創立費との違いは、時期と目的です。創立費は設立の登記まで、開業費は設立後から営業開始まで。そして開業費は事業を始めるための準備に関わるものです。
個人事業主が法人成りする場合、すでに事業が動いているので開業費が発生する場面は限られます。会社設立をしてすぐに営業を始めるからです。
ただし、法人成りを機に新しい事業を始める場合や、事務所を移す場合には、開業費として処理できる支出が出てきます。
開業費も繰延資産として計上され、任意償却が認められています。国税庁は、償却期間経過後における開業費の任意償却についても取扱いを示しています。
つまり、利益の出た年に償却するという使い方ができます。会社設立の初年度が赤字になりやすいことを考えると、この柔軟さは効いてきます。
なお、経常的にかかる費用は開業費になりません。家賃や水道光熱費、給与などは通常の費用として処理します。
個人事業主として法人成りをする場合、開業費はほとんど出ないと考えておいて構いません。事業が続いているので、営業開始までの準備という期間が実質的にないからです。
会社設立の準備で使ったお金がどちらに当たるかは、時期と性質で判断してください。
出典償却期間経過後における開業費の任意償却 (国税庁/2026年8月26日確認)
創立費と開業費の違いを整理する
創立費と開業費の違いを整理します。境目は会社設立の登記の日です。
| 項目 | 創立費 | 開業費 |
|---|---|---|
| 時期 | 設立の登記まで | 設立後から営業開始まで |
| 目的 | 会社を設立するため | 事業を始める準備のため |
| 主な例 | 定款認証・登録免許税・報酬 | 広告宣伝・名刺・市場調査 |
| 立て替える人 | 発起人(個人) | 会社または個人 |
| 償却 | 繰延資産として任意償却 | 繰延資産として任意償却 |
← 横にスクロールできます
経常的にかかる費用は開業費になりません。国税庁の通達等でご確認ください。
どちらも繰延資産として任意償却できるので、実務上の扱いは似ています。区分を間違えても大きな問題にはなりにくい部分です。
ただし、記録は分けておいてください。会社設立の登記の日を基準に、その前後で分ければ足ります。
個人事業主が法人成りする場合、支出のほとんどは創立費になります。すでに事業が動いているので、開業の準備という段階がほぼないからです。
会社設立を機に事務所を新しく借りる、看板を作る、といった支出があれば開業費として処理できます。
なお、個人事業主のときに支出した費用は、法人の創立費にはなりません。個人の必要経費として処理することになります。
迷ったときは、その支出が個人事業主としての売上に対応するものかどうかを見てください。対応するなら個人の経費、会社を作るためのものなら創立費です。
会社設立の準備を始めた時期と、個人事業主としての事業の費用の境目を意識しておいてください。
出典創立費とは? 開業費との違いや仕訳方法、償却のタイミングを解説 (弥生/2026年8月26日確認)
任意償却という仕組み
創立費と開業費のいちばんの特徴が、任意償却が認められていることです。いつどれだけ償却するかを自分で決められます。
通常の繰延資産には償却期間が定められていますが、創立費と開業費については任意償却が認められています。国税庁は繰延資産の償却期間についても示しています。
これが効いてくるのが、会社設立の初年度です。法人成りの直後は費用が先行して赤字になりやすいので、そこで償却しても意味がありません。
そこで、初年度は償却せずに繰延資産として残しておき、利益が出た年にまとめて償却する。こういう使い方ができます。
赤字を繰り越せる期間には限りがあるので、その範囲で調整することになります。青色申告をしている法人なら10年間繰り越せます。
償却するかしないかは、決算のときに決めます。会社設立の時点で決めておく必要はありません。
ただし、繰延資産として残っている間は、貸借対照表の資産の部に計上されます。金融機関から見ると、実体のない資産として見られることもあります。
逆に、金額が大きく初年度が赤字なら、残しておく意味があります。数年後に利益が出たときに償却すれば、その年の税負担を下げられるからです。
金額が大きくない場合は、初年度に全額償却してしまうという選択もあります。処理が単純になります。
個人事業主のときの減価償却のように毎年決まった額を計上するものとは違い、任意償却は自分で判断する余地があります。会社設立の初年度は、この判断の意味を知っておくだけで十分です。
個人事業主のときにはなかった判断なので、法人成りの初年度に税理士と相談して決めてください。
出典第2節 繰延資産の償却期間 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人が立て替えた分の精算
会社設立の費用は、会社ができる前に個人が立て替えています。この分をどう精算するかを決めることになります。
いちばん単純なのは、会社ができたあとに会社から個人へ支払う形です。法人口座から個人の口座へ振り込みます。
ただし、会社設立の直後は資金が少ないので、すぐに払えないことがあります。その場合は役員借入金として計上して、資金に余裕ができてから払います。
役員借入金は、代表者から会社が借りているという状態です。決算書の負債の部に計上されます。
これ自体は悪いことではありません。むしろ、代表者が会社を支えているという読み方もされます。役員貸付とは逆の意味を持ちます。
大事なのは記録です。いつ何にいくら使ったのか、それを会社がいくら精算したのか。領収書と一緒に残してください。
個人事業主として立て替えた分を精算せずにいると、そのお金がどこへ行ったのか分からなくなります。会社設立の直後に整理しておいてください。
精算したときには、個人の側では収入になりません。立て替えたお金が戻ってくるだけだからです。
個人事業主として立て替えた金額は、会社設立の前後で混ざりやすい部分です。いつ何を立て替えたのかを一覧にしておけば、精算のときに迷いません。
この点を誤解して所得として申告してしまう方がいるので、注意してください。
出典会社設立の際に経費になるものは? 勘定科目や仕訳、節税ポイントを解説 (マネーフォワード/2026年8月26日確認)
領収書の残し方
会社設立の費用を処理するには、領収書が必要です。会社ができる前の支出なので、宛名が個人名になることが多くなります。
宛名が個人名でも、会社設立のための支出であることが分かれば処理できます。領収書の余白に、何のための支出かを書いておいてください。
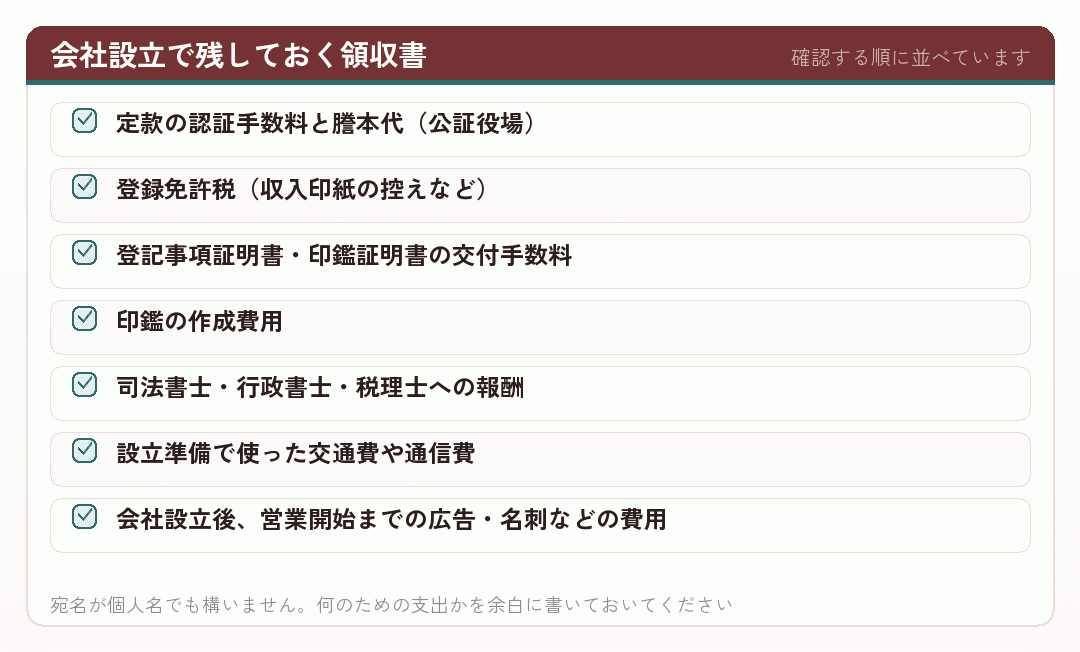
交通費のように領収書が出ないものは、日付と行き先と金額を記録しておいてください。出金伝票を作る形でも構いません。
会社設立の準備を始めた時点から、専用の封筒を用意するのがおすすめです。あとからまとめて探すのは大変です。
個人事業主としての事業の領収書と混ざらないよう、保管場所を分けてください。
金額の大きいものは忘れませんが、細かいものほど記録から漏れます。
個人事業主として日々の経費を管理してきた方なら、封筒をひとつ増やすだけの話です。会社設立の準備期間だけの作業なので、そう長くは続きません。
法人成りの初年度の決算で、この封筒がそのまま処理の材料になります。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年8月26日確認)
消費税の扱いも確かめる
会社設立の費用のうち、消費税がかかっているものについては、法人が課税事業者であれば仕入税額控除の対象になる可能性があります。
ただし、登録免許税のような税金には消費税がかかりません。専門家への報酬や印鑑の作成費用には消費税がかかります。
控除を受けるには、適格請求書の保存が必要です。専門家や印章店が適格請求書発行事業者であれば、その請求書を保存しておいてください。
会社設立をした法人が免税事業者であれば、そもそも控除の余地がありません。この場合は消費税込みの金額で処理します。
会社が成立する前の支出なので、宛名が個人名になっていることがあります。適格請求書としての要件を満たすかどうかは、確かめておいてください。
金額が大きい場合は、会社設立の前に専門家に確かめるのが安全です。
個人事業主として課税事業者だった方は、この扱いに慣れているはずです。法人でも考え方は同じです。
法人成りの初年度は、こうした細かい判断が積み重なります。
細かい判断に時間をかけるより、記録を残すことを優先してください。判断はあとからでもできますが、記録は失われたら戻りません。
迷うものは記録に残しておいて、決算のときにまとめて確かめてください。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
まとめ|領収書を残せば、あとで処理できる
会社設立にかかった費用は、法人の創立費または開業費として処理できます。登記までの費用が創立費、設立後から営業開始までの準備費用が開業費です。
どちらも繰延資産として任意償却が認められているので、利益の出た年に償却するという使い方ができます。法人成りの初年度が赤字になりやすいことを考えると、この柔軟さは効いてきます。
- 創立費定款認証・登録免許税・報酬・印鑑。登記までの費用です
- 開業費広告・名刺・市場調査。設立後から営業開始までの準備費用
- 任意償却いつどれだけ償却するかを選べます
- 立替分役員借入金として残せます。精算しても個人の収入にはなりません
いちばん大事なのは、領収書を残すことです。会社設立の準備を始めた時点から、専用の封筒にまとめておいてください。
個人事業主としての事業の領収書と混ざらないよう、保管場所を分けてください。法人成りの初年度の決算で、そのまま材料になります。
処理の細かい判断は、決算のときに税理士と相談すれば足ります。まずは捨てないことです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
いますぐ、封筒をひとつ用意してください
会社設立の準備で使ったお金の領収書を、1つの封筒にまとめてください。定款の認証、登録免許税、印鑑、報酬、交通費。捨ててしまうと処理できません。
宛名が個人名でも構いません。何のための支出かを余白に書いておけば、法人の創立費として処理できます。
個人事業主としての事業の領収書とは、保管場所を分けてください。法人成りの初年度の決算で、そのまま材料になります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 法人口座開設に係る取引時確認について:金融庁
法人口座を開くときに銀行が何を確認するのかを、金融庁が示した文書です。
www.fsa.go.jp - 税理士の費用は毎月いくらかかる?顧問料の相場や安く抑えるポイントを解説 | 会社設立の基礎知識 - 小谷野税理士法人
顧問料の相場を、税理士法人の側から説明しています。
koyano-cpa.gr.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 法人決算は税理士なしでもできる?自分で行う場合の注意点とリスクについて解説
自分でやる場合のリスクを整理しています。
sovagroup.co.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 【2026年版】税理士の顧問料・報酬相場はいくら?個人・法人の料金目安一覧と失敗しない選び方|リーパル会計事務所
個人事業主と法人の料金目安を並べて比べています。
leapal.jp - 法人決算は自分でできる?税理士なしでの流れや必要書類について解説 | クラウド会計ソフト freee
決算の流れを順を追って説明しています。
www.freee.co.jp