法人成りしたあと毎年かかるお金|個人事業主が会社設立で背負う維持費の中身
法人成りしたあとの固定費を知りたい方へ
会社設立にいくらかかるかは調べた。では、そのあと毎年いくらかかるのか。そこを確かめたい個人事業主の方に向けたページです。
判断を分けるのは、入口の費用ではなく毎年の維持費です。 会社設立の実費は1年目の維持費より小さいことがほとんどです。
赤字でも消えない費用を、金額つきで並べます。自分の条件に置き換えて数えてみてください。
維持費は赤字でも消えない
個人事業主のいちばん身軽なところは、稼げなかった年に税がほとんどかからないことです。所得がゼロなら所得税もゼロで、翌年の住民税も小さくなります。事業の調子に負担がついてきてくれます。
会社設立をすると、この関係が変わります。法人住民税の均等割は所得に関係なくかかりますし、決算と申告の作業も毎年発生します。赤字の年も同じように出ていきます。
法人成りの判断でいちばん効いてくるのが、この性質の違いです。会社設立の実費は一度きりですが、維持費は事業を続ける限り毎年続きます。
売上の振れが大きい事業ほど、この固定費が重くのしかかります。良い年には税額の差で吸収できても、悪い年には固定費だけが残ります。
だから、法人成りを考えている個人事業主は、直近3年の売上を並べて振れ幅を見てから判断してください。
以下、維持費の中身を項目ごとに見ていきます。金額はあくまで目安なので、自分の条件に置き換えて読んでください。
なお、税理士報酬のように依頼するかどうかで変わるものもあります。全部が必ずかかるわけではありません。
それでも、法人としての最低限の固定費は存在します。
個人事業主として何年も事業を続けてきた方ほど、良い年と悪い年の両方を経験しているはずです。会社設立の判断では、良い年の数字ではなく悪い年の数字で耐えられるかを見てください。
会社設立を検討する段階で、この額を見積もっておいてください。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
法人住民税の均等割
法人住民税には、所得に応じてかかる法人税割と、所得に関係なくかかる均等割があります。総務省の資料によれば、均等割は資本金等の額と従業者数によって区分されています。
標準税率では、道府県民税の均等割が資本金等の額1千万円以下で年2万円、市町村民税の均等割が資本金等の額1千万円以下かつ従業者数50人以下で年5万円。合計すると年7万円が下限の目安になります。
資本金が大きくなれば、この額も上がります。個人事業主が法人成りするときは資本金を1,000万円未満にすることが多いので、たいていは下限の区分に収まります。
この均等割は、事業がうまくいかなかった年にも同じ額がかかります。個人事業主なら所得がゼロなら所得税もゼロですが、会社はそうはいきません。
なお、標準税率を超える税率を定めている自治体もあります。実際の額は、お住まいの自治体の案内でご確認ください。
事業を止めて休眠状態にしても、自治体によっては均等割が課されることがあります。免除の扱いは自治体ごとに違うので、会社設立の前に確認しておくと安心です。
金額としては年7万円なので、それほど大きくは見えません。ただ、赤字の年に確実に出ていくという性質が効いてきます。
法人成りをして数年赤字が続くと、この分だけ確実に手元が減ります。
均等割の通知は、都道府県と市町村からそれぞれ届きます。個人事業主のときには来なかった通知なので、会社設立の1年目は見落とさないよう気をつけてください。
個人事業主のままなら、そこはゼロで済んでいた部分です。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
税理士報酬——頼むかどうかで変わります
法人の決算と申告は、個人事業主の確定申告とは別物です。貸借対照表と損益計算書に加えて法人税の別表が要り、地方税の申告も別に出します。
自分でやることもできますが、実務では税理士に頼む人がほとんどです。時間の費用まで含めると、頼んだほうが安いことが多いからです。
報酬の形は、毎月の顧問料と決算時の決算料に分かれるのが一般的です。事業の規模や依頼する範囲によって幅があります。
依頼する範囲を絞れば費用は下がります。記帳を自分でやって申告だけ頼む、決算のみ頼む、といった形です。ただし自分の時間は増えます。
会社設立の直後は、記帳の体制づくりや役員報酬の設計でも相談することになります。この時期はとくに頼る場面が多くなります。
個人事業主のときに顧問税理士がいなかった方は、法人成りが探しはじめる機会になります。会社設立の手続きから相談できる相手なら、体制づくりまで一続きで見てもらえます。
報酬は毎年かかる固定費なので、法人成りの判断ではこの額を必ず数えてください。
見積もりを取るのは無料のことが多いので、会社設立の前に何件か聞いてみるとよいでしょう。
個人事業主のときの確定申告を自分でやってきた方は、法人の決算も自分でやれると考えがちです。実際にはできなくはありませんが、別表の作成と地方税の申告が加わるので、想像よりずっと重い作業になります。
金額だけでなく、相談のしやすさや対応の速さも見て決めてください。
出典税理士報酬の相場はいくら?顧問料が変動する要因や税理士を選ぶ際のポイントを解説 (弥生/2026年8月26日確認)
社会保険の会社負担
法人はすべて厚生年金保険・健康保険の適用事業所になります。事業主のみの場合も含まれるので、一人社長の会社でも役員報酬を出す以上は加入します。
保険料は標準報酬月額で決まり、会社と本人で折半します。ただし一人社長の会社では、会社負担も本人負担も同じ事業から出ていきます。
日本年金機構の資料によれば、厚生年金保険料率は全国一律で定められています。健康保険料率は都道府県ごとに定められていて、協会けんぽの場合は毎年度改定されます。
加えて、子ども・子育て拠出金があります。これは事業主が全額を負担するものです。
役員報酬を月30万円に置いた場合、会社負担だけで年50万円を超えることもあります。維持費のなかではいちばん大きな項目です。
従業員がいれば、その分だけ会社負担が増えます。人数が多いほど固定費は重くなります。
ただし、負担が増えるだけではありません。厚生年金は将来の年金額を増やしますし、健康保険には傷病手当金などの給付があります。
配偶者が国民年金の第1号被保険者なら、法人成りで第3号被保険者になれる場合もあります。世帯全体で見ると負担が下がることもあります。
保険料の通知や納付も、個人事業主のときとは形が変わります。毎月納めることになるので、資金繰りの形も変わります。会社設立の直後は、この毎月の支出に慣れるまで時間がかかります。
個人事業主のときの国民健康保険料と国民年金保険料と比べて、必ず自分の条件で計算してください。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
登記の維持と、そのほかの費用
毎年ではありませんが、数年ごとにかかる費用もあります。代表が役員の任期満了に伴う登記です。
役員には任期があり、満了すれば重任の登記が必要になります。登記をしないまま放置すると、過料の対象になることがあります。
この登記には登録免許税がかかります。国税庁の税額表によれば、役員変更の登記は申請1件につき3万円で、資本金の額が1億円以下の会社については1万円とされています。
株式会社では、定款で任期を最長まで伸ばすことができます。会社設立のときに定款で決めておけば、登記の回数を減らせます。
合同会社には役員の任期という仕組みがないので、この登記は不要です。維持の手間という点では、合同会社のほうが軽くなります。
そのほか、本店を移転すれば移転の登記が必要ですし、商号を変えれば変更登記が必要です。どれも登録免許税がかかります。
それから、決算公告の義務もあります。株式会社は決算を公告することとされていて、官報に載せるなら掲載料がかかります。
合同会社には決算公告の義務がありません。この点も、法人成りで合同会社が選ばれる理由のひとつです。
登記の期限を管理する仕組みも要ります。個人事業主のときには存在しなかった作業なので、会社設立のときに任期をカレンダーに書き込んでおいてください。
個人事業主のときには、こうした維持の手続きそのものがありませんでした。
出典No.7191 登録免許税の税額表 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
維持費の合計を出してみる
ここまでの項目を合計してみます。役員報酬を月30万円と置いた、一人社長の会社を想定します。
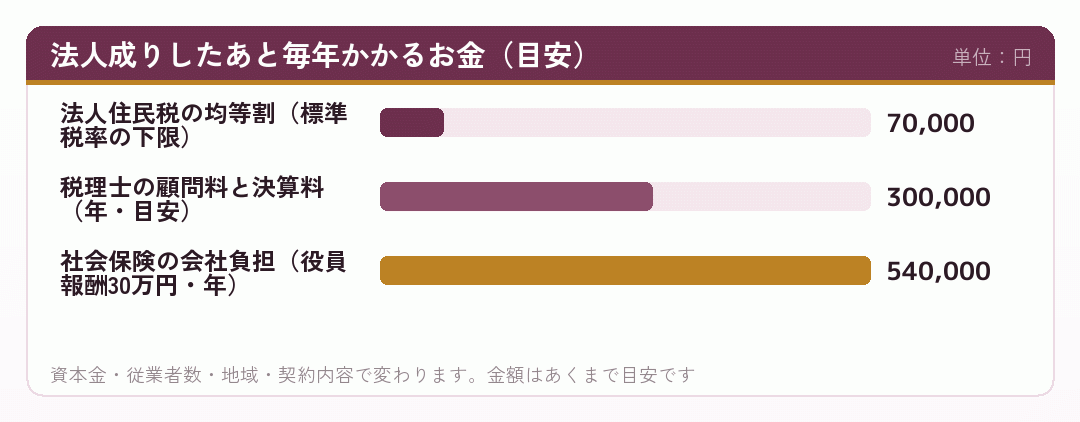
合計するとおよそ年90万円です。会社設立の実費が20万円前後であることを考えると、1年目の維持費のほうがすでに大きいことが分かります。
この額を法人成りで減る税額が上回るかどうか。それが会社設立の損得の骨格になります。
ただし、社会保険料は将来の給付につながる部分があるので、まるごと負担として数えるのは厳しすぎるという見方もあります。年齢や家族構成で評価が変わる部分です。
税理士報酬も、依頼する範囲で変わります。記帳を自分でやれば下がりますが、その分の時間は使います。
均等割の7万円だけは、どうやっても避けられません。会社設立をした以上、毎年かかります。
個人事業主として3年分の課税所得を並べて、この90万円を上回る節税効果が出るかを確かめてください。
個人事業主のままで使える制度をまだ使い切っていないなら、そちらを先に埋めるほうが確実です。青色申告特別控除、専従者給与、小規模企業共済。会社設立をしなくても効果が出ます。
上回らないなら、法人成りはまだ早いということです。
出典会社設立でかかる維持費や年間費用は? (マネーフォワード/2026年8月26日確認)
維持費を抑える工夫
維持費のうち、工夫で軽くできるものもあります。
税理士報酬は、依頼する範囲で変わります。記帳を自分でやって申告だけ頼めば費用は下がります。会計ソフトを使えば記帳の負担も軽くなります。
社会保険料は役員報酬の額に連動するので、報酬を抑えれば下がります。ただし生活費が足りなくなりますし、極端に低い報酬は問題になることもあります。
均等割は、資本金の額と従業者数で区分が決まります。資本金を過大にしないことで、下の区分に収まります。会社設立のときに資本金を決める際は、この点も見てください。
合同会社を選べば、役員の任期に伴う登記と決算公告の義務がなくなります。維持の手間と費用という点では軽くなります。
逆に減らせないのが、法人であること自体から生じる負担です。決算と申告は必ずやりますし、社会保険の適用も避けられません。
無理な形をとると、あとで問題になります。役員報酬を極端に低くする、社会保険の加入を避ける。どちらも指摘を受ける可能性があるので、正攻法で組んでください。
個人事業主のときの気軽さをそのまま持ち込もうとすると、たいてい無理が出ます。
法人成りをしたら、法人としての運転に切り替えるほうが結果的に楽です。
出典合同会社と株式会社の年間維持費(ランニングコスト)はいくら? (経営サポートプラスアルファ/2026年8月26日確認)
維持費と節税効果を比べる
法人成りの判断は、突き詰めれば維持費と節税効果の比較です。
節税効果は、役員報酬と会社の利益の配分を設計することで生まれます。所得税と法人税の税率差、給与所得控除、家族への所得の分散。
この効果が維持費の年90万円前後を上回れば、法人成りに経済的な意味があります。下回れば、税の面では損になります。
課税所得が低い帯では、まず上回りません。所得税の税率が低いので、税率差の効果が出ないからです。
課税所得が700万円台、900万円台と上がっていくにつれて、上回る可能性が高くなります。
ただし、税以外の理由で会社設立をする場合は、この比較だけで決まりません。取引先の要請、採用の計画、許認可の要件。数字の外にある理由があれば、税で損でも法人成りする価値があります。
その場合でも、維持費がいくらかは知っておいてください。負担の大きさを知らないまま会社設立をすると、あとで驚きます。
個人事業主として3年分の数字があれば、この比較はできます。
会社設立の前に、一度計算してみてください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
まとめ|判断を分けるのは、毎年の側
会社設立の実費は一度きりですが、維持費は毎年続きます。法人成りの判断では、こちらのほうがはるかに重く効いてきます。
均等割は標準税率で年7万円が下限、税理士報酬は年30万円前後、社会保険の会社負担は役員報酬の額に応じて。合計すると年90万円前後になることもあります。
- 均等割赤字でもかかります。どうやっても避けられません
- 税理士報酬依頼する範囲で変わります。時間との引き換えです
- 社会保険いちばん大きい項目。報酬の額に連動します
- 登記の維持数年ごと。合同会社なら役員の任期がありません
この額を法人成りで減る税額が上回るかどうかが、会社設立の損得の骨格です。課税所得が低い帯では、まず上回りません。
税以外の理由で会社設立をする場合は、この比較だけで決まりません。それでも、維持費がいくらかは知っておいてください。
個人事業主として3年分の数字があれば、比較はできます。会社設立の前に、一度計算してみてください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
年90万円という数字を、自分の条件で確かめてください
均等割7万円、税理士報酬30万円前後、社会保険の会社負担50万円超。役員報酬を月30万円と置いた一人社長の会社なら、これが毎年の維持費の目安になります。自分の条件で計算し直してみてください。
この額を法人成りで減る税額が上回るかどうか。それが会社設立の損得の骨格です。3年分の課税所得を並べて確かめてみてください。
税以外の理由で法人成りする場合でも、維持費は知っておいてください。知らずに会社設立をすると、あとで驚くことになります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(報道発表資料)|厚生労働省
同じ通知の報道関係者向け資料です。
www.mhlw.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - SoVa|個人事業主から法人化したときの社会保険手続きとは?
法人化に伴う社会保険手続きを、順を追って説明しています。
sovagroup.co.jp - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 税理士法人松本|法人化したら社会保険の加入は必須?個人事業主のときと何が変わる?
加入が必須かどうかという疑問に、正面から答えています。
www.tokyo-consulting.com - 【2026年版】税理士の顧問料・報酬相場はいくら?個人・法人の料金目安一覧と失敗しない選び方|リーパル会計事務所
個人事業主と法人の料金目安を並べて比べています。
leapal.jp - 創業手帳|起業したら社会保険加入はどうなる?個人事業主・法人別の手続きや加入義務を解説
個人と法人で加入義務がどう違うかを整理しています。
sogyotecho.jp - 弥生|法人化(法人成り)税金シミュレーション|個人事業主とどっちが得?
売上や年収を入れて法人と個人を試算できるページです。
www.yayoi-kk.co.jp - 税理士の費用は毎月いくらかかる?顧問料の相場や安く抑えるポイントを解説 | 会社設立の基礎知識 - 小谷野税理士法人
顧問料の相場を、税理士法人の側から説明しています。
koyano-cpa.gr.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - マイクロ法人の設立で社会保険料を軽減!役員報酬と社会保険の関係を解説
役員報酬と社会保険料の関係を説明しています。
sovagroup.co.jp