個人事業を残したまま会社設立をする|二刀流が成立する条件と、崩れる条件
個人事業を残すか迷っている方へ
会社設立をしたあとも個人事業主としての事業を続けたい。あるいは、その形が有利だと聞いた。そこを確かめたい方に向けたページです。
使える形ですが、条件があります。 個人と法人で事業が分かれていることが前提で、同じ仕事を形だけ分けても通りません。
何をもって分かれているとするのか。崩れるとどうなるのか。順に見ていきます。
二刀流とは何をしている形か
まず、この形が何をしているのかを確かめます。
通常の法人成りは、個人事業を廃止して法人に移します。個人事業主としての事業は終わり、法人が引き継ぐ。
二刀流と呼ばれる形は、そうしません。個人事業主としての事業を残したまま、別に会社設立をして法人も持ちます。
2つの主体が並んで存在し、それぞれ別の事業をする。個人事業主としての確定申告も続き、法人の決算と申告も毎年ある。
マイクロ法人という呼び方をされることもあります。小さな法人を1つ持つ、という意味合いです。
なぜこの形にするかというと、個人と法人でそれぞれ使える仕組みが違うからです。両方の利点を取りにいく発想です。
個人事業主のままなら、青色申告特別控除や小規模企業共済が使えます。法人を持てば、社会保険や役員報酬の仕組みが使えます。
ただし、この形を成り立たせるには条件があります。そこを外すと、税務上の問題になります。
会社設立をする目的が、事業を大きくすることではなく仕組みを作ることになる。ここが通常の法人成りとの違いです。
それから、この形は法人成りの一種ではありますが、事業を移すわけではありません。個人事業主としての事業はそのまま続き、法人は新しく別の事業を持つ。移転ではなく増設です。
条件から見ていきます。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 – 起業の「わからない」を「できる」に (創業手帳/2026年9月2日確認)
事業が分かれていること
いちばん重要な条件が、個人と法人で事業が分かれていることです。
同じ事業を個人と法人に振り分けただけでは、この形は成り立ちません。所得を意図的に分散させていると見られるからです。
たとえば、同じ取引先からの同じ仕事を、一部は個人事業主として請け、一部は法人として請ける。これは危ない形です。
なぜ危ないかというと、分ける合理的な理由がないからです。同じ相手の同じ仕事なら、どちらか一方で請けるのが自然です。
解説によれば、こうした形は同族会社の行為計算の否認の対象になり得るとされています。法人側の売上や経費が否認され、個人の所得として計算し直される。
そうなると、本税に加えて加算税や延滞税がかかります。節税のつもりが、逆に負担が増える結果になります。
だから、事業が本当に分かれているかを最初に確かめてください。形式ではなく、実態として別の事業かどうかです。
たとえば、個人事業主としてデザインの仕事をしていて、法人では不動産の賃貸をする。これなら別の事業です。
会社設立の目的を聞かれたときに、この事業をやるために作った、と答えられるかどうか。そこが判断の入口になります。
あるいは、個人では受託の仕事、法人では自社サービスの販売。業態が違えば、分けている理由が説明できます。
判断の目安としては、第三者に説明したときに納得してもらえるかどうかです。なぜ2つに分かれているのかを一言で言えないなら、実態が薄いということになります。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
分かれていると言えるための3つ
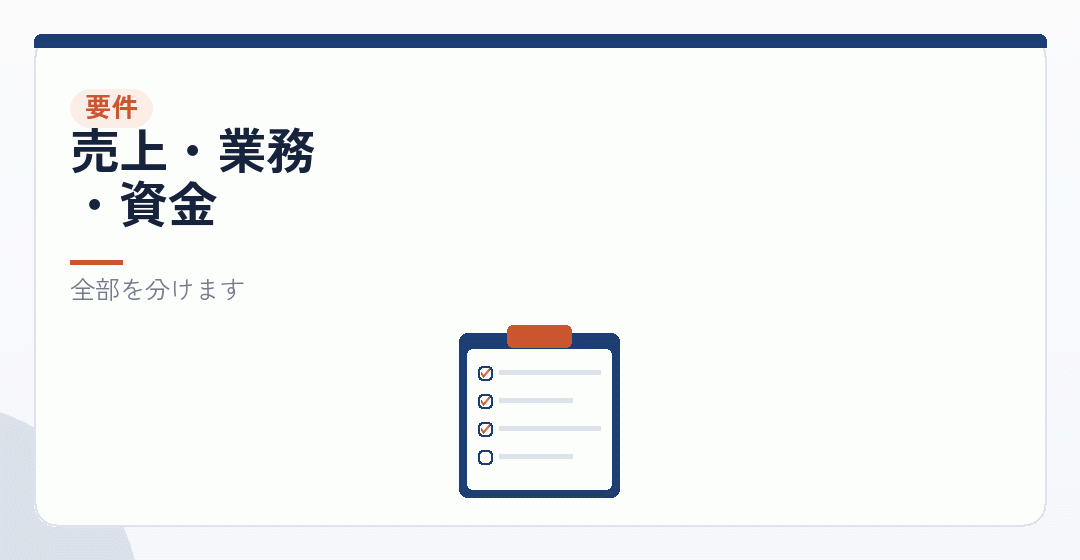
分かれているかどうかを、具体的に何で見るか。実務では3つの観点が挙げられます。
ひとつめが、売上と取引先の分離です。個人の取引先と法人の取引先が別であること。同じ相手と両方で取引していると、説明が難しくなります。
ふたつめが、業務内容の切り分けです。何をする事業なのかが、個人と法人で明確に違うこと。
みっつめが、資金と会計と契約の分離です。口座が分かれ、帳簿が分かれ、契約書の当事者が分かれていること。
この3つがそろって、初めて別の事業だと言えます。どれか1つでも混ざっていると、実態として1つの事業と見られる可能性があります。
会社設立をするとき、この3つを設計してください。あとから分けようとしても、過去の取引は動かせません。
それから、事務所や設備を共用する場合は、その使用料のやりとりも整理してください。
会社設立のときに本店をどこにするかも、この整理と関わります。個人の事務所と同じ場所にするなら、使用の関係を書面にしてください。
個人の資産を法人が無償で使っていると、そこにも説明が要ります。
会計ソフトも分けてください。同じデータの中で個人と法人の取引を管理すると、どちらの取引か分からなくなります。ソフトの契約が2つ必要になるので、その費用も見込んでおきます。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
何のためにこの形を選ぶのか
条件が厳しいのに、なぜこの形を選ぶのか。得られるものを整理します。
ひとつめが、社会保険です。法人から役員報酬を受け取れば健康保険と厚生年金の被保険者になり、個人事業主としての国民健康保険と国民年金から抜けられます。
国民健康保険は所得に応じて保険料が上がりますが、健康保険は報酬の額で決まります。だから、法人からの報酬を抑えれば保険料も抑えられるという発想です。
ふたつめが、青色申告特別控除です。個人事業主としての事業を続けていれば、この控除は使い続けられます。法人成りで廃業すると使えなくなるものです。
みっつめが、小規模企業共済です。個人事業主として加入していれば、継続できます。
よっつめが、消費税です。売上が個人と法人に分かれるので、それぞれの課税売上高が小さくなります。判定に影響することがあります。
ただし、これを目的に事業を分けると本末転倒です。分ける合理的な理由が先にあって、結果としてこうした効果が出る、という順序でなければなりません。
会社設立を先に決めて、あとから分ける事業を探す。この順番だと、実態が伴わなくなります。
もともと性質の違う事業を2つやっている方が、それを個人と法人に振り分ける。これが自然な形です。
会社設立を目的にして、あとから中身を合わせにいく。この順番になっていないかを、自分で確かめてください。
だから、この形が向く人は限られます。
出典個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年9月2日確認)
失うものと、増える手間
得られるものだけでなく、失うものと増える手間も見ておきます。
まず、法人の維持費がかかります。法人住民税の均等割は赤字でも毎年かかり、決算と申告の手間も生まれます。
税理士に頼むなら、法人の顧問料と決算料が乗ります。個人事業主としての確定申告の分と合わせて、2つ分の費用です。
会社設立そのものにも費用がかかります。株式会社なら登録免許税と定款の認証、合同会社なら登録免許税。
それから、事務の量が単純に2倍になります。帳簿を2つつけ、申告を2回し、口座を2つ管理する。
個人事業主としての確定申告は、二刀流を選ぶ限り毎年続きます。法人成りをして役員報酬だけになれば申告が不要になる、という形にはなりません。
そして、社会保険の手続きも要ります。法人として適用事業所になるので、新規適用届を出し、毎月保険料を納めます。
会社設立の直後は、この事務の増加がいちばん重く感じられます。個人事業主として1つでやってきた方には、負担が大きい。
だから、得られる効果がこのコストを上回るかを先に計算してください。
会社設立の実費も初年度に乗ります。この分も含めて、何年で回収できるかを計算してください。
解説では、手取りが年間20万円から30万円以上増えることが最低条件、という見方も示されています。
この計算をするときは、税負担の差だけでなく、税理士報酬や会計ソフトの費用、そして自分が使う時間まで入れてください。時間を金額に置き換えると、見え方が変わることがあります。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説! (SoVa/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
崩れるとどうなるか
実態が伴っていないと判断された場合、何が起きるかを書いておきます。
税務の面では、法人側の売上や経費が否認され、個人の所得として計算し直される可能性があります。
そうなると、不足していた所得税と住民税に加えて、過少申告加算税や延滞税がかかります。悪質と判断されれば重加算税の対象にもなり得ます。
社会保険の面でも問題が出ます。法人での被保険者資格が認められなければ、その期間は国民健康保険と国民年金だったことになります。
そうなると、過去に遡って保険料の差額を請求されることがあります。数年分がまとめて来れば、金額は大きくなります。
節税のつもりで組んだ形が、逆に大きな負担になる。これがいちばん避けたい結末です。
だから、形だけ整えるのではなく、実態を伴わせることが重要です。契約書があり、取引先が別で、帳簿が分かれている。
会社設立の前に、この設計を税理士と確かめてください。組んでしまってから相談すると、直すのが難しくなります。
そして、実態が伴わないなら、この形を選ばないという判断もあります。通常の法人成りをするか、個人事業主のまま続けるか。
会社設立そのものは元に戻せます。ただ、解散にも費用と手間がかかるので、作る前に確かめるほうが安い。
無理に二刀流にする必要はありません。
実態を作るために事業を始める、という発想も避けてください。使わない事業を無理に立ち上げても、売上が立たなければかえって説明が難しくなります。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
向く人と、向かない人
この形が向くかどうかを整理します。
向くのは、もともと性質の違う事業を2つ以上やっている方です。受託の仕事と物販、本業と不動産の賃貸、といった組み合わせ。
その2つを個人と法人に振り分けるなら、分けている理由が説明できます。取引先も業務内容も違うからです。
向かないのは、事業が1つしかない方です。それを無理に分けると、実態が伴いません。
それから、事務の負担を許容できない方。帳簿を2つつけ、申告を2回するのは、思うより手間がかかります。
所得の規模も関係します。効果が出るのは一定以上の所得がある場合で、それに満たなければ維持費のほうが大きくなります。
会社設立をして得られる効果と、かかる費用と手間。この差が十分に大きいかを、数字で確かめてください。
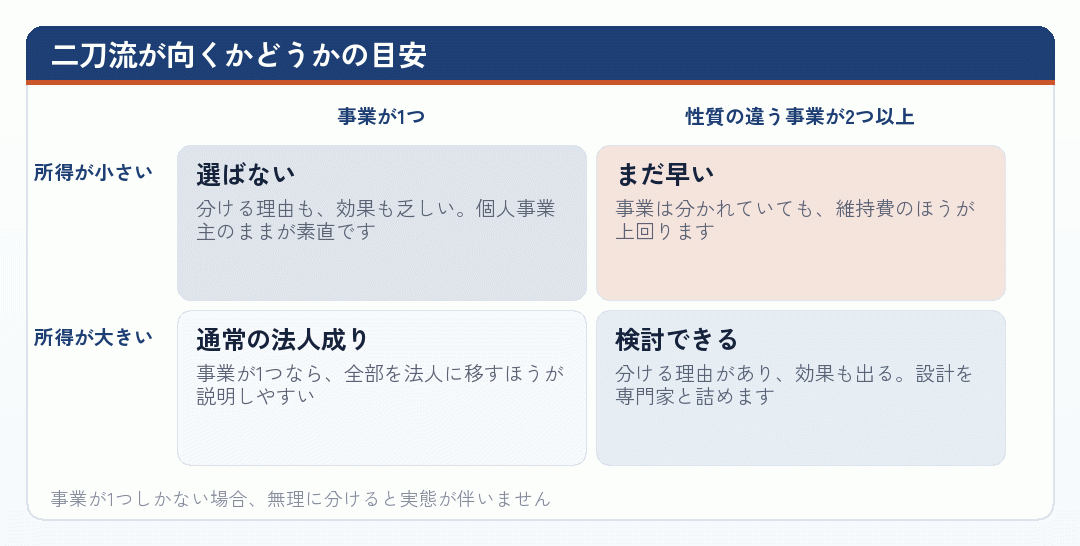
会社設立をするかどうかではなく、どの形にするか。この問いに置き換えると判断しやすくなります。
この4つのどこに当てはまるかで、選ぶ形が変わります。
なお、いまは向かなくても、事業が育って2つ目の柱ができたときに検討し直せます。会社設立の判断は一度きりではないので、そのときに考えれば足ります。
出典【税理士監修】個人事業主と法人を掛け持ちするメリットとデメリットを紹介|具体的な違いやマイクロ法人についても解説 (税理士法人スタンダード会計/2026年9月2日確認)
通常の法人成りと比べる
二刀流と、通常の法人成りを比べておきます。
通常の法人成りは、個人事業を廃止して全部を法人に移します。個人事業主としての事業は終わるので、話が単純です。
帳簿は1つ、申告も法人だけ。個人の確定申告は原則として不要になります。事務の量は、二刀流よりずっと軽い。
説明も簡単です。事業を法人化した、という一言で済みます。実態を問われる場面もありません。
一方で、青色申告特別控除は使えなくなり、小規模企業共済も個人事業主としては続けられなくなります。
二刀流なら、それらが残ります。ただし、その代わりに事務と説明責任が増える。
だから、得られるものと引き換えに何を負担するか、という選択です。
多くの個人事業主にとっては、通常の法人成りのほうが素直です。二刀流は、条件がそろった人が選ぶ形です。
会社設立を検討する段階で、まず通常の法人成りで足りるかを考えてください。それで足りるなら、複雑にする理由はありません。
会社設立の相談に行くときも、二刀流にしたいと切り出すより、いまの事業の状況を説明して形を提案してもらうほうが実りがあります。
足りないと感じたときに、初めて二刀流を検討する。この順番が安全です。
出典個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年9月2日確認)
まとめ|分ける理由が先、効果は後
個人事業を残したまま会社設立をして、両方を持つ。この形は使えますが、事業が分かれていることが前提です。
- 成立の条件売上と取引先の分離、業務内容の切り分け、資金と会計と契約の分離
- 崩れると法人側の売上や経費が否認され、社会保険料を遡って請求される可能性があります
- 得られるもの社会保険の設計、青色申告特別控除、小規模企業共済、消費税の判定
- 増える負担法人の維持費、事務が2倍、個人の確定申告が毎年続きます
同じ取引先の同じ仕事を個人と法人で分けるのは、危ない形です。分ける合理的な理由がないからです。
向くのは、もともと性質の違う事業を2つ以上やっている方です。事業が1つしかないなら、無理に分けないほうが素直です。
会社設立の前に、設計を税理士と確かめてください。組んでからでは、過去の取引を動かせません。
そして、まず通常の法人成りで足りるかを考えてください。それで足りるなら、複雑にする理由はありません。
ここに書いた内容は2026年9月時点の一般的な整理です。判断は個々の事業の実態によります。実際に組む前に、必ず税理士にご相談ください。
出典マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 – 起業の「わからない」を「できる」に (創業手帳/2026年9月2日確認)
分けたい事業は、本当に2つありますか
同じ取引先の同じ仕事を分けるだけなら、この形は成り立ちません。売上と取引先、業務内容、資金と会計と契約。この3つが分かれていることが前提です。
崩れると、法人側の売上が否認され、社会保険料を遡って請求されることもあります。節税のつもりが逆に大きな負担になります。
まず通常の法人成りで足りるかを考えてください。それで足りるなら、複雑にする理由はありません。組む前に、必ず税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - No.2072 青色申告特別控除|国税庁
青色申告特別控除の額と要件を国税庁が示したページ。数字はここで確認できます。
www.nta.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - 記帳代行とは?税理士丸投げ時の費用相場や依頼先の選び方を解説|永安栄棟 公認会計士・税理士事務所
記帳代行という依頼の形と、その費用を扱っています。
osakacpa.com - 【2026年版】税理士の顧問料・報酬相場はいくら?個人・法人の料金目安一覧と失敗しない選び方|リーパル会計事務所
個人事業主と法人の料金目安を並べて比べています。
leapal.jp - マイクロ法人の設立で社会保険料の最安化ができる?具体的な方法とデメリットも解説!
最安化という発想の中身と、その難点を扱っています。
sovagroup.co.jp - 税理士の費用は毎月いくらかかる?顧問料の相場や安く抑えるポイントを解説 | 会社設立の基礎知識 - 小谷野税理士法人
顧問料の相場を、税理士法人の側から説明しています。
koyano-cpa.gr.jp - 法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 - 小谷野税理士法人
税理士法人による、法人成りした年の申告の手順の解説です。
koyano-cpa.gr.jp - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp