法人成りの節税は「配分」で決まる|個人事業主が会社設立で税負担を下げる仕組み
会社設立でなぜ税が下がるのかを理解したい方へ
法人化すると節税になる、という話はよく聞きます。ただ、なぜ下がるのかを説明できる個人事業主は多くありません。仕組みが分かっていないと、設計もできません。
この記事では、法人成りの節税がどういう仕組みで成り立っているかを順に説明します。鍵は「配分」です。 会社に残す額と個人が受け取る額をどう分けるか。ここで結果が決まります。
仕組みが分かれば、自分の場合にどれくらい効くのかも見当がつきます。会社設立の判断にも、設立後の設計にも使える形にまとめました。
会社設立をしただけでは、税は下がらない
最初に押さえておきたいことがあります。会社設立をしただけでは、税負担は下がりません。むしろ法人住民税の均等割が増えるぶん、何もしなければ負担は増えます。
法人成りの節税は、会社という別人格を使って所得を分けることで成り立ちます。事業の利益を、会社の利益と役員報酬に分ける。この配分の設計をして初めて効果が出ます。
個人事業主のときは、事業の利益がそのまま自分の所得でした。分けようがありません。会社設立をすると、この一本だった所得を二つに分けられるようになります。
分けると何が起きるか。所得税は累進課税なので、高い税率がかかる部分を法人側に逃がせます。法人税は一定の水準から先はほぼ横ばいなので、そこで受け止めたほうが安く済む。これが税率差の効果です。
加えて、役員報酬には給与所得控除が使えます。同じ金額を事業所得として受け取るより、給与として受け取るほうが課税所得が小さくなります。これが二つめの効果です。
ただし、報酬を増やせば社会保険料も増えます。会社負担と本人負担の両方が増えるので、税で得た分が保険料で消えることもあります。これが三つめの要素で、配分を難しくしている原因です。
つまり、法人成りの節税は「税率差」「給与所得控除」「社会保険料」の3つが同時に動く問題です。会社設立をしても設計しなければ、効果は出ません。
以下、この3つを順に見ていきます。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
要素1|税率差——累進と比例の差を使う
所得税は累進課税で、所得が増えるほど税率が上がります。法人税は資本金1億円以下の普通法人であれば、年800万円以下の部分とそれを超える部分で税率が分かれ、それ以上は横ばいです。
この形の違いを使うのが、法人成りの節税の骨格です。個人事業主として一本で受け取っていた所得のうち、高い税率がかかる部分を会社側に置く。そうすれば、その部分には法人税率がかかります。
効果が出るのは、所得税の税率が法人税の税率を上回る帯に入ってからです。課税所得が低いうちは所得税の税率も低いので、法人側に逃がしても差が出ません。
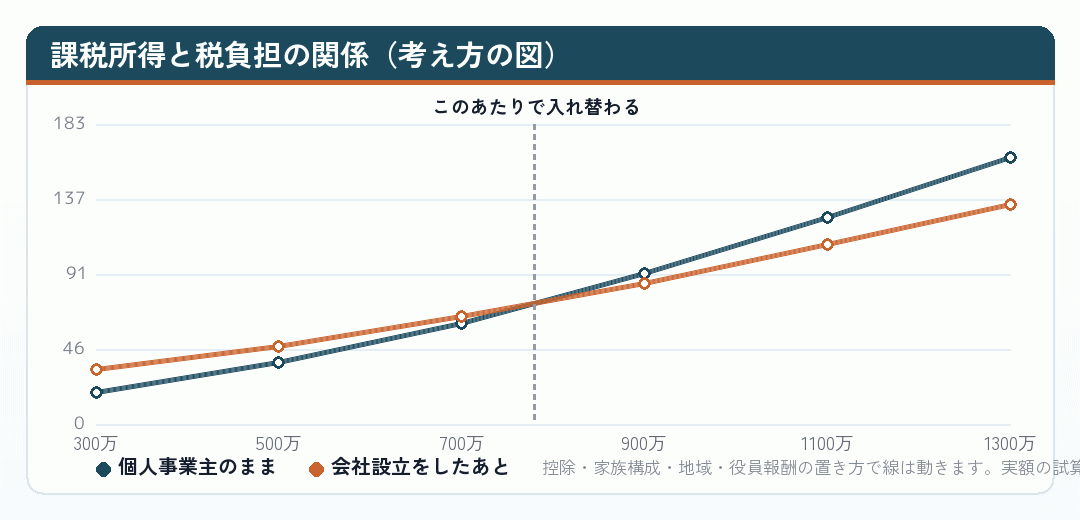
この図に法人住民税の均等割や社会保険の会社負担を加えると、交差する位置はさらに右にずれます。だから「所得800万円で法人化」という目安は、条件によっては当てはまりません。
それから、会社に残した利益は最終的には個人に移すことになります。そのときにまた課税されるので、税率差の効果は「先送り」の面もあります。まるごと得になるわけではありません。
とはいえ、退職金として受け取れば税負担は軽くなりますし、事業に再投資するなら課税されずに使えます。会社に置くこと自体に意味があるかどうかで、効果の大きさが変わります。
個人事業主のうちは、所得を分ける相手がいないので税率差を使えません。専従者給与で家族に分けることはできますが、会社に置くという選択肢はありません。会社設立をして初めて、この手が使えるようになります。
個人事業主が会社設立を考えるとき、この税率差だけを見て判断するのは危険です。次に見る2つの要素と合わせて考えてください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
要素2|給与所得控除——同じ額でも課税所得が減る
二つめの要素が給与所得控除です。役員報酬は給与所得なので、この控除が使えます。個人事業主の事業所得には、これに当たるものがありません。
同じ600万円を受け取るとして、個人事業主の事業所得として受け取れば600万円がそのまま所得の計算に入ります。会社設立をして役員報酬として受け取れば、給与所得控除を引いた額が所得になります。
これは税率差と違って、所得の水準によらず効きます。課税所得が低い帯でも、給与として受け取れるようになること自体に効果があります。
ただし、控除には上限があります。報酬が一定額を超えると控除額は頭打ちになるので、報酬を増やし続けても控除が比例して増えるわけではありません。
そして、給与所得控除で浮いた分は社会保険料に食われることがあります。報酬が高いほど保険料も高くなるからです。控除だけを見て報酬を高く置くと、期待した効果が出ません。
実務では、この控除の効果と社会保険料の増加が釣り合う点を探すことになります。ここが法人成りの設計でいちばん手間のかかる部分です。
家族に報酬を出せる場合は、話が変わります。一人に集中させず複数人に分ければ、それぞれに給与所得控除が使えます。会社設立をして家族を役員にする形が語られるのは、この効果があるからです。
個人事業主のときに青色事業専従者給与を出していた方は、法人成りするとその枠組みが役員報酬または従業員給与に切り替わります。届出の必要はなくなりますが、金額の相当性は引き続き問われます。
ただし、実態のない役員に報酬を出すことは認められません。職務の実態が問われるので、形だけ整えるのは避けてください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
要素3|社会保険料——増える側の要素
三つめの要素が社会保険料です。ここだけは増える側なので、配分を考えるときの制約になります。
法人はすべて厚生年金保険・健康保険の適用事業所になります。役員報酬を出せば、その額に応じた保険料がかかります。会社と本人で折半しますが、一人社長の会社では両方とも自分の事業から出ていきます。
個人事業主のときの国民健康保険・国民年金と比べると、計算方法がまったく違います。国民健康保険は前年の所得をもとに計算され、上限がありました。厚生年金と健康保険は標準報酬月額で決まります。
報酬を高く置けば保険料も高くなる。この関係があるので、税だけを見て報酬を決めると失敗します。税で20万円得しても、保険料が30万円増えれば損です。
逆に、報酬を低く抑えれば保険料は下がります。ただし、生活費が足りなくなりますし、極端に低い報酬は問題になることもあります。
ここで忘れてはいけないのが、社会保険料は将来の給付につながる部分があるということです。厚生年金は国民年金に上乗せされ、健康保険には傷病手当金などの給付があります。まるごと損とは言えません。
配偶者が国民年金の第1号被保険者なら、会社設立をして第3号被保険者になれる場合もあります。世帯全体で見ると負担が下がることもあるので、そこも確かめてください。
この要素をどう評価するかは、年齢や家族構成で変わります。若い方ほど給付までの時間が長いので、負担として重く感じる傾向があります。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
3つを組み合わせて、配分を決める
ここまでの3つを組み合わせると、配分の設計とはどういう作業かが見えてきます。役員報酬を上げると、次のことが同時に起きます。
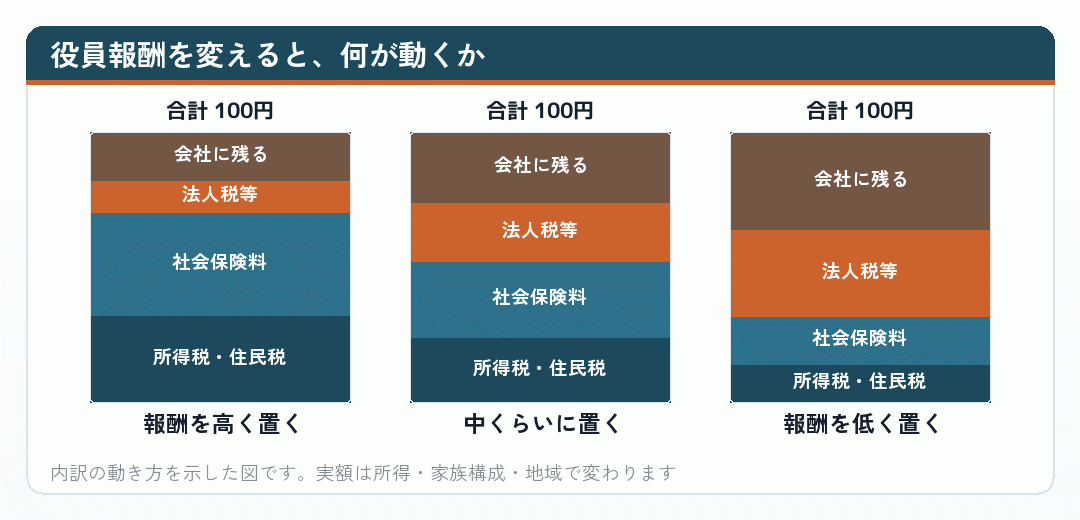
報酬を上げれば、給与所得控除は増えますが、所得税と社会保険料も増えます。会社の利益は減るので法人税は減ります。
報酬を下げれば、所得税と社会保険料は減りますが、給与所得控除も減り、会社の利益が増えて法人税が増えます。そして手元の生活費が足りなくなります。
この3つが同時に動くので、単純に「こうすれば得」という答えはありません。自分の課税所得の水準、家族構成、生活費、そして会社にお金を残す意味があるかどうかで最適な配分が変わります。
実務では、いくつかの報酬額で試算して比べます。月30万円、40万円、50万円と置いてみて、それぞれで税と保険料の合計を出す。手間はかかりますが、これがいちばん確実です。
会社設立の前にこの試算をしておけば、法人成りの効果がどれくらいかも分かります。効果が固定費を下回るなら、まだ動かなくてよいということです。
なお、この試算は毎年やり直す価値があります。個人事業主のときと違って、会社設立後は事業年度ごとに報酬を決め直せるからです。事業が伸びれば配分も変わります。
個人事業主として3年分の数字があれば、試算の材料はそろっています。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
配分以外に使える手
配分の設計が節税の骨格ですが、それ以外にも会社設立で使える手があります。それぞれに要件があるので、要件つきで並べます。
- 役員社宅会社が借りて役員に貸す。賃貸料相当額を受け取ることが前提です。
- 役員退職金将来まとめて受け取る。退職所得として計算され、控除が大きくなります。
- 出張日当旅費規程が前提。金額は相当な範囲で。
- 経営セーフティ共済一定の要件のもとで掛金を損金にできます。個人事業主でも使えます。
役員社宅は、賃貸に住んでいる方なら効果が大きくなります。国税庁は小規模な住宅かどうかで賃貸料相当額の計算方法を分けており、床面積の基準が示されています。
役員退職金は、長く続ける前提の手です。会社に利益を残しておく意味がここにあります。ただし、金額が過大だと損金として認められないことがあります。
出張日当は、出張の多い事業なら効きます。規程を作らずに支給すると、役員給与として扱われます。
経営セーフティ共済は、法人でも個人事業主でも使えます。会社設立をしなくても使えるので、法人成りの理由にはなりません。
こうした手は、どれも「使えば得」ではなく「要件を満たせば使える」ものです。要件を外すと役員給与として扱われ、会社では損金にならず個人では課税される、という二重に不利な形になります。
会社設立のタイミングで税理士と組み立てておくと、あとから直すより簡単です。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年8月26日確認)
節税のつもりが損になる場面
節税を考えはじめると、支出を増やす方向に走りがちです。ここは注意してください。経費を増やして減る税額は、税率分だけです。
100万円の支出を増やして、法人税率が2割から3割なら、減る税額は20万円から30万円。手元からは100万円出ていって、戻ってくるのはその一部です。要らないものを買えば、確実に損をします。
会社設立で効くのは、もともと出ていた支出を法人側に付け替える手です。家賃はどのみち払っている、出張はどのみち行く。それを会社の経費に載せ替えられるから効果が出ます。
それから、保険を使った節税には慎重になってください。保険料の扱いは商品によって違い、全額が損金になるとは限りません。解約時の返戻金には課税されます。
役員報酬を過大に設定するのも危険です。不相当に高額な部分は損金になりません。同業種・同規模の会社と比べて相当な範囲であることが求められます。
そして、無理な形をとると税務調査で指摘を受けます。役員社宅で家賃を受け取っていない、出張日当に規程がない、実態のない役員に報酬を出している。どれも指摘されやすい形です。
法人成りの節税は、制度の枠内で配分を設計することで成り立ちます。枠を外れた工夫は、あとでまとめて否認されます。
個人事業主のときに認められなかった支出が、会社設立をしただけで経費になることはありません。法人だから何でも落ちる、という話をどこかで聞いたとしても、それは正確ではありません。
個人事業主として堅実にやってきた方ほど、この線引きは守れるはずです。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
自分の場合の効果を見積もる
最後に、自分の場合の効果を見積もる手順を示します。難しい計算は要りません。
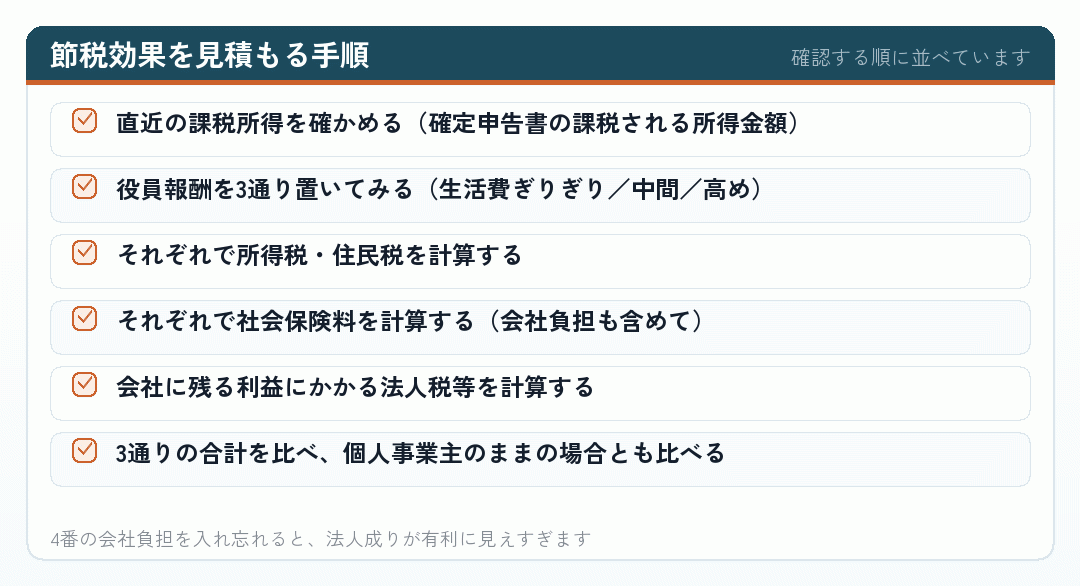
この計算をすると、自分の課税所得の水準で法人成りがどれくらい効くのかが分かります。効果が固定費を下回るなら、会社設立はまだ早いということです。
そして、いちばん効く報酬額も見えてきます。これが会社設立後の設計の出発点になります。
計算は手間ですが、一度やっておけば数年は使えます。課税所得が大きく変わったときに、やり直せば済みます。
自分でやるのが難しければ、この手順を持って税理士に相談してください。何を知りたいのかがはっきりしているので、話が早く進みます。
個人事業主として数字を管理してきた方なら、この作業はそれほど負担ではないはずです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|節税は配分の設計から生まれる
法人成りの節税は、税率差・給与所得控除・社会保険料の3つが同時に動く問題です。会社設立をしただけでは効果は出ず、役員報酬と会社の利益の配分を設計して初めて効果が生まれます。
税率差は課税所得が高いほど効き、給与所得控除は水準によらず効き、社会保険料は報酬に連動して増えます。この3つの釣り合う点を探すのが設計です。
- 税率差高い帯ほど効く。均等割と保険料で交差点は右にずれる
- 給与所得控除受け取り方を変えるだけで効く。ただし上限がある
- 社会保険料報酬に連動。ただし将来の給付につながる面もある
- その他の手社宅・退職金・日当。どれも要件つき
そして、支出を増やす方向の節税は、たいてい損になります。効くのは、もともと出ていた支出を法人側に付け替える手です。
会社設立を考えている個人事業主の方は、報酬を3通り置いて試算してみてください。効果が固定費を上回るかどうかが、判断の骨格になります。
設計は会社設立のタイミングでやっておくのがいちばん簡単です。あとから直すより、最初から組んでおくほうが手間がかかりません。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
役員報酬を3通り置いて、比べてみてください
生活費ぎりぎり、中間、高め。この3通りで役員報酬を置いて、それぞれの税と社会保険料の合計を出してみてください。会社設立の効果がどれくらいかが、数字で見えてきます。
計算のときに社会保険の会社負担を入れ忘れないでください。ここを飛ばすと、法人成りが実際より有利に見えます。
自分で計算するのが難しければ、この手順のまま税理士に持ち込んでください。何を知りたいかがはっきりしているので、答えが早く返ってきます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - マネーフォワード クラウド会社設立|法人化したら経営者の給与はどう設定する?支給方法や決め方のポイントを解説
経営者の給与という切り口で、設定の考え方を整理しています。
biz.moneyforward.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - マイクロ法人の役員報酬はどう決める?社会保険料・所得税・0円設定の可否まで解説 | IDEMAE
役員報酬をゼロにできるかという論点を扱っています。
idemae.com - 税理士法人 池上会計|法人化にともなう役員報酬の決め方を解説!守るべきルールや注意点とは
守るべきルールを中心に、役員報酬の決め方を説明しています。
ikegami-zeirishi.com - 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - マイクロ法人と個人事業主の二刀流【フリーランス、エンジニアの節税】 | 決算・申告駆け込みセンター
フリーランスの事例に即した二刀流の説明です。
tax-urgent.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
試算を交えて、適正額の考え方を示しています。
leapal.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - 【税理士監修】個人事業主と法人を掛け持ちするメリットとデメリットを紹介|税理士法人スタンダード会計
掛け持ちとマイクロ法人の違いにも触れています。
standardtax.jp - 青木征爾税理士事務所|【法人成りメリット】社長の退職金で節税
退職金という切り口に絞った、法人成りの節税の解説です。
zeirishi-aoki.com - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com