節税のつもりが損になる場面|個人事業主の会社設立でやりがちな8つの勘違い
節税の話を聞きかじって不安な方へ
同業者から「法人にすればあれも経費で落とせる」と聞いた。ネットで見た節税の話を試したいけれど、本当に大丈夫か分からない。そういう個人事業主の方に向けたページです。
この記事では、法人成りのあとにやりがちな勘違いを8つ挙げます。どれも「一見得に見えて、実際は損」というものです。
会社設立の前に知っておけば、無駄な回り道をせずに済みます。すでに法人成りしている方は、当てはまるものがないか確かめてみてください。
勘違い1|経費を増やせば増やすほど得
いちばん多い勘違いがこれです。決算が近づいて利益が出そうだから、何か買って経費にしよう。会社設立をした個人事業主が、最初の決算前によく考えることです。
しかし、経費を100万円増やして減る税額は、法人税率がおよそ2割から3割なら20万円から30万円です。手元からは100万円出ていって、戻ってくるのはその一部にすぎません。
つまり、事業に必要のないものを買えば、確実に手元が減ります。節税になったのに手元が苦しいというのは、この形をとったときに起きます。
効くのは、もともと必要だったものを買うタイミングを調整する場合です。来期に買う予定だったものを今期に前倒しする。これなら、どのみち出ていくお金なので損はしません。
あるいは、もともと出ていた支出を法人側に付け替える場合です。家賃、通信費、車。これらは会社設立をしなくても払っているお金なので、経費に載せ替えられれば純粋に効果が出ます。
個人事業主のときも同じ理屈でしたが、法人成りすると「経費で落ちる」という言葉が飛び交うぶん、この勘違いに陥りやすくなります。
判断の基準はシンプルです。会社設立をしていなくても買ったかどうか。買ったなら経費にする意味があり、買わなかったなら手元を減らすだけです。
個人事業主のときに「経費で落ちるから」と余計な買い物をした経験がある方なら、この感覚は分かるはずです。法人成りしても理屈は同じで、変わるのは税率だけです。
決算前に慌てて買い物をしそうになったら、この問いを自分にしてみてください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
勘違い2|役員報酬は高いほうが得
役員報酬を高くすれば会社の利益が減るので法人税が下がる。だから報酬は高いほうがいい。これも会社設立の直後によくある考え方です。
しかし、報酬を上げれば所得税と住民税が増え、社会保険料も増えます。社会保険料は会社と本人で折半しますが、一人社長の会社では両方とも自分の事業から出ていきます。
結果として、法人税で減った分より所得税と社会保険料で増えた分のほうが大きくなることがあります。税だけを見て報酬を決めると、この逆転に気づけません。
逆に、報酬を極端に低く置くのも問題です。生活費が足りなくなりますし、会社にお金が貯まっても個人が使えるわけではありません。役員貸付という形をとれば、決算書に残って融資の審査に響きます。
適正な水準は、生活費から逆算して決めるのが基本です。毎月いくら必要かを出し、そこに税と社会保険料を上乗せした額を報酬にします。
そのうえで、いくつかの報酬額で試算して比べる。月30万円、40万円、50万円と置いてみて、税と保険料の合計を出す。手間はかかりますが、これがいちばん確実です。
個人事業主のときの平均月収をそのまま置くのも避けてください。事業の利益と役員報酬は別物です。
個人事業主のときは、儲かった月に多く取り、苦しい月に少なく取ることができました。会社設立をするとその調整ができなくなるぶん、最初に置く額の重みが増します。
そして、期の途中では原則として変えられません。会社設立の初年度は控えめに置いて、翌期に見直すのが無難です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
勘違い3|保険に入れば節税になる
法人向けの生命保険を使った節税の話は、いまでもよく聞きます。保険料を損金にして課税所得を減らし、将来の退職金の原資にする、という組み立てです。
ただし、保険料の扱いは商品によって違います。全額が損金になるものもあれば、一部しか損金にならないもの、資産計上が必要なものもあります。制度改正で扱いが変わった商品もあります。
そして、解約したときの返戻金は益金になります。つまり、支払時に損金にして、受取時に益金にする。課税が先送りされているだけという側面があります。
先送りに意味があるのは、返戻金を受け取る年に大きな損金が立つ場合です。退職金を払う年に解約すれば、益金と損金が相殺されます。この設計ができていれば効果がありますが、できていなければ単なる先送りです。
しかも、保険料の分だけ手元の現金は減ります。資金繰りに余裕がない状態で入ると、途中で払えなくなって解約し、返戻率が低いまま損をすることになります。
会社設立の直後に保険の営業を受けることは多いのですが、まずは事業を安定させることを優先してください。個人事業主のときと同じで、余裕のない状態での長期契約は危険です。
入る場合は、返戻金をいつどう使うかの設計とセットで考えてください。出口が決まっていない保険は、節税になりません。
個人事業主のときに入っていた保険をそのまま法人契約に切り替えるかどうかも、会社設立のときに検討することになります。契約者を変えると課税関係が生じることがあるので、勝手に切り替えないでください。
顧問税理士がいるなら、契約の前に必ず相談してください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
勘違い4|家族を役員にすれば所得が分散できる
会社設立をして家族を役員にすれば、報酬を分けられるので所得税が下がる。これは仕組みとしては正しいのですが、条件があります。
役員報酬が損金として認められるには、職務の実態が必要です。名前だけ役員にして報酬を出しても、不相当に高額な部分は損金になりません。
個人事業主のときの青色事業専従者給与には「専ら従事」という要件がありました。法人成りするとこの要件はなくなりますが、職務の対価として相当かどうかは引き続き問われます。
実務では、実際にどんな仕事をしているのか、勤務の実態があるか、報酬の額が仕事の内容に見合っているかが見られます。
それから、家族に報酬を出すと家族側にも影響が出ます。所得税と住民税がかかり、金額によっては社会保険の扶養から外れます。配偶者控除の対象からも外れることがあります。
世帯全体で計算すると、思ったほど効果が出ないこともあります。会社設立の前に、家族の側の負担まで含めて試算してください。
それでも、実態のある仕事をしてもらっているなら、法人成りして役員にする形は有効です。個人事業主のときより要件がゆるやかなのは事実です。
個人事業主のときから家族に手伝ってもらっている場合は、その実態がそのまま引き継がれます。会社設立を機に急に役員を増やすより、これまでの実態に沿って決めるほうが自然です。
大事なのは、実態を作ってから報酬を出すことです。順番を逆にしないでください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
勘違い5|会社に利益を残せば税が安く済む
会社に利益を残せば法人税率で済むので、個人で受け取るより税率が低い。これも正しいのですが、続きがあります。残した利益を個人が受け取るときには、また課税されます。
役員報酬として受け取れば所得税と住民税。配当なら配当課税。退職金なら退職所得としての課税。どの形でも、個人に移す段階で課税は避けられません。
つまり「会社に残せば安い」という話には、そのお金を当面使わないという前提がついています。すぐに使いたいお金を会社に残しても意味がありません。
残す意味があるのは、事業に再投資する場合か、将来まとめて受け取る場合です。設備投資、採用、あるいは退職金の原資。使いみちが見えているなら残す価値があります。
会社設立をしたあと、数字の上では会社に資産があるのに自分の生活は楽にならない、という状態になることがあります。これはこの勘違いから生まれます。
個人事業主のときは、稼いだお金がそのまま自分のものでした。法人成りすると、会社を経由するぶん出口の設計が必要になります。
退職金として受け取る形は税負担の面で有利ですが、受け取るのは何年も先です。それまで会社に置いておけるかどうかを考えてください。
入れるときだけでなく、出すときまで考える。これが法人の運転です。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
勘違い6|会社設立をすれば自動的に税が下がる
会社設立をすれば節税になる、という言い方が広まっているせいか、登記をすれば自動的に税が下がると思っている方がいます。実際には逆で、何もしなければ負担は増えます。
法人住民税の均等割は所得に関係なくかかります。標準税率では都道府県分と市町村分をあわせて年7万円が下限の目安です。赤字でも払います。
税理士報酬も新たに発生します。法人の決算と申告は個人事業主の確定申告とは別物なので、頼む人がほとんどです。
社会保険の会社負担も加わります。役員報酬を月30万円に置けば、会社負担だけで年50万円を超えます。
これらを合計すると、年90万円前後が新たに出ていく計算になります。法人成りで減る税額がこれを上回らなければ、差し引きでは損です。
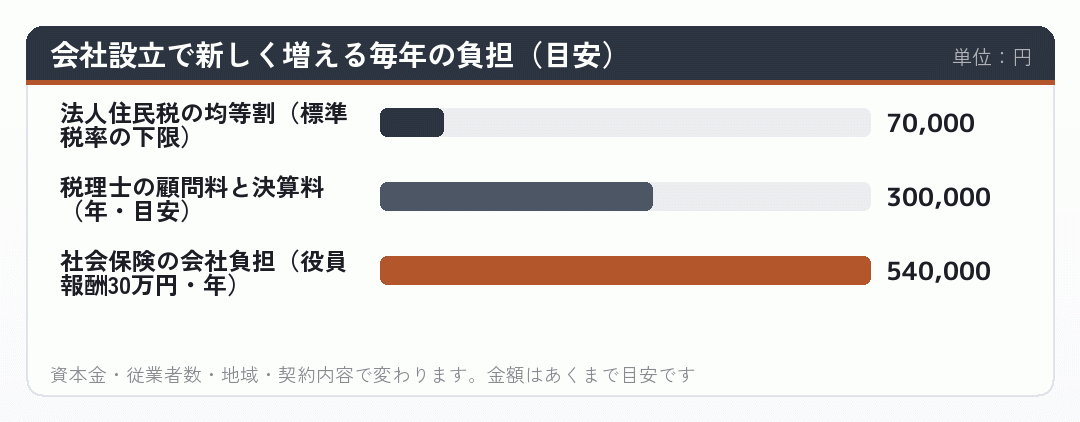
下がるのは、役員報酬と会社の利益の配分を設計したときです。会社設立は道具であって、効果は設計から生まれます。
会社設立をすれば何とかなる、という期待で法人成りをすると、この固定費に足を取られます。個人事業主のうちに使える枠が残っているなら、そちらを先に埋めるほうが確実です。
個人事業主として税負担に悩んでいる方は、まず配分の設計でどれくらい下がるかを試算してください。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
勘違い7|社宅にすれば家賃が全部経費になる
役員社宅にすれば家賃が全部経費になる、という言い方も見かけます。これは正確ではありません。
国税庁の説明では、役員に社宅を貸す場合、賃貸料相当額以上を役員から受け取っていれば給与として課税されません。逆に言えば、受け取っていない場合や少ない場合は、その差額が役員給与として扱われます。
賃貸料相当額の計算方法は、社宅が「小規模な住宅」に当たるかどうかで変わります。法定耐用年数が30年以下なら床面積132平方メートル以下、30年を超えるなら99平方メートル以下という基準が示されています。
つまり、会社が家賃を全額負担して役員がタダで住む、という形は認められません。役員が一定額を負担したうえで、差額が会社の経費になる、というのが正しい形です。
それでも効果は大きくなります。個人事業主のときの按分よりも、扱える金額が大きくなることが多いからです。賃貸に住んでいる方が会社設立をするなら、検討する価値があります。
ただし、賃貸借契約を会社名義に切り替える必要があります。個人名義のままでは会社の経費になりません。大家さんや管理会社が法人契約に応じてくれるかを、事前に確かめてください。
要件を外したまま運用すると、あとでまとめて役員給与とされます。会社では損金にならず個人では課税される、という二重に不利な形です。
会社設立のタイミングで、税理士と一緒に組み立てておくのが安全です。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年8月26日確認)
勘違い8|節税は多いほどよい
最後の勘違いです。節税をして利益を限りなくゼロに近づけるのが良い経営だ、という考え方。これは事業の段階によっては損になります。
金融機関から融資を受けたいなら、決算書に利益が出ていることが重要です。利益を消してしまうと、返済能力の説明が難しくなります。会社設立をして数年で融資を考えているなら、ここは意識してください。
取引先の与信でも決算書は見られます。大きな取引を受けるときや、継続的な契約を結ぶときに、財務内容を確認されることがあります。
さらに、利益を残して自己資本を厚くしておくことは、事業の安定にもつながります。売上が落ちた年に耐えられるかどうかは、それまでに積んだ資本で決まります。
つまり、節税は目的ではなく手段です。何のために税を減らすのかがはっきりしていないと、事業にとってマイナスになることがあります。
個人事業主のときは、この視点があまり必要ありませんでした。確定申告書は自分のためのものだったからです。法人成りすると、決算書は外に見せる書類になります。
会社設立をしたら、税を減らすことと、事業の信用を作ることの両方を考えることになります。バランスの取り方は、事業の段階によって変わります。
融資を予定しているなら、税理士に「節税より利益を残したい」と伝えてください。方針が共有されていないと、決算のときにすれ違います。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|一見得に見えるものほど、確かめてから
ここまで8つの勘違いを見てきました。どれも一見すると得に見えるものばかりです。だからこそ、確かめずに動くと損をします。
- 経費を増やす戻るのは税率分だけ。要らないものは買わない
- 報酬を高くする社会保険料が連動する。税だけ見ると誤る
- 保険で節税出口の設計がなければ先送りにすぎない
- 家族を役員に実態が先。名前だけでは認められない
- 会社に残す取り出すときにまた課税される
- 登記すれば下がる設計しなければ負担が増えるだけ
- 社宅で全額経費賃貸料相当額を受け取る必要がある
- 節税は多いほどよい利益を消すと融資と信用に響く
会社設立を考えている個人事業主の方は、これらを頭に入れておいてください。周りから聞く話のうち、どれが正確でどれが不正確かを見分けられるようになります。
そして、法人成りの節税は配分の設計から生まれます。役員報酬をいくらに置くか。これが中心であって、細かい手はその周りにあるものです。
迷ったら、顧問税理士に確かめてから動いてください。あとから直すより、先に確かめるほうがずっと安く済みます。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
聞いた話が、8つのどれかに当てはまっていませんか
同業者から聞いた節税の話、ネットで見た会社設立のメリット。それが今回の8つのどれかに当てはまっていないか、確かめてみてください。一見得に見えるものほど、条件がついています。
すでに法人成りしている方は、いまの運用に当てはまるものがないかを見てください。役員社宅で家賃を受け取っていない、出張日当に規程がない。こうした形は早めに直したほうが安全です。
判断に迷うことがあれば、動く前に税理士に確かめてください。会社設立の前でも後でも、先に確かめるほうがずっと安く済みます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - ベンチャーサポート|法人化すれば節税できる?具体的な節税の方法・対策を税理士が解説
法人化でとれる節税の手を、具体的に並べています。
vs-group.jp - 税理士法人 池上会計|法人化にともなう役員報酬の決め方を解説!守るべきルールや注意点とは
守るべきルールを中心に、役員報酬の決め方を説明しています。
ikegami-zeirishi.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
試算を交えて、適正額の考え方を示しています。
leapal.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 【法人成り】社長への給与はどう決めるのか?役員報酬の税務上注意点 | 青木征爾税理士事務所
法人成り後の役員報酬の決め方を税務の側から解説した記事です。
zeirishi-aoki.com - 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 税理士の費用は毎月いくらかかる?顧問料の相場や安く抑えるポイントを解説 | 会社設立の基礎知識 - 小谷野税理士法人
顧問料の相場を、税理士法人の側から説明しています。
koyano-cpa.gr.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 - 税理士法人植村会計事務所
掛け持ちという形の利点と難点を、税理士が整理しています。
bring-consulting.co.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp - TAX&ACCOUNTING MALL|役員退職金を法人生命保険で準備するために知りたい4つのポイント
退職金の準備と保険の関係を、注意点つきで説明しています。
www.vbest-tax.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com