在庫を多く持つ事業の法人成り|個人事業主が会社設立で直面する資金繰りと消費税
在庫の金額が大きい事業の方へ
小売、卸、製造。在庫を数百万円単位で抱えている個人事業主が会社設立をすると、法人成りのときにまとまったお金が動きます。そこを見落とすと、資金繰りが苦しくなります。
在庫の引継ぎは、法人にとっては大きな買い物です。 会社設立の直後に払える額かどうかを、先に確かめてください。
お金の流れと消費税の扱いを順に並べます。数字を当てはめながら読んでみてください。
在庫の引継ぎは、法人にとって大きな買い物になる
在庫を数百万円分抱えている個人事業主が会社設立をすると、その在庫を法人が買い取ることになります。法人から見れば、事業を始めた直後にまとまった仕入れが立つ形です。会社設立のときの資本金が数十万円なら、とても払える額ではありません。ここをどう処理するかが、在庫の多い事業の法人成りでいちばん現実的な問題になります。
解決策は分割払いです。法人が個人に対して未払金または役員借入金という形で債務を負い、資金に余裕ができてから払っていく。会社設立の直後は売上の入金もこれからなので、この形をとるのが自然です。
個人側から見れば、在庫を売ったのに代金がすぐには入ってこない状態になります。それでも税務上は、譲渡した時点で売上として計上することになります。入金がなくても所得は生じるということです。
つまり、個人事業主としての最後の確定申告で、手元に入っていないお金に対する納税が発生する可能性があります。会社設立の直後は登記費用や名義変更の実費も出ていく時期なので、ここが重なると苦しくなります。
だから、法人成りを決めたら在庫の金額を確かめて、そこから逆算した資金の流れを描いてください。いくら法人が払い、いつまでに払うのか。個人はいつ納税するのか。
金額が大きい事業ほど、この設計が会社設立の成否を左右します。個人事業主として在庫を厚く持つ商売をしてきた方は、この点を先に確かめてください。
以下、お金の流れを順に見ていきます。
数字を当てはめれば、必要な資金がはっきりします。
出典個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年8月26日確認)
法人側の資金をどう用意するか
法人が在庫の代金を払う原資は、大きく3つあります。資本金として最初から入れておくか、金融機関から借りるか、分割にして売上から払っていくか。どれを選ぶかで、会社設立の準備の仕方が変わってきます。
資本金を厚くする方法は単純ですが、個人の手元資金を会社に移すことになります。しかも、資本金を1,000万円以上にすると消費税の納税義務が設立初年度から生じるので、その手前で抑える必要があります。
金融機関から借りる方法は、会社設立をしたばかりの法人には審査のハードルがあります。ただし、個人事業主としての実績があれば、それをもとに判断してもらえることもあります。取引のある金融機関に、法人成りの相談と一緒に持ちかけてみてください。
いちばん現実的なのが分割です。法人が個人に未払金を負って、売上が入るたびに返していく。追加の資金調達が要らないので、会社設立の準備も軽くなります。
ただし、分割にすると個人側に長く債権が残ります。会社の資金繰りが苦しければ、返済も遅れます。自分の会社なので取り立てはしませんが、その分だけ個人の手元資金は薄くなります。
どの方法をとるにせよ、契約書に支払いの条件を書いておいてください。いつまでにいくら払うのかが決まっていれば、法人の資金計画も立てやすくなります。
個人事業主として在庫を回してきた感覚があれば、どれくらいの期間で回収できるかの見当はつくはずです。
会社設立の前に、この計画を紙にしておいてください。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年8月26日確認)
個人側の納税をいつ払うか
個人側では、在庫を法人に譲渡した時点で売上が立ちます。会社設立をした年の確定申告に含まれるので、納税は翌年の3月です。代金を分割で受け取っている途中でも、所得は発生した年に計上されます。
納税額は、価格の決め方によって変わります。仕入価格で移せば利益は出ないので、その分の所得は増えません。通常の販売価額で移せば利益が出るので、所得も納税額も増えます。
この点からも、仕入価格を基準にする形が実務でよく使われます。個人側で利益を出さずに移せるので、納税の負担が増えないからです。
ただし、在庫を売った分だけ売上が立つので、事業全体の所得は動きます。会社設立をした年の所得がどうなるかは、実際に計算してみないと分かりません。
予定納税をしていた場合は、減額申請ができることもあります。個人としての所得が減る見込みなら、検討する価値があります。国税庁は予定納税額の減額申請手続について案内を出しています。
納税の時期に法人からの入金が間に合うように、支払いの計画を組んでおくのがおすすめです。翌年の3月までにいくら払うかを決めておけば、納税資金が足りなくなることを防げます。
個人事業主として毎年3月に納税してきた方なら、その感覚で資金を用意できるはずです。
ただ、法人成りをした年は所得の内訳が変わるので、例年と同じ額とは限りません。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
消費税の組み合わせで負担が変わる
在庫の引継ぎでは消費税の扱いが効いてきます。金額が大きいので、控除できるかどうかで実際の負担がかなり変わるからです。個人と法人それぞれの立場の組み合わせで結論が決まります。
個人が課税事業者で適格請求書を交付でき、法人も課税事業者であれば、法人側で仕入税額控除を受けられます。この組み合わせがいちばん有利です。
個人が免税事業者だった場合、譲渡に消費税はかかりませんが、法人側でも控除できません。経過措置がある期間は一部控除できることもありますが、いずれ完全に控除できなくなります。
個人が課税事業者でもインボイスの登録をしていない場合は、消費税を納める一方で法人は控除できないという、いちばん不利な組み合わせになります。
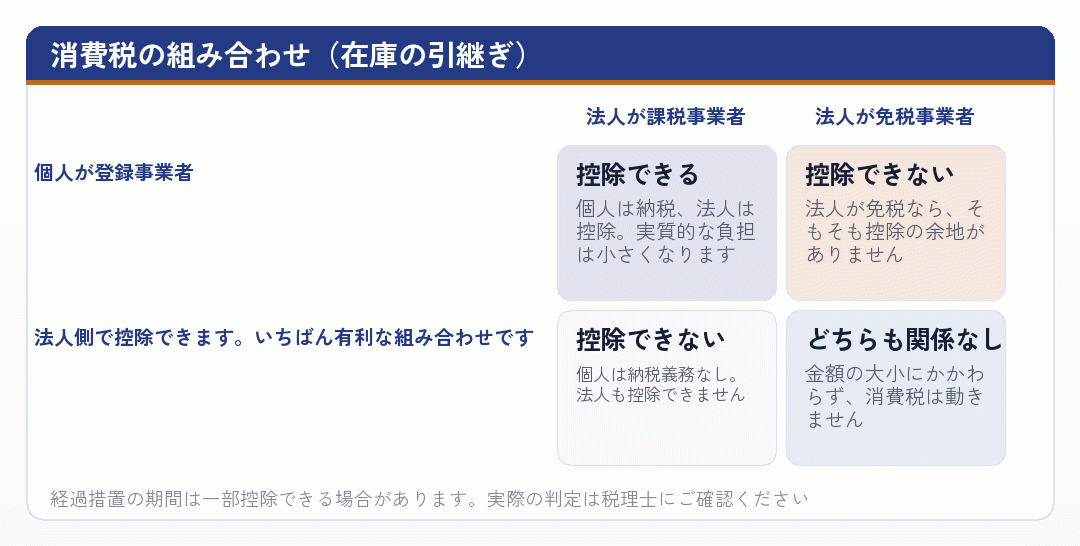
会社設立の前に、自分と法人がどの組み合わせになるかを確かめてください。在庫の金額が数百万円なら、消費税だけで数十万円の差が出ることもあります。
個人事業主としてインボイスの登録をしているうちに移す、という日程の組み方も考えられます。
判定は条件が細かいので、金額が大きい場合は税理士に確かめてください。
出典No.6317 個人事業者の自家消費の取扱い (国税庁/2026年8月26日確認)
在庫を減らしてから法人成りするという選択
在庫の金額が大きくて資金繰りが心配なら、会社設立の前に在庫を減らしておくという選択もあります。売り切ってから法人成りすれば、引継ぎの金額も手間も小さくなります。
値下げして売り切る、セールをする、まとめて処分する。方法はいくつかありますが、いずれも個人事業主としての売上になるので、その年の所得は増えます。
在庫が減れば、法人が払う代金も減ります。会社設立の直後の資金繰りが楽になり、分割払いの期間も短くて済みます。
ただし、法人成りしてすぐに同じ商品を仕入れ直すなら、あまり意味がありません。仕入先との関係や、仕入れのロットによっては、かえって高くつくこともあります。
季節性のある商品を扱っているなら、在庫が薄くなる時期に会社設立を合わせるという考え方もあります。無理に減らさなくても、自然に少ない時期があるはずです。
ただし、会社設立の時期には他の物差しもあります。消費税の免税期間、繁忙期と決算作業の関係、取引先の期末。在庫だけで決めるわけにはいきません。
それでも、他の条件が同じなら在庫が薄い時期を選ぶ、という判断はできます。個人事業主として在庫の波を把握している方なら、その時期は分かるはずです。
法人成りの日程を組むときに、この視点も加えてみてください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
一部だけ移すという方法
在庫の全部を一度に法人へ移す必要はありません。一部だけ移して、残りは個人で売り切るという形もとれます。会社設立の直後の資金負担を抑えられます。
たとえば、動きの速い商品だけを法人に移して、動きの遅い在庫は個人で処分していく。法人は必要な分だけを買い、個人は残りを売り切る形です。
ただし、この場合は個人としての事業がしばらく続くことになります。廃業届を出す時期も後ろにずれますし、その間は個人と法人の両方で経理が動きます。
経理が二重になるので、手間は増えます。同じ商品を個人と法人の両方で売る形になると、どちらの売上か分からなくなる恐れもあります。
だから、分けるなら商品の種類できっぱり分けるほうが安全です。この品目は法人、この品目は個人、という形にしておけば判断が明確になります。
そして、いつまでに個人の在庫を売り切るかを決めてください。だらだら続けると、二重の手間が長く残ります。
会社設立の前に、在庫の一覧を見ながらどれを移すかを決めておいてください。金額と回転の速さで分けるのが実務的です。
個人事業主として在庫を管理してきた方なら、どれが動いてどれが動かないかは把握しているはずです。
出典【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説 (辻・本郷 税理士法人/2026年8月26日確認)
お金の流れを一枚に描く
在庫の多い事業が法人成りをするなら、会社設立の前後1年のお金の流れを一枚に描いてください。これがあるかないかで、進み方の落ち着きが変わります。
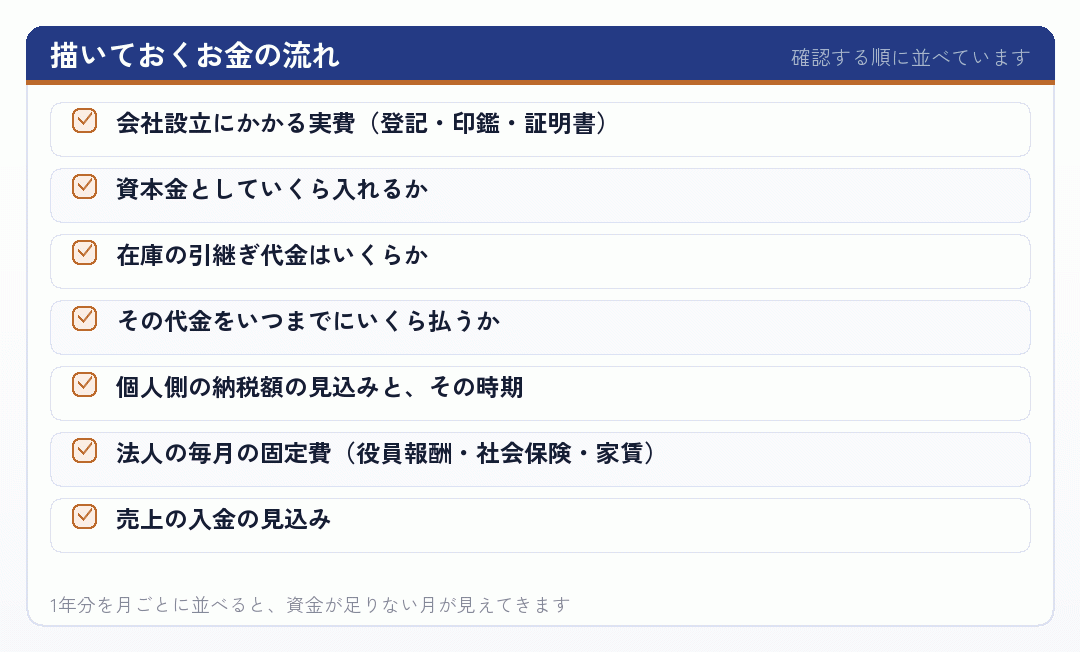
これを月ごとに並べると、どの月に資金が足りなくなるかが見えます。足りない月が分かれば、対策も打てます。分割払いの条件を変える、役員報酬を下げる、借入を検討する。
会社設立の直後は売上の入金が読みにくい時期でもあります。取引先の支払いサイトが長ければ、最初の入金は2か月先ということもあります。
在庫の代金と、個人側の納税と、法人の固定費。この3つが重なる月がいちばん厳しくなります。そこを避けられるように、支払いの条件を組んでください。
個人事業主として資金繰り表を作ってきた方なら、同じ形で法人成りの分も作れます。
会社設立を決めた時点で作りはじめて、条件が決まるたびに数字を埋めていってください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
引継ぎのあと、法人の在庫をどう回すか
在庫を引き継いだあと、法人としてどう在庫を回していくかも考えることになります。個人事業主のときと同じ感覚で仕入れていると、資金繰りが合わなくなることがあります。
理由は、お金の出入りの形が変わるからです。個人事業主のときは、売れたお金がそのまま自分の手元にあり、そこから仕入れていました。会社設立をすると、売上は会社に入り、自分は役員報酬を受け取るという二段構えになります。
会社に残る資金で仕入れを回すことになるので、役員報酬を高く置きすぎると仕入れの資金が細ります。在庫を多く持つ事業では、この配分がとくに重要になります。
それから、個人への未払金の返済も会社の資金から出ていきます。仕入れ、固定費、役員報酬、そして個人への返済。この4つを同じ財布から出すことになります。
法人成りの初年度は、この配分の感覚がつかめるまで時間がかかります。個人事業主として長く一つの財布で回してきた方ほど、切り替えに戸惑います。
対策としては、月ごとに資金繰り表をつけることです。会社設立の直後だけでも、毎月の入出金を追っておくと感覚がつかめます。
在庫の回転も見てください。個人事業主のときより在庫を厚く持つと、そのぶん資金が寝ます。会社設立を機に、適正な在庫の量を見直すのもよい機会です。
簡易課税を選んでいる場合は、仕入にかかった消費税を細かく集計しなくてよくなりますが、在庫の管理そのものは変わりません。
法人としての1期目を越えれば、感覚は自然に身につきます。
出典No.6505 簡易課税制度 (国税庁/2026年8月26日確認)
まとめ|在庫の金額から、お金の流れを逆算する
在庫を多く抱える事業の法人成りでは、在庫の引継ぎがそのまま資金の問題になります。会社設立の直後に法人がまとまった買い物をする形になるからです。
解決策は分割払いです。未払金または役員借入金として残して、売上から払っていく。ただし、個人側では譲渡した時点で所得が生じるので、入金がなくても納税が発生します。
- 法人の資金資本金・借入・分割の3つ。分割がいちばん現実的です
- 個人の納税翌年3月。入金がなくても所得は生じます
- 消費税個人と法人の立場の組み合わせで負担が変わります
- 時期在庫が薄い時期を選ぶ。一部だけ移す方法もあります
消費税の扱いも確かめてください。個人がインボイスの登録をしていて法人が課税事業者なら控除できますが、組み合わせによっては控除できません。在庫の金額が大きいほど、この差は効いてきます。
そして、会社設立の前後1年のお金の流れを一枚に描いてください。厳しい月が見えれば、支払いの条件を調整できます。
個人事業主として在庫を回してきた方なら、必要な数字は手元にあります。あとは並べるだけです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
いまの在庫の金額を、まず確かめてください
直近の決算書の棚卸資産の金額。それが、会社設立のときに法人が買い取る額の目安になります。その額を法人がいつまでに払えるかを考えれば、資金計画の骨格ができます。
個人側では、入金がなくても譲渡した時点で所得が生じます。翌年3月の納税に間に合うよう、法人からの支払いの時期を決めておいてください。
消費税の扱いも確かめてください。個人と法人の立場の組み合わせによっては、在庫の金額の1割前後が負担の差になることもあります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人化・法人成りで個人から会社へ財産・資産の売買・売却
個人から法人への売買という形での引継ぎを扱っています。
www.takumi-tax.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 法人成り時の債務引受方法2つと知っておきたい注意点を解説
免責的債務引受と併存的債務引受の違いを扱っています。
www.ht-tax.or.jp - SoVa|法人成りで資産引継ぎする方法とは?個人事業主から引き継げる資産の種類や注意点も紹介!
引き継げる資産の種類を洗い出す形でまとめています。
sovagroup.co.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 - 小谷野税理士法人
税理士法人による、法人成りした年の申告の手順の解説です。
koyano-cpa.gr.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - 法人口座開設の審査をスムーズに進める!審査落ちしないポイントとは? | 会社設立の基礎知識 - 小谷野税理士法人
審査で見られる点を、税理士法人の側から整理しています。
koyano-cpa.gr.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 法人成り時の債務引受と金融機関交渉|荒川会計事務所
金融機関との交渉という実務面に踏み込んだ解説です。
a-zeim.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 法人の銀行口座の開設について|福永俊明税理士事務所
税理士事務所による、法人口座の開設の要点のまとめです。
www.fukunaga-tax-office.tokyo - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp