法人成りしたあとの消費税|個人事業主のときと何が変わるか、申告と納付の実務
法人成り後の消費税の実務を知っておきたい方へ
会社設立をしたあと、消費税まわりで何をすることになるのか。個人事業主のときと何が変わるのか。そこを先に知っておきたい方に向けたページです。
免税かどうかの判定は別の記事で扱いました。ここでは、課税事業者になったあとに実際に回すことになる手続きを並べます。
申告期限、簡易課税の届出、中間申告、納付の時期。どれも期限があるので、先に知っておくと慌てずに済みます。
課税期間が「暦年」から「事業年度」に変わる
個人事業主のときの消費税の課税期間は、原則として1月1日から12月31日までの暦年でした。所得税と同じ区切りなので、確定申告のときにまとめて処理していたはずです。
会社設立をすると、課税期間は法人の事業年度になります。3月決算の会社なら4月1日から翌年3月31日まで。決算期をどこに置いたかで、消費税の計算期間も決まります。
これは地味ですが大きな変化です。法人成りをした年は、個人としての課税期間と法人としての課税期間が同じ年の中に並びます。1月から設立日までが個人、設立日から決算日までが法人です。
経理の面でも、この境目をはっきりさせておく必要があります。売上をどちらに計上するか、仕入をどちらで控除するか。会社設立の日を境にすると決めておけば、判断が一本になります。
請求書の差出人も、この境目に合わせてください。個人名義と法人名義が混ざると、あとで整理に苦労します。
それから、法人成りをした年は個人としての最後の消費税の申告が残ります。課税事業者だった場合は、廃業した年分の申告が必要です。
国税庁の手続案内では、課税事業者が事業を廃止した場合には事業廃止届出書を提出することとされており、提出時期は「事由が生じた場合、速やかに」とされています。
個人事業主のときの課税期間と、会社設立後の課税期間が同じ年に並ぶのは、法人成りをした年だけです。翌年からは法人の事業年度だけを見ればよくなるので、混乱するのは最初の1回だけと考えてください。
会社設立の直後は法人側の手続きに気を取られますが、個人側の締めも忘れないでください。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
申告と納付の期限
個人事業主のときの消費税の申告期限は、原則としてその年の翌年3月31日まででした。所得税の確定申告より少し遅い日付です。
会社設立をすると、法人の消費税の申告期限は原則として課税期間の末日の翌日から2か月以内になります。3月決算なら5月31日までです。
法人税の申告期限と同じ時期に来るので、決算作業と一緒に進めることになります。個人事業主のときのように、所得税と消費税を別々のタイミングで考えることはなくなります。
なお、法人税には申告期限の延長という仕組みがありますが、消費税については扱いが異なります。国税庁は法人に係る消費税の確定申告書の提出期限について説明を出しているので、延長を検討する場合は確かめてください。
納付の期限は申告期限と同じです。決算月の翌々月末までに、納める税額を用意しておく必要があります。
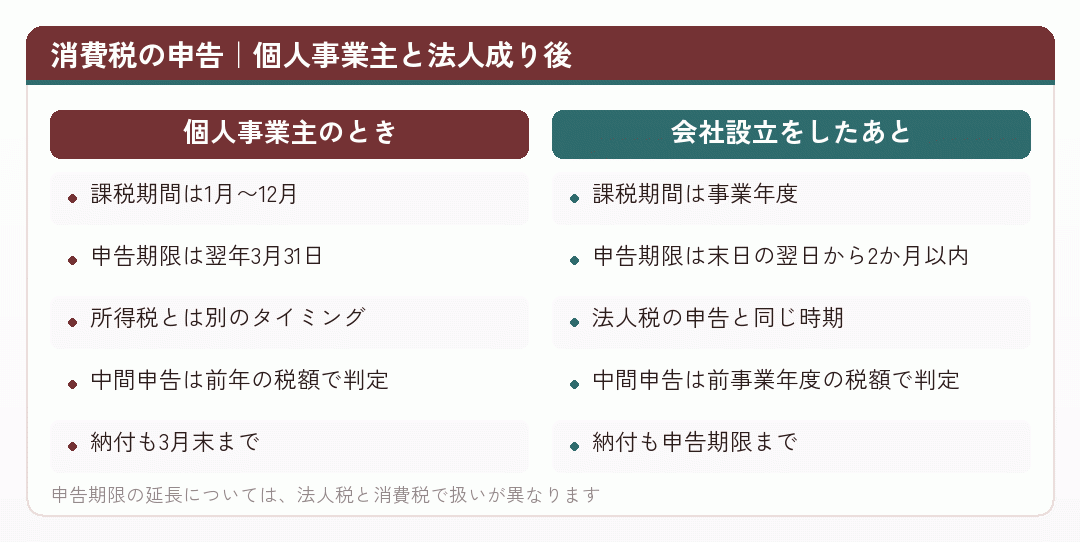
会社設立をすると、決算月の翌月から翌々月にかけて作業が集中します。法人税、地方税、消費税。この3つの申告と納付が同じ時期に来ます。
個人事業主のときは、所得税の納付が3月、消費税が3月末、住民税と個人事業税がその後、と負担が分散していました。会社設立をすると決算月の翌々月に集中するので、そこに向けて資金を用意する形に変わります。
資金繰りの面でも、この時期に山ができます。決算期を決めるときは、この点も見ておいてください。
出典No.6610 法人に係る消費税の確定申告書の提出期限について (国税庁/2026年8月26日確認)
簡易課税制度を使うかどうか
消費税の計算方法には、原則的な方法のほかに簡易課税制度があります。国税庁の説明では、基準期間の課税売上高が5,000万円以下で、消費税簡易課税制度選択届出書を提出している事業者が使える方法です。
簡易課税では、実際の課税仕入れ等の税額を計算せずに、課税売上高から仕入控除税額を計算します。事業形態によって第1種から第6種までの区分があり、それぞれにみなし仕入率が定められています。
国税庁が示すみなし仕入率は、第1種事業が90パーセント、第2種事業が80パーセント、第3種事業が70パーセント、第4種事業が60パーセント、第5種事業が50パーセント、第6種事業が40パーセントです。
実際の仕入率がみなし仕入率より低い事業なら、簡易課税のほうが納税額が少なくなります。逆に、仕入が多い事業では原則的な方法のほうが有利になります。
事務の面では簡易課税のほうが軽くなります。仕入や経費の消費税を細かく集計する必要がないからです。会社設立の直後で経理体制が整っていない時期には、この点も効いてきます。
届出には期限があります。適用を受けようとする課税期間の開始の日の前日までに提出する必要があります。会社設立をした法人については、設立の事業年度中に提出すればその事業年度から適用を受けられる場合があります。
いったん簡易課税を選ぶと、原則として2年間は変更できません。設備投資の予定がある場合は、還付を受けられなくなる点に注意してください。
なお、簡易課税を使うと仕入にかかった消費税を細かく集計しなくてよくなりますが、帳簿をつけなくてよいわけではありません。課税売上高を事業区分ごとに把握する必要があるので、記録そのものは残ります。
個人事業主のときに簡易課税を使っていた方も、法人成りすると改めて届出が必要です。自動では引き継がれません。
出典No.6505 簡易課税制度 (国税庁/2026年8月26日確認)
事業区分の判定でつまずきやすいところ
簡易課税を選ぶ場合、自分の事業がどの区分に当たるかを判定する必要があります。国税庁は事業区分についての説明を出しています。
卸売業、小売業、製造業、飲食店業、サービス業。事業によって区分が分かれ、それぞれみなし仕入率が違います。同じような仕事でも、取引の相手や形態によって区分が変わることがあります。
つまずきやすいのが、複数の区分にまたがる場合です。物を売る部分とサービスの部分がある事業では、売上を区分ごとに分けて記録する必要があります。
区分ごとに記録していないと、いちばん低いみなし仕入率が適用されることがあります。結果として納税額が増えるので、帳簿の付け方が重要になります。
会社設立をして簡易課税を選ぶなら、事業区分の判定を先にやっておいてください。あとから区分が違うと分かると、申告をやり直すことになります。
個人事業主のときと事業の内容が変わらないなら、区分も同じはずです。ただ、法人成りを機に事業の幅を広げる場合は、区分が増える可能性があります。
判定に迷う場合は、税務署か税理士に確かめてください。区分の判定は事業の実態で決まるので、一般論では答えが出にくい部分です。
会社設立を機に事業を広げる予定があるなら、区分が増える可能性を見込んでおいてください。個人事業主のときは1区分で済んでいた事業が、法人成り後に2区分にまたがることもあります。
会計ソフトを使っている場合は、区分ごとに集計できる設定になっているかを確かめておくと安心です。
出典No.6509 簡易課税制度の事業区分 (国税庁/2026年8月26日確認)
中間申告が必要になる場合
消費税には中間申告という仕組みがあります。国税庁の説明では、直前の課税期間の消費税の年税額が一定額を超える事業者は、中間申告と納付をすることになります。
法人の場合は前事業年度の消費税の年税額で判定されます。金額の水準によって、年1回、年3回、年11回と回数が変わります。
会社設立をした1期目は、前事業年度がないので中間申告はありません。2期目以降、1期目の税額によって中間申告が始まることがあります。
中間申告は、年1回の納税を分割して前払いする形です。最終的な納税額が変わるわけではありませんが、資金繰りの形が変わります。
個人事業主のときも中間申告はありましたが、法人成りすると事業年度に合わせた時期に来ます。決算月との関係で、納付の時期が変わることを押さえておいてください。
中間申告を忘れると、延滞税がかかることがあります。税務署から通知が来ることが多いのですが、届出の住所が古いままだと届きません。会社設立後の住所変更には気をつけてください。
任意の中間申告という仕組みもあります。中間申告の義務がない事業者が、自主的に中間申告をする形です。納税を分散したい場合に使えます。
個人事業主のときに中間申告を経験している方なら、仕組みは同じです。違うのは判定に使う期間が事業年度になることと、納付の時期が決算月を基準に決まることです。
いずれにしても、法人成りをして2期目以降は納付の時期が増える可能性があります。資金計画に入れておいてください。
出典No.6609 中間申告の方法 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
インボイスの登録番号が変わることの実務
インボイス発行事業者として登録している個人事業主が法人成りする場合、登録番号は法人には引き継がれません。法人として改めて登録申請を行い、新しい番号を取得することになります。
国税庁は、新たに設立された法人の登録時期について特例を示しています。事業を開始した日の属する課税期間の末日までに、その課税期間の初日から登録を受けようとする旨を記載した登録申請書を提出すれば、事業を開始した日から登録を受けたものとみなされる扱いです。
実務でいちばん手間なのが、取引先への連絡です。請求書の様式、支払システムの登録内容、仕入税額控除の処理。番号が変わると、相手の社内で確認作業が発生します。
会社設立の日程が決まったら、早めに伝えてください。期の変わり目に合わせると、相手も受け入れやすくなります。
請求書の切替日もそろえておいてください。個人名義と法人名義が混ざると、どちらの売上として計上すべきか分からない取引が生まれます。会社設立の日を境にすると決めておけば、判断が一本になります。
個人事業主としての登録をいつ取り消すかも決めておく必要があります。事業を完全にたたむなら取消しの届出を出しますが、一部の事業を個人に残すなら登録は残ったままになります。
自分の残し方によって扱いが変わるので、会社設立の前に整理しておいてください。
この作業を怠ると、取引先の経理に迷惑がかかります。法人成りの案内は、信用の面でも丁寧にやる価値があります。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
経理の実務で変わること
消費税の申告をするには、課税・非課税・不課税を分けた記録が必要です。個人事業主のときに免税事業者だった方は、この区分をあまり意識していなかったかもしれません。
会社設立をして課税事業者になると、この区分が必須になります。会計ソフトの設定を確かめて、取引ごとに税区分を入れる運用にしてください。
インボイス制度のもとでは、仕入税額控除を受けるために適格請求書の保存が必要です。取引先から受け取った請求書が要件を満たしているかを確かめる作業も加わります。
帳簿書類等の保存期間についても、国税庁が定めを示しています。法人ではこの期間が長くとられるので、紙で保管するなら置き場所が要りますし、電子で保存するなら要件を満たす形にする必要があります。
法人成りをした直後は、この体制づくりに手間がかかります。個人事業主のときの運用をそのまま持ち込むと、決算のときに困ります。
会社設立のタイミングで会計ソフトを法人用に切り替え、税区分の設定と証憑の保存方法を決めておくのがおすすめです。
税理士に頼む場合も、日々の記録は自分で残すことになります。どこまでを自分がやり、どこからを頼むのかを最初に決めてください。
経理の体制が整っていれば、決算のときの負担はかなり軽くなります。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年8月26日確認)
法人成り後の1年でやることを、時系列に並べる
最後に、会社設立をしてから最初の1年で消費税まわりに何をするかを時系列に並べます。
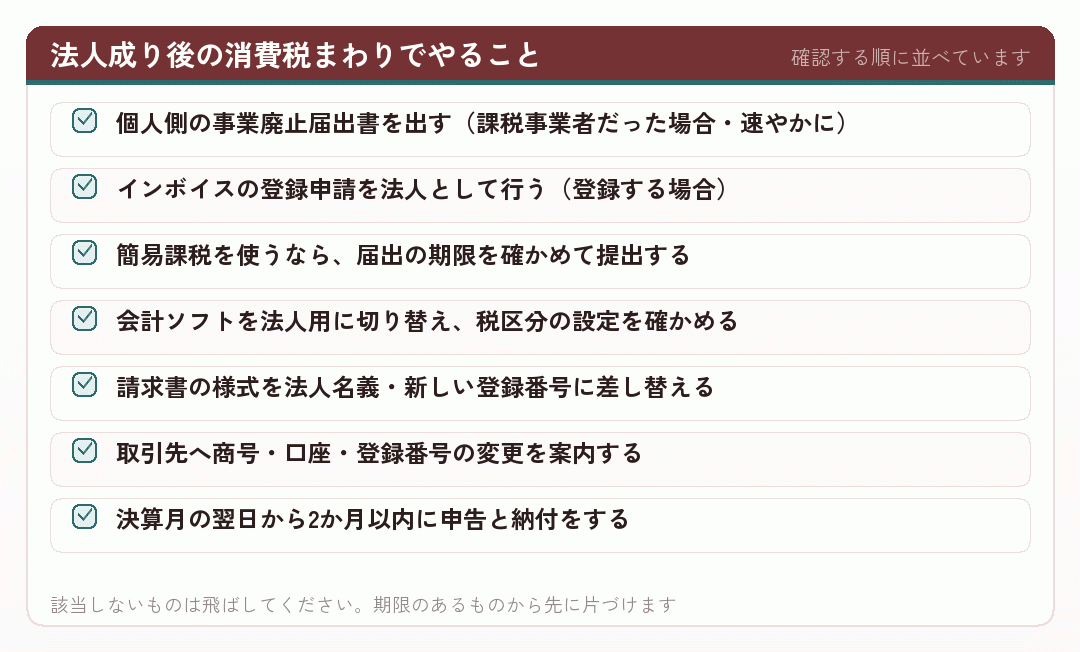
いちばん期限が近いのが、個人側の事業廃止届出書です。課税事業者だった個人事業主が法人成りする場合、「事由が生じた場合、速やかに」とされています。
次にインボイスの登録申請です。取引先が課税事業者中心なら、これが遅れると請求書の処理が止まります。
簡易課税の届出は、期限を過ぎると次の課税期間まで待つことになります。使うつもりなら早めに決めてください。
そして、決算月の翌日から2か月以内の申告と納付。ここまでが最初の1年の流れです。
会社設立の直後は、こうした届出が一斉に来ます。ひとつずつは難しくありませんが、期限がばらばらなので一覧にしておくと安心です。個人事業主のときの感覚で「あとでまとめて」と考えると、期限を落とします。
個人事業主として消費税を申告してきた方なら、作業の中身自体は想像がつくはずです。変わるのは区切りと期限です。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
まとめ|区切りと期限が変わる。中身は続きです
会社設立をすると、消費税の課税期間が暦年から事業年度に変わり、申告期限も課税期間の末日の翌日から2か月以内になります。法人税の申告と同じ時期にまとまります。
簡易課税を使うなら届出が必要で、期限があります。個人事業主のときに使っていても、法人成りすると自動では引き継がれません。
- 課税期間暦年から事業年度へ。決算期の置き方で決まります
- 申告と納付課税期間の末日の翌日から2か月以内
- 簡易課税届出が必要。原則2年間は変更できません
- インボイス番号は引き継がれない。法人として登録申請が要ります
中間申告は前事業年度の税額で判定されるので、会社設立の1期目にはありません。2期目以降、納付の時期が増えることがあります。
経理の面では、課税区分の記録と証憑の保存が重くなります。会社設立のタイミングで体制を作っておくと、決算のときの負担が軽くなります。
変わるのは区切りと期限であって、消費税の考え方そのものは個人事業主のときと同じです。落ち着いて手続きを追えば、難しいものではありません。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
期限のあるものから、カレンダーに書き込んでください
個人側の事業廃止届出書、インボイスの登録申請、簡易課税の届出、そして決算月の翌日から2か月以内の申告と納付。会社設立をしたら、この4つをカレンダーに書き込んでおいてください。
簡易課税を使うかどうかは、事業の仕入率で決まります。設備投資の予定があるなら、還付を受けられなくなる点も考えてから決めてください。
法人成りの直後は経理の体制づくりがいちばん大事です。会計ソフトの税区分の設定と、証憑の保存方法。ここを先に決めておくと、決算がずっと楽になります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 会社設立における決算期の決め方 その2 古賀俊行税理士事務所
決算期の選び方を、税務の観点から説明しています。
www.koga-tax.com - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 小谷野税理士法人|法人成りしたらインボイス登録番号はどうなる?届出など解説
登録番号の扱いと、必要な届出をまとめています。
koyano-cpa.gr.jp - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 新設法人等の登録時期の特例(適格請求書保存方式)
新設法人が設立初日から登録を受けるための特例を扱っています。
takemoto-tax.com - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 法人成りしたらインボイス登録番号は引き継げる?個人事業主から法人化するときの手続きを税理士が解説
登録番号の扱いと、法人での登録手続きを説明しています。
www.yasuda-cpa-office.com - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com