個人事業主のときの勤続年数は、退職金に通算できるか|法人成りと使用人退職金
長く働いてくれている人がいる方へ
個人事業主のときから働いてくれている従業員がいて、会社設立をしたあとその人に退職金を払う場面を考えている方に向けたページです。
通算できます。ただし条件があります。 会社設立から相当期間が経っていること、そして退職給与規程にその定めがあること。この2つです。
条件を外すと、法人の損金にできない部分が出ます。会社設立の段階で決めておけることなので、順に見ていきます。
退職金は、いつの分を払うのか
まず問題の形を確かめます。個人事業主として5年、会社設立をしてから3年、同じ人が働いてくれているとします。
その人が辞めるとき、退職金を8年分として計算するのか、法人になってからの3年分だけにするのか。ここが論点です。
働いた本人から見れば、ずっと同じ職場で8年です。ところが雇っていた側は、途中で個人事業主から法人に変わっています。
法人が退職金を払うとき、その原資は法人のお金です。個人事業主だった期間の労働に対する報酬を、法人が負担してよいのかという問いが出てきます。
税務の側から見ると、法人の損金にできるかどうかの話になります。法人成りの前の期間まで含めて損金にできるのか。
結論としては、条件を満たせば通算できます。会社設立の前の期間も含めて退職金を払い、その全額を損金にできる。
ただし、条件があります。しかも、会社設立の直後には満たせない条件が含まれています。
なお、ここで扱うのは第三者である従業員の話です。家族や事業主本人については別の整理になるので、後の見出しで分けて書きます。
以下、条件を順に見ていきます。
出典第179回 法人成りと使用人退職金および役員退職金の取扱い|ZEIKEN Online News|税務研究会 (税務研究会/2026年9月2日確認)
条件その1——相当期間が経っていること
ひとつめの条件は、法人成りをしてから相当の期間が経過していることです。
法人税基本通達に、個人事業当時から引き続き在職する使用人に対して、法人成り後相当期間経過したのちに退職給与を支給する場合の扱いが定められています。
この相当期間について、通達には具体的な年数が書かれていません。実務では、会社設立からおおむね5年程度という見方が一般的です。
なぜ期間を求めるのかというと、法人成りの直後に大きな退職金を出すと、実質的に個人事業の負担を法人に付け替えることになるからです。
会社設立をして1年目に、個人事業主のときの10年分を含めた退職金を法人が払う。これを無条件に認めると、利益調整の手段になってしまいます。
だから、法人としてその人を雇い続けた実績が要る。5年という目安は、そのくらい経てば法人の従業員として扱ってよいだろう、という感覚です。
裏を返すと、会社設立から間もない時期に従業員が辞める場合、個人事業主のときの期間は通算しにくいということになります。
この場合の選択肢が、次で扱う打ち切り支給です。
なお、5年という数字はあくまで実務上の目安であって、通達に書かれた期間ではありません。事業の実態や退職の事情によって判断が変わり得る部分です。
いずれにしても、法人成りをする時点で従業員の年齢や勤続年数を確かめておいてください。定年が近い人がいるなら、扱いを先に決める必要があります。
出典法人成りした場合、個人事業当時の勤続年数も通算して退職金を支払っても良いのか? | 東京クラウド会計税理士事務所 (東京クラウド会計税理士事務所/2026年9月2日確認)
条件その2——退職給与規程に書いてあること
ふたつめの条件は、退職給与規程の定めです。ここが実務でいちばん効きます。
退職金の額を計算する基礎となる期間について、規程にどう書いてあるかが問われます。個人事業当時の期間を含めるという定めがあれば、通算できます。
逆に、規程が法人成りしてからの期間で計算すると定めている場合、個人事業主のときの勤続年数を通算することは認められません。
つまり、自分たちが作った規程に縛られるということです。何も定めていない場合や、法人になってからと書いてしまった場合には、通算の道が閉じます。
だから、会社設立のときに退職給与規程を作るなら、勤続年数の起算をどこに置くかを意識して書いてください。
従業員の側から見れば、個人事業主のときから続けて働いているのに、その期間が計算に入らないのは納得しにくい話です。
労務の観点でも、通算する形にしておくほうが自然です。労働条件通知書の勤続年数の起算日と、退職給与規程の定めを揃えておいてください。
規程がない会社もあります。その場合、退職金を払う義務そのものがないという整理になりますが、慣行として払うなら根拠が必要です。
規程を作る場合は、支給の対象になる人の範囲、計算の方法、支給しない場合の事由まで書きます。ひな形をそのまま使うと、自社の実態と合わない条項が混ざることがあります。
会社設立を機に、規程を作るかどうかを決めてください。作らないという判断もあり得ますが、決めずに放置するのがいちばん困ります。
出典法人成りした場合、個人事業当時の勤続年数も通算して退職金を支払っても良いのか? | 東京クラウド会計税理士事務所 (東京クラウド会計税理士事務所/2026年9月2日確認)
打ち切り支給という選択肢
通算とは別の道があります。法人成りの時点で、個人事業主として退職金を払ってしまう方法です。
打ち切り支給と呼ばれます。会社設立の日をもって個人事業としての勤務を終わらせ、そこまでの分の退職金を個人事業主が支払う。
こうすれば、法人はそれ以降の期間だけを負担すればよくなります。個人と法人で、負担する期間がきれいに分かれます。
個人事業主の側では、支払った退職金を必要経費に算入できるかという論点が出てきます。廃業する年の必要経費として扱えるかどうかは、状況によります。
受け取った従業員の側では、退職所得として扱われます。退職所得は他の所得と分けて計算され、控除も大きいので、給与として受け取るより手取りが多くなります。
ただし、実際に退職していないのに退職金を払う形になるので、扱いには注意が要ります。事業主が変わったことが実質的な退職に当たるかという判断です。
この方法を選ぶなら、会社設立の前に税理士へ確かめてください。金額が大きくなるほど、判断を誤ったときの影響も大きくなります。
それから、資金の問題もあります。会社設立の時期に退職金をまとめて払うのは、資金繰りの面で重い。
それから、打ち切り支給をしたあとの勤続年数は、法人成りの日から数え直すことになります。従業員にもその点を説明しておいてください。
長く働いている従業員が複数いる場合、その合計額が会社設立の費用を上回ることもあります。
出典個人事業から法人へ 従業員への退職金はどう扱う? | 大堀会計事務所 (大堀会計事務所/2026年9月2日確認)
通算と打ち切り、どちらを選ぶか
2つの方法を並べて比べます。どちらが向くかは、状況によって変わります。
| 項目 | 通算する | 打ち切り支給 |
|---|---|---|
| いつ払うか | 従業員が実際に退職するとき | 法人成りの時点 |
| 条件 | 相当期間の経過と、退職給与規程の定め | 実質的な退職と言えるかの判断 |
| 法人の負担 | 個人事業の期間分も法人が負担 | 法人成り後の期間だけ |
| 会社設立時の資金 | 不要 | まとまった資金が要る |
| 向く場面 | 若い従業員が多い、資金に余裕がない | 定年が近い人がいる、期間を整理したい |
← 横にスクロールできます
扱いは規程の定めや個別の事情によって変わります。実際の判断は税理士にご確認ください。
会社設立の直後は資金が薄い時期です。だから、打ち切り支給を選べる会社は多くありません。
通算する形にしておけば、実際に退職するときまで支払いが先送りになります。そのぶん、資金を準備する時間があります。
一方で、定年が近い従業員がいる場合は話が変わります。会社設立から5年を待たずに退職する見込みなら、通算の条件を満たせない可能性があります。
その場合、打ち切り支給で個人事業の分を清算しておくほうが、あとで揉めません。
それから、中小企業退職金共済のような外部の制度を使っている場合。掛金の納付を法人として続けられるかどうかを、制度の窓口に確かめてください。
個人事業主として加入していた制度が法人成りでどうなるかは、制度ごとに扱いが違います。
会社設立をしてから制度の窓口に相談すると、いったん解約という案内になることがあります。掛金の掛け捨てが生じると、従業員の不利益になります。
会社設立の前に、この確認をしておいてください。
出典第179回 法人成りと使用人退職金および役員退職金の取扱い|ZEIKEN Online News|税務研究会 (税務研究会/2026年9月2日確認)
退職所得控除の勤続年数も、別の論点
ここまでは払う側の話でした。受け取る従業員の側にも、勤続年数の論点があります。
退職金を受け取ると、退職所得として課税されます。このとき、退職所得控除という大きな控除があります。
控除の額は勤続年数によって決まります。年数が長いほど控除が大きくなり、税負担が軽くなる仕組みです。
だから、個人事業主のときの期間を勤続年数に含められるかどうかで、従業員の手取りが変わります。
所得税の側にも、この通算についての通達の定めがあります。退職給与規程で個人事業当時の期間を計算の基礎に含めると定めている場合の扱いです。
つまり、法人の損金の話と、従業員の退職所得控除の話が、同じ規程の定めにひもづいているということです。
規程をどう書くかが、会社の税金と従業員の手取りの両方に効いてくる。会社設立のときに軽く決めてよい話ではありません。
従業員に説明するときも、この点を伝えられると安心してもらえます。個人事業主のときの期間が無駄にならないと分かれば、法人成りへの不安が減ります。
勤続年数は1年未満の端数を切り上げて数えるなど、計算そのものにも決まりがあります。年数の数え方で控除額が変わるので、実際に支給する前に確かめてください。
実際の計算は状況によって変わるので、金額が大きくなる場合は税理士に確かめてください。
出典《税務質疑応答》法人成り直後に退職した従業員の退職所得控除額の計算における勤続期間の通算の可否 | TACS会計事務所 (TACS会計事務所/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
家族の従業員は、扱いが違う
家族を従業員にしている場合、扱いが変わります。
個人事業主のときに青色事業専従者として給与を払っていた家族については、その期間を通算することは認められないとされています。
青色事業専従者給与は、生計を一にする親族に対する特例的な扱いでした。通常の使用人とは性格が違うという整理です。
会社設立をして家族を役員にした場合は、また別の話になります。役員退職金の計算では、役員としての在任期間が基礎になります。
個人事業主本人についても同じです。事業主だった期間は雇われていた期間ではないので、自分の退職金の計算には含められません。
つまり、通算できるのは第三者の従業員についての話だということです。ここを混同すると、あとで否認されます。
家族が長く手伝ってくれている場合、法人成りをしてから役員としての在任期間を積んでいくことになります。
だから、会社設立を早めにするほど、役員としての期間が長くなる。退職金という観点では、法人成りを先延ばしにする理由が減ります。
家族に長く手伝ってもらっている個人事業主ほど、会社設立を先延ばしにすると役員としての在任期間を積む機会を失います。
この点は、法人成りのタイミングを考えるときの材料のひとつになります。
出典法人成りした場合、個人事業当時の勤続年数も通算して退職金を支払っても良いのか? | 東京クラウド会計税理士事務所 (東京クラウド会計税理士事務所/2026年9月2日確認)
会社設立のときに決めておくこと
ここまでの話を、会社設立の準備の側から整理します。
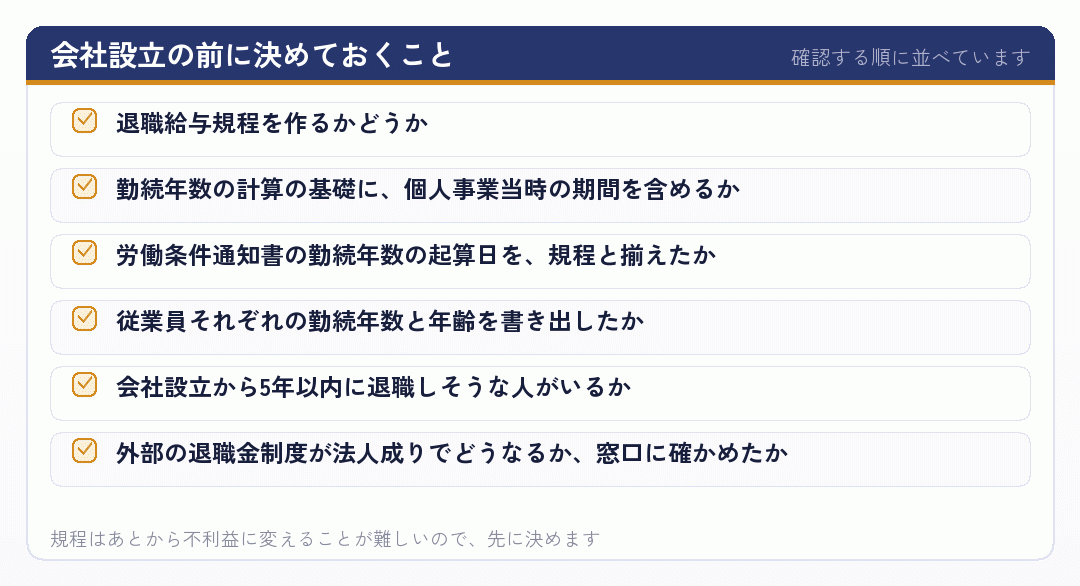
まず、退職給与規程を作るかどうか。作るなら、勤続年数の計算の基礎に個人事業当時の期間を含めるかを決めます。
次に、労働条件通知書の勤続年数の起算日。有給休暇の付与日数にも関わるので、退職給与規程と揃えておきます。
それから、いま働いている従業員それぞれの勤続年数と年齢を書き出します。会社設立から5年以内に退職しそうな人がいるかを確かめるためです。
該当する人がいるなら、打ち切り支給を検討することになります。資金が必要なので、会社設立の資金計画に入れます。
外部の退職金制度に加入しているなら、法人成りで契約がどうなるかを制度の窓口に確かめます。
これらを会社設立の前に決めておけば、あとから直す必要がありません。規程を後から不利益に変えるのは難しいからです。
個人事業主のときは、退職金について書面で定めていなかった方も多いはずです。法人成りは、これを整える機会になります。
従業員の人数が多い場合は、社会保険労務士に規程の作成を頼むのが早い分野です。労務の側の整合も一緒に見てもらえます。
この6つが埋まれば、退職金まわりの準備はできています。
出典法人成り後の労働保険の手続きについて 社会保険との違いも解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
まとめ|規程に書けば通算できる、ただし時間も要る
個人事業主のときから働いている従業員に退職金を払うとき、その期間を通算できるかどうかは2つの条件で決まります。
- 相当期間の経過法人成りから相当期間が経っていること。実務ではおおむね5年程度という見方
- 規程の定め退職給与規程で、計算の基礎に個人事業当時の期間を含めると定めていること
- 打ち切り支給会社設立の時点で個人事業の分を清算する方法。資金が要ります
- 家族青色事業専従者だった期間は通算できません。事業主本人の期間も同じです
規程の定めは、法人の損金の話と、従業員の退職所得控除の話の両方にひもづいています。会社設立のときに軽く決めてよい話ではありません。
会社設立から5年以内に退職しそうな従業員がいるなら、打ち切り支給を検討することになります。資金計画に入れてください。
個人事業主のときは書面で定めていなかった方も多いはずです。法人成りは、退職金の扱いを整える機会になります。
ここに書いた内容は2026年9月時点の一般的な整理です。通達の適用や個別の判断は状況によって変わります。金額が大きくなる場合は、必ず税理士にご確認ください。
出典個人事業から法人へ 従業員への退職金はどう扱う? | 大堀会計事務所 (大堀会計事務所/2026年9月2日確認)
従業員の勤続年数と年齢を、いま書き出してください
会社設立から5年以内に退職しそうな人がいるかどうかで、取るべき道が変わります。通算するのか、打ち切り支給で清算するのか。判断の起点はここです。
退職給与規程に何と書くかで、法人の損金と従業員の手取りの両方が決まります。あとから不利益に変えるのは難しいので、会社設立のときに決めてください。
青色事業専従者だった家族の期間や、事業主本人の期間は通算できません。混同しやすいところなので、金額が大きくなる場合は税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人成りした場合、個人事業当時の勤続年数も通算して退職金を支払っても良いのか?|東京クラウド会計税理士事務所
勤続年数の通算について、通達を挙げて説明しています。
www.setuzei.biz - 個人事業から法人へ 従業員への退職金はどう扱う? | 大堀会計事務所
個人事業のときの退職金の打ち切り支給という選択肢を扱っています。
ohori-kaikei.com - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 事業主事業所各種変更届 - ハローワークインターネットサービス
雇用保険の変更届の様式を案内する公式ページです。
hoken.hellowork.mhlw.go.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 適用事業所に関するQ&A|東京労働局 ハローワーク
雇用保険の適用事業所について、よくある疑問に答えるページです。
jsite.mhlw.go.jp - No.5404 中古資産の耐用年数|国税庁
中古資産の耐用年数を簡便法でどう計算するかを、国税庁が示したページです。
www.nta.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 税理士ドットコム|税金面からみる個人事業主と法人の違い 「法人成り」でどう変わる?
所得税と法人税の仕組みの違いから、法人成りで税金がどう変わるかを説明しています。
www.zeiri4.com - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 【2026年最新版】小規模事業者持続化補助金とは?概要や最新動向などを解説 - 創業手帳【公式】
制度の概要と、最近の変更点をまとめています。
sogyotecho.jp - 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 建設業許可の法人成り手続き|個人事業主から法人へ引き継ぐ方法・事前認可・注意点【東京都】- 行政書士萩本昌史事務所
東京都の運用を前提に、事前認可の注意点まで書かれています。
hagimotomasashi.net - 法人契約で中古車購入するメリット・減価償却ガイド | トヨタモビリティ東京
販売する側から見た、法人での中古車購入の解説です。
www.toyota-mobi-tokyo.co.jp - 法人成り時の建設業許可|事業承継認可と新規申請 | 行政書士 植松悠一郎 事務所
建設業許可を承継認可で引き継ぐ道と、新規で取り直す道を並べています。
uematsu-office.com - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - 社用車を減価償却するには?耐用年数や計算方法、中古車の場合も解説 | クラウド会計ソフト マネーフォワード
社用車の減価償却を、新車と中古に分けて説明しています。
biz.moneyforward.com