青色申告の承認申請はいつまでか|会社設立の決算期で期限が前倒しになる
「3か月以内」と覚えている方へ
会社設立を済ませた個人事業主の方、あるいはこれから法人成りをする方で、青色申告の承認申請をいつまでに出すのかを確かめたい方に向けたページです。
「設立から3か月以内」は不正確です。 第1期が3か月より短ければ、決算日のほうが先に来ます。決算期を自分で決められる以上、期限も会社ごとに違います。
自分の会社の設立日と決算日を手元に置いて読んでください。日付を当てはめれば、その場で期限が出ます。
期限は「3か月経過日」と「第1期末」の早いほう
国税庁の手続案内には、こう書かれています。設立第1期から青色申告の承認を受けようとする法人は、設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日とのうち、いずれか早い日の前日までに申請書を出す。
読み方を分解します。まず候補が2つあります。設立の日から3か月を経過した日と、第1期の決算日。この2つを比べて早いほうを取り、その前日が期限になります。
「3か月以内」という言い方が広まっているのは、多くの会社で3か月経過日のほうが早く来るからです。決算期を1年後ろに置けば、たしかにそうなります。
ところが、会社設立のときに決算期をどこに置くかは自由です。個人事業主から法人成りをする方は、消費税の免税期間を意識して決算期を選ぶことが多く、その結果として第1期が短くなることがあります。
第1期が3か月に満たなければ、決算日のほうが先に来ます。そのとき「3か月以内」で構えていると、期限を過ぎてしまいます。
だから、覚えるべきは日数ではなく比べ方です。自分の会社の設立日に3か月足した日と、決算日。どちらが先かを見る。
なお、期限が休日等に当たる場合は、休日等明けの日が提出期限になります。ただし、ぎりぎりを狙う性質の書類ではありません。
提出先は、納税地の所轄税務署長です。会社設立の登記が済んで本店所在地が確定していれば、その住所を管轄する税務署になります。会社設立の日は登記した日なので、そこを起点に数えます。
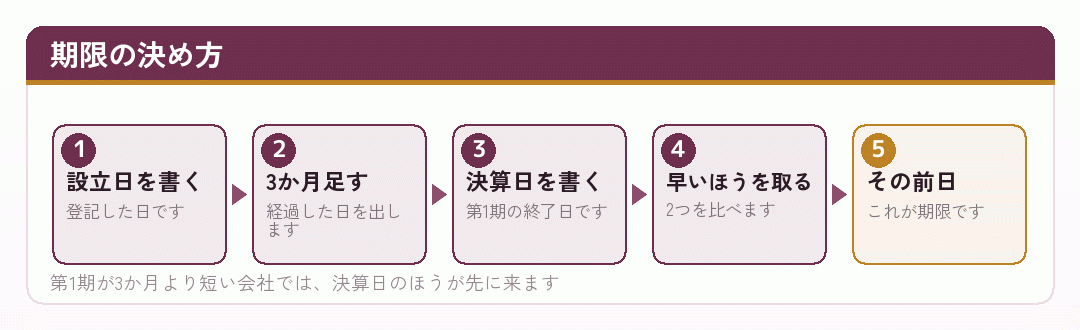
この順で当てはめれば、迷いようがありません。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年9月1日確認)
決算期を短く切った会社の、実際の日付
実際の日付で見たほうが早いので、3つの例を並べます。いずれも会社設立の日と決算日だけで計算しています。
| 設立の日 | 第1期の決算日 | 3か月を経過した日 | 期限(早いほうの前日) |
|---|---|---|---|
| 4月1日 | 翌年3月31日 | 7月1日 | 6月30日 |
| 10月1日 | 12月31日 | 翌年1月1日 | 12月30日 |
| 11月20日 | 12月31日 | 翌年2月20日 | 12月30日 |
| 1月10日 | 翌年12月31日 は取れない(1年以内) | 4月10日 | 4月9日 |
← 横にスクロールできます
事業年度は1年を超えて定めることができません。実際の期限は所轄の税務署または税理士にご確認ください。
1行目は、決算期を1年後ろに置いた形です。3か月経過日のほうが早く来るので、よく言われる「3か月以内」と一致します。
2行目と3行目は、12月決算にした会社です。設立が秋以降だと第1期が3か月を切るので、決算日の前日が期限になります。11月20日設立なら、期限は12月30日。設立からわずか40日ほどしかありません。
個人事業主から法人成りをするとき、12月決算を選ぶ方は一定数います。個人事業主のときの申告のリズムと合うからです。ただ、設立時期によっては第1期がとても短くなります。
会社設立の準備をしている段階で、決算期と一緒に青色申告の申請期限も計算しておいてください。決算期を決める打ち合わせの場で、その場で出せる数字です。
逆に言えば、決算期を後ろに置けば期限にも余裕が出ます。会社設立の直後にやることが多くて手が回らないと感じるなら、それも決算期を決める材料のひとつになります。
ただし決算期は青色申告の期限だけで決めるものではありません。消費税の扱い、繁忙期との重なり、資金繰り。優先順位はほかにあります。
ここで言いたいのは、決算期を決めたらその場で青色申告の期限も出しておこう、ということです。
出典No.5100 新設法人の届出書類 (国税庁/2026年9月1日確認)
遅れたら第1期は白色になる
期限を過ぎて申請書を出すと、どうなるか。第1期については青色申告ができません。白色申告として法人税の申告をすることになります。
そして、遅れて出した申請は次の事業年度からの承認として扱われます。第1期に遡って適用されることはありません。
ここが個人事業主のときと違って感じられるところかもしれません。個人事業主の場合も期限を過ぎればその年は青色申告になりませんが、事業を続けている限り毎年チャンスがあります。会社設立の第1期は一度きりです。
しかも、会社設立の初年度は帳簿の作り方がまだ固まっていない時期です。青色申告のつもりで複式簿記をつけていたのに、申請を出していなかったために白色になる。これは実務としてかなり痛い。
救済措置は基本的にありません。会社設立の手続きに追われていた、という理由で認められることはないと考えてください。
だから、会社設立の作業リストの上のほうにこの申請を置いてください。登記完了を待つ必要はありますが、待っている間に書類は作れます。
申請書自体は難しいものではありません。会社の名称、納税地、事業年度、帳簿の種類などを書く程度です。書くのに何日もかかる紙ではないので、出し忘れだけが問題になります。
法人成りをして税理士と顧問契約を結ぶ場合は、この申請も含めて任せられることが多くあります。契約が設立後になる場合は、申請の期限を伝えておいてください。
出典法人の青色申告承認申請書はいつまで?提出期限と遅れた場合を税理士が解説 – 町田・相模原 タクスリンク税理士事務所 (タクスリンク税理士事務所/2026年9月1日確認)
落とすと消えるもの——欠損金の繰越し
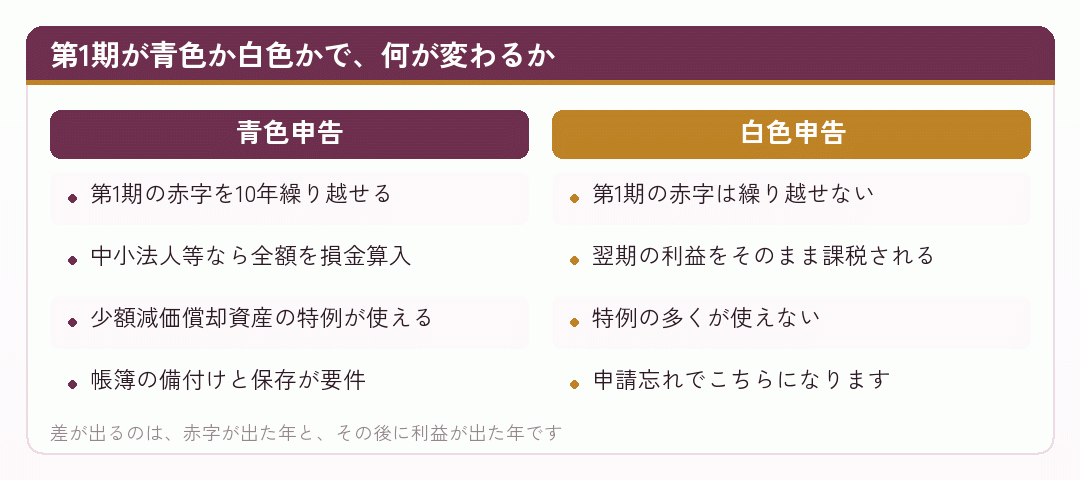
申請を落として第1期が白色になると、具体的に何を失うのか。いちばん大きいのが欠損金の繰越控除です。
国税庁の説明では、繰越控除を受けるには、欠損金額が生じた事業年度において青色申告書である確定申告書を提出し、その後の各事業年度について連続して確定申告書を提出していることが要件とされています。
繰越しの期間は、事業年度開始の日前10年以内に開始した事業年度で生じた欠損金額が対象です。10年というのは、かなり長い。
会社設立の初年度は赤字になりやすい年です。個人事業主のときから続いている事業だとしても、法人成りの費用がかかり、役員報酬を払い始めるぶん法人側の利益は圧縮されます。
その赤字を10年繰り越せるかどうかが、申請書1枚で決まります。仮に第1期の赤字が200万円で、法人税等の実効的な負担を2割強と見れば、40万円以上の差になる計算です。
控除できる額にも区分があります。中小法人等は欠損金額の全額を損金に算入できますが、それ以外の法人は繰越控除前の所得金額の50パーセントが限度とされています。個人事業主から法人成りをした会社は、通常は中小法人等に当たります。
なお、欠損金が生じた年度が青色申告であれば、その後の年度は白色申告書でも繰越控除の適用を受けられます。赤字の出た年に青色であることが要件だということです。
会社設立の直後に出す紙のなかで、金額に直結するものはそう多くありません。これはそのひとつです。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁 (国税庁/2026年9月1日確認)
個人事業主のときの期限とは、考え方が違う
個人事業主として青色申告の承認申請をしたときのことを思い出してください。期限の決まり方がまったく違います。
所得税の青色申告承認申請は、原則としてその年の3月15日までです。新たに事業を始めた場合は、業務を開始した日から2か月以内とされています。相続で事業を承継した場合も同様の考え方です。
つまり個人事業主の側は「3月15日」か「開始から2か月」という、固定された期限でした。事業年度を自分で決めるという発想がないので、こうなります。
法人は事業年度を自分で決められます。だから期限も、設立日と決算日という2つの変数から計算する形になっています。
法人成りをした方が期限を間違えるのは、たいていこの切り替えができていないからです。個人事業主のときの「開業から2か月」という感覚のまま、3か月あるから大丈夫だと思ってしまう。
| 区分 | 申請の期限 |
|---|---|
| 個人事業主(原則) | 青色申告を受けようとする年の3月15日まで |
| 個人事業主(1月16日以後の新規開業) | 業務を開始した日から2か月以内 |
| 法人(設立第1期) | 設立の日以後3か月を経過した日と第1期末の、早いほうの前日まで |
← 横にスクロールできます
国税庁の手続案内の記載にもとづきます。2026年9月時点の内容です。
並べてみると、法人側だけ計算が要ることが分かります。個人事業主のときは日付を覚えていればよかったのに、法人成りをすると自分で出す必要がある。
会社設立をした年に限っては、個人と法人の両方で青色申告に関する紙を扱うことになります。個人側は取りやめの届出、法人側は承認の申請。方向が逆なので、混同しないでください。
出典A1-8 所得税の青色申告承認申請手続 (国税庁/2026年9月1日確認)
他の届出との順番をつける
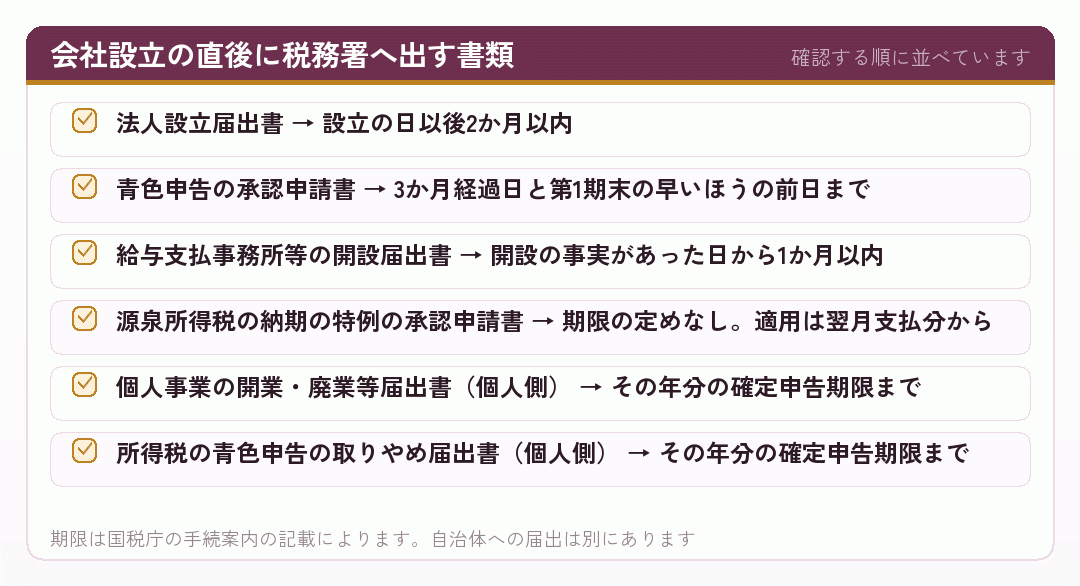
会社設立の直後に税務署へ出す書類は、青色申告の承認申請だけではありません。期限の近いものから順に並べて、動く順番を決めてください。
法人設立届出書は設立の日以後2か月以内です。定款等の写しを添えて、納税地の所轄税務署長へ出します。
給与支払事務所等の開設・移転・廃止届出書は、開設の事実があった日から1か月以内です。役員報酬を自分に払うだけでも、法人は源泉徴収義務者になります。従業員がいなくても必要です。
源泉所得税の納期の特例の承認に関する申請書は、給与を支払う人数が常時10人未満の場合に、源泉徴収した所得税の納付を年2回にまとめられる仕組みです。期限の定めはありませんが、出した月の翌月以降の支払分から適用されます。
この4枚を、期限の近い順に並べると、給与支払事務所等の開設届が先頭に来ることが多くなります。1か月以内なので、登記が終わったらすぐ動く必要があります。
ただし、決算期を短く取った会社では青色申告の承認申請が先に来ることもあります。だから一律の順番はありません。自分の日付で並べてください。
実務としては、登記事項証明書が取れた時点で4枚まとめて作り、一度に提出するのがいちばん確実です。窓口へ行く回数も減ります。
個人事業主の側で出す廃業届と青色申告の取りやめ届出書も、同じ税務署が管轄なら一緒に持っていけます。
自治体への法人設立の届出は税務署とは別の窓口です。都道府県税事務所と市町村へ、本店所在地に応じて出します。
出典会社設立時に最低限提出が必要な5つの届け出をご紹介 | sankyodo税理士法人グループ(サン共同税理士法人) (サン共同税理士法人/2026年9月1日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
申請書に何を書くか
青色申告の承認申請書そのものは、身構えるような書類ではありません。書く内容を挙げておきます。
会社の納税地、法人名、法人番号、代表者の氏名と住所。それから、青色申告書の提出の承認を受けようとする事業年度。ここは第1期の開始日と終了日を書きます。
設立年月日と、設立の形態を選ぶ欄があります。個人事業主から法人成りをした場合は、個人企業を法人組織とした旨を選び、その個人の氏名と納税地を書く形になります。
帳簿組織の状況を書く欄もあります。備え付ける帳簿の名称と、記帳の時期を書きます。会計ソフトを使うなら、その形に沿って書けば足ります。
税理士に依頼している場合は、関与税理士の署名欄があります。設立後に契約する予定なら、空欄のまま自分で出しても構いません。
様式は国税庁のホームページから取得できます。電子申告で出すこともできます。会社設立の書類を作った勢いで、続けて片づけてしまうのが確実です。
個人事業主から法人成りをした旨を書く欄があるのは、税務署の側で個人と法人のつながりを把握するためです。個人側の廃業届と対応する情報になります。
書くこと自体は30分もかかりません。だからこそ、期限を落とすのがもったいない。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出 (国税庁/2026年9月1日確認)
承認が取り消される場合もある
承認を受けたあとの話も少しだけ書いておきます。青色申告は、出したら永久に続くものではありません。
帳簿書類の備付け、記録、保存が法令の定めに従っていない場合や、税務署長の指示に従わない場合などには、承認が取り消されることがあります。
また、期限内に申告書を提出しない事業年度が続いた場合にも、取消しの対象になり得ます。青色申告の前提は、記帳と期限内申告だからです。
会社設立をして最初のうちは、記帳が後回しになりがちです。個人事業主のときは年に一度まとめて入力していた、という方も多いはずです。法人になるとその進め方は続けにくくなります。
逆に、青色申告をやめたいときは、青色申告の取りやめの届出書を出します。やめようとする事業年度終了の日の翌日から2か月以内という期限が設けられています。
法人成りをして事業を続ける限り、やめる場面はまずありません。ただ、承認は取り消され得るものだという点は頭に入れておいてください。
要するに、会社設立のときに申請を出すことと、そのあと帳簿を続けることはセットです。片方だけでは意味がありません。
会社設立の直後に会計ソフトを決めて、月ごとに入力する習慣をつけてしまうのがいちばん楽です。
出典C1-20 青色申告の取りやめの届出 (国税庁/2026年9月1日確認)
まとめ|設立日と決算日を、いま並べてください
法人の青色申告承認申請の期限は「設立から3か月以内」ではありません。3か月経過日と第1期末の、早いほうの前日までです。
- 計算の仕方設立日に3か月を足した日と、決算日を比べて早いほうの前日
- 前倒しになる場合第1期が3か月より短い会社。秋以降の設立で12月決算など
- 落とした場合第1期は白色。初年度の赤字を繰り越せません
- 個人との違い個人事業主は3月15日または開業から2か月。固定された期限です
会社設立の初年度は赤字になりやすく、その赤字を10年繰り越せるかどうかが申請書1枚で決まります。中小法人等なら全額を損金に算入できます。
他の届出とまとめて出すのが確実です。法人設立届出書、給与支払事務所等の開設届、納期の特例の申請。登記事項証明書が取れたら一度に片づけてください。
個人事業主のときの期限の感覚は使えません。法人成りをしたら、自分の会社の日付で計算し直してください。
ここに書いた内容は2026年9月時点で国税庁の手続案内を確かめたものです。制度は変わります。実際に出すときは所轄の税務署か税理士にご確認ください。
出典【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月1日確認)
いま、設立日と決算日を並べてみてください
設立日に3か月を足した日と、第1期の決算日。早いほうの前日が期限です。会社設立の書類を手元に置いて、その場で計算してみてください。1分で出ます。
第1期が短い会社ほど期限は前に来ます。個人事業主から法人成りをして12月決算を選んだ方は、特に確かめてください。
落とすと第1期は白色になり、初年度の赤字が繰り越せなくなります。取り返しがつかない部類の書類なので、迷ったら早めに税理士か所轄の税務署にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- C1-19 青色申告書の承認の申請|国税庁
法人の青色申告承認申請の手続案内。設立第1期の提出期限の考え方が書かれています。
www.nta.go.jp - 個人で事業を始めたとき/法人を設立したとき|国税庁
個人事業主と法人それぞれで出す届出書を、国税庁が並べて案内しているページ。
www.nta.go.jp - 会社設立後どこに何を提出するのか?税務署や年金事務所などへの提出書類を一覧にして解説!
提出先ごとに書類を振り分けた一覧。税務署以外の窓口も並べています。
yodogawa-partners.or.jp - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 会社設立後の税務署への届出書・申請書 - 東京 会社設立パートナーズ
税務署に出す書類だけを抜き出してまとめたページです。
www.100years-partners.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - 会社を設立したら法人青色申告を!メリット・提出方法・期限・申請書の書き方を解説 | クラウド会計ソフト freee
会社設立後の青色申告承認申請について、期限と書き方まで通しで説明しています。
www.freee.co.jp - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説
事業年度と会計期間の違いから説明しています。
www.yayoi-kk.co.jp - 会社設立後にやることは?必要な手続きと提出書類一覧 - 起業・開業お役立ち情報 - 弥生株式会社【公式】
会社設立後の提出書類を一覧化。青色申告承認申請の位置づけが分かります。
www.yayoi-kk.co.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - 法人口座開設に係る取引時確認について:金融庁
法人口座を開くときに銀行が何を確認するのかを、金融庁が示した文書です。
www.fsa.go.jp - 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp