法人成り後の請求書と帳簿の実務|個人事業主のときから何を変えるか
法人成り後の請求書まわりを整えたい方へ
会社設立をしたあと、請求書はどう変わるのか。帳簿は何を残せばいいのか。個人事業主のときの運用をそのまま持ち込めるのか。そこを確かめたい方に向けたページです。
インボイス制度のもとでは、請求書の書き方と保存の仕方に決まりがあります。 法人成りを機に整えておくと、決算のときの負担がかなり減ります。
国税庁の記載を確かめながら、実務として何をするかを並べます。細かい話ですが、最初に決めておくと後が楽です。
適格請求書に書くことは決まっている
インボイス制度のもとでは、適格請求書に記載する事項が定められています。国税庁のタックスアンサーに一覧が示されているので、会社設立を機に自分の請求書と照らし合わせてみてください。
記載するのは、発行者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分して合計した対価の額と適用税率、税率ごとに区分した消費税額等、そして交付を受ける事業者の氏名または名称です。
法人成りをすると、このうち「発行者の名称」と「登録番号」が変わります。個人事業主のときの氏名または屋号から、法人の商号へ。番号も新しく取得したものに差し替えます。
軽減税率の対象品目がある場合は、その旨が分かるように記載する必要があります。記号を付ける方法のほか、税率ごとに商品を区分する方法や、税率ごとに請求書を分ける方法もあります。
個人事業主のときにすでに適格請求書を発行していたなら、様式そのものは使えます。名称と番号を差し替えるだけで足りることが多いはずです。
ただし、会社設立を機に一度確かめておく価値はあります。制度が始まった当初に作った様式のまま、記載事項が足りていないケースがあるからです。
会計ソフトや請求書サービスを使っている場合は、事業者情報の登録を法人に切り替えます。設定を変えずに発行すると、個人時代の情報が入ったままになります。
印鑑も変わります。個人事業主のときの屋号印から、法人の角印へ。会社設立のときに作った印章を使うことになります。
なお、請求書という名前でなくても、記載事項を満たしていれば適格請求書として扱われます。納品書、領収書、レシート。呼び方ではなく中身で判断されるので、会社設立を機に自分が出している書類を一通り見直してみてください。
差し替えは一度で済む作業なので、法人成りの直後にまとめてやってください。
出典No.6625 適格請求書等の記載事項 (国税庁/2026年8月26日確認)
控えの保存が必要になる
インボイス制度では、適格請求書を交付した場合、その写しを保存することとされています。受け取った請求書を保存するだけでなく、自分が出したものも残す必要があります。
個人事業主のときに控えを取っていなかった方は、会社設立を機に運用を変えてください。紙で出しているなら控えを綴じる、電子で出しているならデータを保存する。
保存期間についても定めがあります。国税庁は、帳簿および請求書等の保存について、課税期間の末日の翌日から2か月を経過した日から7年間、納税地または事業に係る事務所等に保存する必要があるとしています。
法人成りをすると、この保存の要求水準が実質的に上がります。個人事業主のときより取引が増えることも多いので、置き場所と管理方法を先に決めておいてください。
電子で保存する場合は、電子帳簿保存法の要件も関わってきます。要件を満たさない形で保存していると、あとで問題になることがあります。
会社設立のタイミングで保存方法を決めると、二度手間になりません。個人時代の書類と法人の書類を混ぜないよう、保管場所も分けてください。
なお、個人事業主としての書類にも保存期間があります。法人成りをしても、個人時代の帳簿と請求書は捨てられません。
会社設立の直後は書類が増える時期なので、整理の仕組みを先に作っておくと楽になります。
保存の方法を決めるときは、量の見込みも立てておいてください。個人事業主のときに月10枚だった請求書が、会社設立後に月30枚になれば、紙で綴じる運用は破綻します。増える見込みがあるなら、最初から電子で組んでおくほうが確実です。
税理士に頼む場合も、原本の保存は自分の責任です。
出典No.6496 仕入税額控除をするための帳簿及び請求書等の保存 (国税庁/2026年8月26日確認)
帳簿の付け方——税率と区分を分ける
課税事業者になると、帳簿に課税・非課税・不課税の区分を入れて記録する必要があります。個人事業主のときに免税事業者だった方は、この区分をあまり意識していなかったかもしれません。
会計ソフトを使っているなら、取引ごとに税区分を選ぶ設定になっているはずです。会社設立を機に法人用に切り替えるとき、この設定を確かめてください。
仕入税額控除を受けるには、帳簿と請求書等の保存が必要です。国税庁は、保存すべき帳簿の記載事項についても示しています。
取引先の名称、取引年月日、取引内容、支払対価の額。これらを記録しておくことになります。会計ソフトに入力していれば、通常は満たされます。
軽減税率の対象がある場合は、その旨も分かるようにします。飲食料品を扱う事業では、ここが日常的に発生します。
法人成りをすると、個人事業主のときより取引の量が増えることが多くなります。記帳を溜めると決算のときに苦しくなるので、月次で締める習慣をつけてください。
会社設立の直後は、開業費や設立費用の処理も入ります。個人時代から引き継いだ資産の処理もあるので、最初の数か月は仕訳が複雑になりがちです。
ここは税理士に見てもらうと安心です。最初の形が決まれば、あとは繰り返しになります。
それから、法人成りの初年度は個人時代との比較ができません。前年同月比という指標が使えないので、数字の異常に気づきにくくなります。会社設立の1期目は、月次の数字を丁寧に見る習慣をつけておいてください。
個人事業主として青色申告で複式簿記に慣れている方なら、移行はそれほど大変ではありません。
出典No.6496 仕入税額控除をするための帳簿及び請求書等の保存 (国税庁/2026年8月26日確認)
受け取る側としての確認も増える
インボイス制度のもとでは、自分が受け取る請求書についても確認が必要になります。仕入税額控除を受けるには、適格請求書の保存が求められるからです。
取引先が適格請求書発行事業者かどうかは、国税庁の公表サイトで確かめられます。登録番号を入力すれば、登録されているかが分かります。
免税事業者からの仕入については、経過措置として一定期間は控除できる割合が設けられています。ただし、いずれ完全に控除できなくなる方向です。
会社設立をして課税事業者になると、この確認作業が日常的に発生します。個人事業主のときに免税事業者だった方には、新しい仕事です。
外注先が多い事業では、この確認に手間がかかります。取引を始めるときに登録番号を聞いておく、という運用を決めておくと楽になります。
受け取った請求書に記載事項の不足がある場合、相手に修正を依頼することになります。自分で書き足すことは認められていません。
法人成りを機に、取引先の登録状況を一覧にしておくと管理しやすくなります。
会計ソフトによっては、登録番号を取引先マスタに登録できる機能があります。会社設立のときに整備しておくとよいでしょう。
個人事業主のときは自分が免税事業者で、相手の登録状況を気にする必要がなかったという方もいるはずです。会社設立をして課税事業者になると、立場が変わって初めてこの作業が発生します。
この作業は地味ですが、決算のときにまとめてやると大変です。日常的に確かめる運用にしてください。
出典No.6498 適格請求書等保存方式(インボイス制度) (国税庁/2026年8月26日確認)
法人成りの前後で、請求書が混ざらないようにする
法人成りのときにいちばん混乱しやすいのが、請求書の切替です。個人名義と法人名義が混ざると、どちらの売上として計上すべきか分からない取引が生まれます。
対策はシンプルで、会社設立の日を境にすると決めておくことです。設立日より前の取引は個人、以後は法人。この線引きなら判断が一本になります。
ただし、実務では月末締めの請求が多いので、締め日と設立日がずれることがあります。この場合、月の途中で分けて請求するか、締め日に合わせて設立日を決めるかのどちらかです。
取引先の手間を考えると、締め日に合わせて会社設立の日を決めるほうが親切です。月初に設立すれば、その月の請求から法人名義にできます。
仕掛かり中の仕事がある場合も、どちらの売上にするかを決めておいてください。完成時点で判断するのか、着手時点で判断するのか。一貫していれば問題になりません。
入金先の切替も同じです。法人口座が開くまでは個人口座で受けることになりますが、その分をあとで法人に移す処理が必要になります。
個人事業主としての最後の請求と、法人としての最初の請求。この2つが並ぶのは1回だけなので、そこだけ丁寧にやれば済みます。
会社設立の日程を決めるときに、この切替も一緒に設計してください。
それから、法人成りの前後で消費税の扱いが変わる取引にも注意してください。個人事業主のときに免税だった売上と、会社設立後に課税になる売上。同じ相手との同じ仕事でも、時期によって扱いが変わることがあります。
取引先にも切替日を伝えておくと、相手の経理が処理しやすくなります。
出典No.6125 国内取引の納税義務者 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
簡易な請求書や、返品・値引きの扱い
業種によっては、記載事項を簡略にした請求書が使える場合があります。小売業、飲食店業、タクシー業など、不特定多数の相手に販売する事業が対象です。
この場合、交付を受ける事業者の氏名または名称の記載を省略できるなど、扱いが緩和されます。レシートを渡す形の商売では、この形になります。
会社設立をして小売や飲食を営む場合は、レジのシステムがこの形式に対応しているかを確かめてください。個人事業主のときから使っている機器なら、事業者情報の変更が必要です。
返品や値引きがあった場合には、返還した金額についての書類を交付することとされています。売上を減額したときに発行するものです。
個人事業主のときからこの運用をしていれば、法人成りしても変わりません。していなかったなら、会社設立を機に整えてください。
修正が必要になった場合も、決まった形で書類を出すことになります。自分で相手の請求書を書き換えることはできません。
こうした細かい決まりは、国税庁のタックスアンサーやQ&Aに整理されています。自分の業種に関わる部分だけでも目を通しておいてください。
会社設立の直後は覚えることが多いので、すべてを一度に把握する必要はありません。自分の商売で日常的に起きる形だけ押さえれば足ります。
迷ったら、税理士か税務署に確かめてください。
出典No.6625 適格請求書等の記載事項 (国税庁/2026年8月26日確認)
体制を作る順番
ここまでの内容を、実際にやる順番に並べます。会社設立の直後にまとめてやるのが効率的です。
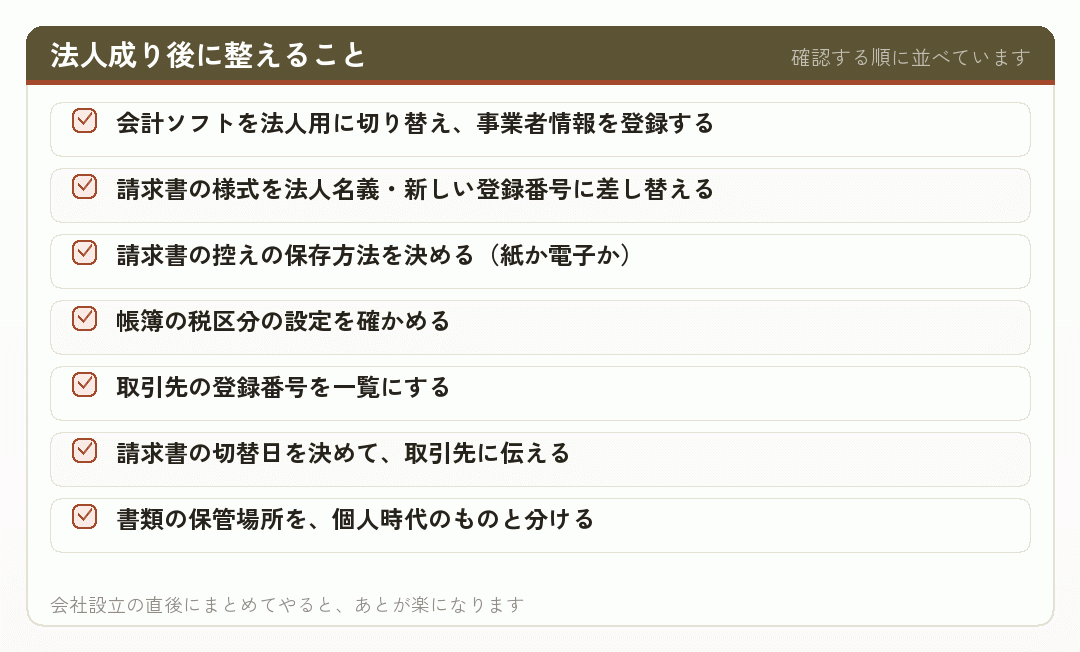
いちばん先にやるべきなのが、会計ソフトの切替です。ここが個人時代のままだと、請求書も帳簿も個人の情報で作られてしまいます。
次が請求書の様式です。取引先に出すものなので、間違えると相手に迷惑がかかります。
保存方法は、紙か電子かを決めるだけでかまいません。決めておかないと、どちらも中途半端になります。
取引先の登録番号の一覧は、時間があるときに作ってください。あとで仕入税額控除の確認をするときに使います。
会社設立の直後は届出やら名義変更やらで忙しい時期ですが、この体制づくりを後回しにすると決算のときに苦労します。
個人事業主として自分で経理をしてきた方なら、半日もあれば整います。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
税理士に頼む範囲を決める
法人成りをすると、経理の負担が増えます。どこまでを自分でやり、どこからを税理士に頼むかを最初に決めておくと、あとで揉めません。
よくある分担は、日々の記帳は自分でやり、月次の確認と決算・申告を税理士に頼む形です。会計ソフトを共有すれば、この形はやりやすくなります。
記帳から頼む形もあります。領収書と通帳のデータを渡して、記帳ごとお願いする。手間は減りますが、費用は上がります。
インボイスまわりで言えば、受け取った請求書が要件を満たしているかの確認は、実務上は自分でやることが多くなります。日常的に発生するからです。
請求書の発行も自分でやります。税理士が代わりに出すことはありません。
つまり、日々の作業のかなりの部分は自分に残ります。会社設立をすれば経理から解放される、ということはありません。
だからこそ、体制を整えておく意味があります。仕組みが決まっていれば、日々の作業は短時間で終わります。
個人事業主として自分で確定申告をしてきた方なら、この感覚は分かるはずです。
個人事業主のときに顧問税理士がいなかった方は、法人成りが探しはじめる機会になります。会社設立の手続きから相談できる相手なら、体制づくりまで一続きで見てもらえます。
会社設立の前に税理士を探しておくと、体制づくりから相談できます。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
まとめ|会社設立の直後に、仕組みを決めてしまう
法人成りをすると、請求書の差出人も登録番号も変わります。適格請求書の記載事項を確かめ、様式を差し替え、控えの保存方法を決める。この3つが最初の作業です。
帳簿では、課税区分を入れて記録することになります。免税事業者だった個人事業主にとっては新しい作業ですが、会計ソフトの設定を整えれば日常的な負担は小さくなります。
- 請求書名称と登録番号を差し替える。記載事項を確かめる
- 保存交付した写しも残す。保存期間と場所を決める
- 帳簿課税区分を入れて記録する。月次で締める
- 確認受け取った請求書の登録番号を確かめる
切替日は会社設立の日を境にすると決めておいてください。個人名義と法人名義が混ざると、あとで整理に苦労します。
この体制づくりは、会社設立の直後にまとめてやるのが効率的です。後回しにすると、決算のときにまとめて苦労することになります。
個人事業主として経理をしてきた方なら、半日もあれば整います。最初に決めてしまってください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
会社設立の直後に、半日だけ時間を取ってください
会計ソフトの切替、請求書の様式差し替え、控えの保存方法、帳簿の税区分。この4つを会社設立の直後にまとめて決めてしまえば、あとは繰り返すだけです。半日もあれば整います。
請求書の切替日は、会社設立の日を境にすると決めておいてください。取引先にも伝えておけば、相手の経理も処理しやすくなります。
どこまでを自分でやり、どこからを税理士に頼むか。ここも最初に決めておくと、あとで揉めません。法人成りの前に相談先を見つけておくのがおすすめです。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 新設法人等の登録時期の特例(適格請求書保存方式)
新設法人が設立初日から登録を受けるための特例を扱っています。
takemoto-tax.com - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - 法人成りしたらインボイス登録番号は引き継げる?個人事業主から法人化するときの手続きを税理士が解説
登録番号の扱いと、法人での登録手続きを説明しています。
www.yasuda-cpa-office.com - 個人事業の際のインボイス登録は法人には引き継がれないので注意! - 東京 会社設立パートナーズ
登録番号が引き継げないという点に絞った注意喚起の記事です。
www.100years-partners.jp - [全文公開] 法人成りとインボイス発行事業者登録 | 税務通信
法人成りとインボイス登録の関係を、税務の専門誌が扱っています。
www.zeiken.co.jp - 岡松豊税理士事務所|法人成りした場合のインボイス発行事業者の登録とは!?
法人成り時の登録申請に絞った、税理士事務所の解説です。
okamatsu-tax.com - 小谷野税理士法人|法人成りしたらインボイス登録番号はどうなる?届出など解説
登録番号の扱いと、必要な届出をまとめています。
koyano-cpa.gr.jp - 会社設立すると消費税が免除される?条件や注意点を解説|キークレア税理士法人
免税の条件と、外れる場合の注意点を扱っています。
keycrea.jp - 営業許可制度の見直し及び営業届出制度の創設について - 神奈川県ホームページ
食品衛生法の改正内容を県がまとめたページです。
www.pref.kanagawa.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - 適用事業所に関するQ&A|東京労働局 ハローワーク
雇用保険の適用事業所について、よくある疑問に答えるページです。
jsite.mhlw.go.jp - 金融機関などでの取引時に行う「本人確認」等にご協力ください | 政府広報オンライン
なぜ確認が必要なのかを、政府広報がやさしく説明しています。
www.gov-online.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 事業主事業所各種変更届 - ハローワークインターネットサービス
雇用保険の変更届の様式を案内する公式ページです。
hoken.hellowork.mhlw.go.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - お取引時確認について : 三井住友銀行
取引時確認で何を聞かれるのかを、銀行の側から説明しています。
www.smbc.co.jp