仕掛品・原材料・消耗品は法人成りでどう扱うか|個人事業主の会社設立と棚卸資産
製造や加工をしている方へ
作りかけのもの、材料、まだ使っていない消耗品。会社設立をするとき、こうしたものをどう扱えばいいのか。製造業や飲食業、建設業の個人事業主に向けたページです。
棚卸資産は商品だけではありません。 仕掛品も原材料も貯蔵品も、棚卸資産として扱われます。
評価の考え方と、法人成りのときの移し方を並べます。作業としては手間ですが、考え方は難しくありません。
棚卸資産は商品だけではない
棚卸資産というと、売るための商品を思い浮かべます。しかし範囲はもっと広く、製品、半製品、仕掛品、原材料、貯蔵品などが含まれます。
製造業なら、作りかけのものと材料が該当します。飲食業なら、仕込みの済んだものと食材が該当します。建設業なら、工事が進行中の部分が該当します。
会社設立のときに商品だけを数えて、材料や仕掛品を見落とすことがあります。金額が大きい事業では、これが決算の数字を狂わせます。
個人事業主として毎年決算をしている方なら、期末に同じものを数えているはずです。法人成りのときも同じ範囲で数えることになります。
消耗品や貯蔵品も、未使用のものは棚卸資産になります。事務用品や包装材など、まとめ買いしているものが該当します。
ただし、少額で毎年同じ程度の量を使うものについては、購入時に費用として処理する扱いもあります。個人事業主として続けてきた処理方法があるなら、それを踏襲してください。
会社設立の前に、自分の事業でどこまでが棚卸資産に当たるかを確かめてください。範囲がはっきりすれば、棚卸の作業も設計できます。
以下、種類ごとの扱いを見ていきます。
棚卸資産の範囲を確かめるいちばん早い方法は、前年の決算書を見ることです。青色申告決算書の貸借対照表に棚卸資産の欄があり、そこに何をいくら計上したかが載っています。会社設立のときも、原則として同じ範囲で数えることになります。個人事業主として毎年作ってきた書類が、そのまま設計図になります。
個人事業主として物を作る事業をしている方は、ここが法人成りでいちばん手間のかかる部分になります。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年8月26日確認)
原材料の扱い
原材料は、仕入価格を基準に評価するのが基本です。会社設立のときに法人へ移す価格も、この仕入価格が出発点になります。
個人が法人に売る形になるので、個人側では売上、法人側では仕入として記録します。商品を移すときと同じ処理です。
仕入の時期がばらばらで単価が違う場合、どの単価を使うかという問題が出ます。個人事業主として届け出ている評価方法があるなら、それに従ってください。
届出をしていない場合は、法定の評価方法によることになります。最終仕入原価法が基本になります。
法人としても、評価方法の届出をするかどうかを決めることになります。会社設立の後に届出をしなければ、法定の方法によることになります。
個人事業主のときと同じ方法にしておくと、比較がしやすくなります。ただし、事業の性質によっては変える意味があることもあります。
材料の量が多い事業では、棚卸に時間がかかります。品目ごとに数量と単価を記録する必要があるからです。
会社設立の日程を決めるときに、この作業時間を見込んでおいてください。
それから、材料の中には保存が効かないものもあります。飲食業の食材のように、会社設立の日をまたいで持ち越せないものは、そもそも棚卸資産として大きな金額にはなりません。逆に、金属や木材のように長く持てる材料を扱う事業では、金額が大きくなります。自分の事業がどちらに近いかで、この作業の重さが変わります。
個人事業主として材料を大量に扱っている方は、日頃の在庫管理の仕組みがそのまま使えます。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年8月26日確認)
仕掛品の扱い
仕掛品は、作りかけのものです。評価がいちばん難しいのがここになります。
考え方としては、そこまでに投入した費用を積み上げます。材料費と、加工にかかった労務費や経費を、進捗に応じて計上する形です。
個人事業主として一人でやっている場合、自分の労務費は費用になりません。だから、実質的には材料費と外注費が中心になります。
従業員がいるなら、その人件費のうち仕掛品に対応する部分を計上することになります。ここは配分の考え方が必要になります。
会社設立の日に仕掛品が多く残っていると、この評価に手間がかかります。可能なら、区切りのよい時期に法人成りするほうが楽です。
建設業のように工期が長い事業では、進行中の工事をどう扱うかが問題になります。契約ごとに、どこまでが個人でどこからが法人かを決めることになります。
この場合、契約の当事者も関わってきます。個人事業主として受注した工事を法人で続けるなら、発注者の了解が必要になることもあります。
会社設立の前に、進行中の案件を一覧にして、それぞれの扱いを決めておいてください。
仕掛品の評価で迷ったときは、その案件にいくら払ったかを集計するところから始めてください。材料の仕入伝票、外注先への支払、現場でかかった経費。会社設立の日までに支出した金額を積み上げれば、おおよその評価額になります。個人事業主として案件ごとに原価を管理している方なら、その数字がそのまま使えます。
個人事業主として長い工期の仕事をしている方は、この整理がいちばん重い作業になります。
出典No.2210 必要経費の知識 (国税庁/2026年8月26日確認)
進行中の案件をどちらの売上にするか
仕掛品の話と重なりますが、進行中の案件をどちらの売上にするかは、法人成りで必ず出てくる論点です。
考え方は2つあります。契約ごとに丸ごとどちらかに寄せるか、進捗に応じて分けるか。
実務では、契約ごとに寄せるほうが簡単です。会社設立の前に受注した案件は個人で完結させ、以後の受注は法人で受ける。この形なら判断が明確になります。
ただし、工期が長い案件では、この形をとると個人としての事業が長く残ります。廃業のタイミングも後ろにずれます。
進捗で分ける場合は、発注者に事情を説明して契約を分けてもらうか、個人から法人への外注という形をとることになります。
いずれにしても、発注者の了解が必要です。会社設立を決めたら、進行中の案件の相手には早めに伝えてください。
請求書の名義も、この判断に従って決まります。個人名義で請求するのか、法人名義で請求するのか。
この整理ができていないと、売上の帰属が曖昧になって決算のときに困ります。
それから、案件をどちらに寄せるかは税負担にも関わります。利益の大きい案件を法人に寄せれば法人の利益が増え、個人に残せば個人の所得が増えます。会社設立の年は所得が分かれるので、どちらに寄せるかで税額が動きます。ただし、実態を無視して都合よく振り分けることはできません。契約と作業の実態に沿って決めてください。
個人事業主として継続的な案件を持っている方は、会社設立の前にこの線引きを決めてください。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
消耗品と貯蔵品の扱い
事務用品、包装材、燃料など、まだ使っていない消耗品は貯蔵品として棚卸資産になります。
ただし、少額で毎年同じ程度の量を使うものについては、購入時に費用として処理する扱いもあります。実務では、この形をとることが多くなります。
会社設立のときも、金額が小さければ厳密に数えなくてよい部分です。個人事業主として続けてきた処理方法を踏襲してください。
一方で、まとめ買いしていて金額が大きいものは、きちんと数えたほうがよいこともあります。包装材や燃料など、事業によっては相当な金額になります。
法人に移す場合は、これも取引として処理します。商品や材料と同じ扱いです。
移さずに個人で使い切るという形もありえますが、法人が事業を続けるなら不自然です。実際に法人が使うなら、移すのが素直です。
会社設立の直後は消耗品を買い足すことも多いので、この機会に在庫の持ち方を見直すのもよいでしょう。
金額の判断に迷うなら、税理士に確かめてください。事業の規模によって扱いが変わります。
消耗品については、会社設立の日に厳密な線引きをしようとすると作業が終わりません。実務では、金額の大きいものだけ数えて、細かいものは購入時の費用として処理したままにする形が一般的です。個人事業主のときにどう処理してきたかを踏襲すれば、前年との比較もできます。
個人事業主として細かく管理してきた方なら、その記録がそのまま使えます。
出典No.2210 必要経費の知識 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
評価方法の届出をどうするか
棚卸資産の評価方法は、届出によって選べる仕組みになっています。会社設立をした法人も、この届出ができます。
届出をしない場合は、法定の評価方法によることになります。最終仕入原価法が基本です。
個人事業主のときに届出をしていた方法があるなら、法人でも同じ方法にしておくと比較がしやすくなります。ただし、自動では引き継がれないので、改めて届出が必要です。
届出には期限があります。会社設立をした事業年度の確定申告書の提出期限までが目安になるので、決算の準備と一緒に確かめてください。
評価方法によって、期末の在庫の金額が変わります。金額が変われば利益も変わるので、事業によっては影響が大きくなります。
値動きの大きい材料を扱っている事業では、どの方法を選ぶかで数字がかなり変わることがあります。
多くの小規模な事業では、最終仕入原価法で十分です。わざわざ届出をするほどの差が出ないからです。
会社設立の直後にこの判断まではできないことが多いので、第1期の決算のときに税理士と相談すれば足ります。
なお、評価方法を変えると、前年との比較ができなくなります。会社設立を機に変えたい理由があるなら構いませんが、特段の理由がなければ個人事業主のときと同じ方法にしておくほうが、数字の意味を読み取りやすくなります。
個人事業主として届出をしていたかどうかは、過去の書類で確かめられます。
出典No.5100 新設法人の届出書類 (国税庁/2026年8月26日確認)
棚卸の段取りを組む
会社設立の日に棚卸をするとき、種類ごとに分けて数えると整理しやすくなります。
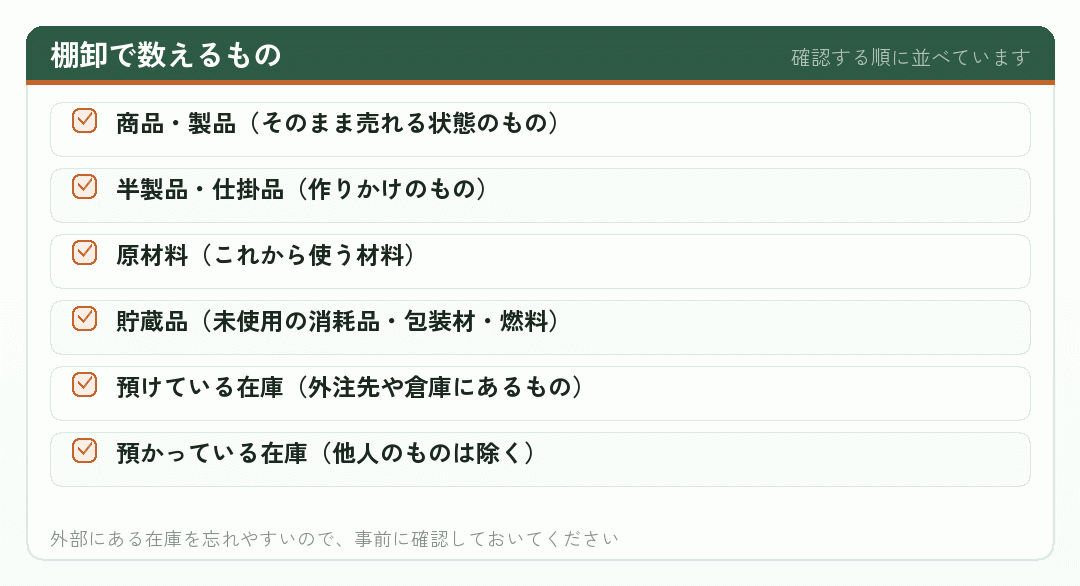
見落としやすいのが、外部にある在庫です。外注先に預けている材料や、倉庫に置いている商品。これらも自分の棚卸資産です。
逆に、預かっているだけで所有権が他人にあるものは、自分の棚卸資産ではありません。除いてください。
記録するのは、品目、数量、単価、金額です。仕掛品については、投入した費用の内訳も残しておくと根拠になります。
作業には半日から1日かかります。会社設立の日をいつにするかを決めるときに、この時間を見込んでください。
従業員がいるなら手伝ってもらうことになるので、事前に段取りを伝えておいてください。
棚卸表は、あとで両方の帳簿の根拠になります。個人事業主としての最後の決算では期末在庫として、法人の第1期では仕入の明細として使われます。1枚の紙が2つの決算に効いてくるので、日付と署名を入れてきちんと保管してください。
個人事業主として毎年やっている作業なら、同じ手順で構いません。
出典個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年8月26日確認)
会社設立の時期を在庫で選ぶ
在庫を多く抱える事業では、会社設立の時期を在庫の状況で選ぶという考え方があります。
在庫が薄い時期に法人成りすれば、棚卸の手間も、法人が個人に払う代金も小さくなります。会社設立の直後の資金繰りが楽になります。
季節性のある商品を扱っているなら、繁忙期の直後より、仕入れる前の時期のほうが在庫は少ないはずです。
仕掛品についても同じです。区切りのよい時期、進行中の案件が少ない時期を選べば、評価の手間が減ります。
ただし、会社設立の時期には他の物差しもあります。消費税の免税期間、繁忙期と決算作業の関係、取引先の期末。在庫だけで決めるわけにはいきません。
それでも、他の条件が同じなら在庫が薄い時期を選ぶ、という判断はできます。
個人事業主として在庫の波を把握している方なら、どの時期が薄いかは分かるはずです。
法人成りの日程を組むときに、この視点も加えてみてください。
会社設立の準備は数か月かかることが多いので、時期を選ぶ余地は意外とあります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|範囲を確かめ、種類ごとに評価する
棚卸資産は商品だけではありません。仕掛品、原材料、貯蔵品も含まれます。会社設立のときは、この範囲を確かめてから棚卸をしてください。
評価の考え方は種類によって違います。原材料は仕入価格、仕掛品は投入した費用の積み上げ、貯蔵品は金額が小さければ簡略化できます。
- 原材料仕入価格を基準に。評価方法の届出も確かめる
- 仕掛品投入した費用を積み上げる。いちばん手間がかかります
- 貯蔵品金額が小さければ簡略化できます
- 進行中の案件契約ごとにどちらの売上か決める。発注者の了解も必要
外部に預けている在庫を忘れないでください。外注先や倉庫にあるものも、自分の棚卸資産です。
在庫を多く抱える事業では、会社設立の時期を在庫が薄い時期に合わせるという考え方もあります。手間も金額も小さくなります。
個人事業主として毎年決算で棚卸をしている方なら、作業そのものは同じです。範囲と時期だけ、法人成りに合わせて調整してください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
自分の事業で、どこまでが棚卸資産かを確かめてください
商品、仕掛品、原材料、貯蔵品。自分の事業でどこまでが棚卸資産に当たるかを確かめれば、会社設立の日にやるべき棚卸の範囲が決まります。前年の決算書の棚卸の内訳が参考になります。
外注先や倉庫に預けている在庫も忘れないでください。手元にないものほど、数え漏らしやすくなります。
在庫を多く抱える事業なら、法人成りの時期を在庫が薄い時期に合わせるという考え方もあります。他の条件と合わせて検討してみてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 【法人成り】個人事業を法人化した場合の一括償却資産の取り扱い | 青木征爾税理士事務所
一括償却資産という細かい論点を、法人成りの文脈で扱っています。
zeirishi-aoki.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 法人成りで個人事業主の資産を引き継ぐ方法は?資産の種類、注意点も解説! | 小谷野税理士法人
資産の引継ぎ方法を種類ごとに整理した解説です。
koyano-cpa.gr.jp - 法人成りした年の確定申告は必要?流れや成功させるコツを解説 | 会社設立の基礎知識 - 小谷野税理士法人
税理士法人による、法人成りした年の申告の手順の解説です。
koyano-cpa.gr.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - マネーフォワード クラウド会計|法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説
資産だけでなく負債の引継ぎまで、仕訳の形で示しています。
biz.moneyforward.com - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - SoVa|法人成りで資産引継ぎする方法とは?個人事業主から引き継げる資産の種類や注意点も紹介!
引き継げる資産の種類を洗い出す形でまとめています。
sovagroup.co.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - バクラク|法人成りした際の仕訳方法とは?引継ぎ方法と注意点もあわせて解説
経費精算サービスによる解説。仕訳の例が多めです。
bakuraku.jp