会社設立で「経費にできる範囲が広がる」の中身|個人事業主と法人成り後の違い
「法人にすると経費が増える」の中身を知りたい方へ
会社設立をすると経費にできる範囲が広がる、という言い方をよく見かけます。ただ、具体的に何が経費になるのかまで書いてある記事は多くありません。そこを確かめたい個人事業主の方に向けたページです。
結論を先に言うと、何もしなくても経費が増えるわけではありません。 法人だから使える仕組みがあり、それぞれに要件があります。要件を満たさなければ、役員給与として扱われます。
期待だけで法人成りをして、あとから「思ったほど経費にできなかった」となるのを避けるための記事です。
そもそも、個人事業主でも必要経費は認められている
最初に前提を整理します。個人事業主でも、事業のために使ったお金は必要経費として所得から引けます。仕入れ、外注費、家賃、通信費、交通費。事業に必要なものは、法人でも個人でも経費になります。
では会社設立をすると何が変わるのか。変わるのは、法人という別人格を挟むことで使える仕組みが増えるという点です。家賃を会社が払って役員に貸す、会社が役員に日当を出す、会社が役員の退職金を積む。個人事業主には相手がいないので、こうした形が作れません。
つまり「経費の範囲が広がる」というのは、事業に無関係な支出が落とせるようになるという意味ではありません。ここを取り違えると、税務調査で否認される使い方をしてしまいます。
個人事業主のときに経費にできなかったもののうち、法人成りすれば落ちるようになるものは限られています。しかもそのほとんどに要件があります。
よくある誤解のひとつが、家族との食事を会議費にする、といった話です。これは個人でも法人でも認められません。会社設立をしたからといって、事業との関連がないものが経費になることはありません。
もうひとつの誤解は、法人のほうが調査で緩いというものです。実際には逆で、法人のほうが帳簿の要求水準は高くなります。役員との取引はとくに見られます。
- 変わらないこと
- 事業に必要な支出が経費になるという原則
- 変わること
- 法人と役員の間に取引を作れるようになる
- 変わらないこと(2)
- 事業に無関係な支出は、どちらでも経費にならない
以下では、会社設立をして初めて使えるようになる仕組みを、要件つきで見ていきます。
出典No.2070 青色申告制度 (国税庁/2026年8月26日確認)
役員社宅|いちばん効くが、要件が細かい
法人成りで使えるようになる仕組みのうち、金額として効きやすいのが役員社宅です。会社が住宅を借り上げ、それを役員に貸す。役員は会社に一定の家賃を払い、差額が会社の経費になります。
個人事業主でも、自宅の一部を事務所として使っていれば按分して経費にできます。ただ按分は使用面積や時間で計算するので、割合はそれほど大きくなりません。役員社宅の仕組みのほうが、扱える金額は大きくなります。
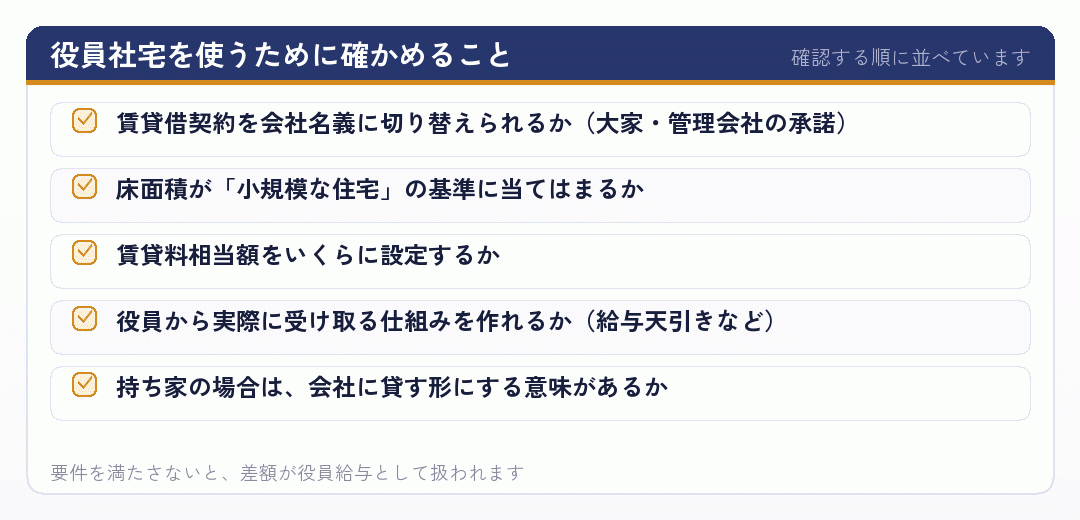
要件は細かく決まっています。国税庁は、役員に貸す社宅について「小規模な住宅」に当たるかどうかで賃貸料相当額の計算方法を分けています。小規模かどうかは、法定耐用年数が30年以下なら床面積132平方メートル以下、30年を超えるなら99平方メートル以下という基準です。
そして、役員から賃貸料相当額以上を受け取っていない場合、その差額は役員給与として扱われます。タダで貸すと経費にならないというのが要点です。いくら受け取るかの計算は、固定資産税の課税標準額などをもとに行います。
会社設立をしてこの仕組みを使うには、賃貸借契約を会社名義に切り替える必要があります。個人名義のままでは会社の経費になりません。大家さんや管理会社が法人契約に応じてくれるかを、事前に確かめてください。
持ち家の場合は扱いが変わります。自分の持ち家を会社に貸すという形も考えられますが、こちらは受け取る家賃が個人の不動産所得になるので、全体で見ると効果が小さくなることがあります。
役員社宅は、法人成りの経費まわりでいちばん相談が多い項目です。要件を満たせば効果は大きいので、賃貸に住んでいる個人事業主が会社設立をするなら、検討する価値があります。
ただし、要件を外したまま運用すると、あとでまとめて役員給与とされます。会社設立のときに顧問税理士と組み立てておくのが安全です。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年8月26日確認)
出張日当|規程を作ってから使う
出張日当は、会社が役員や従業員に対して、出張に伴う諸雑費を実費精算とは別に支給するものです。会社の経費になり、受け取る側では原則として所得税がかかりません。
個人事業主には、この仕組みが使えません。自分に日当を払うという構図が作れないからです。会社設立をして法人と役員という関係ができて初めて成り立ちます。
使うには旅費規程を作る必要があります。誰にいくら支給するのか、距離や宿泊の有無でどう分けるのか。規程がないまま金額を決めて渡すと、役員給与として扱われる恐れがあります。
金額は「同業種・同規模の会社と比べて相当な範囲」であることが求められます。極端に高い日当は否認されます。相場感は業種によって違うので、税理士に確かめてから決めてください。
出張が多い事業なら、法人成りの効果として無視できない金額になります。逆に、ほとんど出張しない事業では効きません。自分の事業で出張がどれくらいあるかで価値が決まります。
なお、実費精算は個人事業主でも経費になります。交通費や宿泊費そのものは、法人成りしなくても落ちます。日当だけが法人特有の仕組みです。
規程を作るのは会社設立の直後がやりやすいところです。あとから作ると、それ以前の支給分が問題になることがあります。
この仕組みは金額が小さく見えますが、年間を通すとまとまった額になります。出張の多い個人事業主が会社設立をするなら、最初に整えておきたい仕組みです。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
役員退職金|長く続ける人ほど効く
役員退職金は、将来まとまった金額を受け取る仕組みです。会社側では損金になり、受け取る側では退職所得として、他の所得と分けて計算されます。控除も大きいので、同じ金額を役員報酬で受け取るより手取りが多くなります。
個人事業主にはこの仕組みがありません。小規模企業共済という似た制度はあり、こちらは個人事業主のうちから使えます。会社設立をしなくても老後の準備はできる、という点は押さえておいてください。
役員退職金の額には目安があります。最終報酬月額に在任年数と功績倍率を掛ける、という計算がよく使われます。過大と判断された部分は損金になりません。
そして、退職金を払うには原資が要ります。会社に利益を残しておくか、保険などで積んでおくか。法人成りしてすぐに使える仕組みではなく、10年20年という時間軸で効いてきます。
保険を使って積む方法もありますが、保険料の扱いは商品によって違い、全額が損金になるとは限りません。「保険に入れば節税になる」という単純な話ではないので、内容を確かめてから入ってください。
この仕組みは、事業を長く続けるつもりの個人事業主にとって、会社設立の大きな理由になりえます。逆に、数年で事業をたたむ予定なら効きません。
退職金の設計は、会社設立の時点で細かく決める必要はありません。ただ、そういう選択肢があると知っているかどうかで、利益の残し方が変わります。
法人成りの相談で「会社にお金を残す意味が分からない」という個人事業主の方がいますが、この退職金がひとつの答えになります。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年8月26日確認)
車両・通信・家賃|按分の考え方が変わる
個人事業主のとき、車も通信費も家賃も、事業に使う割合で按分して経費にしていたはずです。会社設立をして名義を法人に移すと、この按分の考え方が変わります。
車を会社名義にすれば、購入費用の減価償却も、ガソリン代も、保険料も、原則として会社の経費になります。ただし、私用にも使っているなら、その分は調整が必要です。完全に私用の車を会社名義にして全額経費にする、という使い方は認められません。
通信費も同様です。会社名義の携帯電話であれば会社の経費になりますが、私用が混ざっていれば按分の考え方が残ります。会社設立をしたからといって、按分がなくなるわけではありません。
家賃は前に書いた役員社宅の話につながります。会社が借りて役員に貸す形にすれば、按分ではなく賃貸料相当額の計算に切り替わります。
名義を移すときには手間がかかります。車なら運輸支局での移転登録、通信なら契約の切り替え、賃貸なら大家さんの承諾。法人成りの直後は、この作業がまとめて発生します。
それから、個人名義の資産を会社に移すときには、譲渡として扱われることがあります。車を会社に売る形にすれば、個人側で譲渡所得の問題が出てきます。金額によっては課税されるので、事前に確認してください。
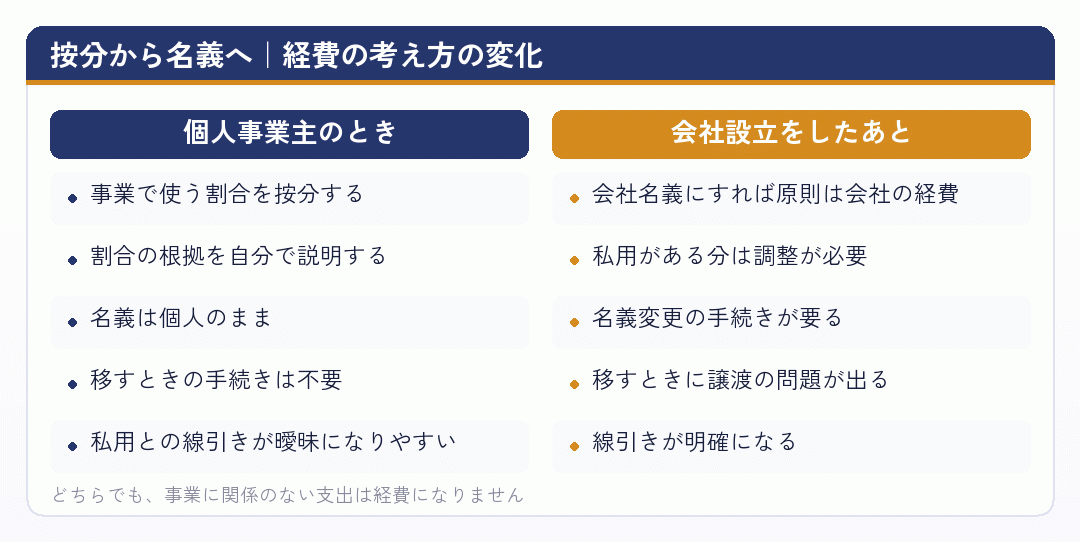
会社設立の直後に名義変更をどこまでやるかは、手間と効果を見て決めてください。全部を急いで移す必要はありません。
出典No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
経費が増えても、手元が増えるとは限らない
ここまで法人成りで使える仕組みを見てきましたが、大事な注意があります。経費が増えることと、手元のお金が増えることは別の話です。
役員社宅を例にとります。会社が家賃を払い、役員が一部を負担する。会社の経費は増えますが、家賃そのものは出ていきます。税金が減るぶんだけ手元が良くなるのであって、家賃がタダになるわけではありません。
出張日当も同じです。日当を出せば会社の経費は増えますが、そのお金は会社から出ていきます。受け取るのが自分なので手元に戻ってくるとはいえ、会社のお金が減っていることに変わりはありません。
つまり、経費を増やす仕組みの効果は「税率分」です。法人税率がおよそ2割から3割なら、経費を100万円増やして減る税額はその範囲にとどまります。会社設立をして経費を増やせば増やすほど得、という話ではありません。
この点を誤解したまま法人成りすると、無駄な支出を増やして手元を減らすことになります。個人事業主のときと同じで、要らないものを買っても税金が減るだけで損です。
会社設立で本当に効くのは、もともと出ていたお金の扱いを変えられる仕組みです。家賃はどのみち払っている。出張はどのみち行く。それを法人の経費に載せ替えられるから効果が出ます。
新しく支出を作る方向で節税を考えはじめたら、いったん立ち止まってください。法人成りの効果は、支出の付け替えで得るものです。
この見分けができるようになると、会社設立後の判断がぶれなくなります。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
要件を外すと、まとめて役員給与になる
法人成りで使える仕組みには、それぞれ要件があります。要件を外していると、その支出は役員給与として扱われることがあります。これがなぜ痛いのかを説明します。
役員給与として扱われると、まず会社側では損金にならない部分が出ます。定期同額給与などの要件に当てはまらない支給は、損金算入が認められません。つまり経費として引けません。
そのうえで、受け取った役員の側では給与として所得税がかかります。会社では引けず、個人では課税される。二重に不利になるというのがこの問題の厄介なところです。
役員社宅で賃貸料相当額を受け取っていない、出張日当に規程がない、退職金が過大。どれもこの形になりえます。会社設立の直後に仕組みだけ真似して、要件を確かめていないケースが実際にあります。
個人事業主のときは、経費として認められなければ所得が増えるだけでした。法人成りすると、会社と個人の両方に影響が出ます。この違いは知っておいてください。
だからこそ、会社設立のタイミングで税理士と組み立てておく価値があります。あとから直すより、最初から要件を満たす形で始めるほうがずっと簡単です。
それから、要件は制度改正で変わることがあります。数年前の記事のとおりに運用していたら要件が変わっていた、ということも起こります。定期的に確かめてください。
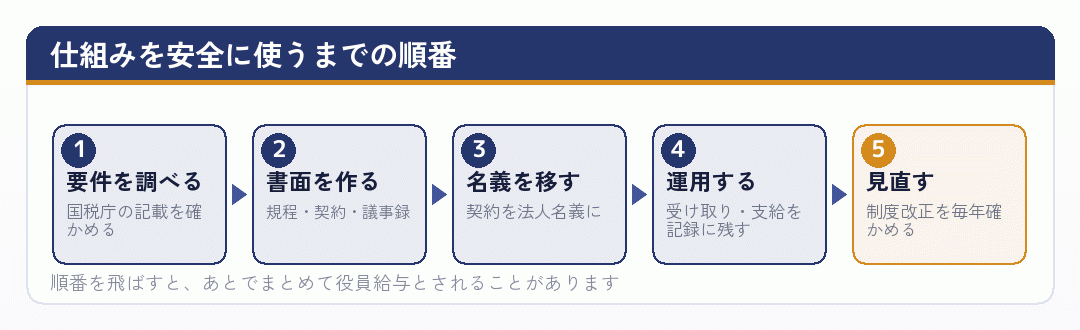
会社設立をして仕組みを使うなら、要件とセットで覚える。これが安全な進め方です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
まとめ|広がるのは「範囲」ではなく「形」
会社設立をすると経費にできる範囲が広がる、という言い方は正確ではありません。広がるのは範囲ではなく形です。法人と役員という関係ができることで、これまで作れなかった取引の形が作れるようになります。
役員社宅、出張日当、役員退職金。どれも個人事業主には作れなかった形です。そして、どれにも要件があります。要件を満たさなければ役員給与として扱われ、会社と個人の両方で不利になります。
- 役員社宅賃貸料相当額を受け取ることが前提。契約を法人名義にする
- 出張日当旅費規程が前提。金額は相当な範囲で
- 役員退職金長く続ける前提。原資の準備が要る
- 名義の移転車・通信・賃貸。移すときに譲渡の問題が出ることも
そして、経費が増えても手元が増えるとは限りません。効果は税率分です。もともと出ていた支出を法人側に付け替えられるから効くのであって、新しく支出を作っても損をするだけです。
法人成りを検討している個人事業主の方は、自分の支出のうちどれが付け替えられるかを見てください。賃貸に住んでいるか、出張が多いか、車を事業に使っているか。ここが多い人ほど、会社設立の効果が出ます。
逆に、自宅が持ち家で出張もなく車も使わない事業なら、この箱の効果は小さくなります。その場合は税率差や信用のほうを見て判断してください。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
自分の支出のうち、付け替えられるものはどれですか
家賃、出張、車、通信。いま個人で払っているもののうち、法人成りしたら会社側に付け替えられるものを書き出してみてください。数が多い人ほど、会社設立の経費面の効果が大きくなります。
書き出したら、それぞれの要件を確かめてください。役員社宅なら賃貸料相当額、出張日当なら旅費規程。要件を外したまま使うと、まとめて役員給与にされます。
組み立ては会社設立のタイミングでやるのがいちばん簡単です。あとから直すより手間がかかりません。専門家と一緒に決めておくことをおすすめします。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - No.5404 中古資産の耐用年数|国税庁
中古資産の耐用年数を簡便法でどう計算するかを、国税庁が示したページです。
www.nta.go.jp - 創業手帳|会社設立のメリット・デメリットは?個人事業主との比較や違いを解説
起業の入口に立つ人向けに、比較の視点を整理しています。
sogyotecho.jp - マネーフォワード クラウド会社設立|法人化しないデメリットは?個人事業主のままで得するケースや経費計上について解説
法人化「しない」側の損得を扱っているのが珍しい切り口です。
biz.moneyforward.com - SoVa|個人事業主から法人化するメリットとデメリットとは?
メリットとデメリットを対にして整理した記事です。
sovagroup.co.jp - 会社設立のミチシルベ|会社の設立と個人事業主の違い|事業形態・注意点・判断基準について解説
事業形態の違いを、判断基準の形にほどいて並べています。
www.soico.jp - 千代田税理士法人|個人事業主と法人化はどっちが得?違い6選、それぞれのメリット・デメリット
違いを6つに絞って並べているので、比べやすい記事です。
chiyoda-tax.or.jp - freee|会社設立を考えているならば知っておくべき、個人事業主と法人のメリット・デメリット
会計ソフト事業者による比較。事務の手間の差にも触れています。
www.freee.co.jp - 車の耐用年数は何年?減価償却費の計算方法や何年落ちがお得なのかも解説 | クラウド会計ソフト マネーフォワード
耐用年数と、何年落ちが有利かを計算例つきで扱っています。
biz.moneyforward.com - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - 中古車は減価償却できる?節税効果は?仕組みや4年落ち中古車の計算例も|ヤナセ公式 アウディ情報サイト
計算例を細かく置いた中古車の減価償却の解説です。
yanase-audi.com - TAX&ACCOUNTING MALL|役員退職金を法人生命保険で準備するために知りたい4つのポイント
退職金の準備と保険の関係を、注意点つきで説明しています。
www.vbest-tax.jp - 法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 - 小谷野税理士法人
社用車を私的に使う場合の扱いと、税務上のリスクを扱っています。
koyano-cpa.gr.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer