廃業の年の経理をどう締めるか|個人事業主が法人成りするときの売掛金・在庫・償却
法人成りした年の確定申告を控えている方へ
会社設立をした年は、個人事業主としての最後の確定申告があります。廃業日で締めるとき、売掛金や在庫や減価償却をどう扱うのか。そこで迷う方に向けたページです。
通常の年とは違う処理が入ります。 期間が1年に満たないこと、資産を法人に引き継いだこと。この2つが効いてきます。
細かい話ですが、ここを押さえておけば最後の申告を落ち着いて進められます。
締める期間は、1月1日から廃業日まで
法人成りをした年の個人事業主としての所得は、1月1日から廃業日までの期間で計算します。会社設立の日を廃業日にしているなら、その日で切ることになります。
通常の年は1月1日から12月31日までの12か月ですが、この年は途中で終わります。7月に会社設立をしたなら、6か月と少しの期間の決算です。
期間が短くなると、いくつかの項目で按分が必要になります。代表的なのが減価償却で、月数で調整することになります。
それから、会社設立後に受け取った役員報酬は給与所得です。個人事業主としての事業所得とは別に、同じ確定申告書で申告することになります。
つまり、法人成りをした年の確定申告は、事業所得と給与所得の両方が入る形になります。個人事業主として事業所得だけを申告してきた方には、初めての形です。
所得控除は年単位で計算されるので、期間が短くても満額使えます。基礎控除、社会保険料控除、生命保険料控除など。
会社設立をした年は、個人としての所得が減ることが多いので、控除を引ききれないこともあります。その場合は翌年に繰り越せるものと、そうでないものがあります。
最後の申告は通常の年より複雑になるので、早めに準備を始めてください。
個人事業主として毎年12月末で締めてきた方には、途中で締めるという作業自体が初めてになります。会社設立の日を境にすると決めておけば、どこまでが個人の分かは迷わずに決まります。
個人事業主としての締めくくりの作業でもあります。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
売掛金は、入金がなくても計上する
廃業日の時点で回収していない売掛金があっても、その年の売上として計上します。事業所得は原則として発生した時点で認識するからです。
つまり、入金が翌年になる分も、廃業した年の確定申告に含めることになります。手元にお金が入っていないのに税金を払う形になるので、資金繰りに注意が必要です。
会社設立をした直後は、登記費用や名義変更の実費で現金が出ていく時期でもあります。そこに個人としての納税が重なることを見込んでおいてください。
売掛金そのものをどうするかも決めることになります。個人が回収を続けるのか、法人に引き継ぐのか。
個人が回収を続けるなら、入金があったときに個人の口座で受けて、事業所得の計算には含めない処理をします。すでに売上として計上済みだからです。
法人に引き継ぐなら、債権の譲渡という形になります。取引先への通知が必要になることもあるので、実務では個人が回収を続けるほうが簡単です。
買掛金や未払金についても同じ考え方です。廃業日の時点で支払っていないものも、その年の経費として計上します。
会社設立の前に、売掛金と買掛金の残高を把握しておいてください。廃業日で締めるときの基準になります。
取引先からの入金が翌月末という条件なら、廃業日の直前に請求した分は必ず翌年またぎになります。個人事業主として月末締め翌月末払いでやってきた方は、この分を見込んでおいてください。
個人事業主として掛け取引が多い事業ほど、この整理に時間がかかります。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
在庫は、引き継ぎ方で扱いが変わる
廃業日の時点で残っている在庫をどうするかも決める必要があります。法人に引き継ぐのが一般的ですが、その場合は個人から法人への取引になります。
国税庁は、たな卸資産の自家消費や低額譲渡についての取扱いを示しています。個人から法人へ移すときの価格の決め方に関わる部分です。
極端に安い価格で法人に移すと、実際の価値との差額が問題になることがあります。通常の販売価額との関係で、一定の基準が示されています。
実務では、仕入価格または通常の販売価額を基準に価格を決めることになります。金額が大きい場合は、税理士に確かめてから決めてください。
個人側では、この取引が売上として計上されます。法人側では仕入として計上されます。両方の帳簿に同じ取引が記録される形です。
在庫を法人に移さず、個人で処分する形もあります。売却するのか、廃棄するのか。処分の方法によって扱いが変わります。
会社設立の直前に棚卸をしておくと、この整理が楽になります。廃業日時点の在庫の数量と金額を記録しておいてください。
在庫が多い事業では、この作業だけで相当な時間がかかります。法人成りの日程に組み込んでおいてください。
棚卸は、廃業日の当日でなくても構いません。前後の在庫の動きが記録できていれば、そこから逆算できます。個人事業主として日々の入出庫を記録している方なら、それほど手間ではありません。
個人事業主として物を扱う事業をしている方は、ここが最後の締めの山場になります。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年8月26日確認)
減価償却は月数で按分する
減価償却費は、1年分をそのまま計上するのではなく、廃業日までの月数で按分します。7月に会社設立をしたなら、7か月分といった形です。
固定資産を法人に引き継いだ場合は、その時点までの償却費を計上して、あとは法人側で引き継ぐことになります。
引き継ぐ方法は、売買、現物出資、賃貸借のいずれかが一般的です。どの形をとるかによって、個人側と法人側の処理が変わります。
売買の場合、個人側では譲渡所得の問題が出ます。国税庁は譲渡所得の対象となる資産と課税方法について説明を出しています。車や機械のような事業用資産も対象になります。
価格の決め方も重要です。極端に安い価格で移すと、実際の価値との差額が問題になることがあります。帳簿価額を基準にすることが多いところです。
賃貸借にすれば、資産の所有は個人のまま、法人が使用料を払う形になります。移転の手続きが要らないので簡単ですが、個人側では不動産所得や雑所得が発生します。
会社設立の前に、個人名義の固定資産を一覧にしておいてください。何をどう引き継ぐかを決めてから登記をすれば、あとが楽になります。
金額が大きいものは、税理士に相談してから決めるのが安全です。
車のように名義変更が必要な資産は、手続きの日程も見ておいてください。個人事業主の名義から法人名義に移すには、運輸支局での手続きが要ります。
個人事業主として設備投資をしてきた方ほど、この整理が重くなります。
出典No.2100 減価償却のあらまし (国税庁/2026年8月26日確認)
廃業後に生じる費用の扱い
廃業したあとに、その事業に関する費用が発生することがあります。取引先への支払、事務所の原状回復、専門家への報酬など。
こうした費用は、事業を廃止した年分の必要経費として扱われる余地があります。国税庁は必要経費についての説明を出していますが、廃業に伴う特例的な扱いもあります。
実務では、廃業した年の確定申告でまとめて処理することが多くなります。ただし、申告後に発生した費用については、更正の請求という手続きになる場合があります。
だから、廃業日の直後にまとめて片づけられる支払は、片づけてしまうのが簡単です。会社設立の前後で整理しておいてください。
それから、会社設立にかかった費用は法人側の費用です。個人の必要経費にはなりません。定款の認証や登記の費用は、創立費として法人で処理します。
この区別が曖昧になりやすいので、領収書の宛名にも気をつけてください。個人名義か法人名義かで、どちらの費用かが分かりやすくなります。
法人成りの前後は、個人と法人の費用が混ざりやすい時期です。会社設立の日を境にすると決めておけば、判断が一本になります。
迷うものは税理士に確かめてください。金額が小さければ影響も小さいので、大きいものだけ確かめれば足ります。
個人事業主のときの経費と法人の経費が混ざると、あとで分けるのは骨が折れます。会社設立の直後だけでも、領収書を2つの封筒に分けて入れておくと後が楽になります。
個人事業主としての最後の経理なので、丁寧にやっておいて損はありません。
出典No.2210 必要経費の知識 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
青色申告特別控除は使えるか
廃業した年でも、青色申告の要件を満たしていれば青色申告特別控除を使えます。期間が1年に満たないからといって、控除額が按分されるわけではありません。
国税庁の説明では、正規の簿記の原則により記帳し、貸借対照表と損益計算書を添えて期限内に申告した場合、最高55万円の控除が受けられます。一定の要件を満たせば65万円です。
ただし、控除は所得の範囲内でしか使えません。廃業した年の所得が控除額より少なければ、その所得の額までしか引けません。
期間が短いぶん所得も少なくなりやすいので、控除を使い切れないことがあります。それでも、使える分は使ってください。
記帳の方法も、通常の年と同じです。複式簿記で記帳して、貸借対照表を作ります。廃業日時点の残高で締めることになります。
青色事業専従者給与も、廃業日までの分は必要経費になります。家族に給与を払っていた場合は、そこまでの分を計上してください。
なお、青色申告の取りやめ届出書は、国税庁の手続案内では取りやめようとする年分の確定申告期限までとされています。会社設立の直後に慌てて出す必要はありません。
ただし、忘れやすい書類なので日程表には入れておいてください。
なお、法人としての青色申告の承認申請は別に必要です。個人事業主のときの承認は引き継がれないので、会社設立の直後に申請してください。
個人事業主として青色申告を続けてきた方は、最後の年もその形で締めることになります。
出典No.2070 青色申告制度 (国税庁/2026年8月26日確認)
最後の申告に必要な資料
最後の確定申告に必要な資料を挙げておきます。会社設立をした年は資料が散らばりやすいので、早めにそろえてください。
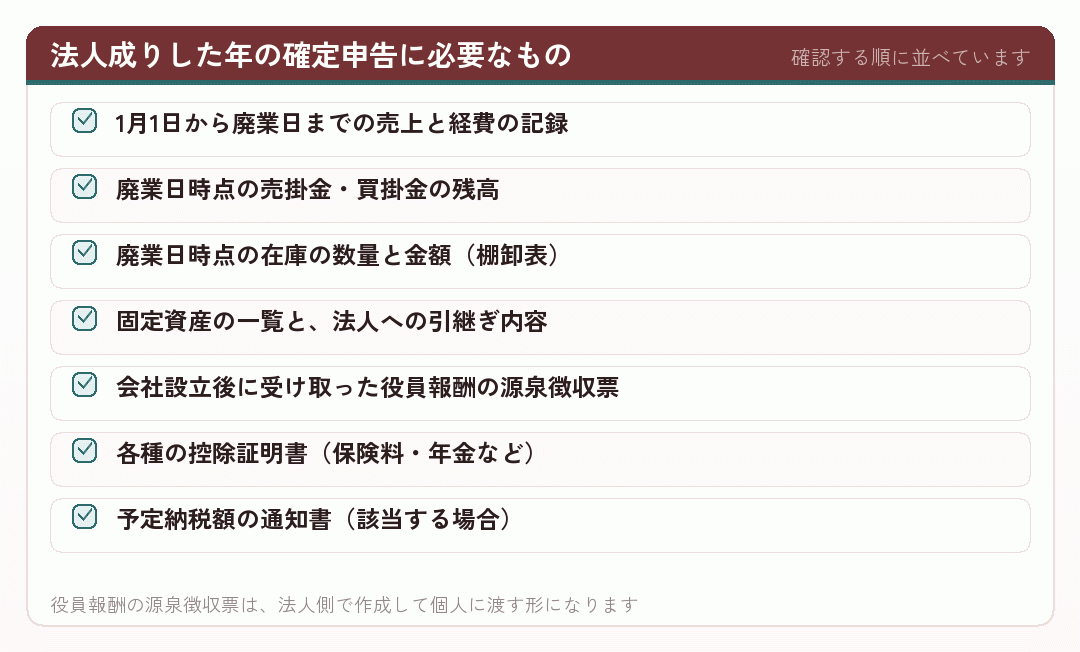
見落とされやすいのが、会社設立後に受け取った役員報酬の源泉徴収票です。自分の会社から自分に渡す形になるので、忘れがちです。
それから、廃業日時点の棚卸表。あとから作ることはできないので、廃業日の前後で必ず記録してください。
固定資産の引継ぎ内容も、記録に残しておいてください。何をいくらで法人に移したのかが分からないと、両方の帳簿が合いません。
会社設立の直後は忙しいので、こうした記録が後回しになりがちです。ただ、あとから復元するのは難しくなります。
個人事業主としての帳簿は、廃業したあとも保存期間があります。捨てないでください。
個人事業主としての帳簿と、法人としての帳簿。会社設立をした年だけは、この2つを並行して管理することになります。混ざらないよう、保管場所を分けてください。
翌年の3月まで、この資料は手元に置いておくことになります。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
この年だけ税理士に頼むという選択
法人成りをした年の確定申告は、通常の年より複雑になります。事業所得と給与所得が両方入り、資産の引継ぎの処理もある。
個人事業主として何年も自分で申告してきた方でも、この年だけは勝手が違います。
そして、法人側でも第1期の決算があります。会社設立をした年度の決算は、開業費や創立費の処理もあって初めてのことが多くなります。
個人の申告と法人の決算が同じ時期に来るので、負担が集中します。この年だけ税理士に頼むという判断は、十分に合理的です。
頼む範囲を決めておくと費用を抑えられます。個人の確定申告だけ頼む、法人の決算だけ頼む、両方頼む。事情に合わせて選んでください。
法人については、その後も毎年決算があります。会社設立を機に顧問契約を結ぶ方が多いのは、このためです。
個人の申告は、法人成りをした年で最後になります。事業を一部残す場合は続きますが、全部を移したなら終わりです。
最後の年だけ頼んで、そのあとは法人の分だけ頼むという形もあります。
会社設立の前に相談先を見つけておくと、この時期に慌てずに済みます。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
まとめ|廃業日で締めて、引継ぎを記録する
法人成りをした年の個人事業主としての決算は、1月1日から廃業日までの期間で締めます。会社設立の日を廃業日にしているなら、その日が区切りです。
売掛金は入金がなくてもその年の売上に計上します。在庫は法人への引継ぎ方で扱いが変わり、減価償却は月数で按分します。
- 売掛金発生した年の売上。回収は翌年でも構いません
- 在庫法人へ移すなら取引になります。価格の決め方に注意
- 減価償却廃業日までの月数で按分。引継ぎ方も決めます
- 役員報酬会社設立後の分は給与所得。同じ申告書に入ります
あとから作れないのが、廃業日時点の棚卸表と、固定資産の引継ぎの記録です。会社設立の前後で必ず記録してください。
青色申告特別控除は、期間が短くても按分されません。要件を満たしていれば使えます。
この年だけは税理士に頼むという判断も合理的です。個人の申告と法人の第1期決算が重なるので、負担が集中します。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
廃業日の棚卸表だけは、必ず作ってください
廃業日時点の在庫の数量と金額。これはあとから作れません。会社設立の前後で、必ず記録を残してください。法人へいくらで引き継いだのかも一緒に記録しておくと、両方の帳簿が合います。
売掛金は、入金が翌年になっても廃業した年の売上です。手元にお金がないのに納税が必要になることがあるので、資金繰りを見ておいてください。
個人の確定申告と法人の第1期決算が重なる年です。この年だけ税理士に頼むという判断も、十分に合理的です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 創業手帳|法人成りとは?個人事業主が法人化するメリット・デメリットや手続きを徹底解説
法人成りの意味から、会社設立との違い、メリット・デメリット、手続きまでを一続きで読めます。
sogyotecho.jp - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - さきがけ税理士法人|法人成り後の個人事業の廃業に伴う届出
法人成りのあとに個人側で出す届出を一覧にしています。
kurotax.jp - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 【会社設立後の提出書類】⑤個人事業の廃業届出書の書き方(記入例あり) - リーガルメディア
会社設立後に出す個人側の廃業届を、記入例を添えて解説しています。
legal-script.com - 個人事業主から法人成りする場合、建設業許可は承継できるのか? - 建設業運営ガイド
承継できるかという問いに絞って答えている記事です。
fstg.co.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 法人成り後に個人事業主を廃業しない場合のデメリットとは | 法人成りなら税理士法人入江会計事務所
個人事業を残したままにする場合の問題点を扱っています。許認可の話も出てきます。
irie-office.com - 小谷野税理士法人|法人成りで廃業届を出す前に確認を!出さない方が良いケースも
廃業届を出さないほうがよい場合を挙げているのが目を引きます。
koyano-cpa.gr.jp