法人成りでインボイスの登録番号はどうなるか|個人事業主の番号は引き継がれません
インボイス登録をしていて法人成りを考えている方へ
適格請求書発行事業者として登録している個人事業主が会社設立をすると、登録番号はどうなるのか。取引先にいつ何を伝えればいいのか。そこを確かめたい方に向けたページです。
結論を先に言うと、個人事業主としての登録番号は法人には引き継がれません。 法人として改めて登録申請をすることになります。
手続き自体は難しくありませんが、時期を外すと取引先の経理に迷惑がかかります。順番と時期を押さえておいてください。
登録番号は事業者ごとに付く——個人と法人は別の事業者
適格請求書発行事業者の登録番号は、事業者ごとに付されます。個人事業主として登録していれば、その番号はその個人に紐づいています。
会社設立をすると、新しい法人という別の事業者が生まれます。別の事業者なので、番号も別に取ることになります。個人事業主としての番号を法人が引き継ぐことはできません。
これは消費税の納税義務の判定と同じ考え方です。国税庁は、個人事業者が法人成りした場合、法人成り前の個人と法人成り後の法人は別々に判定される趣旨を示しています。番号についても同じ整理です。
法人の登録番号は、法人番号の頭に記号を付けた形になります。個人事業主の番号とは形式も違うので、見た目でも区別がつきます。
つまり、法人成りをしたら請求書に書く番号が変わります。取引先が仕入税額控除を受けるために保存する書類の内容も変わるということです。
この点を知らずに会社設立をして、個人時代の番号のまま請求書を出してしまう例が実際にあります。取引先の経理で気づかれて、差し替えを求められることになります。
会社設立の日程が決まったら、番号の切替も同じ日程に組み込んでください。
なお、法人番号そのものは会社設立の登記が完了すると国税庁から指定され、法人番号公表サイトで公表されます。インボイスの登録番号はこの法人番号をもとにした形になりますが、番号が指定されることと登録を受けることは別の手続きです。会社設立をしただけでは、インボイスの登録事業者にはなりません。
以下、登録申請の時期と、個人側の取消しについて見ていきます。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
法人としての登録申請——新設法人の特例
会社設立をしたら、法人として適格請求書発行事業者の登録申請書を提出します。国税庁は国内事業者向けの登録申請手続を案内しています。
新しく設立された法人については、登録時期の特例が示されています。事業を開始した日の属する課税期間の末日までに、その課税期間の初日から登録を受けようとする旨を記載した登録申請書を提出すれば、事業を開始した日から登録を受けたものとみなされる扱いです。
この特例があるおかげで、会社設立から登録が完了するまでの間に発行した請求書についても、遡って適格請求書として扱える余地があります。ただし、要件と手続きを満たすことが前提です。
免税事業者として設立する場合は、課税事業者になる手続きとセットで考えることになります。登録を受けられるのは課税事業者に限られるからです。
申請は電子申告で行うのが原則ですが、書面でも提出できます。書面の場合は納税地を管轄するインボイス登録センターへ送ります。
登録が完了すると、公表サイトに掲載されます。取引先が番号を確かめられる形になるので、案内した番号が正しいかを自分でも確認しておくと安心です。
登録通知が届くまでには時間がかかることがあります。会社設立の直後は取引先への案内が必要なので、申請は早めに出してください。
申請から登録通知が届くまでの期間は、時期によって変わります。年度末や制度改正の前後は混み合うので、会社設立の日程が決まったら早めに動くほうが安全です。取引先への案内も、通知を待たずに「申請中」と伝えておく手があります。
個人事業主として登録した経験があれば、手続きの流れは想像がつくはずです。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
個人事業主側の登録をどうするか
法人成りをしたあと、個人事業主としての登録をどうするかも決める必要があります。ここは事業をどう残すかで変わります。
個人としての事業を完全にたたむなら、登録の取消しを求める旨の届出を出します。国税庁は取消しを求める旨の届出手続を案内しています。
あわせて、課税事業者だった場合は事業廃止届出書も必要です。国税庁の手続案内では、提出時期は「事由が生じた場合、速やかに」とされています。
一方、事業の一部を個人に残す場合は話が変わります。不動産の貸付だけ個人で続ける、複数の事業のうち一つだけ法人に移す。こうした形なら、個人としての登録を残すことになります。
この場合、個人と法人の両方で登録番号を持ち、それぞれで請求書を出すことになります。取引先ごとにどちらの番号を使うかを間違えないよう、管理を分けてください。
自分がどちらの形をとるのかを、会社設立の前に決めておくと手続きがすっきりします。あとから決めようとすると、届出の順番で迷います。
なお、個人事業の開業・廃業等届出書の提出時期は、国税庁の手続案内では「その事実があった日の属する年分の確定申告期限まで」とされています。消費税まわりの届出とは期限の考え方が違うので、混同しないでください。
個人と法人の両方で登録を持つ場合、確定申告も両方で必要になります。個人事業主としての消費税の申告と、法人としての消費税の申告。手間は増えますが、事業を分けて残す以上は避けられません。会社設立の前に、その手間を引き受けられるかを考えておいてください。
書類ごとに期限が違う点は、法人成りの手続き全体に共通する注意点です。
出典D1-14 事業廃止届出手続 (国税庁/2026年8月26日確認)
取引先への連絡は、早いほどよい
法人成りで登録番号が変わると、取引先の経理に作業が発生します。請求書の様式、支払システムの登録内容、仕入税額控除の処理。どれも確認が要ります。
だから、会社設立の日程が決まったらできるだけ早く伝えてください。番号が確定していなくても、「いつから法人になる」という予定だけでも先に伝える価値があります。
伝える内容は4つです。法人成りの時期、新しい商号、振込先の口座、そして新しい登録番号。この4つをまとめた案内文を作っておくと、取引先ごとに使い回せます。
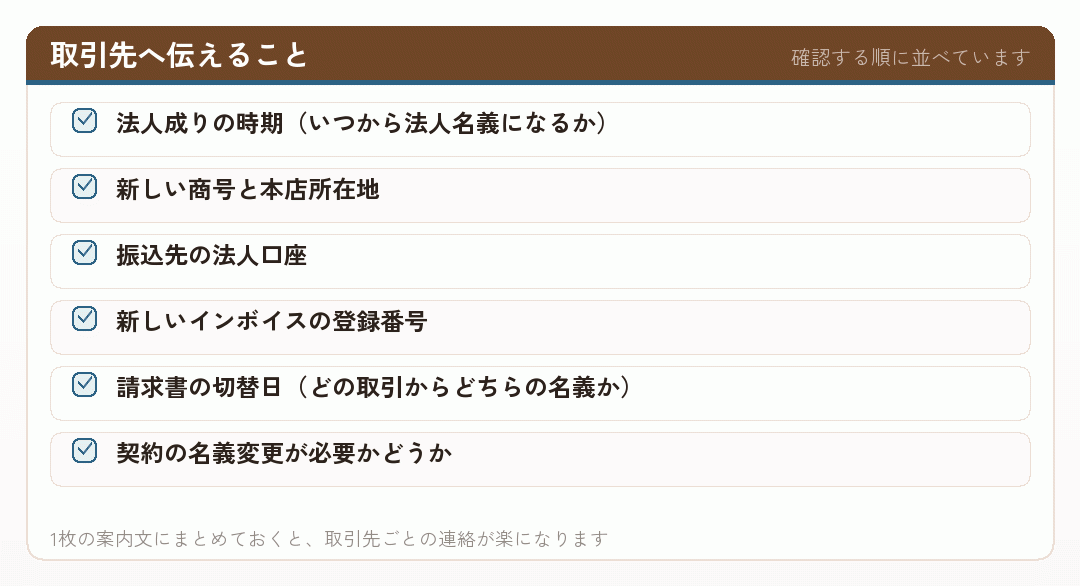
切替日をそろえておくのも大事です。個人名義と法人名義の請求書が混ざると、どちらの売上として計上すべきか分からない取引が生まれます。会社設立の日を境にすると決めておけば、判断が一本になります。
取引先が大企業の場合、取引先登録の変更に時間がかかることがあります。法人としての登録が完了するまで支払が止まる、といったことも起こりえます。
期の変わり目に合わせると、相手も受け入れやすくなります。取引先の期末が3月なら、4月からの契約を法人名義にする。この形がいちばん摩擦が少なくなります。
連絡の手段は、書面でも電子でもかまいません。ただ、あとから確認できる形で残しておくほうが安全です。口頭で伝えただけだと、相手の担当者が代わったときに情報が消えます。会社設立の案内は記録に残る形で送ってください。
個人事業主として長く付き合ってきた相手なら、丁寧に伝えれば理解してもらえます。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
請求書の様式を切り替える
会社設立をしたら、請求書の様式も差し替えます。差出人が個人名義から法人名義に変わり、登録番号も変わります。
適格請求書には記載事項が定められています。発行者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価の額と適用税率、税率ごとに区分した消費税額等、そして交付を受ける事業者の氏名または名称です。
個人事業主のときに使っていた様式に、社名と新しい番号を入れれば足りることが多いはずです。ただし、この機会に記載事項を確かめておくとよいでしょう。
会計ソフトや請求書サービスを使っている場合は、事業者情報の登録を法人に切り替えます。設定を変えずに発行すると、個人時代の情報が入ったままになります。
それから、印鑑も変わります。個人事業主のときの屋号印から、法人の角印へ。請求書に押す印を用意しておいてください。
控えの保存も忘れないでください。適格請求書を交付した場合、その写しを保存することとされています。会社設立を機に保存方法を決めておくと、あとが楽になります。
電子で発行している場合は、電子帳簿保存法の要件も確かめておいてください。法人成りのタイミングで運用を整えると、二度手間になりません。
個人事業主のときの請求書番号の付け方も、法人成りを機に整理しておくとよいでしょう。個人時代の連番を引き継ぐか、法人として1番から振り直すか。どちらでもかまいませんが、決めておかないと途中で混乱します。
様式の切替は、会社設立の直後にまとめてやるのが効率的です。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
免税事業者として設立する場合はどうなるか
会社設立をした法人は、原則として1期目は基準期間がないため免税事業者になります。ただし、インボイスの登録を受けられるのは課税事業者に限られます。
つまり、免税事業者として設立した法人がインボイスの登録をするなら、課税事業者になる手続きとセットで考えることになります。国税庁は新規開業者向けのページで、この点を説明しています。
ここが法人成りの判断で悩ましいところです。免税でいられる期間を取るか、インボイスを発行できる状態を取るか。両立はできません。
取引先が課税事業者中心なら、インボイスを発行できないことが取引条件に響きます。この場合、免税の期間を捨ててでも登録するという判断になります。
逆に、取引先が一般消費者中心なら、登録しない選択肢が残ります。飲食店、美容室、個人向けの教室など。この場合は免税の期間を活かせます。
自分の売上のうち事業者向けの割合を確かめてください。その割合が、この判断を決めます。
なお、個人事業主として登録している状態から法人成りする場合、そもそも取引先が課税事業者中心である可能性が高いはずです。すでに登録しているということは、必要があったからです。
逆に、取引先の中に免税事業者や一般消費者が多く混ざっているなら、登録しない選択の余地が残ります。会社設立をする前に、売上を相手先の区分ごとに集計してみてください。感覚ではなく数字で見ると、判断がはっきりします。
その場合、会社設立をしても免税の期間は使えないと考えておくほうが現実的です。
出典新規開業者向けページ (国税庁/2026年8月26日確認)
番号の切替でよくある失敗
法人成りのときに登録番号まわりでよくある失敗を挙げておきます。どれも先に決めておけば防げるものです。
ひとつめが、会社設立後も個人時代の番号で請求書を出してしまうこと。会計ソフトの設定を変えていないと起こります。取引先から差し替えを求められます。
ふたつめが、切替日が取引ごとにばらばらになること。個人名義と法人名義が混ざると、売上の帰属が曖昧になります。会社設立の日を境にすると決めてください。
みっつめが、取引先への連絡が遅れること。相手の経理は月末月初に処理をするので、直前に伝えると間に合いません。
よっつめが、個人側の届出を忘れること。事業廃止届出書や登録の取消しを求める旨の届出。事業をたたむなら必要です。
いつつめが、公表サイトでの確認を怠ること。案内した番号が間違っていると、取引先が確認できません。登録が完了したら自分で確かめてください。
むっつめが、契約書の名義変更を後回しにすること。請求書だけ法人名義にして契約が個人のままだと、整合が取れません。
会社設立の直後は手続きが集中するので、一覧にして順に片づけるのが確実です。
個人事業主として几帳面に処理してきた方なら、順番さえ決まれば問題なく回せます。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
法人成りとインボイスの時期を合わせる
インボイスの切替を考えると、法人成りの時期は期の変わり目に寄せるのが実務的です。理由は3つあります。
ひとつめは、取引先の経理が処理しやすいこと。期の途中で番号が変わると、同じ期の中に2つの番号が混ざります。期の変わり目なら、きれいに分かれます。
ふたつめは、自分の経理が整理しやすいこと。個人としての最後の課税期間と、法人としての最初の課税期間が重ならないほうが、集計が楽になります。
みっつめは、契約の更新時期と合わせられること。年間契約を結んでいる取引先なら、更新のタイミングで名義も番号も一度に切り替えられます。
ただし、消費税の免税期間を意識する場合は、別の物差しが効いてきます。個人事業主として課税事業者になる年の直前に会社設立をすれば、免税の期間を無駄なく使えます。
インボイスの登録をするなら免税の話は当てはまらないので、この物差しは効きません。登録するかどうかを先に決めると、時期の設計もすっきりします。
会社設立の時期は、決算期の置き方とも連動します。設立月の前月を決算月にすれば第1期が最長になります。
こうした要素を並べて、自分にとって効くものから優先してください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
まとめ|番号は取り直し。時期と連絡を先に決める
会社設立をすると、インボイスの登録番号は取り直しになります。個人事業主としての番号は法人には引き継がれません。
法人としての登録申請には新設法人の特例があり、事業を開始した日の属する課税期間の末日までに一定の記載をした申請書を提出すれば、事業を開始した日から登録を受けたものとみなされる扱いがあります。
- 法人側登録申請書を提出する。特例の要件を確かめる
- 個人側事業をたたむなら取消しの届出と事業廃止届出書
- 取引先時期・商号・口座・番号の4つを早めに伝える
- 請求書様式を差し替え、切替日をそろえる
手続き自体は難しくありません。難しいのは時期の調整と、取引先への連絡です。番号が変わると相手の経理に作業が発生するので、早めに伝えるのが親切です。
法人成りの時期は、期の変わり目に寄せると摩擦が少なくなります。契約の更新時期と合わせられればなお良いところです。
個人事業主としてインボイスの登録をしている方は、会社設立の日程を決めるときにこの切替まで含めて組んでください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
案内文を1枚、先に作っておいてください
法人成りの時期、新しい商号、振込先の口座、新しい登録番号。この4つをまとめた案内文を1枚作っておけば、取引先への連絡がぐっと楽になります。会社設立の日程が決まった時点で下書きを始めてください。
請求書の切替日は、会社設立の日を境にすると決めておくのがおすすめです。取引ごとに判断していると、必ずどこかで混ざります。
個人側の届出も忘れないでください。事業をたたむなら、登録の取消しを求める旨の届出と事業廃止届出書が必要です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 小谷野税理士法人|法人成りしたらインボイス登録番号はどうなる?届出など解説
登録番号の扱いと、必要な届出をまとめています。
koyano-cpa.gr.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - 新設法人等の登録時期の特例(適格請求書保存方式)
新設法人が設立初日から登録を受けるための特例を扱っています。
takemoto-tax.com - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 個人事業の際のインボイス登録は法人には引き継がれないので注意! - 東京 会社設立パートナーズ
登録番号が引き継げないという点に絞った注意喚起の記事です。
www.100years-partners.jp - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - 個人事業主から法人化したとき、やるべきこと(契約書編)|みやはら総合法務事務所
契約書の切り替えに絞って、やることを並べています。
note.com - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - [全文公開] 法人成りとインボイス発行事業者登録 | 税務通信
法人成りとインボイス登録の関係を、税務の専門誌が扱っています。
www.zeiken.co.jp