不動産の家賃収入で法人成りをするか|3つの形と、決め方の順番
家賃収入がある方へ
個人事業主としてアパートや貸店舗を持っていて、そろそろ会社設立を考えたほうがいいのか判断しかねている方に向けたページです。
やり方が3つあります。 物件を法人に移す形、法人が一括で借り上げる形、法人が管理だけを請け負う形。移転コストも効果もまるで違います。
だから、法人成りをするかどうかより先に、どの形にするかを考えたほうが早い。順に見ていきます。
3つの形を、先に知っておく
不動産の家賃収入について法人成りをする場合、大きく3つの形があります。まずここを押さえてください。
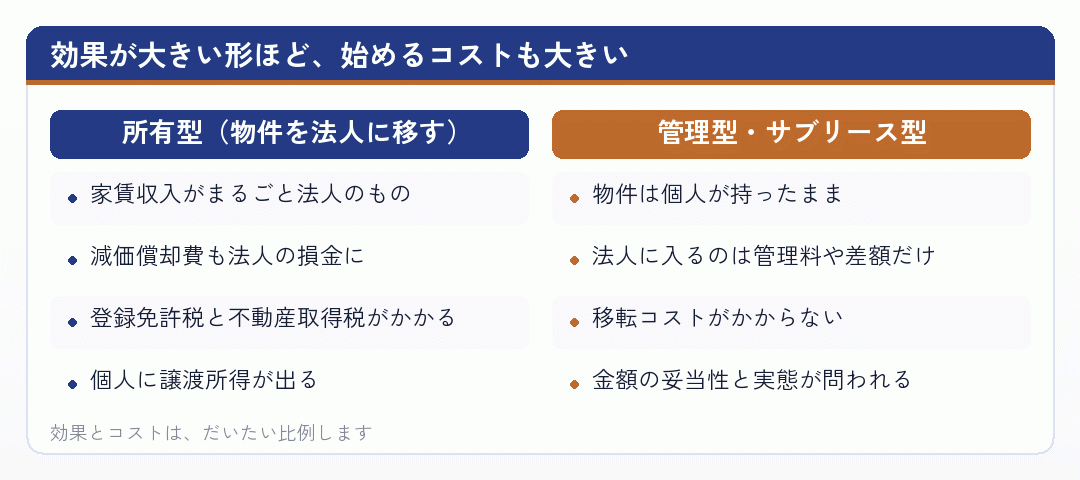
ひとつめが所有型です。物件そのものを法人の名義にして、家賃収入をまるごと法人のものにします。効果はいちばん大きい。
ふたつめがサブリース型です。物件は個人が持ったまま、法人が一括で借り上げて入居者に貸します。法人には差額が残ります。
みっつめが管理型です。物件も賃貸借契約も個人のまま、法人が管理業務を請け負って管理料を受け取ります。
効果の大きさは、所有型、サブリース型、管理型の順です。法人に移る収入の割合が、この順に小さくなるからです。
一方で、始めるときのコストは逆の順になります。所有型は登録免許税と不動産取得税がかかり、管理型はほとんどかかりません。
だから、効果とコストの組み合わせで選ぶことになります。会社設立をするかどうかという問いより、どの形にするかという問いのほうが実質的です。
個人事業主として物件を持っている方は、この3つを並べて自分の状況に当てはめてみてください。
個人事業主として物件を1棟だけ持っている方と、複数持っている方では、選べる形が変わります。会社設立の相談に行く前に、自分がどちらかを整理しておいてください。
以下、それぞれの中身を見ていきます。
出典不動産賃貸業で法人成りする場合の3つの方法 – 広瀬純一税理士事務所 (広瀬純一税理士事務所/2026年9月2日確認)
管理型——始めやすいが、効果は小さい
いちばん軽いのが管理型です。会社設立をして、その法人が個人の物件の管理を請け負う形です。
入居者との賃貸借契約は個人のままです。家賃は個人が受け取り、そこから管理料を法人に払います。
個人にとっては管理料が不動産所得の必要経費になり、法人にとっては売上になります。所得を分散させる仕組みです。
始めるのは簡単です。物件を動かさないので、登録免許税も不動産取得税もかかりません。管理委託契約を交わすだけで始まります。
ただし、効果は限られます。管理料の水準には相場があり、賃料の5パーセント程度が上限という見方が一般的です。
家賃収入が年1,000万円なら、法人に移せるのは50万円ほど。会社設立をして維持費をかけるほどの金額かというと、微妙なところです。
しかも、実態が問われます。法人が実際に管理業務をしていなければ、管理料の支払いそのものが否認される可能性があります。
入居者の対応、清掃の手配、家賃の入金確認。何をしているのかを説明できる形にしてください。
個人事業主のまま管理業務を自分でやっていた方が、会社設立をして同じ仕事を法人の名前でやる。その実態が説明できるかが分かれ目です。
だから、管理型は「とりあえず法人成りをしてみる」という段階には向きますが、それだけを目的に会社設立をする理由にはなりにくい。
出典不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 | 円満相続税理士法人 相続税申告専門の税理士法人 (円満相続税理士法人/2026年9月2日確認)
サブリース型——中間の選択肢
管理型より効果が大きく、所有型よりコストが軽いのがサブリース型です。
法人が物件を一括で借り上げ、入居者には法人が貸主として貸します。法人が受け取る家賃と、個人に払う借り上げ料の差が法人に残ります。
この差額は、管理料より大きく取れます。空室のリスクを法人が引き受けるからです。実務では15パーセント程度までという見方があります。
家賃収入が年1,000万円なら、150万円ほどを法人に移せる計算になります。管理型の3倍です。
物件を動かさないので、登録免許税も不動産取得税もかかりません。個人に譲渡所得も出ません。
ただし、こちらも実態が要ります。空室が出たときに法人が損を被る形になっていなければ、リスクを引き受けているとは言えません。
入居者との契約が法人名義になるので、契約の切り替えが必要です。既存の入居者については、順次移していくことになります。
それから、個人と法人の間で賃貸借契約を結びます。借り上げ料の水準に根拠を持たせて、書面に残してください。
個人事業主のときの入居者との関係を、会社設立のあとどう引き継ぐか。ここは入居者への説明も含めて段取りが要ります。
不相当に高額な差額を設定すると否認される可能性があります。金額の設計は、税理士と相談して決めてください。
出典不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 | 円満相続税理士法人 相続税申告専門の税理士法人 (円満相続税理士法人/2026年9月2日確認)
所有型——効果は大きいが、入口が重い
効果がいちばん大きいのが所有型です。物件そのものを法人の名義にします。
家賃収入がまるごと法人の売上になり、減価償却費も修繕費も固定資産税も法人の損金になります。所得を丸ごと移せる形です。
役員報酬を家族に分散すれば、世帯全体の税負担を下げられる余地もあります。
問題は入口です。個人事業主から法人に不動産を移すと、登録免許税と不動産取得税がかかり、個人には譲渡所得が出ます。
評価額の規模によっては、この移転コストが数百万円になります。会社設立そのものの費用より、はるかに大きい。
だから、何年で回収できるかを計算することになります。毎年の税負担の差で、移転コストを割る。
10年20年と持ち続けるつもりなら意味がありますが、数年で売る予定なら合いません。
それから、ローンが残っている物件は金融機関の承諾が要ります。借換えになると手数料や保証料もかかり、金利が変わることもあります。
個人事業主として持っている物件の評価額を、会社設立の前に確かめておいてください。固定資産税の納税通知書に書かれています。
所有型を選べるのは、こうした条件がそろっている場合に限られます。個人事業主として複数の物件を持っている方なら、一部だけを移すという選び方もあります。
出典不動産賃貸業の法人化とは?メリットやデメリット・タイミングを不動産税理士が徹底解説 (丸石税理士法人/2026年9月2日確認)
判断の順番を決める
どの形にするかを決める前に、そもそも法人成りをする意味があるかを確かめます。
目安としてよく挙げられるのが、所得が900万円から1,000万円という水準です。このあたりから、個人の累進課税より法人税率のほうが低くなってきます。
ただ、これはあくまで目安です。所得控除の状況、家族への分散の余地、社会保険料の負担。人によって分岐点は動きます。
それから、法人には維持費がかかります。法人住民税の均等割は赤字でも毎年かかり、決算と申告の手間も増えます。税理士に頼めばその費用も乗ります。
だから、税負担の差から維持費を引いて、それでも残るかを見ます。ここが最初の関門です。
残ると分かったら、次に形を選びます。物件の規模、持ち続ける期間、ローンの有無。この3つで所有型が使えるかが決まります。
所有型が難しいなら、サブリース型を検討します。それも難しければ管理型ですが、効果が小さいので維持費を上回るかを確かめてください。
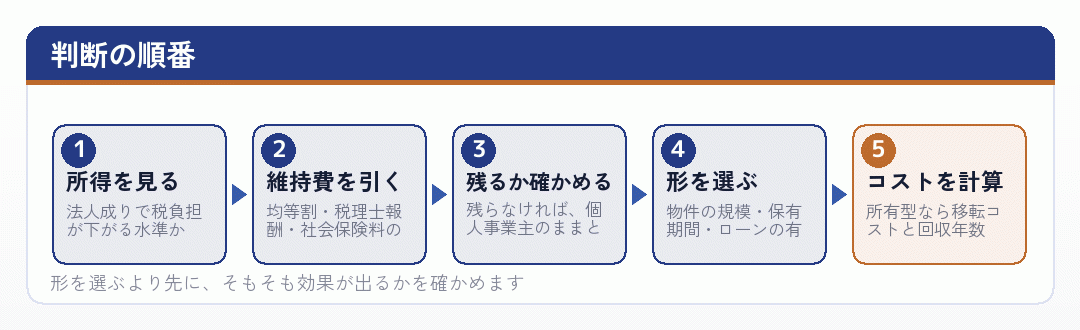
会社設立をしてから形を考えると、あとで組み直すことになります。順番を逆にしないでください。
この順番で進めれば、無理のある形を選ばずに済みます。
出典不動産経営を法人化する目安は?メリット・デメリット・手順まで解説 (H&T税理士法人/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
消費税という別の論点
不動産の賃貸には、消費税という別の論点があります。
住宅の貸付けは消費税が非課税です。だから、アパートやマンションの家賃には消費税がかかりません。
一方で、事務所や店舗など事業用の建物の貸付けは課税されます。駐車場も、原則として課税の対象です。
だから、持っている物件が住宅中心か事業用中心かで、消費税の扱いがまるで違います。
住宅中心なら、そもそも課税売上が少ないので消費税の判定に引っかかりにくい。会社設立をしても、免税事業者のまま続けられることが多くなります。
事業用中心なら、課税売上が1,000万円を超えれば課税事業者になります。法人成りをすると、その判定が新しくやり直しになります。
会社設立の第1期と第2期は基準期間がないので、原則として免税事業者です。ただし資本金が1,000万円以上なら第1期から課税です。
だから、事業用の物件を持っている個人事業主が法人成りをすると、免税の期間を作れることがあります。これは法人成りの利点のひとつです。
個人事業主として課税事業者になっていた方でも、会社設立をすれば判定がやり直しになります。ここは法人成りで得をする数少ない部分です。
インボイスの登録をすれば免税の恩恵はなくなります。テナントが課税事業者かどうかで判断が変わるので、会社設立の前に確かめてください。
出典不動産賃貸業の法人成りと節税効果、税務リスク【不動産投資の税務基礎シリーズ12】|不動産投資の健美家 (健美家/2026年9月2日確認)
融資と相続から見た効果
税負担以外の効果も見ておきます。長く持つほど効いてくる部分です。
融資については、法人としての実績が積み上がると借りやすくなる面があります。決算書を何期か重ねれば、それが判断の材料になります。
ただし、会社設立の直後は決算書がないので、個人事業主として実績があるほうがむしろ有利なこともあります。物件を増やす予定があるなら、この時期の扱いを金融機関に確かめてください。
相続の面では、物件そのものを持っているより、会社の株式や持分という形にしておくほうが分けやすくなります。不動産は物理的に分割できませんが、株式は分けられます。
それから、家族を役員にして報酬を払えば、所得を分散しながら財産を移していく形が作れます。
ただし、これは相続税の話であって、この記事の範囲を超えます。金額が大きい場合は、相続に強い税理士へ相談してください。
決算期を自由に決められるという利点もあります。個人事業主は12月で締めるしかありませんが、法人成りをすれば繁忙期を避けられます。
不動産の賃貸業なら、更新や入退去が集中する時期を外して決算月を置くという選び方ができます。
個人事業主として何年続けてきたか、これから何年続けるつもりか。会社設立の判断は、その時間軸の中で考えることになります。
こうした効果は、すぐには金額に出ません。長く続ける前提があるかどうかで、重みが変わります。
出典不動産賃貸業を法人化するメリットは?デメリットは?いつすべき? | 税テク! (税テク!/2026年9月2日確認)
急がないという判断もある
最後に、時期の話をします。
法人成りは、いつでもできます。所得が目安に届いていないなら、個人事業主のまま続けるという判断が自然です。
ただし、所有型を考えているなら少し話が変わります。物件の評価額が上がっていくと、移転コストも増えていくからです。
逆に、建物の帳簿価額は減価償却で下がっていきます。売却額との差が開けば、譲渡所得が大きくなります。
だから、所有型で移すつもりなら早いほうが有利という面はあります。ただ、それだけを理由に急ぐほどの差にはならないことが多い。
それより、いま法人を作って維持費を払い続けることのほうが確実な負担です。効果が出る水準に届いていないなら、待つほうが合理的です。
物件を増やしていく予定があるなら、次に買う物件を法人名義で取得するという方法もあります。いま持っている物件は動かさず、これから増える分を法人に寄せる形です。
この方法なら移転コストがかかりません。会社設立をして、法人として融資を受けて買う。時間はかかりますが、無理がない。
会社設立をしたあとで個人事業主に戻すのは手間がかかります。だから、先に数字を見るだけの価値があります。
個人事業主のまま続けるという選択も、常に残っています。会社設立を目的にせず、数字で決めてください。
出典賃貸経営の法人化のメリットとデメリット|個人事業主との違いは?|賃貸経営|土地や資産承継のお悩みに応える土地活用ナビ|賃貸住宅経営・土地活用なら大東建託 (大東建託/2026年9月2日確認)
まとめ|形を選んでから、時期を決める
不動産の家賃収入で法人成りをする場合、管理型、サブリース型、所有型の3つがあります。効果とコストは、だいたい比例します。
- 管理型管理料だけが法人に。移転コストなし。効果は賃料の5パーセント程度が目安
- サブリース型法人が一括で借り上げ、差額が残ります。15パーセント程度までという見方
- 所有型家賃収入がまるごと法人へ。登録免許税と不動産取得税、譲渡所得がかかります
- 判断の順番所得を見る → 維持費を引く → 残るか確かめる → 形を選ぶ
どの形でも、契約書を作り、実態を伴わせ、金額に根拠を持たせることが前提です。書面がないと否認されます。
消費税の扱いは、住宅か事業用かで変わります。住宅の貸付けは非課税なので、そもそも判定に引っかかりにくい。
急がないという判断もあります。効果が出る水準に届いていないなら、個人事業主のまま続けるほうが合理的です。
物件を増やす予定があるなら、次に買う分を法人名義にするという方法もあります。移転コストがかからない形です。
ここに書いた目安は2026年9月時点の一般的な整理です。分岐点は個々の状況で動きます。実際の判断は、不動産に詳しい税理士にご相談ください。
出典不動産賃貸業の法人化とは?メリットやデメリット・タイミングを不動産税理士が徹底解説 (丸石税理士法人/2026年9月2日確認)
まず、いまの所得と維持費を並べてください
法人成りで下がる税負担から、法人住民税の均等割や税理士報酬といった維持費を引く。それでも残るかどうかが、最初の関門です。
残ると分かったら、形を選びます。物件の規模、持ち続ける期間、ローンの有無。この3つで所有型が使えるかが決まります。
急がないという判断もあります。物件を増やす予定があるなら、次に買う分を法人名義にするという道も。会社設立を目的にせず、数字で決めてください。試算に迷う部分は、不動産に詳しい税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp - 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説
年収の帯ごとに節税効果の差を示しています。
biz.moneyforward.com - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 石黒健太税理士事務所|個人事業主はあえて法人化しない方がいい?節税にならないと言われる理由と法人化する年収の目安
節税にならない場合の理由を、条件を置いて説明しています。
ishiguro-tax.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 賃貸経営の法人化のメリットとデメリット|個人事業主との違いは?|大東建託
賃貸経営の側から、個人と法人の違いを比べています。
www.kentaku.co.jp - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 小谷野税理士法人|個人事業主は年収いくらで法人化すべき?やめた方がいいケースも解説
年収の目安に加えて、やめたほうがよい場合も並べています。
koyano-cpa.gr.jp - 不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 |相続コラム|円満相続税理士法人
管理料方式とサブリース方式の違いを、図を交えて説明しています。
osd-souzoku.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp