役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方
役員報酬の額を決めかねている方へ
会社設立をしたけれど、自分にいくら給与を出せばいいのか分からない。個人事業主のときは稼いだ分がそのまま取り分だったので、決めるという発想がありませんでした。
役員報酬は原則として1年間動かせません。 だから、最初に決める額が重要になります。
決め方の順番と、押さえておくルールを並べます。会社設立の直後に読んでおいてください。
なぜ1年動かせないのか
役員報酬は自由に決められそうに見えますが、税務上のルールがあります。国税庁の説明では、役員に対する給与のうち損金に算入できるものが定められています。
その代表が定期同額給与です。支給時期が1か月以下の一定の期間ごとで、その事業年度の各支給時期における支給額が同額であるものとされています。
改定できるのは原則として事業年度開始の日から3か月以内です。それ以降に増額しても、増えた部分は損金になりません。
なぜこういうルールがあるかというと、利益が出そうな年に役員報酬を増やして利益を消す、といった調整を防ぐためです。
個人事業主のときは、稼いだ分がそのまま自分の所得でした。調整する余地がなかったので、こうしたルールも必要ありませんでした。
会社設立をすると、会社と個人の間で所得を分けられるようになります。その自由に対する制約が、このルールです。
だから、期首から3か月の間に決めた額で、その事業年度は走ることになります。
3か月という期間は短く感じますが、会社設立の直後は届出や名義変更で忙しく、報酬の検討まで手が回らないことも多いところです。だからこそ、会社設立の前から考えておくと余裕が生まれます。
会社設立の初年度は、設立の日から3か月以内ということになります。まだ事業の見通しが立たない時期に決めることになります。
法人成りをした個人事業主が最初に戸惑うのが、この役員報酬の決定です。会社設立の手続きが終わってひと息ついたところに、いきなり1年分を左右する判断が来ます。個人事業主のときには存在しなかった決めごとなので、基準を持たないまま数字を書くことになりがちです。
以下、決め方の順番を見ていきます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
生活費から逆算するのが基本
役員報酬の決め方でいちばん確実なのが、生活費から逆算する方法です。
まず、毎月いくら必要かを出します。家賃、食費、教育費、保険料、そして個人としての貯蓄。
次に、その額を手取りとして受け取るために、額面がいくら必要かを計算します。源泉所得税と社会保険料の本人負担を上乗せする形です。
たとえば手取りで月25万円必要なら、額面は30万円前後になります。この差は、税と社会保険料で消える部分です。
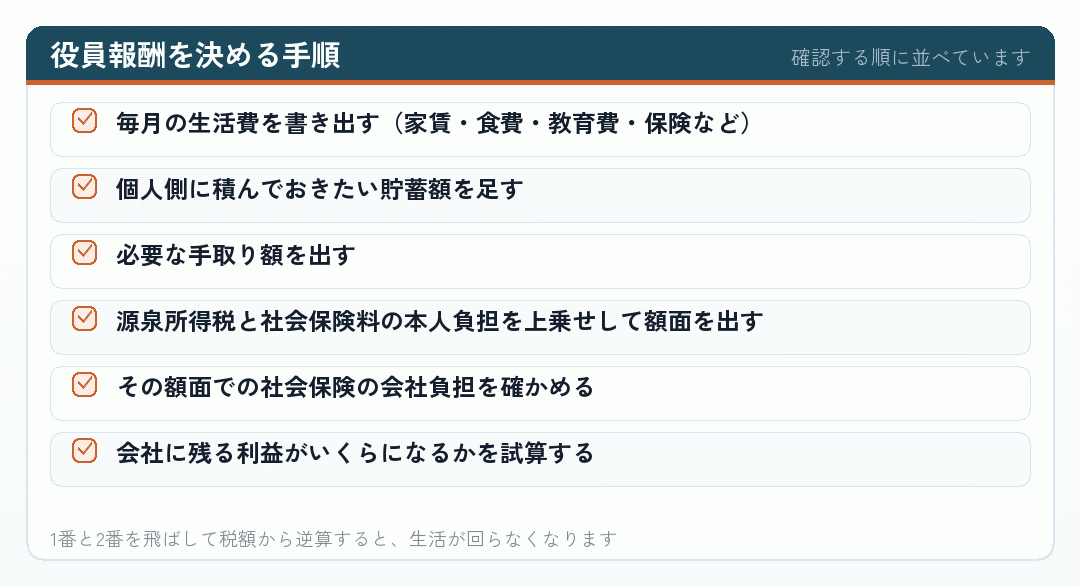
よくある失敗が、税額の最小化から入ることです。法人と個人の税負担の合計が最小になる額を求めて、それを報酬にする。
理屈としては正しいのですが、生活が回らなければ意味がありません。会社にお金が残っても、個人が使えるわけではないからです。
もうひとつの失敗が、個人事業主のときの平均月収をそのまま置くことです。事業の利益と役員報酬は別物です。
法人成りの初年度は、個人事業主のときの所得をそのまま報酬にしたくなります。ただ、会社設立の直後は売上の入金も遅れがちで、法人にお金が貯まっていません。報酬を高く置くと、払う原資がないという事態になります。
会社設立の初年度は売上の見通しが立ちにくいので、控えめに置いて翌期に見直すのが無難です。
出典法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説 | マネーフォワード クラウド会社設立 (マネーフォワード/2026年8月26日確認)
社会保険料が連動する
役員報酬を決めると、社会保険料も決まります。標準報酬月額をもとに計算されるからです。
報酬を高く置けば保険料も上がります。しかも、会社と本人で折半するので、事業から出ていく総額は本人負担の倍近くになります。
一人社長の会社では、会社負担も本人負担も同じ事業から出ていきます。だから、報酬を決めるときは会社負担まで足して考えてください。
この連動があるので、税額だけを見て報酬を決めると失敗します。税で得しても、保険料で相殺されることがあるからです。
逆に、報酬を低く抑えれば保険料は下がります。ただし、生活費が足りなくなりますし、極端に低い報酬は問題になることもあります。
将来の年金額にも影響します。厚生年金の保険料が少なければ、将来受け取る年金も少なくなります。
だから、報酬を低くすることが必ずしも得とは限りません。年齢や家族構成によって、評価が変わる部分です。
個人事業主のときの国民健康保険料と国民年金保険料と比べて、いくら増えるかを確かめてください。
法人成りをして社会保険に入ると、個人事業主のときとは負担の出方が変わります。会社設立の前に、いまの国民健康保険料の通知書を出して比べてみてください。世帯によっては下がることもあります。
試算するときは、協会けんぽと厚生年金の保険料額表を実際に開いてみてください。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
会社に残す利益とのバランス
役員報酬を決めるということは、会社に残す利益の額を決めるということでもあります。事業の利益から報酬を引いた残りが、会社の利益になるからです。
報酬を高くすれば会社の利益は減り、法人税は少なくなります。ただし所得税と社会保険料は増えます。
報酬を低くすれば会社の利益が増え、法人税が増えます。所得税と社会保険料は減りますが、手元の生活費は少なくなります。
この配分をどこに置くかが、法人成りの節税の中心です。ただし、税だけで決めるものではありません。
会社に残したお金は、事業に使うか、将来まとめて受け取るかのどちらかです。設備投資、採用、あるいは退職金の原資。
使いみちが見えているなら残す意味があります。当面使わないまま置いておくだけなら、個人で受け取って運用するほうがよいこともあります。
会社設立の直後は、この線引きが曖昧になりがちです。生活費が足りないからと会社の口座から引き出すと、あとで整理に苦労します。
それから、会社に残したお金を個人が使えば役員貸付になります。決算書に残り、融資の審査に響きます。
個人事業主のときのように、事業のお金を生活費に回すという感覚は通用しません。
法人成りをして数年経つと、会社にお金が貯まってきます。個人事業主のときは手元にあったお金が、会社設立をすると会社の口座にある。この感覚の違いに慣れるまでは時間がかかります。
報酬の額を決めるときは、この点も含めて考えてください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
いくつかの額で試算して比べる
実務では、いくつかの報酬額で試算して比べます。これがいちばん確実な方法です。
たとえば月30万円、40万円、50万円と置いてみる。それぞれで所得税・住民税、社会保険料(会社負担も含めて)、法人税等を計算します。
そして、合計の負担がいくらになるかを比べます。同時に、手元にいくら残るかも見てください。
計算してみると、合計の負担が最小になる額と、手元がいちばん多くなる額が違うことがあります。会社に残ったお金は自由に使えないからです。
だから、判断の基準を先に決めてください。合計の税負担を最小にしたいのか、手元の現金を厚くしたいのか。
個人事業主から法人成りをしたばかりの時期は、手元の現金を優先するほうが安全です。事業の見通しが立っていないからです。
試算は会計ソフトの機能や、税理士に頼めば出してもらえます。自分でやるなら、保険料額表と税率表を使えば計算できます。
一度やっておけば、翌期以降は数字を入れ替えるだけです。
法人成りの判断そのものを試算した方なら、同じ材料が使えます。会社設立の前に作った試算に、報酬額を入れ替えるだけで比較ができます。
会社設立の直後に、この試算をしておいてください。
出典役員報酬の相場はいくら?平均額や適正額を決めるポイントを解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
決めたあとの手続き
役員報酬を決めたら、その内容を書面に残します。株式会社なら株主総会の決議、合同会社なら社員の同意です。
ひとりの会社でも、議事録または同意書を作ってください。いつ、いくらに決めたのかを記録しておくためです。
この記録がないと、あとから報酬の額を変えたと見られる可能性があります。定期同額給与の要件を満たしているかの確認にも使われます。
そして、社会保険の届出です。会社設立の直後なら被保険者資格取得届で報酬月額を届け出ます。改定した場合は、要件によっては随時改定の届出が必要になります。
それから、源泉所得税の計算も報酬額をもとに行います。給与計算の設定を変えてください。
報酬を支払う日も決めておいてください。毎月同じ日に同じ額を支払うのが定期同額給与の要件です。
支払いの記録も残します。振込の記録があれば、実際に支払われたことの証明になります。
振込にしておくほうが記録が残るので、会社設立の直後に口座振込の形を作っておくのがおすすめです。
現金で払う場合は、受領の記録を作ってください。
法人成りをすると、決めたことを書面に残す作業が増えます。会社設立の直後にひな形をひとつ作っておけば、翌期以降は日付と金額を書き換えるだけで済みます。
個人事業主のときには、こうした形式は不要でした。会社設立をすると、記録の重みが変わります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
途中で変えたくなったとき
期の途中で報酬を変えたくなることがあります。売上が伸びた、逆に厳しくなった。しかし原則として変えられません。
増額した場合、増えた部分は損金になりません。会社では引けず、個人では課税されるという二重に不利な形になります。
減額については、業績の著しい悪化など限られた事情がある場合に認められることがあります。ただし要件は厳しく、単に売上が落ちたというだけでは認められにくいところです。
役員の職務の内容が大きく変わった場合にも、改定が認められる余地があります。ただしこれも要件があります。
だから、期首に決める額が重要になります。事業の見通しが読めない会社設立の初年度は、控えめに置いてください。
低く置いておけば、翌期の期首に上げられます。高く置くと、下げるのは難しくなります。
それから、会社に資金が足りなくて報酬を払えない、という事態も起こりえます。未払いのまま計上する形もありますが、実態が問われます。
個人事業主のときは、資金がなければ取らなければ済みました。会社設立をすると、決めた額を払い続けることになります。
法人成りをして最初の1年は、この不自由さがいちばん堪えます。会社設立の前に想像しておけば、驚かずに済みます。
この不自由さも、報酬を控えめに置く理由のひとつです。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
家族に報酬を出す場合
家族を役員にして報酬を出せば、所得を分散できます。一人に集中していた所得が分かれるので、累進の高い部分を避けられます。
個人事業主のときの青色事業専従者給与には「専ら従事」という要件がありましたが、法人の役員報酬にはこの縛りがありません。
ただし、職務の実態は必要です。名前だけ役員にして報酬を出しても、不相当に高額な部分は損金になりません。
実際にどんな仕事をしているのか、勤務の実態があるか、報酬の額が仕事の内容に見合っているか。ここが見られます。
それから、家族に報酬を出すと家族側にも影響が出ます。所得税と住民税がかかり、金額によっては社会保険の扶養から外れます。
配偶者控除の対象からも外れることがあります。世帯全体で計算しないと、効果が見えません。
会社設立の前に、家族の側の負担まで含めて試算してください。
個人事業主のときから家族に手伝ってもらっている場合は、その実態がそのまま引き継がれます。急に役員を増やすより自然です。
法人成りを機に家族の関わり方を整理するのもよい機会です。個人事業主のときは口頭で頼んでいた仕事も、会社設立をしたら役割を決めて記録に残してください。
実態を作ってから報酬を出す。この順番を守ってください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
まとめ|生活費から逆算し、控えめに置く
役員報酬は原則として事業年度の途中で変えられません。期首から3か月以内に決めた額で、その年度は走ることになります。
決め方の基本は、生活費から逆算することです。必要な手取り額に、源泉所得税と社会保険料の本人負担を上乗せして額面を出します。
- 生活費から必要な手取りを先に出す。税額から逆算しないでください
- 社会保険報酬に連動します。会社負担も足して考えます
- 配分会社に残す意味があるかどうかで決めます
- 初年度控えめに置いて、翌期の期首に見直します
会社設立の初年度は、事業の見通しが立ちにくい時期です。控えめに置いておけば翌期に上げられますが、高く置くと下げるのは難しくなります。
決めたら議事録に残し、社会保険の届出をしてください。個人事業主のときには不要だった形式です。
家族に報酬を出す場合は、職務の実態が必要です。世帯全体で試算してから決めてください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
毎月いくら必要か、まず書き出してください
家賃、食費、教育費、保険料、貯蓄。この合計が、必要な手取り額になります。そこに源泉所得税と社会保険料の本人負担を上乗せすれば、額面の役員報酬が出ます。
会社設立の初年度は控えめに置いてください。低く置けば翌期の期首に上げられますが、高く置くと下げるのは難しくなります。
決めたら議事録に残し、社会保険の届出をしてください。個人事業主のときには不要だった形式ですが、法人では記録が意味を持ちます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- マネーフォワード クラウド会社設立|法人化したら経営者の給与はどう設定する?支給方法や決め方のポイントを解説
経営者の給与という切り口で、設定の考え方を整理しています。
biz.moneyforward.com - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - マイクロ法人の設立で社会保険料の最安化ができる?具体的な方法とデメリットも解説!
最安化という発想の中身と、その難点を扱っています。
sovagroup.co.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - 【税理士監修】個人事業主と法人を掛け持ちするメリットとデメリットを紹介|税理士法人スタンダード会計
掛け持ちとマイクロ法人の違いにも触れています。
standardtax.jp - 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
試算を交えて、適正額の考え方を示しています。
leapal.jp - 青木征爾税理士事務所|【法人成りメリット】社長の退職金で節税
退職金という切り口に絞った、法人成りの節税の解説です。
zeirishi-aoki.com - マイクロ法人の役員報酬はどう決める?社会保険料・所得税・0円設定の可否まで解説 | IDEMAE
役員報酬をゼロにできるかという論点を扱っています。
idemae.com - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com