「年収いくらから法人化」の数字が立つ前提を分解する|個人事業主の会社設立と年収
目安の数字が自分に当てはまるか知りたい方へ
「所得が800万円を超えたら法人化」という言い方を、どこかで見たことがあると思います。しかしその数字が自分に当てはまるのかどうかは、書いてある記事を読んでもよく分からない。そういう個人事業主の方に向けたページです。
この記事では、目安の数字がどんな前提の上に立っているかを分解します。前提が分かれば、自分の条件で数字がどちらにずれるかも分かります。
結論から言えば、万人に当てはまる目安はありません。ただし、自分の目安を出すための手順ならあります。それを追える形にしました。
目安の数字は「売上」ではなく「課税所得」の話
最初に押さえるべき前提はこれです。法人化の目安として語られる800万円や900万円という数字は、ほとんどの場合、売上ではなく課税所得を指しています。個人事業主の方が自分に当てはめるときは、確定申告書の「課税される所得金額」の欄を見てください。
売上と課税所得は、事業によって大きく開きます。売上1,500万円でも外注費と仕入れが1,100万円あれば、そこから経費と控除を引いた課税所得は200万円台ということもあります。逆に、経費のほとんどかからない業種なら売上と課税所得が近くなります。
会社設立を考えるとき、まず自分の課税所得を3年分並べてください。これをやらずに「うちは年商1,000万円だから法人化の時期だ」と判断してしまう個人事業主は、実際にかなりいます。
なお、消費税の話で出てくる「課税売上高1,000万円」は、こちらは売上の話です。同じ「1,000万円」でも、税率差の目安と消費税の判定ラインはまったく別のものを指しています。この2つが混ざって語られることがとても多いので、注意してください。
- 税率差の目安
- 課税所得。確定申告書の課税される所得金額を見ます
- 消費税の判定
- 課税売上高。売上の側の数字です
- よくある取り違え
- この2つが混ざって「1,000万円が目安」と語られる
会社設立の相談で「年商いくらから会社設立すべきか」と聞かれることがありますが、この問いは前提が曖昧なままです。会社設立の判断に効くのは年商ではなく課税所得であり、消費税の判定に効くのが課税売上高。同じ会社設立という言葉でも、どちらの数字を見て動くかで結論はまったく別になります。
この2つを切り分けるだけで、法人成りの判断はかなり整理されます。自分に効いているのがどちらの数字なのかを、まず確かめてください。
会社設立の相談を受ける税理士がまず聞くのも、この2つの数字です。個人事業主として何年分の実績があるか、その推移がどうかを見たうえで、法人化の話に入ります。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
目安が立つ前提2|役員報酬をいくらに置くか
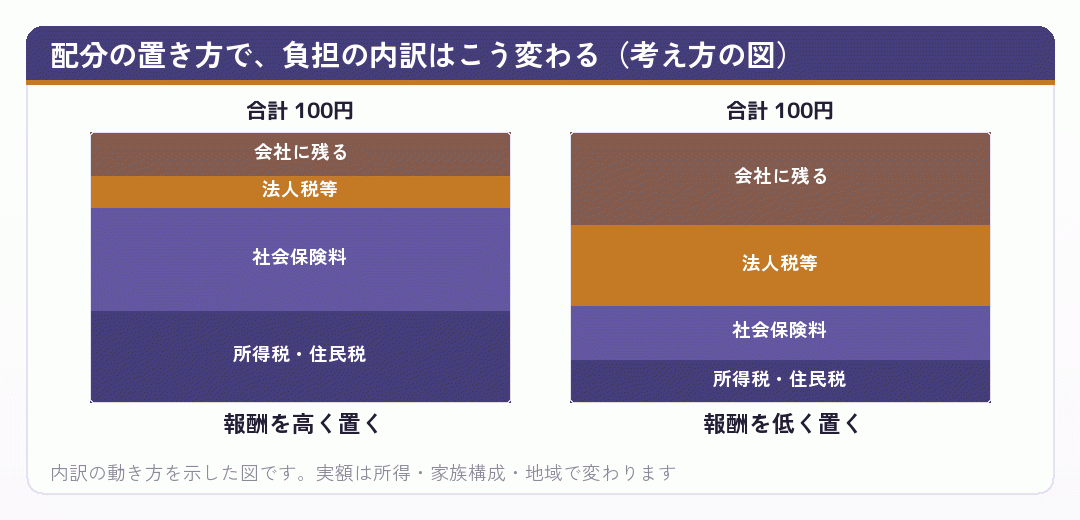
法人成りしたあとの税負担は、会社に残す利益と役員報酬の配分で変わります。同じ事業の利益でも、報酬を高く置けば所得税と社会保険料が増え、低く置けば法人税が増える。どこに置くかで結論が動くため、目安の数字も前提によってばらつきます。
よく使われるのが、法人の利益がおよそゼロになるように役員報酬を置く形です。これだと法人税は均等割だけで済みますが、報酬が高くなるので所得税と社会保険料が増えます。逆に報酬を低く抑えると、手元の生活費が足りなくなります。
役員報酬には給与所得控除が使えるので、同じ金額を個人事業主の所得として受け取るより課税所得が小さくなります。これが法人化の節税効果として語られる中身のひとつです。ただし社会保険料は報酬額に連動するので、控除で浮いた分が保険料で消えることもあります。
そして忘れてはいけないのが、会社に残したお金は自由には使えないという点です。個人事業主なら事業用資金と生活費の間に法的な壁はありませんが、法人成りしたあとの会社のお金を個人が使えば、役員貸付や役員賞与として扱われます。
会社設立をしたあと、会社にお金を残す運転に切り替えられるかどうかは人によります。個人事業主として長く「稼いだぶんが自分のもの」という感覚でやってきた方ほど、この切り替えに時間がかかります。会社設立の目安を数字で出すときは、この感覚の問題も前提のひとつとして頭に置いてください。
つまり「会社に残せば税率が低い」という話には、そのお金を当面使わないという前提がついています。会社設立を考えるときは、この前提が自分の生活設計に合うかを見てください。
役員報酬は原則として事業年度の途中で自由に変えられません。個人事業主のように「残ったぶんが取り分」という形にはならないので、この不自由さも目安の数字を見るときの前提に入ります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月25日確認)
目安が立つ前提3|社会保険をどう数えているか
法人化の目安を示した記事を読むときに、いちばん確かめてほしいのがここです。社会保険料の会社負担分を計算に入れているかどうか。入れていない試算だと、法人成りが実際より有利に見えます。
厚生年金保険料は会社と本人で折半しますが、一人社長の会社では会社負担も本人負担も、結局は同じ事業から出ていきます。個人事業主のときの国民健康保険・国民年金と比べるなら、会社負担分まで足して比べるのが筋です。
この分を足すと、法人成りが有利になる境目はかなり右にずれます。目安として語られる数字が記事によって800万円だったり1,000万円だったりするのは、この扱いの違いが大きな原因です。
一方で、厚生年金には受け取りが増えるという面もあります。国民年金だけの期間が長い個人事業主にとって、会社設立をして厚生年金に入ることは将来の年金額を増やす選択でもあります。負担だけを数えるのも片手落ちです。
- 確かめることその試算に社会保険の会社負担が入っているか
- 入っていないと法人化が実際より有利に見えます
- 受け取りの側厚生年金は将来の年金額を増やします。傷病手当金もあります
- 家族の扶養配偶者が第3号被保険者になれる場合、世帯の負担が下がることがあります
社会保険をどう数えるかで会社設立の判断が変わるという事実は、意外と知られていません。会社設立を勧める側の試算では会社負担が省かれていることがあり、見送る側の試算では受け取りの増加が省かれていることがあります。どちらの立場の数字なのかを見ながら読んでください。
保険料率は毎年見直されます。健康保険料率は都道府県ごとに、厚生年金保険料率は全国一律で定められているので、試算するときはその年度の保険料額表を見てください。
会社設立の判断で社会保険が効いてくるのは、役員報酬を高く置く場合です。報酬を低く抑えれば保険料も下がりますが、そのぶん生活費が足りなくなるので、そこは家計と合わせて考えることになります。
出典厚生年金保険の保険料 (日本年金機構/2026年8月25日確認)
目安が立つ前提4|家族の使い方
家族に給与を払っているかどうかでも、目安の数字は動きます。個人事業主には青色事業専従者給与という仕組みがあり、届出の範囲で家族への給与を必要経費にできます。法人成りすると、家族は役員または従業員として給与を受け取ることになります。
法人のほうが自由度は高くなります。専従者給与には「専ら従事している」といった要件がありますが、法人の役員報酬にはその縛りがありません。所得を分散できる幅が広がるぶん、法人化の効果が出やすくなります。
一方で、家族を役員にすると社会保険の対象になることがあり、そのぶん保険料が増えます。所得の分散で浮いた税額を、保険料が食ってしまうこともあるので、ここも会社負担まで含めて計算してください。
家族がいない一人社長の場合、この前提は効きません。目安の数字を示した記事が家族への分散を織り込んでいると、単身の個人事業主にとっては有利すぎる数字になります。
つまり、法人化の目安は家族構成でも動きます。同業で同じ課税所得の人が「法人化して楽になった」と言っていても、その人に配偶者と子がいるなら、条件がまるで違うということです。
会社設立を考えるときは、自分の家族構成で試算をやり直してください。他人の結果は参考にはなりますが、そのまま当てはめられるものではありません。
なお、個人事業主のうちに専従者給与の届出を出していない場合、まずはそちらを検討する余地もあります。法人化の前に使える手が残っていないかを確かめてから動くと、無駄がありません。
出典No.2070 青色申告制度 (国税庁/2026年8月25日確認)
目安が立つ前提5|毎年かかる固定費を引いているか
法人化で税額が年20万円下がったとしても、法人住民税の均等割で年7万円、税理士報酬で年30万円が新たに出ていけば、差し引きでは損になります。目安の数字を見るときは、この固定費を引いた後の姿で見てください。
均等割は所得に関係なくかかるため、赤字の年にも同じ額が出ていきます。個人事業主なら所得がゼロなら所得税もゼロですが、会社設立をするとそうはいきません。
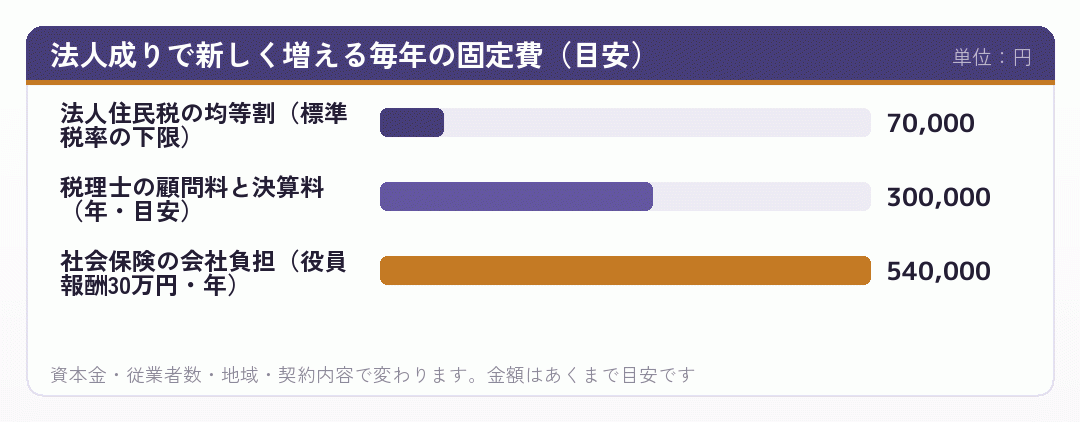
税理士報酬は必須ではありませんが、法人の決算と申告を自分でやるのは個人事業主の確定申告とは別物です。別表の作成、地方税の申告、年末調整。時間の値段まで含めると、頼んだほうが安いことが多くなります。
この固定費を引いてもなお法人成りが有利になる水準はどこか。それを自分の条件で出すのが、目安の数字を自作するということです。
会社設立の実費は一度きりなので、判断の重みとしては小さくなります。株式会社で20万円台、合同会社で10万円前後という金額は、毎年の固定費に比べれば1年で回収できる範囲です。
言い換えると、会社設立にいくらかかるかという問いは、法人化の判断ではあまり重要ではありません。会社設立の実費は一度きりで、しかも1年目の税額の差で埋まる程度の額だからです。判断を分けるのは、そのあと毎年出ていく側です。
つまり、法人化の損得を分けるのは設立費用ではなく維持費です。個人事業主の方が会社設立を検討するときは、こちらを主に見てください。
出典地方税制度|法人住民税 (総務省/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
自分の目安を出す手順
ここまでの前提を踏まえて、自分の目安を出す手順を並べます。難しい計算は要りません。必要なのは確定申告書と、いくつかの決めごとです。
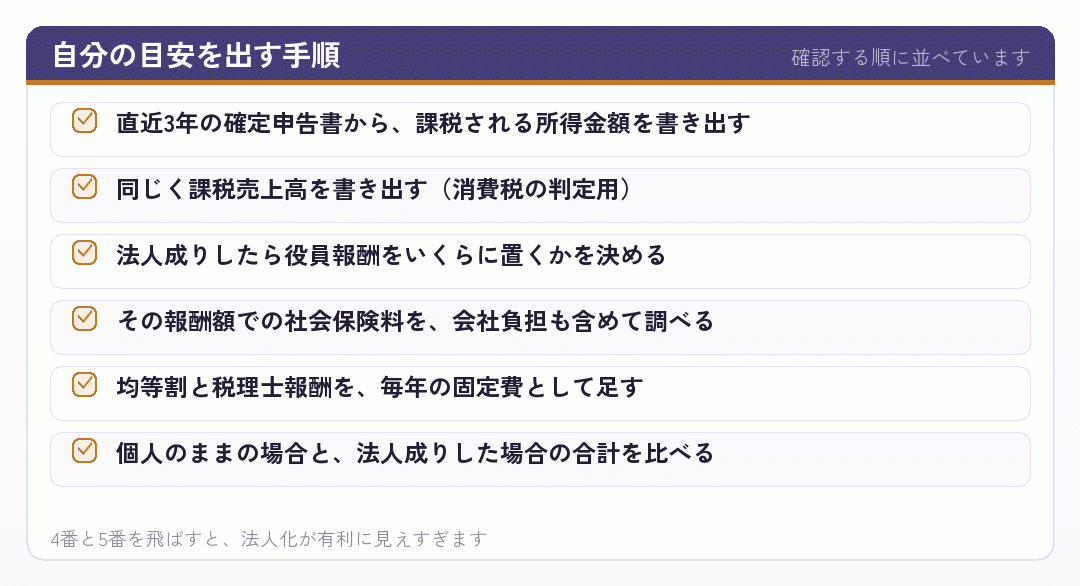
手順の3番、役員報酬をいくらに置くかが決まらないと先に進めません。ここは生活費から逆算するのが現実的です。毎月いくら手元に必要かを出し、そこに税と保険料を上乗せした額が報酬の目安になります。
手順の4番は、協会けんぽの保険料額表と厚生年金保険料額表で調べられます。標準報酬月額に当たる欄を見れば、会社と本人の負担額がそれぞれ載っています。
この手順を通せば、自分の条件での分岐点が出ます。世間で語られる800万円という数字とずれていても、それが自分の答えです。
個人事業主として3年以上続けている方なら、数字はすべて手元にあります。会社設立を考えはじめたら、まずこの6ステップを紙の上でやってみてください。
出した結果に自信が持てないときは、その紙を持って税理士に当ててください。ゼロから相談するより、はるかに具体的な答えが返ってきます。
出典税理士に関する情報 (国税庁/2026年8月25日確認)
目安の数字が当てにならない場面
ここまで数字の話をしてきましたが、法人化の判断が数字で決まらない場面もあります。むしろ実務では、そちらのほうが多いかもしれません。
取引先から法人化を求められた場合、課税所得がいくらであろうと会社設立をするしかありません。求人を出したいが個人事業主だと応募が来ない、という場合も同じです。融資の枠を広げたい、事業承継を考えたい、といった理由も数字の外にあります。
逆に、課税所得が目安を大きく超えていても法人成りしない人もいます。事務を増やしたくない、数年で事業をたたむ予定がある、といった理由です。これらも十分に合理的な判断です。
消費税の免税を取りにいく目的で会社設立の時期を選ぶ場合も、税率差の目安とは別の物差しで動くことになります。課税売上高が1,000万円を超えた個人事業主にとっては、こちらのほうが金額のインパクトが大きいこともあります。
つまり、目安の数字は判断材料のひとつであって、判断そのものではありません。数字が出たあとに、数字以外の事情を足して決めるという順番になります。
それでも数字を出す意味はあります。数字以外の理由で法人化するとしても、税負担がどう変わるかを知っておけば、役員報酬の置き方で調整できるからです。
会社設立をしたあとに「思ったより手取りが減った」と感じる個人事業主の多くは、この試算を飛ばしています。
出典No.6501 納税義務の免除 (国税庁/2026年8月25日確認)
まとめ|万人に当てはまる目安はないが、自分の目安は出せる
法人化の目安として語られる数字は、売上か所得か、役員報酬をどう置くか、社会保険をどう数えるか、家族をどう使うか、固定費を引いているか。この5つの前提で大きく動きます。
だから、記事によって800万円だったり1,000万円だったりします。どれも間違いではなく、前提が違うだけです。自分に当てはまる数字を知りたければ、前提を自分の条件に入れ替えて計算し直すしかありません。
- まず確かめる見ている数字が課税所得か課税売上高か
- 次に決める法人成りしたら役員報酬をいくらにするか
- 必ず足す社会保険の会社負担と、毎年の固定費
- 最後に足す数字以外の理由。取引先、採用、融資、事業承継
この順番で通せば、自分の目安が出ます。個人事業主として3年分の確定申告書があれば、材料はそろっています。
そして会社設立を決めたあとは、役員報酬の置き方と決算期の決め方が次の課題になります。法人化の損得は、設立そのものよりそちらで決まる部分が大きいところです。
目安の数字に振り回されるより、自分の条件で計算してみてください。答えが出れば、迷っている時間そのものが短くなります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
確定申告書を3年分、机に並べてみてください
法人化の目安を自分で出すのに必要なのは、確定申告書3年分と、役員報酬をいくらに置くかという決めごとだけです。難しい計算はありません。まずは課税される所得金額の欄を3つ書き出すところから始めてください。
数字が出たら、そこに数字以外の事情を足します。取引先の要請、採用の予定、融資の計画。会社設立の判断は、その足し算のあとで決まります。
出した数字に自信が持てないときは、紙を持って専門家に当ててみてください。ゼロから相談するより早く、具体的な答えが返ってきます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説
年収の帯ごとに節税効果の差を示しています。
biz.moneyforward.com - ITプロマガジン|個人事業主の税金や手取り計算シュミレーション【年収別の早見表】
年収別の手取りを早見表にしています。個人側の数字を押さえるのに便利です。
itpropartners.com - 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp - 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 小谷野税理士法人|個人事業主は年収いくらで法人化すべき?やめた方がいいケースも解説
年収の目安に加えて、やめたほうがよい場合も並べています。
koyano-cpa.gr.jp - ペイッター|【早見表付き】個人事業主の手取りはいくら?計算方法と年収別税金をシミュレーション
手取りの計算方法を段階に分けて説明しています。
paytner.co.jp - 石黒健太税理士事務所|個人事業主はあえて法人化しない方がいい?節税にならないと言われる理由と法人化する年収の目安
節税にならない場合の理由を、条件を置いて説明しています。
ishiguro-tax.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - マイクロ法人設立は年収いくらから?社会保険を最安化させる目安も解説 - 税理士法人植村会計事務所
年収の目安という観点から、設立の是非を扱っています。
bring-consulting.co.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - マイクロ法人の設立で社会保険料の最安化ができる?具体的な方法とデメリットも解説!
最安化という発想の中身と、その難点を扱っています。
sovagroup.co.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp