自宅の家賃を経費にする方法が変わる|法人成りで家事按分から社宅へ
自宅で仕事をしている方へ
個人事業主として自宅の一部を事務所にしていて、家賃や光熱費を按分して経費にしてきた方が、会社設立をしたあとどうなるかを確かめたい、という場面のためのページです。
按分という方法は、法人成りをすると使えません。 会社と個人は別人格なので、個人の家賃を会社が一部負担するという理屈が通らないからです。
代わりに、社宅という仕組みがあります。ただし条件があり、そこを外すと給与として課税されます。順に見ていきます。
個人事業主のときの家事按分
まず、いまやっている方法を確かめます。個人事業主が自宅で仕事をしている場合、家賃や光熱費を事業用と私用に分けて経費にします。
家事関連費の按分と呼ばれる考え方です。事業に使っている面積の割合、あるいは使用時間の割合で分けて、事業の部分だけを必要経費にします。
たとえば家賃が月10万円で、仕事に使っている部屋が全体の3割なら、3万円を経費にする。単純な計算です。
この方法が使えたのは、事業をしているのも家に住んでいるのも同じ個人だからです。ひとつの支出を、性質に応じて分けているだけでした。
光熱費、通信費、火災保険料。どれも同じ考え方で按分できました。
会社設立をすると、この前提が崩れます。家賃を払っているのは個人で、事業をしているのは法人。別の人格です。
法人が個人の家賃を一部負担するという形は、支出の理由が説明できません。会社が個人の生活費を出していることになります。
だから、法人成りをしたら別の仕組みに切り替える必要があります。
会社設立をしたら、まず自分の住まいが賃貸なのか持ち家なのかで進み方が分かれます。個人事業主のときは意識しなかった分かれ道です。
その仕組みが、次に見る社宅と賃貸借です。
出典個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません| 決算・申告、業務の流れ(法人) サポート情報 (弥生株式会社/2026年9月2日確認)
賃貸なら、法人が借りて社宅にする
賃貸の住まいで仕事をしている場合、法人が借り上げて社宅とする方法があります。
契約の当事者を法人にして、法人が貸主に家賃を払う。そして、住んでいる役員から賃料相当額を受け取る形です。
法人が払った家賃と、役員から受け取った額の差が、法人の経費として残ります。これが社宅の仕組みです。
会社設立の前に、貸主か管理会社へ相談してください。個人の契約を法人契約に切り替えられるかは、物件によります。
居住用の物件では法人契約を受け付けないところもあります。逆に、法人契約のほうが安定していると歓迎されることもある。
名義を変えるときには審査があります。会社設立をしたばかりの法人は決算書がないので、代表者の個人保証を求められるのが通例です。
保証会社を使っている場合は、保証の契約も結び直しになります。保証料が改めてかかることもあります。
それから、契約期間の起算が変わることがあります。名義変更ではなく新規契約という扱いになると、更新料の時期もずれます。
個人事業主のときは契約を触る必要がありませんでした。会社設立をすると、住まいの契約まで動かすことになります。
こうした手間と費用を見込んだうえで、社宅にする価値があるかを判断してください。
出典【借上社宅の名義変更】個人契約に変更する方法と注意点 (リロケーション・ジャパン/2026年9月2日確認)
賃料相当額を受け取るという条件
社宅の仕組みでいちばん重要なのが、この条件です。
法人が借りた住まいに役員が無償で住むと、その分は経済的な利益とされ、役員に対する給与として扱われます。
給与として扱われると、役員の側では所得税がかかります。しかも定期同額給与の要件を外れると、法人の側でも損金にならない可能性が出てきます。
これを避けるために、役員から賃料相当額を受け取ります。一定の算式で計算した額以上を受け取っていれば、給与として課税されません。
賃料相当額の計算は、建物の固定資産税の課税標準額などを使う形になっています。小規模な住宅かどうかで算式が変わります。
実際の家賃の何割、という単純な話ではありません。計算の根拠になる数字は、物件の所在地の市町村で確かめることになります。
だから、社宅にするなら計算を先にしてください。いくら受け取ればよいかが分からないと、仕組みが成り立ちません。
受け取り方は、役員報酬から差し引く形が一般的です。給与明細に社宅使用料として控除の欄を作ります。
個人事業主のときの按分には、こうした条件がありませんでした。会社設立をすると、金額の根拠まで求められます。
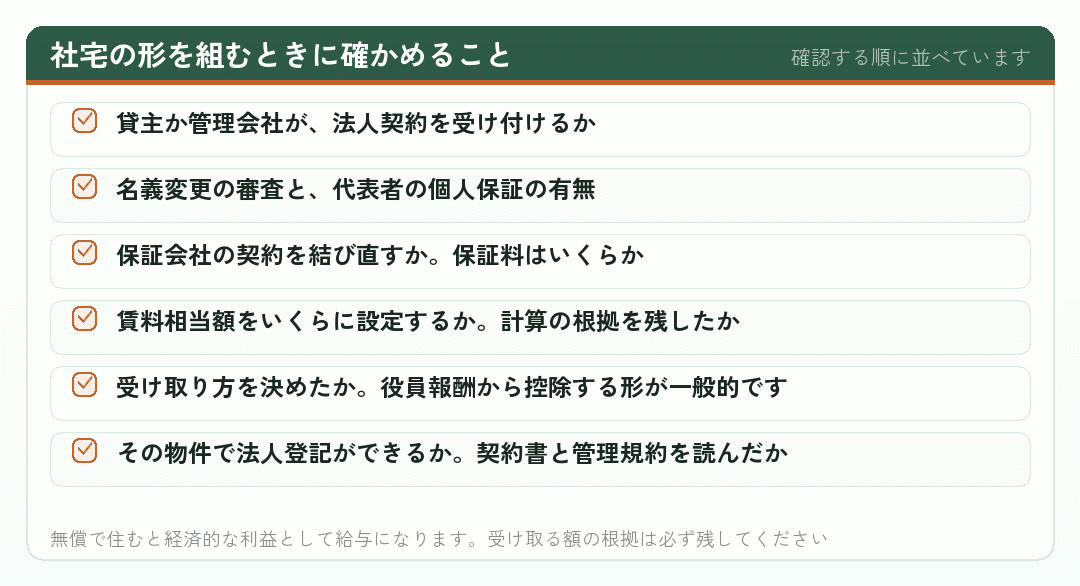
会社設立のときにこの設計をしておけば、毎月の処理は自動的に回ります。
出典【借上社宅の名義変更】個人契約に変更する方法と注意点 (リロケーション・ジャパン/2026年9月2日確認)
持ち家の場合は、法人に貸す
自宅が持ち家の場合は、話が逆になります。個人が所有していて、法人がそこで事業をする形です。
この場合、個人が法人に貸すという契約を結びます。法人は賃料を払い、それが法人の経費になります。
受け取った個人の側では、不動産所得が発生します。賃料から必要経費を引いた額が所得になり、確定申告が要ります。
必要経費には、その部分に対応する固定資産税、火災保険料、修繕費、そして建物の減価償却費が入ります。
だから、賃料と必要経費が近ければ、個人側の所得はあまり出ません。法人の経費だけが増える形になります。
賃料の額は、近隣の相場を参考に決めます。高すぎると法人の経費として否認される可能性があり、低すぎると法人に利益が寄りすぎます。
面積の一部だけを貸す場合は、その割合で賃料を決めます。個人事業主のときの按分の考え方が、契約の形に置き換わるということです。
契約書を作り、実際に賃料を振り込んでください。書面がなく、お金も動いていない状態では、法人の経費として説明できません。
個人事業主のときに按分していた割合が、そのまま賃料の根拠として使えることもあります。過去の申告書を見返してください。
会社設立の直後に契約を作っておけば、第1期から経費にできます。
出典不動産賃貸業で法人成りする場合の3つの方法 – 広瀬純一税理士事務所 (広瀬純一税理士事務所/2026年9月2日確認)
住宅ローンがある持ち家の注意点
持ち家に住宅ローンが残っている場合、注意が要ります。
住宅ローンは自己の居住用であることを前提にした融資です。事業用に使う割合が大きくなると、契約の条件に反することがあります。
法人に貸して賃料を受け取るという形が、この前提とどう整合するか。金融機関に確かめてください。
それから、住宅借入金等特別控除、いわゆる住宅ローン控除を受けている場合。居住用の部分の割合によって、控除の適用に影響が出ることがあります。
床面積の一定割合以上を居住用にしていることが要件とされているので、事業用の部分が大きいと控除が減るか、受けられなくなる可能性があります。
個人事業主のときに按分して経費にしていた方は、すでにこの論点に触れているはずです。法人成りをしても、構図は変わりません。
だから、住宅ローンと控除の条件を確かめてから、賃貸の割合を決めてください。経費を増やそうとして控除を失うと、差引きで損をすることがあります。
金額の大きい判断なので、会社設立の前に税理士と金融機関の両方に確かめるのが確実です。
会社設立を急いで住まいの契約を先に動かすと、あとから戻せなくなることがあります。
持ち家で法人成りをする方は、ここでつまずきやすい。
出典個人所有の資産を法人へ引き継ぐ方法 | 鈴木健志税理士事務所 (鈴木健志税理士事務所/2026年9月2日確認)
光熱費と通信費はどうなるか
家賃以外の費用についても整理しておきます。
電気、ガス、水道。個人事業主のときは按分して経費にしていたはずです。法人成りをすると、この方法は使えません。
社宅の形にした場合、光熱費は住んでいる役員の負担とするのが基本です。生活のための費用だからです。
事業専用のスペースがあり、そこのメーターが分かれているなら、その分を法人が負担する形が取れます。ただ、住宅でメーターが分かれていることは多くありません。
通信費は分けやすい部分です。事業用の回線を法人名義で契約すれば、全額が法人の経費になります。
携帯電話も同じです。事業用の番号を法人名義にして、私用のものと分ける。会社設立を機に2台持ちにする方もいます。
火災保険は、社宅の場合は法人が契約する形になります。持ち家を法人に貸す場合は、個人が契約して不動産所得の必要経費にします。
要するに、契約の名義と支払いの経路をそろえて、按分せずに済む形に組み替えるということです。
個人事業主のときは1本の契約を割合で分けていました。会社設立をすると、契約そのものを分けるほうが早くなります。
会社設立の直後に、いま個人名義になっている契約を一覧にしておいてください。
出典個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません| 決算・申告、業務の流れ(法人) サポート情報 (弥生株式会社/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
本店の所在地にするかどうか
自宅で事業をする場合、本店の所在地をどこにするかという問題が出てきます。
本店の所在地は登記されるので、誰でも見られる情報になります。自宅を本店にすると、自宅の住所が公開されることになります。
個人事業主のときは、開業届に住所を書いても公開されませんでした。会社設立をすると、ここが変わります。
それでも自宅を本店にする方は多くいます。実体のある場所であることが、法人口座の開設や許認可の場面で有利に働くからです。
賃貸の場合は、法人登記ができる物件かを確かめてください。居住用の契約で法人登記を禁じているものがあります。
分譲マンションでも、管理規約で事業用の使用が制限されていることがあります。会社設立の前に規約を読んでください。
バーチャルオフィスを本店にする方法もありますが、法人口座の開設で確認が厚くなることがあります。
本店を移すには変更登記が必要で、登録免許税がかかります。管轄する法務局が変われば金額も変わるので、最初に決めておくほうが安い。
会社設立の定款を作る段階で、本店をどこにするかは決めることになります。住まいの扱いと一緒に考えてください。
社宅にするかどうかとは別の判断ですが、同じ物件の話なので一緒に考えることになります。
出典会社設立後に契約名義の変更が必要な場合 – 東京 会社設立パートナーズ (会社設立パートナーズ/2026年9月2日確認)
どちらが得かは、金額で決まる
ここまでの方法を、効果の面から比べておきます。
| 形 | 法人の経費になるもの | 個人側の扱い | 手間 |
|---|---|---|---|
| 個人事業主の按分 | 事業用の割合分(法人成り後は使えません) | 事業所得の必要経費 | 計算だけで済む |
| 法人が借りて社宅にする | 家賃から賃料相当額を引いた差額 | 賃料相当額を負担 | 契約の名義変更と審査 |
| 個人の持ち家を法人に貸す | 支払った賃料の全額 | 不動産所得。必要経費を引ける | 契約書の作成と確定申告 |
← 横にスクロールできます
賃料相当額の計算や必要経費の範囲は状況によって変わります。実際の判断は税理士にご確認ください。
社宅の形は、家賃が高い物件ほど効果が大きくなります。差額が法人の経費になるからです。
一方で、名義変更の審査や保証料といった手間と費用がかかります。家賃が安い物件では、割に合わないこともあります。
持ち家を法人に貸す形は、契約書を作れば始められます。手間は少ないほうです。ただし、個人側で確定申告が要ります。
法人成りをすると、役員報酬だけなら個人の確定申告は原則として不要になります。ところが不動産所得があると、毎年申告することになります。
この手間を許容できるかも、判断の材料です。
会社設立の前に、それぞれの形で年間いくら効果が出るかを試算してください。手間に見合わないなら、無理に組む必要はありません。
会社設立をしたからといって、自宅の費用を必ず経費にしなければならないわけではありません。組まないという判断もあります。
個人事業主のときの按分で満足していた方にとっては、法人成りでかえって面倒になったと感じる部分でもあります。
出典不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 | 円満相続税理士法人 相続税申告専門の税理士法人 (円満相続税理士法人/2026年9月2日確認)
まとめ|按分をやめて、契約に置き換える
個人事業主のときの家事按分は、会社設立をすると使えません。会社と個人が別人格になるからです。個人事業主の感覚のまま進めると、経費として否認されます。
- 賃貸の場合法人が借り上げて社宅に。役員から賃料相当額を受け取ることが条件です
- 無償にすると経済的な利益として、役員に対する給与になります
- 持ち家の場合個人が法人に貸します。個人側に不動産所得が出て、確定申告が続きます
- 光熱費など按分ではなく、契約そのものを分けるほうが早くなります
賃料相当額は一定の算式で計算します。実際の家賃の何割という単純な話ではないので、社宅にするなら計算を先にしてください。
住宅ローンがある持ち家では、事業用に使う割合が融資の条件や住宅ローン控除に影響することがあります。経費を増やして控除を失わないように。
そして、どの形をとるにしても契約書を作り、実際にお金を動かしてください。書面がなく支払いもない状態では、法人の経費として説明できません。
ここに書いた内容は2026年9月時点の一般的な整理です。賃料相当額の計算や適用の要件は状況によって変わります。実際の設計は、税理士にご確認ください。
出典【借上社宅の名義変更】個人契約に変更する方法と注意点 (リロケーション・ジャパン/2026年9月2日確認)
いまの按分の金額を、書き出してください
個人事業主として毎年いくら経費にしてきたか。その数字が、法人成りのあとに組む仕組みの目標になります。同じくらいの効果が出るかを比べてください。
賃貸で社宅にするなら、まず貸主に法人契約が可能かを確かめます。そのうえで賃料相当額を計算してください。無償にすると給与として課税されます。
持ち家なら、住宅ローンの条件と住宅ローン控除への影響を先に確かめてください。経費を増やして控除を失うと差引きで損をします。判断に迷う部分は税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 個人営業の賃借人が法人化した場合の賃貸借契約における借家権無断譲渡又は無断転貸の当否 | 公益財団法人不動産流通推進センター
個人の賃貸借を法人化後も使い続けた場合の法的な整理を、判例の考え方から示しています。
www.retpc.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 賃借主体の個人から法人への変更と契約の解除 - 公益社団法人 全日本不動産協会
賃借人が個人から法人へ変わった場合の解除の可否を、業界団体が解説しています。
www.zennichi.or.jp - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 不動産賃貸業で法人成りする場合の3つの方法 - 広瀬純一税理士事務所
管理型・サブリース型・所有型の3つを整理しています。
hirose-zeirishi.com - 個人事業主から法人化したとき、やるべきこと(契約書編)|みやはら総合法務事務所
契約書の切り替えに絞って、やることを並べています。
note.com - TAX&ACCOUNTING MALL|役員退職金を法人生命保険で準備するために知りたい4つのポイント
退職金の準備と保険の関係を、注意点つきで説明しています。
www.vbest-tax.jp - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 法人成りした年の確定申告はどうすればいい?会計上の注意点は? | 起業・会社設立ならドリームゲート
会計処理の側から、法人成りした年の申告で気をつける点を挙げています。
www.dreamgate.gr.jp - 賃貸経営の法人化のメリットとデメリット|個人事業主との違いは?|大東建託
賃貸経営の側から、個人と法人の違いを比べています。
www.kentaku.co.jp - 不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 |相続コラム|円満相続税理士法人
管理料方式とサブリース方式の違いを、図を交えて説明しています。
osd-souzoku.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp