二刀流の社会保険は、いま見直されている|令和8年3月の通知が示したこと
社会保険料を下げる話を聞いた方へ
個人事業主が小さな法人を作り、役員報酬を低く設定して社会保険料を下げる。この話を聞いて、実際にどうなのかを確かめたい方に向けたページです。
仕組みとしては成り立ちますが、いま扱いが見直されています。 厚生労働省が令和8年3月18日付で通知を出しています。
何が問題とされたのか、いま検討するなら何を確かめるべきか。分かる範囲で正確に書きます。
なぜ保険料が下がるのか
最初に、この話がなぜ成り立つのかを確かめます。保険料の決まり方が、個人事業主と法人で違うからです。
個人事業主が入る国民健康保険は、前年の所得をもとに保険料が決まります。所得が増えれば保険料も増えます。
国民年金は定額です。所得にかかわらず、決まった額を納めます。
一方、法人から役員報酬を受け取ると、健康保険と厚生年金の被保険者になります。こちらの保険料は、報酬の額をもとに決まります。
標準報酬月額という区分に当てはめて、そこに料率をかける形です。報酬が低ければ、保険料も低い区分になります。
だから、個人事業主としての所得が大きくても、法人からの役員報酬を低くすれば、保険料は低いところで決まる。これがこの話の骨組みです。
そして、健康保険と厚生年金に入れば、国民健康保険と国民年金からは抜けます。二重には入りません。
会社設立をして役員報酬を最低限にすれば、所得の大きさに関係なく保険料が抑えられる。そういう理屈です。
法人成りという言葉で語られることが多いのですが、実際には事業を移していないので、通常の法人成りとは別のものだと考えたほうが正確です。
通常の法人成りでも、会社設立をして役員報酬を受け取れば同じ制度に入ります。違うのは、二刀流では個人事業主としての所得が別に残るという点です。
そこが、法人成りで事業を全部移す場合との差になります。全部を移していれば報酬の額と所得の額はおおむね連動しますが、二刀流では切り離せてしまう。
理屈としては、たしかに通ります。ただ、それが認められるかどうかは別の話です。
出典マイクロ法人で節約できるのは収入いくらから?社会保険料最安を狙おう | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
令和8年3月18日の通知
この形について、厚生労働省が通知を出しています。
令和8年3月18日付、保保発0318第1号・年管管発0318第1号。表題は「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」です。
宛先は、全国健康保険協会理事長、健康保険組合理事長、日本年金機構理事長。実際に資格を判断する側に向けて出されたものです。
会社設立をした側に直接届く文書ではありませんが、窓口の判断がこれに沿って行われるので、影響は同じです。
この通知は、昭和24年7月28日保発第74号という古い通達を引きながら、法人の役員である個人事業主等の被保険者資格の扱いを示しています。
通知を紹介している解説によれば、社会保険料の削減を目的として個人事業主等を法人の役員とし、実態を伴わない形で加入する事例が指摘されているとされます。
そして、被保険者資格を判断するにあたっては、経営に参画する内容の経常的な労務の提供と、その対価として法人から経常的に支払われる報酬の双方が必要という考え方が示されているとされています。
ただし、この通知はPDFで公開されており、こちらでは表題、番号、日付、引用されている通達の番号までは確認できましたが、本文の文言そのものは読み取れませんでした。
だから、内容についてはあくまで解説を通じた理解として書いています。正確なところは、厚生労働省が公開している通知そのものを読んでください。
個人事業主として長く働いてきた方が会社設立をする場面では、この判断が直接に効いてきます。法人成りの形をどう組むかで、扱いが変わるということです。
そして、自分の場合にどう判断されるかは、年金事務所に確かめてください。
出典保保発0318第1号 年管管発0318第1号 令和8年3月18日 法人の役員である個人事業主等に係る被保険者資格の取扱いについて (厚生労働省/2026年9月2日確認)
実態が問われるということ
通知の趣旨として伝えられているのは、名目だけの役員では被保険者にならない、ということです。
法人の役員という肩書きがあり、わずかな報酬が支払われている。それだけで自動的に健康保険と厚生年金の被保険者になるわけではない。
求められるのは、経営に参画する内容の労務を経常的に提供していること。そして、その対価として報酬が経常的に支払われていること。
つまり、その法人で実際に働いていることが前提です。会社設立をして箱を作っただけでは足りません。
日本年金機構の疑義照会の回答でも、役員報酬が当初からゼロの場合や、保険料額表の第1等級の保険料さえ徴収できないほど低額の場合は、被保険者にならないという考え方が示されています。
一方で、最低金額を決めてそれを下回れば資格がない、という単純な線引きも妥当ではないとされています。総合的な判断になるということです。
だから、いくらにすれば大丈夫という数字は示せません。事業の実態と報酬の関係で判断されます。
個人事業主としての事業が本業で、法人はほとんど動いていない。そういう状態だと、実態が乏しいと見られる可能性があります。
通常の法人成りなら、事業をまるごと移しているので実態を問われる場面は多くありません。二刀流で問われやすいのは、法人側の中身が薄くなりがちだからです。
会社設立をするなら、その法人で実際に事業をしてください。それが前提です。
出典主な疑義照会と回答について|日本年金機構 (日本年金機構/2026年9月2日確認)
認められなかった場合に起きること
被保険者資格が認められなかった場合、どうなるかを書いておきます。
その期間は、健康保険と厚生年金の被保険者ではなかったことになります。本来は国民健康保険と国民年金に入っているべきだった、という扱いです。
そうなると、その期間の国民健康保険料と国民年金保険料を納めることになります。所得に応じた保険料なので、金額は小さくありません。
しかも、遡って請求されます。数年分がまとめて来れば、資金繰りに大きく響きます。
納めていた健康保険料と厚生年金保険料との差額を精算する形になりますが、下げていたぶんだけ不足が出ます。
それから、税務の側でも問題が出ることがあります。法人の実態が乏しいと判断されれば、法人側の売上や経費が否認される可能性があります。
節税と保険料の削減を狙った形が、両方で崩れる。これがいちばん避けたい結末です。
だから、会社設立をして二刀流を組むなら、実態を伴わせることが絶対の条件になります。
個人事業主のまま続けていれば、こうしたリスクは生じません。会社設立をして仕組みを作るということは、その分の説明責任を負うということです。
そして、いま扱いが見直されている状況では、なおさら慎重に判断する必要があります。
出典マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所 (柴田公平公認会計士税理士事務所/2026年9月2日確認)
いま検討するなら、確かめること
この形をいま検討しているなら、確かめるべきことを挙げます。
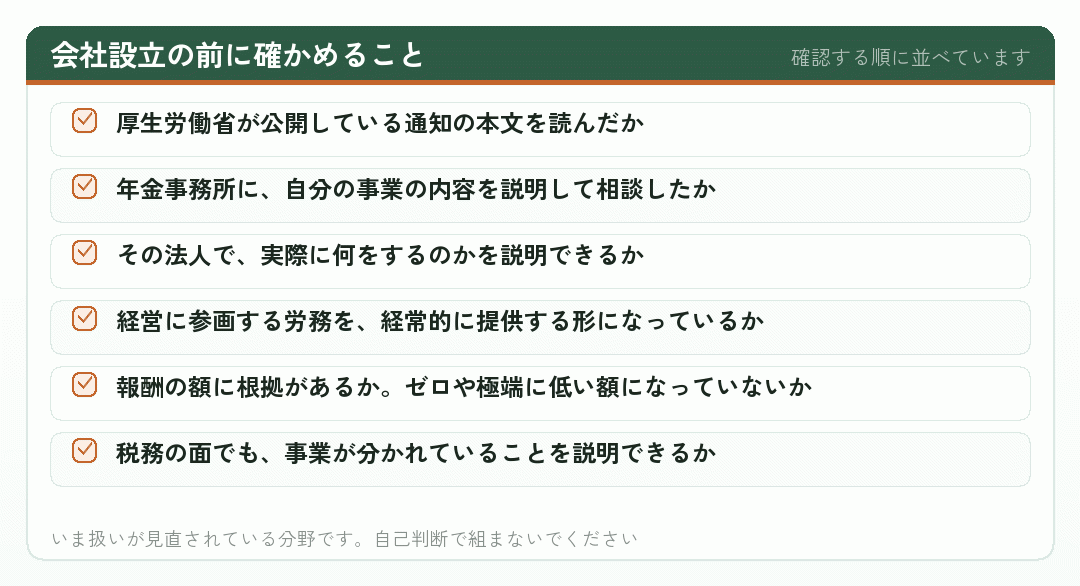
まず、厚生労働省が公開している通知そのものを読んでください。解説を通じた理解ではなく、原文を見る。
次に、年金事務所に相談してください。自分の事業の内容と、作ろうとしている法人の事業を説明して、被保険者資格がどう判断されるかを確かめます。
会社設立をしてから相談するのではなく、その前に聞いてください。作ってしまってから認められないと言われると、費用が無駄になります。
それから、税理士にも相談してください。社会保険の判断と、税務上の判断は別です。両方を確かめる必要があります。
社会保険労務士に相談するのも有効です。被保険者資格の判断は、この分野の専門家の領分です。
インターネット上の解説には、通知より前に書かれたものが多く残っています。日付を見てから読んでください。
会社設立を勧める側が書いた記事も混ざります。立場によって書き方が変わる分野なので、複数を読み比べてください。
個人事業主から法人成りをする場面の情報は数が多く、その分だけ古いものも多く残ります。会社設立の判断に使う情報ほど、日付を見てください。
節税の手法として紹介されているものほど、前提が変わっていないかを確かめる必要があります。
出典マイクロ法人の社会保険料と作り方7ステップ【2026年版】 (プロゴ税理士事務所/2026年9月2日確認)
役員報酬をいくらにするか
役員報酬の額について書いておきます。
保険料を抑えたいなら報酬を低くする、という発想が語られてきました。標準報酬月額の下の等級に収まる額にする、という考え方です。
ただ、これは保険料の計算だけを見た話です。報酬の額に事業の実態が伴っているかは、別に問われます。
ゼロにすることはできません。役員報酬がゼロなら、労務の対価として報酬を受けている者に当たらないので、被保険者になりません。
極端に低い額も同じです。第1等級の保険料さえ徴収できないほどの額なら、被保険者にならないという考え方が示されています。
では、いくらならよいのか。ここに一律の答えはありません。その法人でどれだけの労務を提供し、それに見合う報酬かで判断されます。
通常の法人成りで役員報酬を決めるときは、生活費と法人に残す利益から逆算します。二刀流では、個人事業主としての所得が別にあるので、その逆算が働きません。
だから、報酬から決めるのではなく、事業から決めてください。その法人でどんな仕事をして、それにいくらの価値があるか。
会社設立の段階でこの順序を守れば、あとから説明できます。逆にすると、金額に根拠がなくなります。
それから、役員報酬は事業年度の途中で動かせません。期首から3か月以内に決めて、その額を1年間払い続けます。
低く設定しすぎて生活が回らなくなっても、途中では変えられません。個人事業主としての所得で生活する前提なら、そこも計算に入れてください。
会社設立の第1期は、設立から3か月以内が実質の期限になります。ここを逃すと、その期は報酬を出せません。
出典マイクロ法人の役員報酬はどう決める?社会保険料・所得税・0円設定の可否まで解説 (IDEMAE/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
失うものもある
保険料が下がることの裏側も見ておきます。
厚生年金の受給額は、納めた保険料の記録にもとづいて計算されます。報酬を低く設定すれば、将来受け取る年金も少なくなります。
いま払う額が減るぶん、あとで受け取る額が減る。この交換をしていることになります。
それから、傷病手当金と出産手当金も報酬の額をもとに計算されます。報酬が低ければ、これらの給付も少なくなります。
働けなくなったときの備えとして考えると、薄くなるということです。
それでも国民健康保険には傷病手当金の制度が原則としてないので、まったくないよりは手厚い。そこは事実です。
障害年金や遺族年金についても、厚生年金の部分は報酬に応じます。
だから、目先の保険料だけで判断しないでください。何十年か先に受け取るものが変わります。
会社設立をして仕組みを作るなら、この長期の影響まで見たうえで決めてください。
通常の法人成りで報酬を生活費の水準に置いた場合と比べると、その差は数十年分の積み重ねになります。会社設立の形を選ぶときに、ここまで見ておいてください。
個人事業主として国民年金だけだった状態と比べれば厚生年金が乗るぶん増えますが、報酬を高く設定した場合と比べれば少なくなります。
出典マイクロ法人で社保は本当に下がる?年60万円削減の条件と7つの落とし穴【2026年版】 – 税理士事務所 | 田中将太郎公認会計士・税理士事務所 (田中将太郎公認会計士・税理士事務所/2026年9月2日確認)
扱いが変わる分野だという前提
最後に、この分野の情報の扱い方について書いておきます。
社会保険の適用については、通知や疑義照会の回答という形で運用が示されます。法律の改正よりも動きが早い。
だから、数年前に書かれた記事が、いまの運用と合っていないことがあります。二刀流やマイクロ法人の解説は、とくにその傾向が強い。
令和8年3月18日の通知が出たことで、それ以前に書かれた記事の前提が変わった可能性があります。
記事を読むときは、公開日と更新日を確かめてください。日付が書かれていないものは、判断の材料にしないほうが安全です。
そして、最終的な確認は年金事務所です。実際に資格を判断するのはその窓口なので、そこで聞くのがいちばん確実です。
会社設立をする前に、一度相談に行ってください。電話でも聞けますが、事業の内容を説明するなら窓口のほうが伝わります。
会社設立の登記を済ませてから相談すると、後戻りできません。順番として、相談が先です。
このページに書いた内容も、2026年9月時点で確かめたものです。読んでいる時点で状況が変わっている可能性があります。
節税や保険料の削減を目的にした手法は、扱いが変わりやすい分野だと考えてください。
出典マイクロ法人の設立で社会保険料を軽減!役員報酬と社会保険の関係を解説 (SoVa/2026年9月2日確認)
まとめ|仕組みは成り立つが、実態が前提
個人事業主が会社設立をして役員報酬を抑え、社会保険料を下げる。保険料の決まり方が違うので、仕組みとしては成り立ちます。ただし、通常の法人成りとは違って実態が問われやすい形です。
- 通知令和8年3月18日、保保発0318第1号・年管管発0318第1号。厚生労働省から出ています
- 求められること経営に参画する経常的な労務の提供と、その対価としての経常的な報酬の双方
- 役員報酬ゼロにはできません。第1等級の保険料も徴収できないほど低額でも被保険者になりません
- 認められないとその期間の国民健康保険料と国民年金保険料を、遡って納めることになります
報酬の額から決めるのではなく、事業から決めてください。その法人でどんな仕事をして、それにいくらの価値があるか。順序が逆だと、根拠が示せません。
保険料が下がれば、将来の年金も傷病手当金も下がります。目先の額だけで判断しないでください。
この分野は運用の変化が早く、通知より前に書かれた記事が多く残っています。公開日と更新日を確かめてから読んでください。
なお、この記事では通知の表題、番号、日付、引用されている通達までは確認できましたが、本文はPDFのため読み取れていません。内容の理解は解説を通じたものです。
個人事業主のまま続けるという選択も、通常の法人成りで全部を移すという選択も残っています。会社設立の形は、ひとつではありません。
必ず通知そのものを読み、年金事務所と、税理士または社会保険労務士に確かめてから判断してください。
出典報道関係者 各位 法人の役員である個人事業主等に係る被保険者資格の取扱いについて (厚生労働省/2026年9月2日確認)
会社設立の前に、年金事務所へ相談してください
自分の事業の内容と、作ろうとしている法人の事業を説明して、被保険者資格がどう判断されるかを確かめてください。作ってから認められないと言われると、費用が無駄になります。
令和8年3月18日付で厚生労働省から通知が出ています。それより前に書かれた記事は前提が変わっている可能性があるので、公開日と更新日を見てから読んでください。
保険料が下がれば、将来の年金も傷病手当金も下がります。長期の影響まで含めて、税理士や社会保険労務士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 税理士法人松本|法人化したら社会保険の加入は必須?個人事業主のときと何が変わる?
加入が必須かどうかという疑問に、正面から答えています。
www.tokyo-consulting.com - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - 主な疑義照会と回答について|日本年金機構
被保険者資格の細かい判断について、日本年金機構が示した回答集です。
www.nenkin.go.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(報道発表資料)|厚生労働省
同じ通知の報道関係者向け資料です。
www.mhlw.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - マイクロ法人の役員報酬はどう決める?社会保険料・所得税・0円設定の可否まで解説 | IDEMAE
役員報酬をゼロにできるかという論点を扱っています。
idemae.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - マイクロ法人で社保は本当に下がる?年60万円削減の条件と7つの落とし穴【2026年版】 | 田中将太郎公認会計士・税理士事務所
効果の条件と落とし穴を並べた、慎重な立場の解説です。
shotaro-tanaka.com - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp - 創業手帳|起業したら社会保険加入はどうなる?個人事業主・法人別の手続きや加入義務を解説
個人と法人で加入義務がどう違うかを整理しています。
sogyotecho.jp - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - マイクロ法人と個人事業主の二刀流【フリーランス、エンジニアの節税】 | 決算・申告駆け込みセンター
フリーランスの事例に即した二刀流の説明です。
tax-urgent.com - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com - 【税理士監修】個人事業主と法人を掛け持ちするメリットとデメリットを紹介|税理士法人スタンダード会計
掛け持ちとマイクロ法人の違いにも触れています。
standardtax.jp - SoVa|個人事業主から法人化したときの社会保険手続きとは?
法人化に伴う社会保険手続きを、順を追って説明しています。
sovagroup.co.jp - 個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 - 税理士法人植村会計事務所
掛け持ちという形の利点と難点を、税理士が整理しています。
bring-consulting.co.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp