法人成りで消費税が免除される仕組み|個人事業主の課税売上高は引き継がれない
「法人成りで2年免税」の中身を確かめたい方へ
課税売上高が1,000万円を超えて、そろそろ消費税を納めることになる。そのタイミングで会社設立をすれば免税になると聞いた。そういう個人事業主の方に向けたページです。
結論から言うと、原則としてはそのとおりですが、条件がいくつもあります。 資本金、特定期間、インボイスの登録。どれかに当たれば免税にはなりません。
この記事では、仕組みと条件を国税庁の記載にあたりながら順に確かめます。期待だけで会社設立の時期を決めないための材料です。
消費税の納税義務は、基準期間の課税売上高で決まる
消費税の話を理解するには、まず基準期間という考え方を押さえる必要があります。国税庁の説明では、基準期間は個人事業者の場合は前々年、法人の場合は前々事業年度です。
この基準期間における課税売上高が1,000万円以下であれば、その課税期間の消費税の納税義務は免除されます。これが免税事業者という状態です。
個人事業主として開業した年を1年目とすると、1年目と2年目には基準期間がありません。だから原則として最初の2年間は免税になります。3年目からは1年目の課税売上高で判定されます。
課税売上高が1,000万円を超えた年があれば、その2年後から納税義務が生じます。つまり、超えた時点ですぐに納めるわけではなく、2年の猶予があるということです。
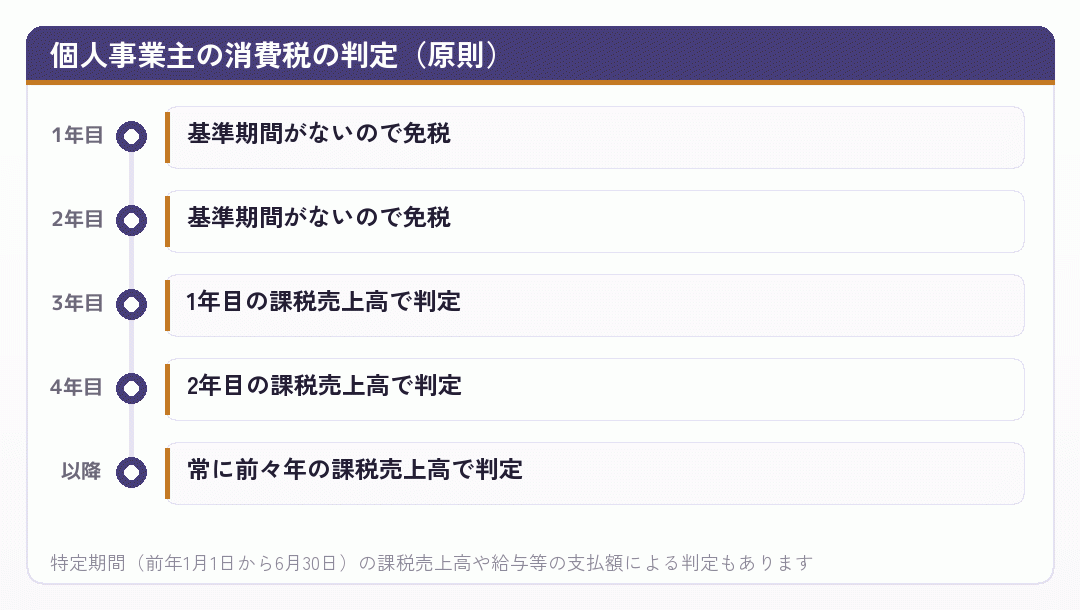
この2年の時差があるおかげで、会社設立の時期を工夫する余地が生まれます。ただし、特定期間による判定という別のルートもあるので、そちらも確かめる必要があります。
特定期間とは、個人事業者の場合はその年の前年1月1日から6月30日までの期間です。この期間の課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えると、翌年から課税事業者になります。
個人事業主が法人成りを考えるときは、この2つの判定のどちらに当たるかを先に確かめてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
会社設立をすると、基準期間がリセットされる
ここからが法人成りの話です。会社設立をすると、新しい法人が生まれます。この法人には過去がないので、基準期間もありません。
国税庁は、個人事業者が法人成りした場合の課税売上高の判定について、法人成り前の個人と法人成り後の法人は別々に判定されるという趣旨を示しています。つまり、個人事業主としての課税売上高は、原則として新しい法人には引き継がれません。
これが「法人成りで消費税が免除される」と言われる仕組みです。個人事業主として課税売上高が1,000万円を超えていても、会社設立をすればその法人は基準期間がない状態から始まります。
原則として法人の1期目と2期目は、基準期間がないため納税義務が生じません。個人事業主として免税でいられる期間を使い切ったあとに法人成りすれば、免税の期間を続けて取れる可能性があります。
ただし、これはあくまで原則です。例外がいくつもあります。 資本金の額、特定期間の判定、特定新規設立法人に当たるかどうか、そしてインボイスの登録。
会社設立の時期を消費税の免税だけを目的に決める人もいますが、条件を確かめずに動くと期待した効果が出ません。以下、条件を順に見ていきます。
それから、事業の実態が伴わない法人成りは、取引先や金融機関から見て不自然に映ります。免税を取りにいくためだけの会社設立は、勧められる進め方ではありません。
あくまで、事業として法人成りする理由があるうえで、その時期を工夫するという位置づけで考えてください。
出典個人事業者の法人成りの場合の課税売上高の判定 (国税庁/2026年8月26日確認)
条件1|資本金が1,000万円以上だと初年度から課税
最初の条件が資本金です。国税庁の説明では、新規設立法人でその事業年度開始の日における資本金の額または出資の金額が1,000万円以上であるときは、基準期間がない事業年度でも納税義務が免除されません。
つまり、会社設立のときに資本金を1,000万円以上にすると、1期目から消費税を納めることになります。免税を意識するなら、資本金は1,000万円未満にしておく必要があります。
これは会社設立の時点で決めることなので、あとから調整できません。個人事業主として手元資金が厚い方が、そのまま全部を資本金に入れてしまうと、この条件に当たります。
資本金を抑えたうえで手元資金を会社に入れたい場合は、資本金と資本準備金に分ける、あるいは役員借入金として入れるといった方法があります。どの形をとるかで扱いが変わるので、会社設立の前に確かめてください。
ただし、許認可の要件に資本金の額が入っている業種もあります。建設業や人材派遣など、財産的基礎を求められる業種では、消費税より許認可の要件が優先されることもあります。
また、資本金が小さすぎると取引先や金融機関からの見え方に影響することもあります。免税だけを見て極端に小さくするのも考えものです。
実務では、1,000万円未満の範囲で事業に見合った額を置く、というのが一般的な落としどころになります。
法人成りを考えている個人事業主の方は、資本金をいくらにするかを消費税の判定とセットで決めてください。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月26日確認)
条件2|特定期間の判定で2期目から課税になることがある
2つめの条件が特定期間による判定です。法人の場合、特定期間は原則としてその事業年度の前事業年度開始の日以後6か月の期間です。
この特定期間の課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えると、その事業年度から課税事業者になります。どちらか一方だけなら課税事業者にはなりません。
つまり、会社設立をして1期目の前半6か月で売上が伸びても、給与等の支払額が1,000万円以下であれば2期目も免税でいられる可能性があります。
一人社長の会社で役員報酬が月50万円なら、6か月で300万円です。この水準なら給与等の支払額の条件には当たりません。人を多く雇っている場合は、当たる可能性が出てきます。
個人事業主として従業員を抱えていた方が法人成りする場合は、この点を確かめてください。従業員をそのまま引き継げば、給与等の支払額が1,000万円を超えることもあります。
なお、判定に使う課税売上高は、給与等の支払額に代えることもできる仕組みになっています。詳しい判定は条件が細かいので、国税庁の資料か税理士に確かめてください。
会社設立の1期目を短く設定すると、特定期間の考え方が変わることもあります。決算期の置き方と合わせて設計する余地があるということです。
ここは自分だけで判断せず、専門家に確かめるほうが安全な部分です。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月26日確認)
条件3|特定新規設立法人に当たる場合
3つめの条件が特定新規設立法人です。他の者に支配されている新規設立法人で、その支配している者の課税売上高が5億円を超えるような場合には、基準期間がない事業年度でも納税義務が免除されません。
これは、大きな企業がグループ内に小さな法人を作って免税期間を使うことを防ぐための仕組みです。個人事業主がひとりで法人成りする場合には、通常は当たりません。
ただし、自分が他の会社の役員をしている場合や、家族が大きな事業をしている場合など、支配関係の判定に入る可能性があります。心当たりがあるなら確かめてください。
判定の基準は細かく、親族の範囲や議決権の割合まで見ることになります。会社設立の前に、自分の周辺に大きな事業体がないかを確かめておくと安心です。
多くの個人事業主にとっては関係のない条件ですが、条件として存在することは知っておいてください。
なお、この条件は制度改正の対象になりやすい部分でもあります。判定に使う金額の水準や範囲が見直されることがあるので、その時点の要件を確かめてください。
法人成りの相談を税理士にするとき、この点も確認事項に入れておくと漏れがありません。
自分ひとりの会社であれば、通常は資本金と特定期間の2つを押さえておけば足ります。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
条件4|インボイス登録をすると免税の話は当てはまらない
4つめが、実務でいちばん効いてくる条件です。適格請求書発行事業者、いわゆるインボイスの登録をすると、免税かどうかにかかわらず課税事業者として申告することになります。
取引先が課税事業者ばかりの場合、インボイスを発行できないと相手が仕入税額控除を受けられません。取引条件に影響するので、登録せざるを得ないという個人事業主は多くいます。
その場合、会社設立をしても消費税の免税は使えません。法人としてインボイスの登録をして、課税事業者として申告することになります。
逆に、取引先が一般消費者中心の事業なら、インボイスの登録をしない選択肢があります。この場合は、法人成りの免税を活かせる余地が残ります。
自分がどちらなのかを先に確かめてください。売上のうち事業者向けの割合がどれくらいかで、答えが決まります。
なお、個人事業主として登録している番号は法人には引き継がれません。会社設立をしたら、法人として改めて登録申請が必要です。国税庁は新たに設立された法人の登録時期について特例を示しています。
取引先への通知も忘れないでください。番号が変わると請求書の様式や相手の経理処理に影響します。会社設立の日程が決まったら、早めに伝えるのが親切です。
インボイスの扱いは、法人成りの消費税を考えるうえでいちばん大きな分かれ道になります。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
条件を全部並べて、自分の場合を確かめる
ここまでの条件を一覧にします。会社設立をして消費税の免税を使えるのは、これらの条件をすべて外れている場合です。
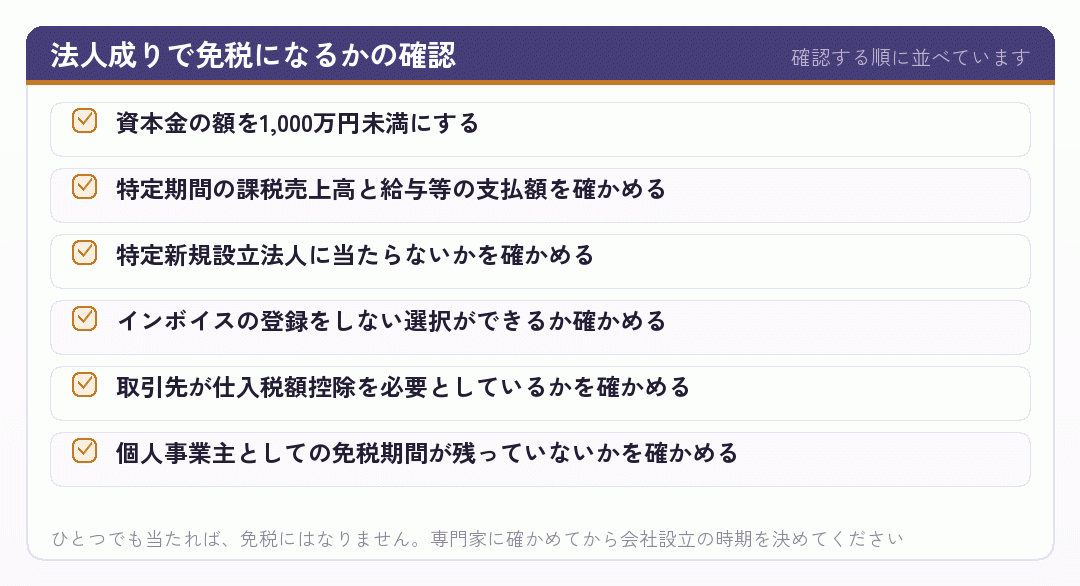
この確認をせずに「法人成りすれば2年免税」と思って会社設立をすると、期待が外れることがあります。とくにインボイスの登録が避けられない事業では、免税の話は最初から成り立ちません。
逆に、条件を外れているなら、法人成りの時期を工夫する意味が出てきます。個人事業主として免税でいられる期間を使い切ったあとに会社設立をすれば、免税の期間を続けて取れる可能性があります。
その場合、決算期の置き方も効いてきます。第1期を最大限長く取れば、免税でいられる期間も長くなります。設立月の前月を決算月にするのが基本です。
ただし、決算期は繁忙期との関係でも決めるものです。免税の期間だけを見て決めると、毎年の決算作業がつらくなります。
会社設立の時期と決算期は、消費税と繁忙期の両方を見て決めてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
免税でいることが常に得とは限らない
ここまで免税を取る前提で書いてきましたが、免税事業者でいることが常に得とは限りません。
課税事業者であれば、仕入や経費にかかった消費税を、預かった消費税から差し引けます。設備投資が大きい年や、輸出が中心の事業では、差し引きで還付になることがあります。
免税事業者にはこの還付がありません。会社設立の初年度に大きな設備投資をする予定があるなら、あえて課税事業者を選ぶほうが有利になることもあります。
課税事業者になることを選ぶには、届出が必要です。期限があるので、会社設立の時期に合わせて検討してください。
それから、免税事業者だと取引先がインボイスを受け取れません。取引先が課税事業者中心なら、免税でいることが取引条件に響きます。
つまり、免税かどうかは有利不利の話であると同時に、取引の話でもあります。税だけで決めないという点は、法人成りの他の論点と同じです。
個人事業主として取引先の構成を把握している方なら、どちらが自分に合うかは判断できるはずです。
迷う場合は、設備投資の予定と取引先の構成を持って税理士に相談してください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
まとめ|原則は免税、ただし条件を全部確かめてから
会社設立をすると、新しい法人には基準期間がないため、原則として1期目は消費税が免税になります。個人事業主としての課税売上高は、原則として法人には引き継がれません。
ただし条件があります。資本金1,000万円以上なら初年度から課税、特定期間の判定に当たれば2期目から課税、特定新規設立法人に当たれば免除されず、インボイスの登録をすれば課税事業者として申告します。
- 資本金1,000万円未満にする。会社設立のときに決まります
- 特定期間設立から6か月の課税売上高と給与等の支払額を確かめる
- 特定新規設立法人個人の法人成りでは当たることは少ない条件
- インボイス登録するなら免税の話は当てはまりません
これらを確かめずに「法人成りすれば2年免税」と考えて会社設立の時期を決めると、期待が外れます。とくにインボイスの登録が避けられない事業では、最初から成り立たない話です。
条件を外れているなら、会社設立の時期と決算期の置き方で免税の期間を長く取れます。ただし、繁忙期との関係も見て決めてください。
そして、免税でいることが常に得とは限りません。設備投資が大きい年や、取引先が課税事業者中心の場合は、あえて課税事業者になる選択もあります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
4つの条件を、自分の場合で確かめてみてください
資本金、特定期間、特定新規設立法人、インボイスの登録。この4つを自分の場合で確かめてください。ひとつでも当たれば、会社設立をしても消費税は免税になりません。
とくにインボイスの登録は、取引先の構成で決まります。事業者向けの売上が多い個人事業主なら、免税の話は最初から成り立たないかもしれません。
判定は条件が細かいので、会社設立の時期を決める前に税理士に確かめてください。あとから気づくと、時期を選び直せません。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 個人事業の際のインボイス登録は法人には引き継がれないので注意! - 東京 会社設立パートナーズ
登録番号が引き継げないという点に絞った注意喚起の記事です。
www.100years-partners.jp - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 税理士法人 池上会計|法人の決算月の決め方は?おすすめの月や変更方法を解説
決算月の候補を挙げながら、選び方を説明しています。
ikegami-zeirishi.com - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - マネーフォワード クラウド会社設立|法人化は何月がいい?最適な決算月を決める5つのポイントを解説
決算月の決め方を5つの観点で整理しています。
biz.moneyforward.com - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 新設法人等の登録時期の特例(適格請求書保存方式)
新設法人が設立初日から登録を受けるための特例を扱っています。
takemoto-tax.com - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - ITトレンド|法人の決算時期はいつにすべき?決め方の4ポイントを考慮しよう!
決算時期の決め方を4点に絞ってまとめています。
it-trend.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 小谷野税理士法人|法人成りしたらインボイス登録番号はどうなる?届出など解説
登録番号の扱いと、必要な届出をまとめています。
koyano-cpa.gr.jp