個人事業主が会社設立を考えはじめたら|法人成りで変わること・変わらないこと
この記事は、こんな方に向けて書いています
確定申告を何回か終えて、そろそろ会社設立をしたほうがいいのだろうかと考えはじめた個人事業主の方に向けたページです。売上は伸びてきたけれど、法人成りすると何がどう変わるのかがつかめない、という段階を想定しています。
「所得が800万円を超えたら法人化」といった目安の数字だけが独り歩きしていて、その数字がどんな前提の上に立っているのかが分からない。そういうもやもやを、税・社会保険・消費税・固定費の4つに分けてほどいていきます。
手続きの細かい書き方より先に、判断に必要な材料をひととおり並べることを優先しました。個別の書類の書き方は、それぞれの回で改めて扱います。
会社設立と個人事業主は、制度としてどこが違うのか
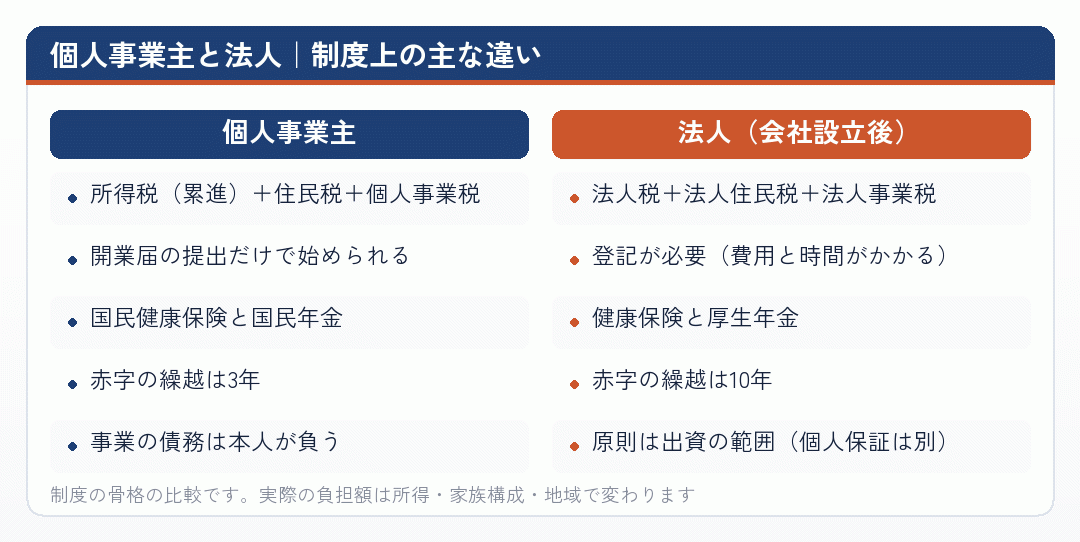
個人事業主と会社は、税務署から見ると別の人格です。個人事業主の場合、事業で稼いだお金は本人の所得として所得税の計算に入ります。会社設立をすると、稼いだお金はまず会社のものになり、そこから役員報酬という形で本人に支払われる。法人成りで最初に変わるのは、このお金の通り道です。
通り道が変わると、税金の種類も変わります。個人事業主のときは所得税・住民税・個人事業税でしたが、会社設立後は法人税・法人住民税・法人事業税が会社にかかり、本人には役員報酬に対する所得税・住民税がかかります。二段構えになるぶん計算は増えますが、その分だけ調整の余地も生まれます。
責任の範囲も分かれる
個人事業主は、事業の借入や取引で生じた債務を自分の財産で返す立場にあります。会社設立をして法人成りすると、原則として出資した範囲での責任になります。ただし、小さな会社が金融機関から借りるときは代表者の個人保証を求められることが多く、実務では「法人成りしたから安心」とは言い切れません。ここは断定を避けて、契約書の保証条項を必ず読んでください。
もうひとつ、意外と効いてくるのが「見え方」です。取引先の与信審査で法人しか受け付けない、求人を出しても個人事業主だと応募が集まりにくい、といった場面は実際にあります。数字に表れないぶん判断からこぼれ落ちやすいのですが、会社設立を決めた個人事業主の理由として、税金より先にこちらが挙がることも少なくありません。
会社設立を「節税の手段」とだけ捉えると、この表の右側にある事務の重さを見落とします。個人事業主のときは自分ひとりで完結していた手続きが、法人成り後は決算・申告・社会保険の届出という形で毎年やってくる。判断するときは、税額の差と事務の重さを同じ天秤に載せてください。
出典No.2090 新たに事業を始めたときの届出など (国税庁/2026年8月25日確認)
法人成りで、税金の計算はどう変わるのか
個人事業主の所得税は累進課税です。所得が増えるほど税率が上がっていく形をとります。一方、会社設立後の法人税は所得の額で税率がほぼ決まる比例に近い形で、資本金1億円以下の普通法人なら年800万円以下の部分と、それを超える部分で税率が分かれます。上がり続ける線と、途中で寝てしまう線。この2本が交わるあたりが、法人成りの分岐点としてよく語られる場所です。
- 比べる前に決めること
- どの年の所得で比べるか。単年で得でも、翌年赤字なら結論は変わります
- 役員報酬をいくらにするか
- 会社に残す額と本人に出す額の配分で、合計の税負担は動きます
- 家族に給与を出すか
- 個人事業主の専従者給与と、法人の役員・従業員給与では要件が違います
よく見かける「年収いくらから法人化」という言い方には注意が必要です。ここでいう年収は多くの場合、売上ではなく課税所得を指しています。売上1,000万円でも経費が800万円あれば課税所得は200万円で、会社設立を急ぐ水準ではありません。数字を見るときは、それが売上なのか所得なのかを毎回確かめてください。
もうひとつ、法人成りには「二重に取られる」局面があります。会社に利益を残して法人税を払い、そのあと配当という形で本人に出せば、配当にも課税されます。一人社長の会社で配当を出す場面はまれですが、会社に貯めたお金を後から個人に移すときには、必ずどこかで課税されると考えておいてください。
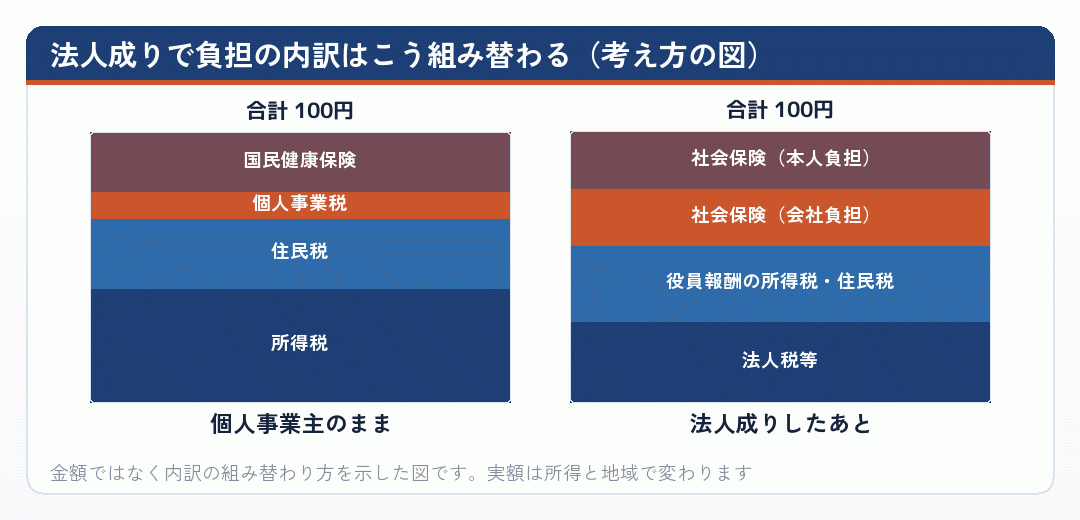
法人成りで税負担が下がるのは、会社に残す利益と役員報酬の配分をうまく取れたときです。逆に、稼いだ額をほぼ全額役員報酬で出してしまうと、所得税の累進はそのまま残り、そこに社会保険料が上乗せされます。会社設立をしただけでは税負担は下がらない、というのはこの意味です。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
会社設立にかかる実費を、株式会社と合同会社で並べる
会社設立の実費は、法律で下限が決まっている部分と、頼み先で変わる部分に分かれます。下限が決まっているのは登録免許税です。株式会社は資本金の額の1,000分の7で、15万円に満たないときは申請1件につき15万円。合同会社は同じ計算で、6万円に満たないときは6万円とされています。
株式会社にはもうひとつ、定款の認証があります。公証人の手数料は資本金等の額に応じて3万円・4万円・5万円で、一定の要件を満たす小規模な設立では1万5,000円という区分もあります。合同会社に定款認証は要りません。ここが、個人事業主が法人成りするときに合同会社を選ぶ理由のひとつになっています。
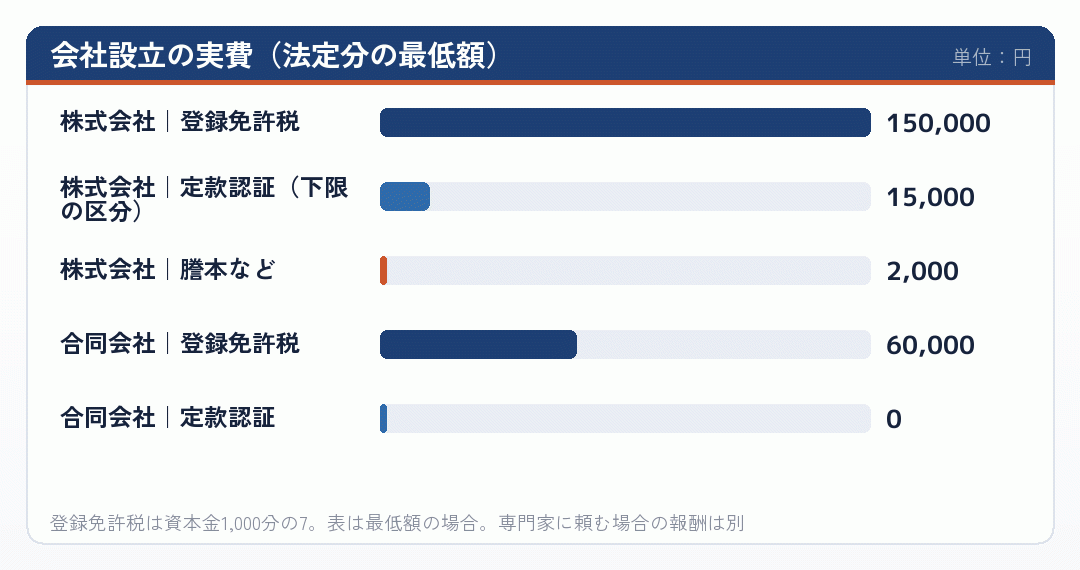
紙の定款には収入印紙4万円が要りますが、電子定款にすればこれはかかりません。ただし電子定款を自分で作るには機器と手間が要るため、結局は専門家に頼んだほうが安く済むこともあります。会社設立の費用を比べるときは、実費と報酬を合算した総額で見てください。
そしてもうひとつ、時間の費用があります。個人事業主の開業届は出せばその日から始められますが、会社設立は定款を作り、公証役場に行き、登記を申請して、完了を待つという流れになります。法務局の混み具合にもよりますが、書類がそろってから登記が完了するまで1週間から2週間程度みておくのが無難です。取引開始日が決まっているなら、そこから逆算して動いてください。
出典No.7191 登録免許税の税額表 (国税庁/2026年8月25日確認)
法人成りしたあと、毎年かかり続けるもの
会社設立の費用は一度きりですが、法人成りしたあとの維持費は毎年続きます。個人事業主のときには存在しなかった固定費がいくつも増えるので、判断のときはこちらを重く見たほうが失敗しません。
- 法人住民税の均等割赤字でも課税されます。標準税率では都道府県分と市町村分の合計で年7万円が下限の目安です。
- 決算と申告の手間貸借対照表・損益計算書に加えて別表の作成が要り、税理士に頼めば顧問料と決算料がかかります。
- 社会保険料の会社負担役員報酬を出す限り、会社側の負担が発生します。ここが法人成りで一番効いてくる固定費です。
- 登記の維持役員の任期が来れば重任の登記が必要で、そのつど登録免許税がかかります。
均等割は、事業がうまくいかなかった年にも同じ額がかかります。個人事業主なら所得がゼロなら所得税もゼロですが、会社はそうはいきません。売上の振れ幅が大きい事業ほど、この固定費の重さを見積もっておく必要があります。
| 項目 | 個人事業主 | 法人成り後 |
|---|---|---|
| 赤字の年の税負担 | 所得税はかからない | 均等割は毎年かかる |
| 決算書類 | 青色申告決算書 | 決算書と法人税の別表 |
| 社会保険 | 国民健康保険・国民年金 | 健康保険・厚生年金(会社と本人で折半) |
| 役員の登記 | 不要 | 任期満了ごとに登記が必要 |
← 横にスクロールできます
金額は資本金・従業者数・自治体で変わります。必ずお住まいの自治体の案内でご確認ください。
出典地方税制度|法人住民税 (総務省/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
社会保険は、会社設立した時点で入り方が変わる
法人成りで見落とされやすいのが社会保険です。日本年金機構の案内では、すべての法人事業所(事業主のみの場合を含む)が厚生年金保険・健康保険の適用事業所になるとされています。従業員がいない一人社長でも、会社設立をして役員報酬を出す以上、加入の手続きが必要になります。
個人事業主のときの国民健康保険・国民年金と比べると、保険料の計算方法も負担の仕方も変わります。厚生年金保険料は会社と本人で折半しますが、会社の負担分も結局は自分の事業から出ていくお金です。法人成りの損得を見るときは、この会社負担分を必ず足して比べてください。
- 加入の対象
- すべての法人事業所。事業主のみの場合も含みます
- 手続きの窓口
- 事業所の所在地を管轄する年金事務所
- 個人事業主のとき
- 従業員が常時5人以上いる場合など、業種によって扱いが分かれます
一方で、厚生年金に入ることは将来受け取る年金額が増えることでもあります。国民年金だけの期間が長い個人事業主にとって、ここは会社設立の数少ない「増える側」の話です。負担だけを見て決めず、受け取りの側も並べて考えてください。
出典適用事業所と被保険者 (日本年金機構/2026年8月25日確認)
消費税は、個人事業主と法人で別々に判定される
消費税の納税義務は、基準期間の課税売上高で決まります。国税庁の説明では、基準期間は個人事業者なら前々年、法人なら前々事業年度です。会社設立をすると法人には基準期間がないため、原則として設立1期目・2期目は納税義務が生じません。これが「法人成りで消費税が2年間免除される」と言われる仕組みです。
ただし条件がつきます。資本金の額が1,000万円以上なら設立初年度から課税事業者になりますし、特定期間の課税売上高や給与等の支払額によっては2期目から課税事業者になります。インボイスの登録をすれば、免税かどうかにかかわらず課税事業者として申告することになります。「必ず2年」ではありません。
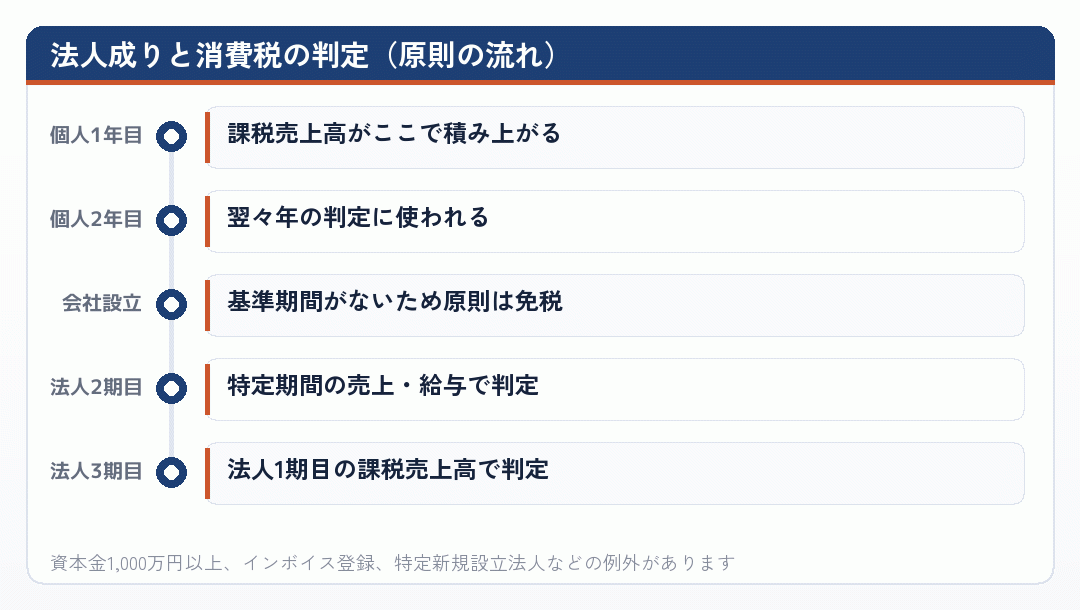
インボイス登録をしている個人事業主が法人成りする場合は、注意が要ります。登録番号は個人と法人で別のものになるため、法人としての登録申請が改めて必要です。取引先への通知が遅れると請求書の書き直しが発生するので、会社設立の日程と登録の時期は一緒に決めてください。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月25日確認)
会社設立を決めたら、個人事業主の側で出す書類
会社設立の登記が終われば法人はできますが、個人事業主としての事業をたたむ手続きは別に必要です。順番を間違えると、同じ年に個人と法人の両方で申告が必要になったり、控除が使えなくなったりします。
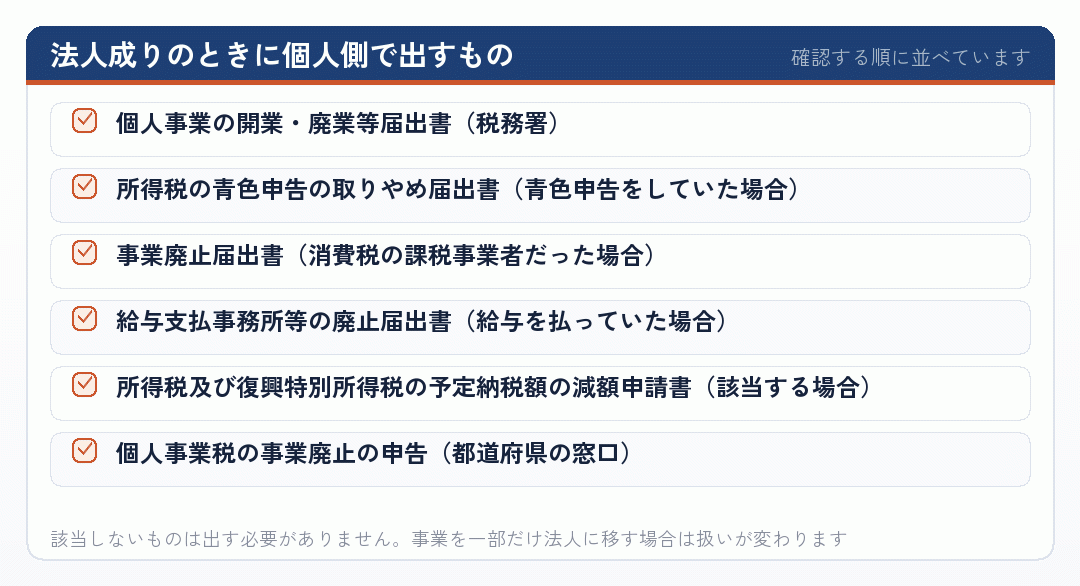
提出の時期は書類ごとに違います。国税庁の手続案内では、個人事業の開業・廃業等届出書はその事実があった日の属する年分の確定申告期限まで、青色申告の取りやめ届出書は取りやめようとする年分の確定申告期限までとされています。一方で給与支払事務所等の廃止届出書は事実があった日から1か月以内、消費税の事業廃止届出書は「事由が生じた場合、速やかに」です。期限の考え方が書類ごとに違うので、まとめて出すつもりで日程を組んでおくと安全です。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月25日確認)
まとめ|法人成りは「いま得か」ではなく「来期以降どうか」で決める
ここまで見てきたとおり、個人事業主が会社設立をするかどうかは、税率だけでは決まりません。毎年の維持費、社会保険の入り方、消費税の判定、そして手続きにかかる時間。これらを同じ紙の上に並べて、はじめて比べられる形になります。
- 単年ではなく3年で見る法人成りは戻すのに手間がかかります。来期・再来期の見通しまで含めて判断してください。
- 売上ではなく所得で見る目安として語られる金額のほとんどは課税所得の話です。ここを取り違えると結論がずれます。
- 会社負担の社会保険を足す本人負担だけで比べると、法人成りが実際より有利に見えます。
- 制度は動く税率も保険料率も毎年見直されます。試算はその年の一次情報で作り直してください。
それでも迷うときは、条件を紙に書き出して専門家に当ててみるのが早道です。会社設立そのものは手続きの話ですが、法人成りの損得は設立後の設計で決まります。役員報酬の額、決算期の置き方、社会保険の入り方——このあたりを一緒に決められる相手を見つけられるかどうかが、結局は一番大きな差になります。
このサイトでは、ここで挙げた論点をひとつずつ、個人事業主の立場から確かめていきます。会社設立の費用、法人成りの手続き、資産の引継ぎ、許認可の承継。どれも一次情報にあたりながら、条件つきの数字で書いていきます。
出典税理士に関する情報 (国税庁/2026年8月25日確認)
決める前に、いちど条件を書き出してみてください
会社設立をするかどうかで迷っている個人事業主の方に、いちばんおすすめしたいのは「自分の条件を紙に書き出すこと」です。去年の課税所得、今年の見込み、課税売上高、家族構成、取引先から法人化を求められているかどうか。この5つが並ぶだけで、法人成りの議論はぐっと具体的になります。
書き出した紙を持って、税理士や所管の窓口に当ててみてください。一般論としての「800万円」より、あなたの条件に当てた答えのほうが、はるかに役に立ちます。
このサイトの各カテゴリーでは、ここで触れた論点を掘り下げています。気になったところから読んでみてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - 税理士法人植村会計事務所|会社と個人事業主はどっちが得?違いやメリット・デメリットを比較して法人化を検討
責任の範囲・税金・社会保険といった軸ごとに比べています。
bring-consulting.co.jp - 創業手帳|会社設立のメリット・デメリットは?個人事業主との比較や違いを解説
起業の入口に立つ人向けに、比較の視点を整理しています。
sogyotecho.jp - GVA 法人登記|個人事業主が法人成りすべきタイミングやメリット・デメリットを解説
登記書類の作成サービスによる解説。判断材料と登記の実務が近い位置にあります。
corporate.ai-con.lawyer - SoVa|個人事業主から法人化するメリットとデメリットとは?
メリットとデメリットを対にして整理した記事です。
sovagroup.co.jp - 会社設立のミチシルベ|会社の設立と個人事業主の違い|事業形態・注意点・判断基準について解説
事業形態の違いを、判断基準の形にほどいて並べています。
www.soico.jp - 会社設立のミチシルベ|個人事業主が法人化するメリットとデメリット|法人化するタイミングや注意点も解説
メリットとデメリットを対にして並べ、時期の話まで含めています。
www.soico.jp - 税理士法人 池上会計|個人事業主が法人化しない理由10選!法人化するべきか確認する方法とは
法人化しない理由を10個に分けて並べています。
ikegami-zeirishi.com - マネーフォワード クラウド会社設立|法人化のリスクとは?後悔しないための対策、タイミングを徹底解説
法人化のリスク側から見た記事。対策とセットで書かれています。
biz.moneyforward.com - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 経営サポートプラスアルファ|法人化をする年収の目安は?個人事業主が法人化する際の形態について
年収の目安に加えて、株式会社と合同会社のどちらを選ぶかにも触れています。
keiei-support-plus-a.com - 中島清人税理士事務所|個人事業主が法人化するメリットとデメリットを解説
税理士事務所による、両面を並べた解説です。
nakashima-taxoffice.com - みんなの税理士相談所|会社設立のメリット・デメリットとは?個人事業主との比較から徹底解説!
税理士紹介サービスによる比較記事です。
minnano-zeirishi.jp - freee|会社設立を考えているならば知っておくべき、個人事業主と法人のメリット・デメリット
会計ソフト事業者による比較。事務の手間の差にも触れています。
www.freee.co.jp - 千代田税理士法人|個人事業主と法人化はどっちが得?違い6選、それぞれのメリット・デメリット
違いを6つに絞って並べているので、比べやすい記事です。
chiyoda-tax.or.jp - 小谷野税理士法人|個人事業主は年収いくらで法人化すべき?やめた方がいいケースも解説
年収の目安に加えて、やめたほうがよい場合も並べています。
koyano-cpa.gr.jp