法人成りで資産を引き継ぐときの価格の決め方|個人事業主が会社設立で迷う金額の話
引継ぎの価格をいくらにするか迷っている方へ
個人事業主として使ってきた車や機械を、法人成りで会社に移す。そのときの価格をいくらにすればいいのか。ここで手が止まる方に向けたページです。
安くすれば得というわけではありません。 極端に安い価格で移すと、税務上は別の扱いになることがあります。
国税庁の記載を確かめながら、価格の決め方の考え方を並べます。金額が大きいものは、最後は税理士に確かめてください。
価格をいくらにするかで、両方の税務が変わる
個人事業主が法人成りで資産を移すとき、価格をいくらにするかは自由に決められそうに見えます。自分と自分の会社の取引だからです。
しかし、税務上はそうはいきません。会社設立をした法人と個人事業主は別人格なので、その間の取引は第三者との取引と同じように見られます。
価格が安すぎれば、個人側では実際より低い収入で申告したことになり、法人側では安く買った分だけ利益が出たことになります。どちらにも影響します。
逆に価格が高すぎれば、法人が個人に余計に払ったことになり、その分が役員給与として扱われるおそれがあります。
だから、価格には「適正な範囲」があります。法人成りの実務では、その範囲の中で決めることになります。
個人事業主として長く使ってきた資産ほど、帳簿価額と実際の価値が離れていることがあります。ここで判断に迷います。
会社設立の前に、移す資産ごとに価格の目安を決めておいてください。あとから決めようとすると、根拠が説明できなくなります。
以下、価格の決め方の考え方を順に見ていきます。
会社設立の実務では、この価格の話が後回しになりがちです。登記や届出のように期限があるわけではないからです。ただ、決算のときには必ず必要になるので、会社設立の直後に決めておくのがいちばん楽になります。
なお、金額が小さいものにまで神経質になる必要はありません。影響が小さいからです。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年8月26日確認)
実務でよく使われるのは帳簿価額
法人成りの実務でいちばんよく使われるのが、帳簿価額を基準にする方法です。個人事業主としての帳簿に残っている未償却の残高で、法人に移します。
この方法の利点は、個人側で売却益が出ないことです。帳簿価額で売れば、売った金額と帳簿の金額が同じなので、譲渡所得が生じません。
帳簿価額は、確定申告書に添付した減価償却の明細で確かめられます。会社設立の前に、その明細を手元に出しておいてください。
法人側では、その価額で資産を計上して、以後は法人で減価償却を続けます。耐用年数は中古資産として計算し直すことになります。
ただし、帳簿価額が実際の価値と大きく離れている場合は注意が必要です。減価償却が進んで帳簿価額がほとんど残っていないのに、市場では相応の値がつく資産もあります。
代表が車です。個人事業主として何年も使って償却が進んでいても、中古市場では値がつくことがあります。
この場合、帳簿価額で移すと実際の価値より安く移したことになり、低額譲渡の問題が出る可能性があります。
金額が大きい資産については、市場での価値も確かめてから決めてください。
帳簿価額を使うもうひとつの利点は、法人側の処理も素直になることです。会社設立をした法人は、その価額をそのまま取得価額として計上できます。あとから価格の妥当性を問われても、根拠が明確です。
会社設立のときに、この確認を飛ばすとあとで指摘を受けることがあります。
出典No.2100 減価償却のあらまし (国税庁/2026年8月26日確認)
低額譲渡とみなされる基準
極端に安い価格で法人に移すと、低額譲渡として扱われることがあります。国税庁は、法人の役員に対する贈与や低額譲渡の取扱いについて説明を出しています。
そこでは、著しく低い価額の対価による譲渡について、棚卸資産の場合の基準が示されています。通常の販売価額との関係で一定の割合が目安になります。
固定資産についても、実際の価値と離れた価格で移すと、その差額が問題になる可能性があります。
個人事業主が法人成りをするとき、税負担を減らそうとして安い価格を設定したくなることがあります。しかし、それは逆効果になりかねません。
差額が役員給与として扱われれば、法人では損金にならず、個人では課税されます。二重に不利になります。
だから、価格は根拠を持って決めてください。帳簿価額なのか、市場の相場なのか、その中間なのか。根拠が説明できれば問題になりにくくなります。
会社設立の直後に契約書を作って、価格の根拠を記録に残しておくのが安全です。
個人事業主として使ってきた資産の価値を、自分で低く見積もりすぎないよう注意してください。
会社設立の直後は、自分の会社という感覚が強くて価格を軽く扱ってしまいがちです。ただ、法人は別人格なので、第三者との取引と同じ目で見られます。ここは意識を切り替えてください。
迷う金額なら、税理士に確かめるのがいちばん早道です。
出典No.6321 法人の役員に対する贈与・低額譲渡の取扱い (国税庁/2026年8月26日確認)
在庫の価格には別の考え方がある
在庫、つまり棚卸資産は固定資産とは扱いが違います。国税庁は、たな卸資産の自家消費の場合の総収入金額算入について定めを示しています。
個人事業主が棚卸資産を法人に移すとき、価格が仕入価格を下回ると問題になります。また、通常の販売価額との関係でも基準が示されています。
実務では、仕入価格を基準にするか、通常の販売価額の一定割合を基準にするかで決めることになります。どちらでも構いませんが、根拠を残してください。
会社設立の直前に棚卸をして、数量と金額を確定させることが前提になります。棚卸表がないと、価格の根拠も示せません。
個人側では、この取引が売上として計上されます。法人側では仕入として計上されます。両方の帳簿に同じ金額が記録される形です。
消費税についても、個人が課税事業者だった場合は課税売上になります。免税事業者だったなら、その必要はありません。
法人成りをして事業を続けるなら、在庫は移すのが自然です。移さずに個人で処分するほうが、かえって手間になります。
在庫の量が多い事業では、この作業に時間がかかります。会社設立の日程に組み込んでおいてください。
会社設立の日をまたいで在庫が動く事業では、棚卸の時点をいつにするかも決めておいてください。締めの時点がずれると、個人と法人のどちらの在庫か分からなくなります。
個人事業主として物を扱ってきた方は、この論点を必ず通ります。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年8月26日確認)
譲渡所得が生じる場合
資産を帳簿価額より高い価格で法人に売ると、その差額が個人側の所得になります。国税庁は、土地や建物や株式等以外の資産を譲渡したときの譲渡所得について説明を出しています。
事業用の車や機械も、この譲渡所得の対象になります。個人事業主が法人成りで資産を売る場合も同じです。
譲渡所得には特別控除があり、一定額までは課税されない仕組みになっています。少額の資産なら、実際には課税されないことも多くなります。
また、保有期間によって長期と短期に分かれ、扱いが変わります。長く持っていた資産のほうが有利になる仕組みです。
不動産の場合は扱いが違います。土地や建物の譲渡所得は分離課税で、税率も別に定められています。金額も大きくなるので、会社設立の前に必ず確認してください。
実務で帳簿価額を使うことが多いのは、この譲渡所得を生じさせないためでもあります。売却益が出なければ、課税の問題も出ません。
ただし、市場価値が明らかに高い資産を帳簿価額で移すと、今度は低額譲渡の問題が出ます。どちらにも振れないところを探すことになります。
個人事業主として高額な資産を持っている方は、この判断を税理士に相談してください。
会社設立のときに不動産を移すかどうかは、譲渡所得だけでなく登録免許税や不動産取得税も含めて判断することになります。移さずに賃貸借にする形が選ばれるのは、この費用を避けるためです。
法人成りの引継ぎで金額が大きくなるのは、たいてい車と不動産です。
出典No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
消費税の扱いも確かめる
資産を法人に移すとき、消費税の扱いも確かめる必要があります。個人事業主が課税事業者だった場合、その譲渡は課税売上になります。
国税庁は、個人事業者の自家消費の取扱いについて説明を出しています。事業用の資産を事業以外に使う場合や、低い対価で譲渡する場合の扱いです。
会社設立をして法人に資産を売る場合、それは事業としての譲渡なので、課税事業者であれば消費税がかかります。
個人が免税事業者だったなら、この問題は生じません。ただし、法人成りの年に大きな資産を移すと課税売上高が増えて、判定に影響することもあります。
法人側では、その仕入について仕入税額控除を受けられる可能性があります。インボイスの要件を満たす書類が必要になります。
個人事業主がインボイスの登録をしていない場合、法人側で控除を受けられないことがあります。ここは会社設立の前に確かめておいてください。
土地の譲渡は非課税ですが、建物の譲渡は課税されます。不動産を移す場合は、この区別も関わってきます。
消費税は見落とされやすい部分です。金額が大きい引継ぎでは、必ず確かめてください。
会社設立の年に大きな資産を移すと、個人側の課税売上高が跳ね上がることがあります。その結果、翌々年の消費税の判定に影響することもあるので、金額の大きい引継ぎでは先に確かめてください。
法人成りの引継ぎで、あとから消費税の問題が出てくることは実際にあります。
出典No.6317 個人事業者の自家消費の取扱い (国税庁/2026年8月26日確認)
価格を決める手順
ここまでを踏まえて、価格を決める手順を並べます。資産ごとにこの手順を通してください。
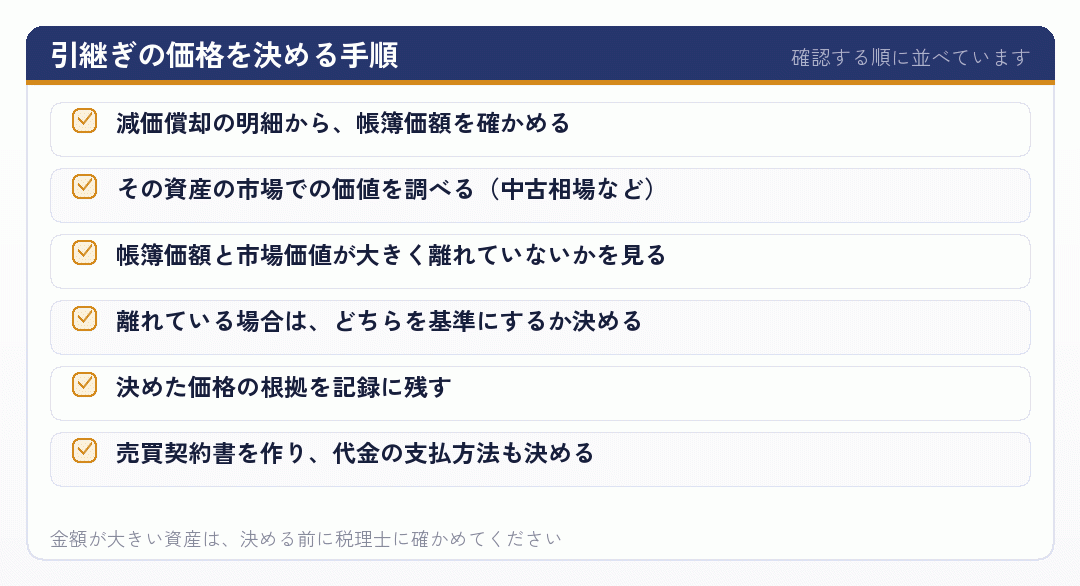
多くの資産では、帳簿価額と市場価値がそれほど離れていません。その場合は帳簿価額で移して問題ありません。
離れているのは、車のように中古市場が確立しているものと、不動産のように値動きがあるものです。この2つだけ丁寧に見れば足ります。
会社設立の前にこの作業をしておけば、登記が終わったあとの引継ぎがスムーズに進みます。
個人事業主として資産の数が多い場合は、金額の大きい順に確かめてください。小さいものは帳簿価額でまとめて構いません。
記録は必ず残してください。法人成りから何年か経ってから聞かれても、答えられるようにしておくためです。
会社設立のときに作った契約書は、法人の書類として保管してください。個人の書類と混ざると、あとで探すのに苦労します。
契約書は、関係者間の取引だからこそ作る意味があります。
出典【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説 (辻・本郷 税理士法人/2026年8月26日確認)
代金の支払方法も決めておく
価格が決まったら、代金をどう支払うかも決めます。会社設立の直後は法人に資金が少ないので、すぐに全額を払えないことがあります。
その場合、未払金として計上して分割で払う形をとれます。法人の貸借対照表に未払金または役員借入金として残る形です。
この形にすれば、資金に余裕ができてから支払えます。個人事業主から法人成りしたばかりの時期には、現実的な方法です。
ただし、いつまでも払わないままだと問題になることがあります。実質的に贈与とみなされるおそれがあるからです。返済の計画は決めておいてください。
役員借入金として残っている状態は、決算書に表れます。金融機関から見ると、代表者から借りている会社という見え方になります。
これ自体は悪いことではありません。むしろ、代表者が会社を支えているという読み方もされます。役員貸付とは逆の意味を持ちます。
支払方法も契約書に書いておいてください。一括なのか分割なのか、いつまでに払うのか。
個人側では、代金を受け取った時点ではなく譲渡した時点で所得が生じます。入金がなくても申告が必要になる点に注意してください。
会社設立の直後は、資本金と当面の売上しか手元にありません。資産の代金を一括で払うと資金が尽きるので、分割にするのは自然な判断です。
会社設立の直後の資金繰りを考えながら、無理のない形を選んでください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
まとめ|帳簿価額を基準に、離れているものだけ確かめる
個人事業主が法人成りで資産を移すときの価格は、実務では帳簿価額を基準にすることが多くなります。売却益が出ないので、譲渡所得の問題も生じにくいからです。
ただし、帳簿価額と市場価値が大きく離れている資産では注意が必要です。極端に安い価格で移すと、低額譲渡として扱われることがあります。
- 基本帳簿価額を基準にする。減価償却の明細で確かめる
- 注意車と不動産は市場価値も確かめる
- 在庫仕入価格または通常の販売価額を基準に。棚卸表が前提
- 消費税個人が課税事業者なら課税売上になります
価格を決めたら、その根拠を記録に残してください。契約書を作り、代金の支払方法も決めておきます。
会社設立の直後に資金が少なければ、未払金として残す形もとれます。ただし返済の計画は決めておいてください。
金額が大きい資産は、決める前に税理士に確かめるのが安全です。法人成りの引継ぎで問題になるのは、たいてい車と不動産です。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
減価償却の明細を、まず手元に出してください
確定申告書に添付した減価償却の明細に、資産ごとの帳簿価額が載っています。会社設立の前にこれを出しておけば、価格を決める作業がすぐに始められます。
帳簿価額と市場価値が離れているのは、たいてい車と不動産です。この2つだけ相場を確かめて、あとは帳簿価額でまとめて構いません。
決めた価格の根拠は、必ず記録に残してください。法人成りから何年か経ってから聞かれても答えられるように、契約書と一緒に保管しておいてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 創業手帳|法人成りでの資産引継ぎ方法とは?資産の種類や仕訳方法・注意点を解説
売買・現物出資・賃貸借など、引継ぎの手段を並べて比べています。
sogyotecho.jp - SoVa|法人成りで資産引継ぎする方法とは?個人事業主から引き継げる資産の種類や注意点も紹介!
引き継げる資産の種類を洗い出す形でまとめています。
sovagroup.co.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 不動産取得税|不動産と税金|東京都主税局
不動産取得税の税率と課税標準の特例を、自治体が示しているページです。
www.tax.metro.tokyo.lg.jp - No.5404 中古資産の耐用年数|国税庁
中古資産の耐用年数を簡便法でどう計算するかを、国税庁が示したページです。
www.nta.go.jp - 個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません|弥生 サポート情報
引き継いだ資産の会計処理を、仕訳の形で説明しています。
support.yayoi-kk.co.jp - 法人成りに伴う固定資産の譲渡 |坂元えみこ税理士事務所
固定資産を譲渡したときの個人側の扱いを説明しています。
sakamoto-z.jp - バクラク|法人成りした際の仕訳方法とは?引継ぎ方法と注意点もあわせて解説
経費精算サービスによる解説。仕訳の例が多めです。
bakuraku.jp - 法人成りで個人事業主の資産を引き継ぐ方法は?資産の種類、注意点も解説! | 小谷野税理士法人
資産の引継ぎ方法を種類ごとに整理した解説です。
koyano-cpa.gr.jp - 法人成りする時の注意点 - 大阪市会社設立・創業融資サポート
法人成りで気をつける点を、税理士が並べています。
startup.kameda-tax.com - マネーフォワード クラウド会計|法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説
資産だけでなく負債の引継ぎまで、仕訳の形で示しています。
biz.moneyforward.com - 個人所有の資産を法人へ引き継ぐ方法 | 鈴木健志税理士事務所
引継ぎの方法を、売買や現物出資など形ごとに扱っています。
tax-st.com - 辻・本郷 税理士法人|【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説
引継ぎの4つの方法を、事例つきで比べています。
www.ht-tax.or.jp - 法人成りするときの資産引継ぎはどうする?引き継げない資産や具体的な処理方法を解説 | クラウド会計ソフト freee
引き継げる資産と引き継げない資産を分けて説明しています。
www.freee.co.jp - 小谷野税理士法人|個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について
引き継ぐ資産の種類ごとに、仕訳の形を示しています。
koyano-cpa.gr.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 不動産取得税計算ツール|不動産取得税|東京都主税局
税額を試算できる公式のツールです。金額の見当をつけるのに使えます。
www.tax.metro.tokyo.lg.jp - 自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ - 長岡会計事務所
自家用車を事業に使う場合のルールを、法人化の話とつなげています。
nagaoka-tax.jp