不動産を法人に移すと、いくらかかるか|会社設立の前に計算しておく3つの税
事務所や店舗を持っている方へ
個人事業主として建物や土地を持っていて、これから会社設立をする方に向けたページです。その不動産を法人に移すのか、個人のまま残すのかを決めたい、という場面のためのものです。
移すと、それなりの金額がかかります。 登録免許税、不動産取得税、そして個人側の譲渡所得。機材や在庫を移すのとはわけが違います。
会社設立の前に、この3つを計算しておいてください。金額を見てから決めれば、あとで後悔しません。
不動産だけ、移すコストが桁違い
最初に、なぜ不動産だけ別扱いなのかを押さえます。
機材やパソコンを法人に移すなら、売買契約を交わして金額を決め、帳簿を動かせば終わりです。手数料も税金もほとんどかかりません。
在庫も同じです。個人事業主の棚卸資産として法人に売る形にすれば、それで済みます。会社設立の直後に片づけられる作業です。
ところが不動産は登記されています。所有者が個人事業主から法人に変わるということは、登記を書き換えるということです。
登記を動かすと登録免許税がかかります。そして、不動産を取得した法人には不動産取得税が課されます。
さらに、売った個人の側には譲渡所得が発生する可能性があります。取得したときより値上がりしていれば、その分に課税されます。
この3つが同時に来ます。しかも、それぞれが評価額や売買価額に対する率で計算されるので、物件の規模がそのまま金額に効いてきます。
だから、会社設立をするから資産も全部法人に、という進め方は不動産については当てはまりません。
個人事業主として長く事業をしてきた方ほど、建物や土地を持っている割合が高くなります。法人成りの相談でここが論点になるのは、そのためです。
会社設立の相談で「資産はどうしますか」と聞かれたとき、不動産だけは即答しないでください。
移すかどうかを、金額を見てから決める。それがこの記事の趣旨です。
出典法人成りするときの資産引継ぎはどうする?引き継げない資産や具体的な処理方法を解説 | 経営者から担当者にまで役立つバックオフィス基礎知識 | クラウド会計ソフト freee (フリー株式会社/2026年9月2日確認)
登録免許税——所有権移転登記にかかる
ひとつめが登録免許税です。登記をするときにかかる国税です。
国税庁の税額表によれば、土地と建物の所有権の移転登記のうち、売買や贈与などによる場合の税率は2パーセントとされています。相続などの場合は0.4パーセントです。
課税の基準になるのは、売買価額ではなく固定資産税評価額です。市町村が決めている価格で、実勢の取引価格より低いのが通常です。
土地の売買による所有権の移転登記には軽減措置があり、税率が1.5パーセントとされています。適用の期限があるので、いま有効かどうかを確かめてください。
住宅用家屋についても軽減の仕組みがありますが、これは自己の居住用であることなどが要件になります。事業用の建物を法人に移す場面では使いにくい。
計算そのものは単純です。評価額に税率を掛けるだけ。だから、固定資産税の納税通知書を見れば、おおよその金額はその場で出せます。
それから、司法書士に登記を頼めばその報酬もかかります。登録免許税とは別の実費です。
会社設立の登記を司法書士に頼むなら、不動産の移転登記もあわせて見積もりを取ってください。法人成りの実費を一度に把握できます。
個人事業主のときは、不動産を持っていても登記を動かす場面がありませんでした。法人成りをして初めて、この税に向き合うことになります。
会社設立の見積もりを取るときに、この登録免許税の概算も一緒に出しておくと全体像が見えます。
金額の感覚をつかんでおくと、次の判断がしやすくなります。
出典No.7191 登録免許税の税額表 (国税庁/2026年9月2日確認)
不動産取得税——取得した法人にかかる
ふたつめが不動産取得税です。こちらは都道府県が課す地方税で、不動産を取得した側にかかります。
東京都主税局のページによれば、税率は平成20年4月1日から令和9年3月31日までの取得について、土地が3パーセント、住宅である家屋が3パーセント、住宅以外の家屋が4パーセントとされています。
事業用の建物、たとえば事務所や店舗は住宅以外の家屋に当たるので4パーセントです。ここは見落としやすいところです。
土地については課税標準の特例があります。令和9年3月31日までに宅地等を取得した場合、課税標準額は価格の2分の1になります。
計算の基準はここでも固定資産税評価額です。売買価額ではありません。
それから、申告が要ります。東京都の場合、取得した日から30日以内に不動産の所在地を所管する都税事務所などへ申告するとされています。期限があるので忘れないでください。
納付は、あとから届く納税通知書によります。会社設立の直後ではなく、数か月後に請求が来る形になることがあります。
だから、資金の準備が抜けやすい。会社設立の費用を計算するとき、この分を別に取っておいてください。個人事業主のときの手元資金から出すことになります。
個人事業主が法人成りで移す物件は事業用が中心なので、住宅の軽減が使えないことが多くなります。
免税点もあります。評価額が一定額に満たない場合は課税されません。小さな物件なら、この範囲に収まることもあります。
出典不動産取得税|不動産と税金|東京都主税局 (東京都主税局/2026年9月2日確認)
譲渡所得——売った個人にかかる
みっつめが、売った個人の側の譲渡所得です。ここがいちばん読みにくい部分です。
不動産を法人に売れば、それは譲渡です。売却の金額から取得費と譲渡費用を引いた残りが譲渡所得になり、所得税と住民税がかかります。
取得したときより値上がりしていれば、その分に課税されます。逆に値下がりしていれば、譲渡損失が出ることもあります。
土地は値上がりしていることが多く、建物は減価償却で帳簿価額が下がっているぶん、売却額との差が出やすい。
計算に使う取得費は、買ったときの金額から減価償却費相当額を差し引いたものです。古い物件だと、当時の契約書が見つからないことがあります。
取得費が分からない場合は、収入金額の5パーセントを取得費とすることができるとされています。ただ、この方法だと譲渡所得が大きく出ます。
所有期間によって税率が変わります。譲渡した年の1月1日時点で所有期間が5年を超えるかどうかで、長期と短期に分かれます。法人成りの時期によっては、この境目をまたぐこともあります。
だから、会社設立の前に契約書や領収書を探してください。取得費を証明できるかどうかで、税額が大きく変わります。
個人事業主として減価償却をしてきた建物なら、その帳簿価額が取得費の計算の出発点になります。過去の申告書と青色申告決算書を見れば分かります。
会社設立をした法人と個人事業主だった本人は、税務上は身内の取引として見られます。価額の付け方には根拠が要ります。
そして、著しく低い価額で法人に売ると、時価で譲渡したものとして扱われることがあります。安く売って課税を避けるという方法は取れません。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年9月2日確認)
3つを合わせて、金額を出してみる
3つの税を並べて、金額の感覚をつかんでおきます。
固定資産税の納税通知書を用意してください。そこに土地と建物の評価額が書かれています。この2つの数字があれば、登録免許税と不動産取得税は概算できます。
| 税 | 誰が払うか | 計算の基準 | 率の目安 |
|---|---|---|---|
| 登録免許税 | 登記を受ける側(法人) | 固定資産税評価額 | 売買による移転で原則2%(土地は軽減あり) |
| 不動産取得税 | 取得した側(法人) | 固定資産税評価額 | 土地3%・住宅3%・住宅以外の家屋4% |
| 譲渡所得の所得税と住民税 | 売った側(個人) | 売却額から取得費と譲渡費用を引いた額 | 所有期間により長期と短期で異なる |
| 司法書士報酬 | 依頼する側 | 案件ごと | 登録免許税とは別の実費 |
← 横にスクロールできます
税率と特例には適用期限があります。2026年9月時点の記載にもとづく目安です。実際の税額は所管の窓口か税理士にご確認ください。
評価額が土地3,000万円、建物1,000万円の物件を例に考えます。登録免許税は土地の軽減が使えれば45万円、建物が20万円で合わせて65万円ほど。
不動産取得税は、土地が課税標準の2分の1の特例で1,500万円に3パーセントで45万円、事業用の建物が1,000万円に4パーセントで40万円。合わせて85万円ほどになります。
この時点で150万円です。ここに司法書士の報酬と、個人側の譲渡所得に対する税が乗ります。
会社設立そのものにかかる登録免許税が株式会社で15万円からということを考えると、不動産の移転はその何倍にもなります。個人事業主の感覚では大きすぎる金額です。
だから、金額を出さずに移すという判断はできません。個人事業主が持っている物件の規模によっては、数百万円の話になります。
個人事業主のうちに一度この試算をしておけば、法人成りの時期を選ぶ材料にもなります。
まず数字を出してください。話はそれからです。
出典不動産取得税とは?税率・計算方法から軽減措置の申請方法まで解説 (丸石税理士法人/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
それでも移す理由があるか
コストが大きいなら、移す意味があるかを確かめる必要があります。
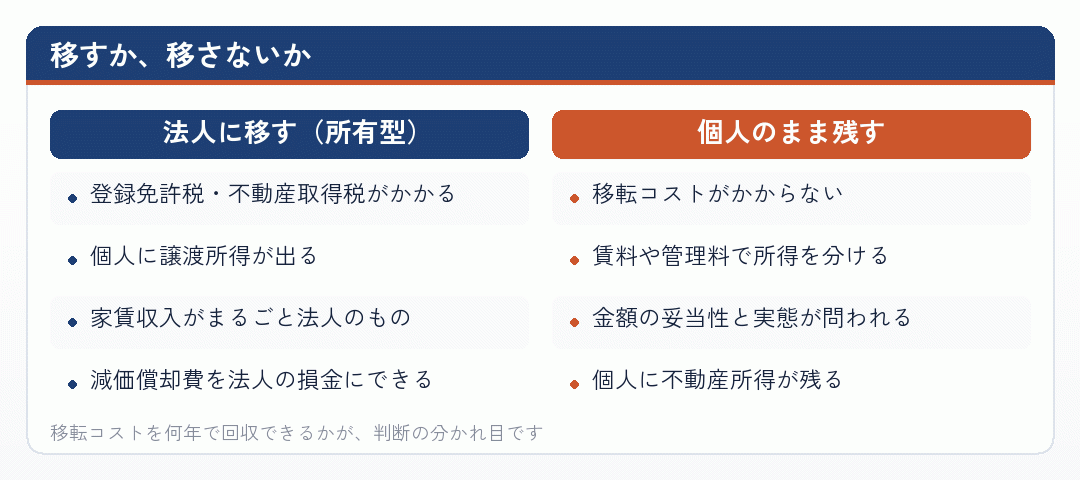
移すことで得られるのは、その不動産から生じる収益が法人のものになることです。賃貸に出している物件なら、家賃収入が法人の売上になります。
個人事業主のときの累進課税から法人税率に移るので、所得が大きいほど税率の差が効いてきます。
それから、減価償却費を法人の損金にできます。事業用の建物なら、毎年の償却費が法人の利益を圧縮します。
維持費も法人の経費になります。固定資産税、修繕費、火災保険料。会社設立の前は按分していた部分が、法人の経費として整理されます。
相続を考えるなら、不動産そのものではなく会社の株式や持分という形にしておくほうが、分けやすくなるという面もあります。
こうした効果が、移転コストを何年で回収できるか。ここを計算するのが判断の中身です。
毎年の税負担の差が30万円なら、150万円のコストを回収するのに5年かかります。10年20年と持ち続けるなら意味がありますが、数年で売る予定なら合いません。
会社設立をした直後にまとめて出ていく金額と、毎年少しずつ返ってくる金額を並べて見比べてください。
法人成りをするかどうかと、不動産を移すかどうかは、別の判断です。会社設立はしても不動産は個人に残す、という組み合わせもあります。
だから、その不動産をこの先どうするつもりかが分かれ目になります。会社設立の判断とは別に、物件ごとに考えてください。
出典不動産賃貸業で法人成りする場合の3つの方法 – 広瀬純一税理士事務所 (広瀬純一税理士事務所/2026年9月2日確認)
移さないという選択肢
不動産を移さずに、収益だけを法人側に寄せる方法があります。
ひとつは、個人が所有したまま法人に賃貸する形です。法人がその建物で事業をして、個人に賃料を払う。
この場合、法人成りをしても移転コストはかかりません。登録免許税も不動産取得税も譲渡所得も出ない。
法人にとっては賃料が経費になり、個人にとっては不動産所得になります。所得を法人と個人に分ける形です。
賃貸物件を持っている場合は、法人が一括で借り上げて入居者に貸すサブリースの形もあります。法人には差額が残り、個人には借り上げ料が入ります。
あるいは、法人が管理業務だけを受託して管理料を受け取る形。この場合、法人に入るのは管理料だけになります。
ただし、どの形でも金額の妥当性が問われます。相場からかけ離れた賃料や管理料を設定すると、不相当に高額として否認される可能性があります。
実態も必要です。法人が管理の実務をしていないのに管理料だけを取る、という形は認められにくい。
会社設立のときに賃貸借契約書を作っておけば、そのあとの説明が楽になります。
だから、移さない道を選ぶ場合も、契約書を作り、実態を伴わせ、金額の根拠を残してください。
個人事業主のときから住んでいる建物の一部を事務所にしている場合は、移さずに法人へ貸す形のほうが素直です。
どちらが向くかは、物件の規模と持ち続ける期間で変わります。
出典不動産投資の法人化!管理料サブリース方式と売却方式をわかりやすく解説 | 円満相続税理士法人 相続税申告専門の税理士法人 (円満相続税理士法人/2026年9月2日確認)
ローンが残っている場合
住宅ローンや事業用のローンが残っている物件については、話が変わります。
借入をしている不動産には抵当権が設定されています。所有者を変えるには、金融機関の承諾が必要です。
無断で名義を移すと、契約違反として一括返済を求められることがあります。ここは必ず先に相談してください。
実務としては、法人が新たに借り入れて個人のローンを返済し、法人名義で抵当権を設定し直す形になることが多くあります。
この場合、法人としての融資審査を受けることになります。会社設立をしたばかりの法人には決算書がないので、代表者の個人保証が求められるのが通例です。
借換えには手数料や保証料もかかります。移転コストに、これも加わることになります。
金利が変わる可能性もあります。個人向けの低い金利で借りていた場合、会社設立をして事業用の融資に切り替わり、金利が上がることがあります。
だから、ローンが残っている物件は移しにくい。個人のまま残して法人に貸す形を選ぶ理由になります。
個人事業主として借りたローンは、法人成りをしても自動で法人の借入にはなりません。ここも引き継げないものの一つです。
会社設立を考え始めた段階で、借入の残高と契約の条件を確かめておいてください。
出典個人所有の資産を法人へ引き継ぐ方法 | 鈴木健志税理士事務所 (鈴木健志税理士事務所/2026年9月2日確認)
まとめ|数字を出してから、物件ごとに決める
個人事業主が持っている不動産を法人成りで会社に移すと、3つの税がかかります。機材や在庫を移すのとは、金額の桁が違います。
- 登録免許税所有権移転登記にかかる国税。固定資産税評価額に対して、売買による移転なら原則2%
- 不動産取得税取得した法人にかかる地方税。土地3%・住宅3%・住宅以外の家屋4%
- 譲渡所得の税売った個人にかかります。取得費の資料があるかで、税額が大きく変わります
- 司法書士報酬登記を頼む場合の実費。登録免許税とは別にかかります
会社設立そのものにかかる費用より、はるかに大きくなることがあります。だから、法人成りをするなら資産も全部移す、という前提で進めないでください。
移す意味は、収益と減価償却費が法人のものになることです。毎年の税負担の差で、移転コストを何年で回収できるかを計算してください。
移さずに、個人が所有したまま法人へ賃貸するという道もあります。移転コストはかかりませんが、金額の妥当性と実態が問われます。
ローンが残っている物件は、金融機関の承諾なしに移せません。会社設立を考え始めたら、借入の条件を先に確かめてください。
ここに書いた税率や特例には適用期限があります。2026年9月時点の記載にもとづく整理です。実際の税額と判断は、税理士か所管の窓口にご確認ください。
出典不動産賃貸業の法人成りと節税効果、税務リスク【不動産投資の税務基礎シリーズ12】|不動産投資の健美家 (健美家/2026年9月2日確認)
固定資産税の納税通知書を、手元に出してください
土地と建物の評価額が書かれています。この2つの数字があれば、登録免許税と不動産取得税は会社設立の前にその場で概算できます。
個人側の譲渡所得は、取得費の資料があるかどうかで大きく変わります。買ったときの契約書や領収書を探しておいてください。見つからないと、収入金額の5パーセントで計算することになります。
移すのが当然ではありません。個人のまま法人に貸すという道もあります。回収年数の計算や、ローンがある場合の進め方は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 個人営業の賃借人が法人化した場合の賃貸借契約における借家権無断譲渡又は無断転貸の当否 | 公益財団法人不動産流通推進センター
個人の賃貸借を法人化後も使い続けた場合の法的な整理を、判例の考え方から示しています。
www.retpc.jp - 不動産取得税|不動産と税金|東京都主税局
不動産取得税の税率と課税標準の特例を、自治体が示しているページです。
www.tax.metro.tokyo.lg.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 賃借主体の個人から法人への変更と契約の解除 - 公益社団法人 全日本不動産協会
賃借人が個人から法人へ変わった場合の解除の可否を、業界団体が解説しています。
www.zennichi.or.jp - 登録免許税に関する資料 : 財務省
登録免許税の全体像を財務省がまとめた資料です。
www.mof.go.jp - 辻・本郷 税理士法人|【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説
引継ぎの4つの方法を、事例つきで比べています。
www.ht-tax.or.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません|弥生 サポート情報
引き継いだ資産の会計処理を、仕訳の形で説明しています。
support.yayoi-kk.co.jp - 不動産賃貸業の法人化とは?メリットやデメリット・タイミングを不動産税理士が徹底解説
不動産に強い税理士による、法人化の判断の解説です。
maruishi-tax.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - 髙谷公認会計士・税理士事務所|法人成りの資産・負債の引継ぎ方法と仕訳
会計士の事務所による解説。事例と注意点が並んでいます。
takatani-cpa.com - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - 賃貸経営の法人化のメリットとデメリット|個人事業主との違いは?|大東建託
賃貸経営の側から、個人と法人の違いを比べています。
www.kentaku.co.jp - 不動産登記の登録免許税とは?税率と軽減措置、計算方法について解説|不動産売却HOME4U
所有権移転登記の登録免許税を、計算例つきで説明しています。
www.home4u.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 個人事業 → 法人化への準備 - 司法書士みろく法務事務所
法人化の準備でそろえるものを、司法書士がまとめています。
369.connect-k.jp - 個人所有の資産を法人へ引き継ぐ方法 | 鈴木健志税理士事務所
引継ぎの方法を、売買や現物出資など形ごとに扱っています。
tax-st.com - 登録免許税とは?税率・計算方法・軽減措置を司法書士が解説
司法書士による登録免許税の解説。名義変更の実務に近い内容です。
www.meigi-henkou.jp