インボイス登録の有無で、法人成りの判断はどう変わるか|個人事業主の会社設立
インボイスに登録するかどうかで迷っている方へ
インボイスに登録すべきか。登録すると会社設立の免税はどうなるのか。この2つが絡まって判断できずにいる個人事業主の方に向けたページです。
整理すると簡単です。登録するなら免税の話は消える。登録しないなら免税を活かせる。 どちらになるかは、取引先の構成で決まります。
自分がどちらなのかを見分けられれば、法人成りの判断もすっきりします。その見分け方から書いていきます。
登録するかどうかで、法人成りの意味が変わる
会社設立を考えている個人事業主にとって、インボイスの登録をするかどうかは、消費税まわりの判断を根本から変える分かれ道です。
登録すると、免税事業者かどうかにかかわらず課税事業者として申告することになります。つまり、法人成りで基準期間がリセットされても、消費税を納めることに変わりはありません。
登録しない選択が残るなら、話は別です。会社設立をすると新しい法人には基準期間がないため、原則として1期目は免税になります。個人事業主として免税でいられる期間を使い切ったあとに法人成りすれば、免税を続けて取れる余地があります。
だから、順番としてはインボイスの登録をどうするかを先に決めるほうが整理しやすくなります。ここが決まれば、消費税を理由に会社設立の時期を調整する意味があるかどうかも決まります。
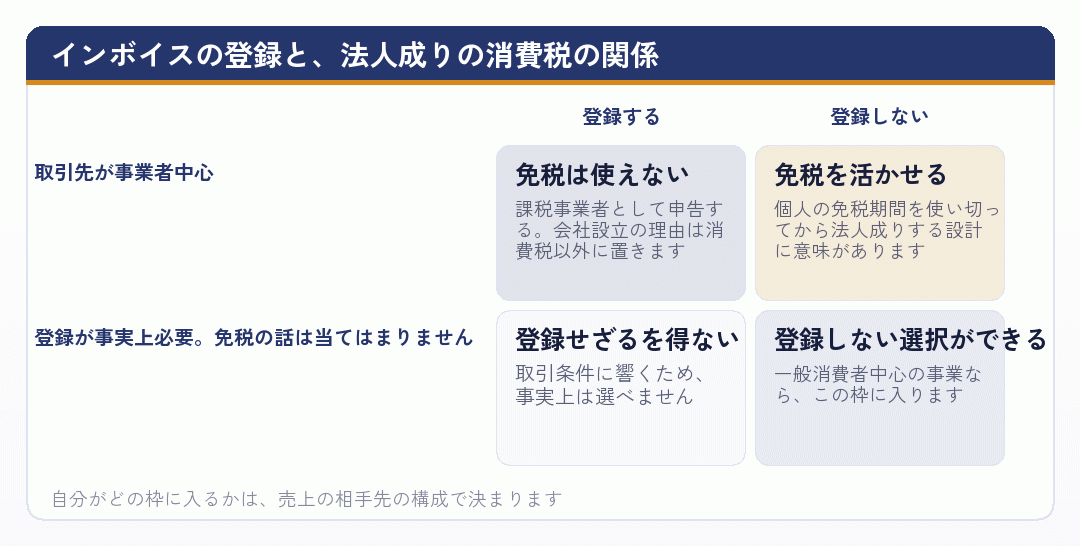
以下、どの枠に入るかを見分ける方法と、枠ごとの考え方を並べていきます。
なお、すでにインボイスの登録をしている個人事業主なら、答えはほぼ出ています。必要があって登録したはずだからです。
これから登録するかどうかを決める段階なら、この記事の内容が判断の材料になります。
会社設立の判断とインボイスの判断は別物ですが、消費税を通じてつながっています。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
見分け方|売上を相手先の区分で集計する
自分がどの枠に入るかは、売上を相手先の区分で集計すれば分かります。難しい作業ではありません。
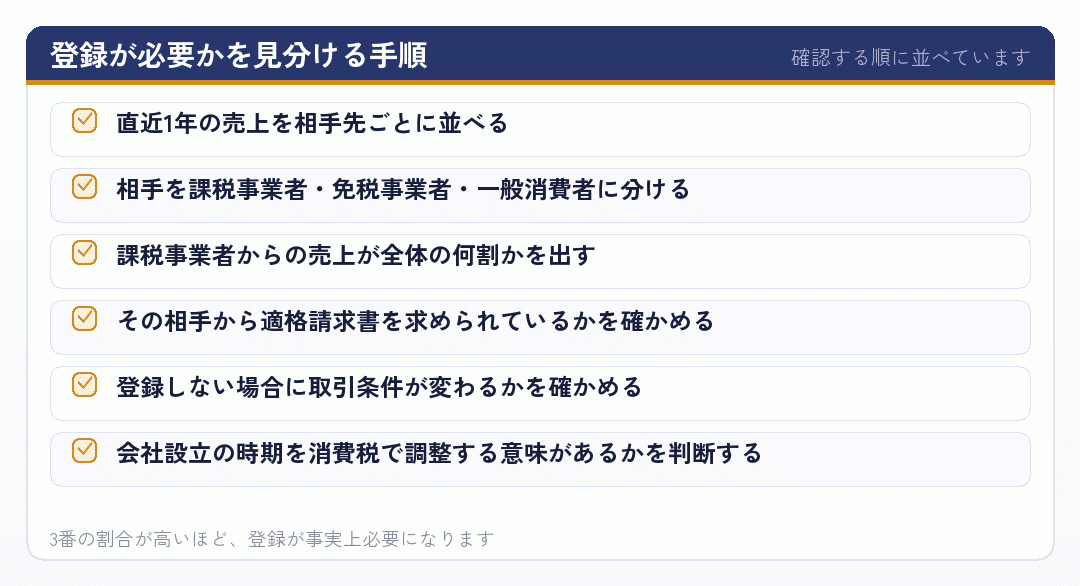
まず、直近1年の売上を相手先ごとに並べます。次に、それぞれを「課税事業者」「免税事業者」「一般消費者」に分けます。最後に、課税事業者からの売上が全体の何割かを出します。
課税事業者からの売上が多いほど、インボイスの登録が必要になります。相手が仕入税額控除を受けるために、適格請求書を求めるからです。
逆に、一般消費者や免税事業者からの売上が中心なら、相手は仕入税額控除を必要としません。登録しない選択が残ります。
業種で言えば、企業向けの制作業や請負業、士業、建設の下請けなどは課税事業者からの売上が中心になります。飲食店、美容室、小売、個人向けの教室などは一般消費者が中心です。
ただし、業種で決めつけないでください。飲食店でも法人の会食が多ければ課税事業者からの売上が増えますし、企業向けの事業でも相手が免税事業者ばかりということもあります。
個人事業主として請求書を出してきた方なら、相手先の一覧は手元にあるはずです。
この集計は、会社設立の判断以外にも使えます。価格を見直すときや、取引先の構成を変えたいときの材料になります。
出典新規開業者向けページ (国税庁/2026年8月26日確認)
登録が事実上必要な場合の考え方
課税事業者からの売上が中心で、インボイスの登録が事実上必要な場合、会社設立の判断から消費税を外して考えることになります。
免税の期間は取れませんし、会社設立の時期を消費税で調整する意味もありません。法人成りするかどうかは、税率差、信用、体制、将来の見通しで決めることになります。
この整理ができると、判断がすっきりします。消費税を気にして時期を延ばす必要がないので、他の条件がそろったところで動けます。
会社設立の時期は、取引先の期末や繁忙期、個人事業主としての確定申告といった別の物差しで決められます。
それから、登録している状態で法人成りすると、番号が変わることへの対応が必要になります。取引先への案内と請求書の様式変更。これは時期にかかわらず発生します。
番号の切替は期の変わり目に合わせると摩擦が少なくなります。取引先の経理が処理しやすいからです。
課税事業者として申告する以上、簡易課税を使うかどうかも検討することになります。事業の仕入率によって有利不利が変わるので、会社設立の前に確かめてください。
消費税を外して考えると、法人成りの判断は税率差と固定費の比較が中心になります。課税所得の帯で判断してください。
個人事業主としてすでに消費税を納めているなら、法人成りしても納税の手間は大きく変わりません。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
登録しない選択が残る場合の考え方
一般消費者や免税事業者からの売上が中心で、インボイスの登録をしない選択が残る場合、会社設立の時期を消費税で調整する意味が出てきます。
個人事業主として課税売上高が1,000万円を超えると、2年後から納税義務が生じます。その直前に法人成りをすれば、新しい法人は基準期間がないため原則として免税になります。
つまり、個人としての免税期間を使い切ってから会社設立をするという設計です。早すぎると個人の免税期間を捨てることになり、遅すぎると納税が始まってしまいます。
決算期の置き方も効きます。設立月の前月を決算月にすれば第1期が最長になり、免税でいられる期間も長くなります。
ただし条件があります。資本金の額が1,000万円以上なら初年度から課税事業者ですし、設立から6か月の課税売上高と給与等の支払額がいずれも1,000万円を超えると2期目から課税事業者になります。
これらを外れて初めて、免税の設計に意味が出ます。条件を確かめずに時期だけ合わせても、期待した効果は出ません。
それから、免税でいることが常に得とも限りません。設備投資が大きい年は、課税事業者のほうが還付を受けられて有利になることがあります。
会社設立の初年度に大きな投資をする予定があるなら、あえて課税事業者を選ぶ検討もしてください。
個人事業主として一般消費者を相手にしてきた方は、この枠に入る可能性が高いはずです。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
登録しないことで起きること
インボイスに登録しない場合、自分が発行する請求書は適格請求書になりません。取引先が課税事業者なら、仕入税額控除を受けられなくなります。
これが取引条件に響くことがあります。相手にとっては、同じ金額を払っても控除できない分だけ負担が増えるからです。値下げを求められる、取引を見直される、といったことが起こりえます。
経過措置として、一定期間は控除できる割合が段階的に設けられています。ただし、いずれ完全に控除できなくなる方向であることは押さえておいてください。
だから、登録しない選択をするなら、相手が一般消費者中心であることが前提になります。事業者相手の売上が一定以上あるなら、影響を見積もってから決めてください。
見積もり方は簡単です。課税事業者からの売上に消費税率をかけた金額が、相手にとっての負担増の目安になります。その分の値下げを求められる可能性があるということです。
この金額と、免税で残る消費税相当額を比べてください。免税のほうが大きいなら登録しない選択に意味がありますし、小さいなら登録したほうが安全です。
会社設立を考えている個人事業主なら、この比較を法人成りの試算に組み込んでください。消費税の扱いで手取りが変わります。
それから、登録しないことで新規の取引が取りにくくなる可能性もあります。相手の購買部門が登録事業者を条件にしていることがあるからです。
数字だけでなく、取引の広がり方も見て決めてください。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
途中で登録することもできる
インボイスの登録は、一度決めたら変えられないものではありません。登録しない選択をしたあとで、状況が変わったら登録することもできます。
取引先が増えて事業者向けの売上が増えた、既存の取引先から求められるようになった。こうした変化があれば、そのときに登録すればかまいません。
ただし、登録を受けられるのは課税事業者に限られます。免税事業者が登録する場合は、課税事業者になる手続きとセットになります。
時期にも注意が必要です。登録の効力がいつから生じるかによって、その課税期間の扱いが変わります。期の途中から登録する場合の扱いは細かいので、税理士に確かめてください。
逆に、登録した状態から取消しを求めることもできます。国税庁は取消しを求める旨の届出手続を案内しています。ただし、取消しの効力が生じる時期にも決まりがあります。
会社設立をするときに登録するかどうかを決めきれない場合は、まず登録しないで様子を見るという進め方もあります。必要になったら登録すればよいからです。
ただし、取引先から求められてから登録すると、その間の請求書は適格請求書になりません。相手に迷惑をかけることになるので、予兆があるなら先に動いてください。
個人事業主として取引先の動きを見てきた方なら、その予兆は感じ取れるはずです。
法人成りのときに一度整理して、そのあとは毎年見直すくらいの気持ちでいるとよいでしょう。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年8月26日確認)
2つの判断を組み合わせて、時期を決める
インボイスの登録をどうするかが決まったら、会社設立の時期の設計に入ります。決め方は登録の有無で変わります。
登録する場合は、消費税を物差しから外します。取引先の期末、繁忙期、個人事業主としての確定申告。この3つで時期を決めてください。
登録しない場合は、消費税の物差しが加わります。個人としての免税期間を使い切ったあとに会社設立をする形が有利になります。
どちらの場合も、決算期の置き方は自由です。設立月の前月を決算月にすれば第1期が最長になりますが、繁忙期と決算作業が重なると毎年つらくなります。
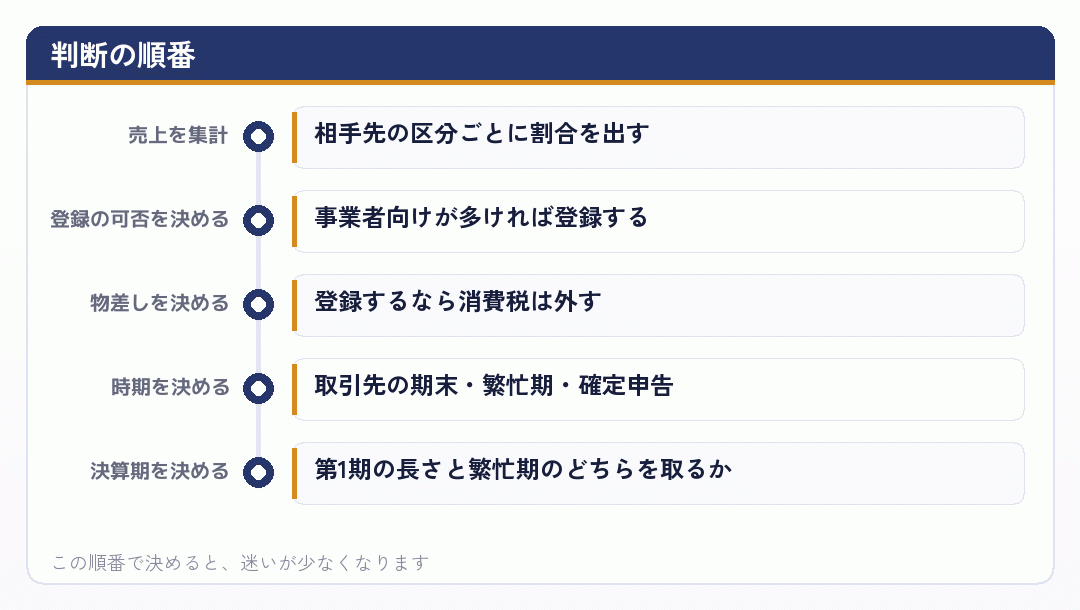
この順番で決めれば、消費税とインボイスと会社設立の時期がきれいに整理されます。
逆に、時期から先に決めようとすると、あとで消費税の条件に引っかかって組み直すことになります。
個人事業主として数字を持っている方なら、この順番をたどるのに時間はかかりません。
迷う部分があれば、その部分だけ税理士に確かめてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月26日確認)
よくある思い違いを整理する
この論点でよくある思い違いを整理しておきます。
まず、「インボイスに登録しても、会社設立をすれば2年免税になる」というもの。これは成り立ちません。登録を受けられるのは課税事業者に限られるので、登録すれば課税事業者として申告します。
次に、「個人の登録番号を法人に引き継げる」というもの。番号は事業者ごとに付されるので、引き継げません。会社設立をしたら法人として改めて登録申請が必要です。
それから、「登録しなければ消費税を一切納めない」というもの。これも正確ではありません。基準期間の課税売上高が1,000万円を超えれば、登録の有無にかかわらず課税事業者になります。
さらに、「登録すると必ず不利になる」というもの。相手が課税事業者中心なら、登録しないほうが取引条件で不利になることがあります。どちらが有利かは相手先の構成で決まります。
最後に、「消費税の1,000万円と、法人化の目安の800万円は同じ話」というもの。前者は課税売上高、後者は課税所得です。まったく別の数字です。
会社設立を考えている個人事業主の方は、これらを整理したうえで判断してください。数字と制度の意味を取り違えると、結論が変わります。
迷ったら、売上の集計表を持って税理士に相談するのが早道です。
自分の数字で確かめれば、答えははっきりします。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月26日確認)
まとめ|登録の可否を先に決めれば、判断は整理される
インボイスに登録するなら、会社設立で消費税が免税になるという話は当てはまりません。登録しない選択が残るなら、免税期間を活かす設計に意味が出ます。
どちらになるかは、売上の相手先の構成で決まります。課税事業者からの売上が中心なら登録が事実上必要ですし、一般消費者中心なら登録しない選択が残ります。
- まず集計直近1年の売上を相手先の区分ごとに分ける
- 次に決める登録するかどうか。取引条件への影響を見積もる
- 物差しを絞る登録するなら消費税を外して時期を決める
- 最後に設計会社設立の時期と決算期を決める
この順番で進めれば、消費税とインボイスと法人成りの時期がきれいに整理されます。逆に時期から決めると、あとで組み直すことになります。
すでに登録している個人事業主なら、答えはほぼ出ています。会社設立の判断からは消費税を外して、税率差と信用と体制で決めてください。
これから決める段階なら、まず売上の集計から始めてください。数字を出せば、判断は自然に決まります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
直近1年の売上を、相手先ごとに分けてみてください
課税事業者からの売上が全体の何割か。この数字が出れば、インボイスに登録すべきかどうかが決まります。そして登録の可否が決まれば、会社設立で消費税を気にする必要があるかどうかも決まります。
登録が事実上必要だと分かったなら、法人成りの判断から消費税を外してください。税率差と信用と体制で決めるほうが、はるかにすっきりします。
登録しない選択が残るなら、個人事業主としての免税期間を使い切ってから会社設立をする設計に意味があります。資本金と特定期間の条件を確かめてから、時期を決めてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - リーパル会計事務所|法人成りのベストタイミングを見極める|売上・税金・消費税から判断
売上・税金・消費税の3方向から時期を見極める構成です。
leapal.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 会社設立のミチシルベ|法人化(法人成り)の適切なタイミングはいつ?2つの判断基準を解説
判断基準を2つに絞って説明しているので、頭に残りやすい記事です。
www.soico.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 個人事業の際のインボイス登録は法人には引き継がれないので注意! - 東京 会社設立パートナーズ
登録番号が引き継げないという点に絞った注意喚起の記事です。
www.100years-partners.jp - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp