法人成りしても廃業届を出さない場合|個人事業主の事業を一部だけ残すという選び方
事業の一部を個人に残そうと考えている方へ
会社設立をするけれど、事業の全部を法人に移すつもりはない。不動産の貸付だけ個人に残したい、複数の事業のうち一つだけ法人でやりたい。そういう個人事業主の方に向けたページです。
この場合、廃業届を出さないことになります。 個人としての事業が続いているからです。
ただし、個人と法人の両方を持つことになるので、注意すべき点も増えます。判断の材料を並べます。
法人成りは、全部を移すこととは限らない
会社設立というと、個人事業をたたんで全部を法人に移すイメージが強いかもしれません。しかし実際には、一部だけを移す形もよくとられます。
たとえば、事業の中心は法人に移すけれど、所有している不動産の貸付だけは個人のまま続ける。あるいは、複数の事業のうち成長させたい一つだけを法人でやり、残りは個人事業主として続ける。
この場合、個人としての事業は続いているので、廃業届は出さないことになります。国税庁の手続案内でも、開業・廃業等届出書は事業を廃止したときに提出するものとされています。
つまり、法人成り=廃業届というのは、全部を移す場合の話です。自分がどの形をとるのかによって、出す書類が変わります。
会社設立の前に、この形を決めておいてください。あとから決めようとすると、届出の順番で迷います。
それから、一部だけ移す場合は個人と法人の両方で申告が必要になります。手間は確実に増えるので、そのうえで残す意味があるかを考えてください。
残す理由が明確なら、この形は十分に合理的です。無理に全部を法人に移す必要はありません。
以下、どんな場合に残すのか、残したときに何が起きるのかを見ていきます。
法人成りという言葉には、個人事業主が事業まるごと法人に移るという含みがあります。ただ実務では、法人成りの形はもっと幅があります。会社設立をして事業の中心だけを移し、周辺は個人に残す。これも立派な法人成りです。
個人事業主として複数の顔を持っている方ほど、この選択肢が効いてきます。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月26日確認)
不動産の貸付を個人に残す形
いちばん多いのが、不動産の貸付を個人に残す形です。事業用の建物や駐車場を所有していて、その賃料収入がある場合です。
不動産の貸付による所得は不動産所得として扱われます。事業所得とは別の区分なので、事業を法人に移しても不動産所得は個人に残るという整理がしやすくなります。
不動産を法人に移すには、所有権の移転登記が必要です。登録免許税や不動産取得税がかかり、譲渡した個人側では譲渡所得の問題も生じます。金額が大きくなるので、移さずに残す判断がよくとられます。
残す場合、法人が個人からその不動産を借りる形にすることもあります。会社が個人に賃料を払い、個人は不動産所得として申告する。この形なら、所得を分散させる効果も出ます。
ただし、賃料の額が適正でないと問題になります。相場からかけ離れた額を設定すると、役員給与として扱われるおそれがあります。
会社設立の前に、不動産をどう扱うかを決めておいてください。移すのか、残して貸すのか、残して使わないのか。
金額が大きい話なので、税理士に相談してから決めるのが安全です。
個人事業主として不動産を持っている方は、この論点を必ず通ることになります。
法人成りをしたあとも個人事業主としての確定申告が続くというのは、会社設立を全部移す形と考えていた方には意外かもしれません。ただ、不動産を持っている個人事業主にとっては、これがいちばん現実的な形になることが多いところです。
この場合、個人としての確定申告は続きます。廃業届は出しません。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
複数の事業のうち一つだけ移す形
複数の事業をしている個人事業主が、そのうち一つだけを法人に移すという形もあります。伸ばしたい事業だけを会社設立の対象にして、残りは個人で続けるという考え方です。
この場合も、個人としての事業が続くので廃業届は出しません。ただし、どの事業を法人に移したのかを明確にしておく必要があります。
経理では、法人の売上と個人の売上をはっきり分けることになります。同じ取引先と両方で取引する場合は、とくに注意が必要です。
請求書の名義、入金先の口座、契約の当事者。すべてを事業ごとに分けておかないと、あとで区別がつかなくなります。
経費についても同じです。事務所や車を両方の事業で使っているなら、按分するか、どちらかに寄せるかを決めることになります。
会社設立の前に、この線引きを決めておいてください。曖昧なまま始めると、決算のときに整理できなくなります。
それから、法人と個人の間で取引をする場合は、その条件も適正である必要があります。関係者間の取引は見られやすい部分です。
手間は増えますが、事業の性質が大きく違うなら分けておく意味はあります。
会社設立の対象をどの事業にするかは、法人成りの効果にも関わります。利益の出ている事業を法人に移せば税率差が効きますし、赤字の事業を個人に残せば他の所得と通算できる余地が残ります。
個人事業主として複数の事業を回してきた方なら、分け方の見当はつくはずです。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
個人と法人を両方持つときの手間
事業を一部だけ残すと、個人と法人の両方で申告することになります。ここが最大の負担です。
個人としては、これまでどおり確定申告をします。青色申告をしているなら、青色申告決算書も作ります。事業所得または不動産所得の申告です。
法人としては、決算を組んで法人税の申告をします。地方税の申告も別に出します。会社設立をした以上、こちらは避けられません。
消費税についても、両方で判定されます。個人としての課税売上高と、法人としての課税売上高は別々に見られます。どちらかが課税事業者になることもあれば、両方ということもあります。
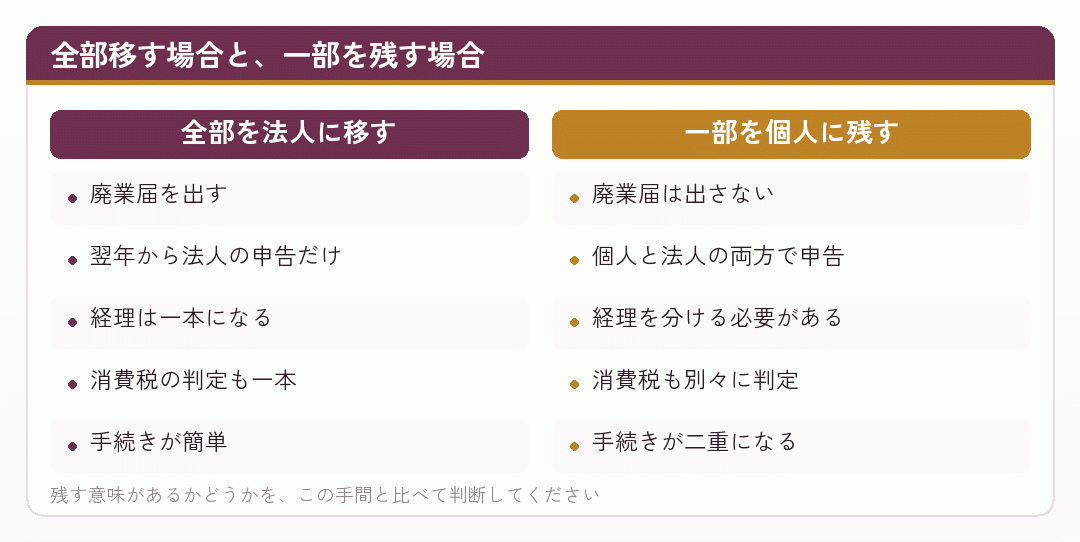
インボイスについても、個人と法人でそれぞれ登録番号を持つことになります。取引先ごとにどちらの番号を使うかを間違えないよう、管理を分けてください。
税理士に頼む場合も、個人と法人の両方を見てもらうことになるので、費用は上がります。
この手間を引き受けてでも残す意味があるかどうか。会社設立の前に、そこを考えてください。
法人成りをして両方を持つと、会社設立の初年度は帳簿も2つ、申告も2つになります。個人事業主としての作業がそのまま残ったうえに、法人の作業が乗るという形です。
個人事業主として一本でやってきた方には、この二重構造が想像しにくいかもしれません。
出典No.6601 申告と納税 (国税庁/2026年8月26日確認)
残すことで得られるもの
手間が増えるのに、なぜ残すのか。理由はいくつかあります。
ひとつは、移す費用が大きい場合です。不動産のように移転に登記と税金がかかるものは、残したほうが安く済みます。
ふたつめは、所得を分散できることです。法人の利益、役員報酬、そして個人の事業所得または不動産所得。受け取り方が複数あると、税負担の設計の幅が広がります。
みっつめは、消費税の判定が別々になることです。個人と法人でそれぞれ判定されるので、規模によっては免税でいられる期間が生まれることがあります。
よっつめは、事業のリスクを分けられることです。法人の事業がうまくいかなくても、個人の事業は別に残ります。
いつつめは、許認可の問題を避けられる場合があることです。個人の許可で続けられる事業を残しておけば、承継の手続きに追われずに済みます。
ただし、どれも手間との引き換えです。会社設立をして両方を回すのは、想像より負担がかかります。
残す理由が明確なら進めばよいですし、なんとなくなら全部移してしまうほうが楽です。
法人成りの効果として所得の分散を狙うなら、この形は選択肢に入ります。会社設立をして役員報酬を受け取りつつ、個人事業主としての所得も持つ。受け取り方が増えるぶん、設計の幅が広がります。
個人事業主として続けてきた事業に愛着がある、という理由でも構いません。ただ、手間は数えておいてください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
残す場合に出す書類・出さない書類
事業を一部残す場合に、何を出して何を出さないのかを整理します。
個人事業の開業・廃業等届出書は出しません。事業を廃止していないからです。ただし、事業所の廃止や移転があった場合は、その旨の届出が必要になることがあります。
所得税の青色申告の取りやめ届出書も、通常は出しません。個人としての事業が続いていて青色申告も続けるなら、取りやめる理由がないからです。
給与支払事務所等の廃止届出書は、状況によります。個人事業で給与を払っていた従業員が全員法人に移るなら、個人側は廃止になります。個人に残る事業で引き続き給与を払うなら、廃止しません。
消費税の事業廃止届出書も、事業を廃止していないので通常は出しません。ただし、課税事業者かどうかの判定は続くので、届出が必要になる場面はあります。
要するに、「廃止」に当たらないものは出さないという整理です。自分の事業が廃止に当たるかどうかを確かめてから、書類を選んでください。
判断に迷う場合は、税務署か税理士に確かめてください。出さなくてよいものを出すと、あとで訂正することになります。
会社設立の届出は、法人側で通常どおり行います。こちらは残す残さないに関係ありません。
法人成りをするときの届出は、法人側と個人側で分けて考えてください。会社設立に伴う法人側の届出は残し方に関係なく必要で、変わるのは個人側だけです。
個人事業主としての届出だけが、残し方によって変わるということです。
出典廃業する場合 (国税庁/2026年8月26日確認)
両方を持ちながら、あとで一本化する道
会社設立の時点で決めきれない場合、いったん両方を持っておいて、あとから一本化するという進め方もあります。
個人に残した事業を、あとで法人に移すこともできます。その時点で廃業届を出せば、個人としての事業は終わります。
この進め方の利点は、法人としての事業が軌道に乗るかを見てから決められることです。会社設立の直後は見通しが立ちにくいので、選択肢を残しておくという考え方はあります。
欠点は、その間ずっと二重の手間がかかることです。1年か2年で決めるつもりなら耐えられますが、だらだら続けると負担が積み重なります。
だから、いつまでに判断するかを決めておいてください。「法人としての1期目の決算を見てから」といった目安があると、先送りになりません。
逆に、あとから個人の事業を増やすこともできます。法人成りして全部を移したあとに、新しく個人で事業を始める。これも可能です。
その場合は開業届を出すことになります。会社設立をしたからといって、個人事業主に戻れないわけではありません。
形は柔軟に変えられます。ただし、変えるたびに手続きが発生します。
法人成りの形は、事業の育ち方に合わせて変えていくものでもあります。会社設立の時点で完璧に決める必要はありませんが、期限を切って見直す習慣だけは持っておいてください。
落ち着くべき形を早めに決めるほうが、結果的に楽になります。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月26日確認)
判断のしかたをまとめる
残すかどうかの判断を、整理します。
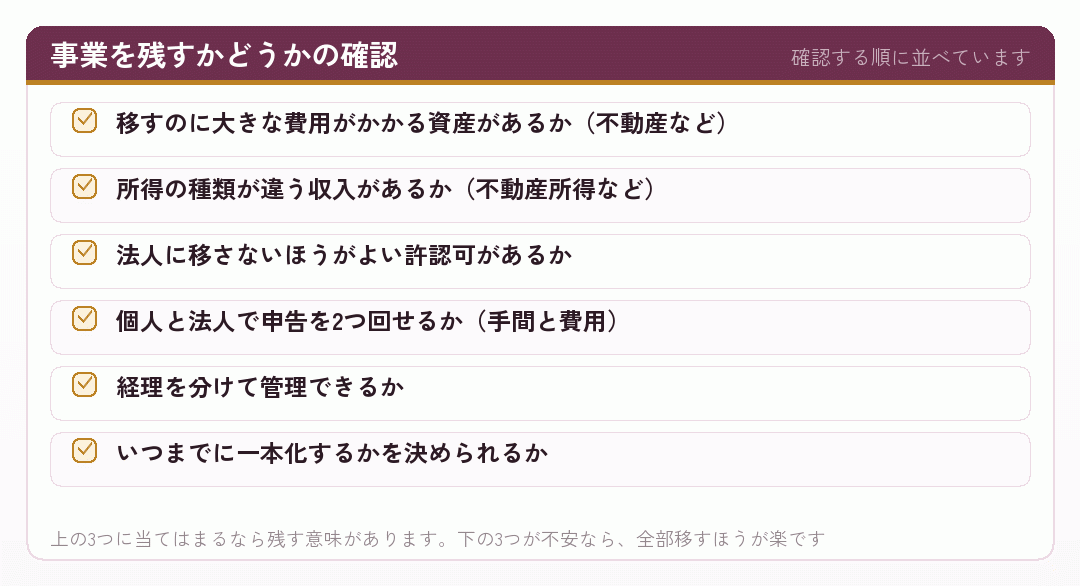
上の3つに当てはまるものがあるなら、残す意味があります。とくに不動産は、移す費用が大きいので残す判断が多くなります。
下の3つが不安なら、全部を法人に移してしまうほうが楽です。会社設立の直後は手続きが多いので、負担を減らせるところは減らしてください。
迷う場合は、税理士に相談してください。所得の分散の効果と、二重の手間を天秤にかけた判断になります。
個人事業主として複数の収入源を持っている方ほど、この判断は複雑になります。
個人事業主として長く事業をしてきた方ほど、法人成りのときに残したいものが出てきます。会社設立を機に全部を整理するか、残すものを決めて分けるか。どちらを選んでも構いません。
会社設立の前に決めておけば、届出も経理もすっきり始められます。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|廃止に当たるかどうかで決まる
会社設立をしても、個人事業を完全にはたたまない形があります。不動産の貸付を残す、複数の事業のうち一つだけ移す。この場合、廃業届は出しません。
残す理由としてよくあるのは、移す費用が大きい、所得の種類が違う、許認可の都合。どれも合理的です。
- 残す場合廃業届も青色申告の取りやめ届も、通常は出しません
- 手間個人と法人の両方で申告。経理も分けます
- 消費税個人と法人で別々に判定されます
- インボイスそれぞれ登録番号を持つことになります
ただし、手間は確実に二重になります。会社設立の直後は他の手続きも多いので、その負担を引き受けられるかを考えてください。
決めきれないなら、いったん両方を持って、期限を切って判断するという進め方もあります。ただし、だらだら続けないでください。
個人事業主としての事業が続くかどうか。それだけで書類の要否は決まります。自分の形を先に決めてください。
出典廃業する場合 (国税庁/2026年8月26日確認)
残す事業があるかどうか、先に決めてください
会社設立をするときに、個人に残す事業があるかどうか。これが決まれば、廃業届を出すかどうかも自動的に決まります。法人成りの手続きを始める前に決めておいてください。
不動産を持っている方は、移すか残すかを税理士に相談してから決めるのが安全です。移転には登記と税金がかかるので、金額が大きくなります。
両方を持つと、申告も経理も二重になります。その手間を引き受けてでも残す意味があるかを、数字で確かめてから決めてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 小谷野税理士法人|法人成りで廃業届を出す前に確認を!出さない方が良いケースも
廃業届を出さないほうがよい場合を挙げているのが目を引きます。
koyano-cpa.gr.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 個人で事業を始めたとき/法人を設立したとき|国税庁
個人事業主と法人それぞれで出す届出書を、国税庁が並べて案内しているページ。
www.nta.go.jp - 不動産取得税|不動産と税金|東京都主税局
不動産取得税の税率と課税標準の特例を、自治体が示しているページです。
www.tax.metro.tokyo.lg.jp - 【会社設立後の提出書類】⑤個人事業の廃業届出書の書き方(記入例あり) - リーガルメディア
会社設立後に出す個人側の廃業届を、記入例を添えて解説しています。
legal-script.com - 【記入例あり】青色申告の取りやめ届出書とは?書き方や提出方法を解説
記入例つきで取りやめ届出書を説明。個人事業主が迷いやすい欄を拾っています。
jiei.com - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 法人化・法人成りで個人から会社へ財産・資産の売買・売却
個人から法人への売買という形での引継ぎを扱っています。
www.takumi-tax.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - 賃貸経営の法人化のメリットとデメリット|個人事業主との違いは?|大東建託
賃貸経営の側から、個人と法人の違いを比べています。
www.kentaku.co.jp - 法人成りする時の注意点 - 大阪市会社設立・創業融資サポート
法人成りで気をつける点を、税理士が並べています。
startup.kameda-tax.com - 法人成りに伴う固定資産の譲渡 |坂元えみこ税理士事務所
固定資産を譲渡したときの個人側の扱いを説明しています。
sakamoto-z.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 個人事業の廃業届・青色申告の取りやめ届出書 - 東京 会社設立パートナーズ
廃業届と青色申告の取りやめ届出書を1ページで並べて扱っています。
www.100years-partners.jp - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp