役員に賞与や退職金は出せるか|個人事業主が法人成りで使える受け取り方
報酬以外の受け取り方を知りたい方へ
会社設立をして役員報酬を決めたけれど、それ以外にお金を受け取る方法はないのか。利益が出たら賞与を出せるのか。そこを確かめたい方に向けたページです。
方法はありますが、どれも要件があります。 要件を外すと損金にならず、会社と個人の両方で不利になります。
事前確定届出給与、役員退職金、そして報酬の改定。3つの方法を順に見ていきます。
役員へのお金の出し方は限られている
会社から役員へお金を出す方法は、いくつかあります。ただし、損金に算入できる形は限られています。
国税庁の説明では、役員に対する給与のうち定期同額給与、事前確定届出給与、業績連動給与のいずれにも当たらないものは、損金の額に算入されないとされています。
つまり、思いついたときに好きな額を出す、という形は認められません。利益が出たから賞与を出す、という単純な話にはならないのです。
なぜかというと、利益が出そうな年に役員へお金を出して利益を消す、といった調整を防ぐためです。
個人事業主のときは、事業の利益がそのまま自分の所得でした。分ける相手がいないので、こうしたルールも必要ありませんでした。
会社設立をすると、会社と個人が別人格になります。その間のお金の動きに、税務上のルールがかかるということです。
だから、役員へのお金の出し方は先に設計しておく必要があります。あとから思いつきで動かすことはできません。
以下、使える方法を順に見ていきます。
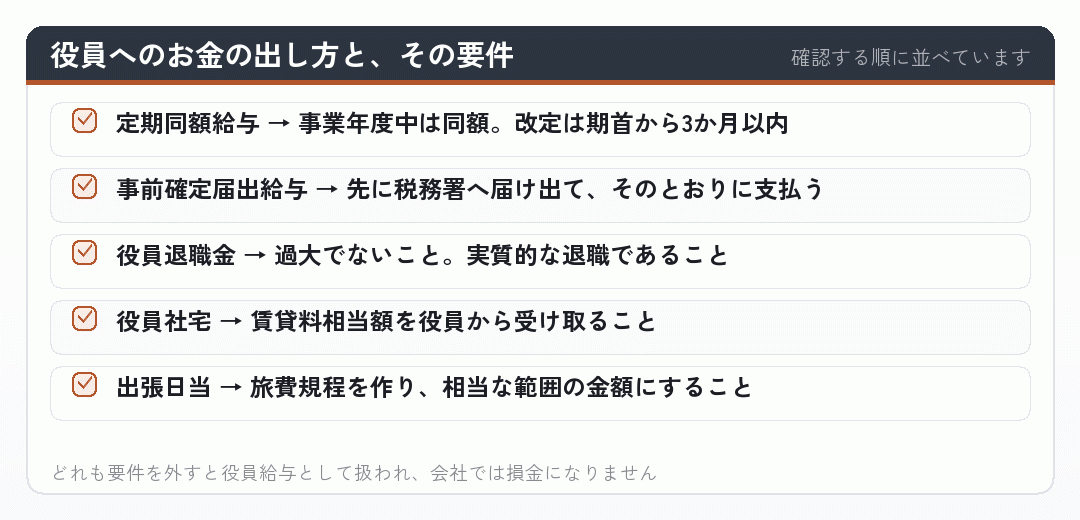
どれも要件があるので、要件とセットで覚えてください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
事前確定届出給与——賞与のような形
役員に賞与のような形でお金を出したい場合、事前確定届出給与という仕組みがあります。
あらかじめ、いつ・いくら支払うかを税務署に届け出ておき、そのとおりに支払えば損金に算入できるというものです。
届出には期限があります。株主総会などで決議した日から一定の期間内、または事業年度開始の日から一定の期間内のいずれか早い日までとされています。
そして、届け出たとおりに支払わなければなりません。金額が違っても、時期が違っても、損金になりません。全額が認められないこともあります。
つまり、業績を見てから金額を決めるという使い方はできません。先に決めて届け出るという順番です。
使いどころとしては、社会保険料の負担を調整したい場合が挙げられます。毎月の報酬を抑えて賞与でまとめて出すと、標準報酬月額が下がるからです。
ただし、賞与にも社会保険料はかかります。標準賞与額という形で計算されるので、単純に得になるわけではありません。
しかも、届出どおりに支払えないと損金にならないので、資金繰りが読めない会社には向きません。
個人事業主のときは、賞与という考え方そのものがありませんでした。法人成りをすると、自分に賞与を出すという構図が作れるようになります。ただし、その自由には届出という手続きがついてきます。
会社設立の初年度に使うのは、慎重に考えてください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
役員退職金——将来まとめて受け取る
役員退職金は、役員を退任するときにまとまった金額を受け取る仕組みです。会社側では損金になり、受け取る側では退職所得として扱われます。
退職所得は他の所得と分けて計算され、控除も大きくなっています。同じ金額を役員報酬で受け取るより、手取りが多くなります。
個人事業主にはこの仕組みがありません。小規模企業共済という似た制度はあり、こちらは個人事業主のうちから使えます。
金額には目安があります。最終報酬月額に在任年数と功績倍率を掛ける、という計算がよく使われます。過大と判断された部分は損金になりません。
そして、退職金を払うには原資が要ります。会社に利益を残しておくか、保険などで積んでおくか。
会社設立をしてすぐに使える仕組みではありません。10年20年という時間軸で効いてきます。
それでも、会社に利益を残す意味を考えるときの答えのひとつになります。個人事業主のときには持てなかった選択肢です。
退任の形にも決まりがあります。実質的に退職したといえる状態が必要で、名前だけ退いて実際は経営を続けている場合には認められないことがあります。
個人事業主のときに小規模企業共済に入っていた方は、法人成りのあとも続けられる形があります。会社設立をしたからといって、すぐに解約する必要はありません。
法人成りをして長く続けるつもりなら、この仕組みを頭に入れておいてください。
出典第1節 繰延資産の意義及び範囲等(法人税基本通達) (国税庁/2026年8月26日確認)
報酬の改定という方法
いちばん基本的なのが、毎年の報酬の改定です。事業年度開始の日から3か月以内に改定すれば、定期同額給与として扱われます。
前期の決算が出て、今期の見通しが立つ時期でもあります。事業が伸びていれば上げる、厳しければ下げる。この判断を年1回することになります。
会社設立の初年度は控えめに置いておき、翌期の期首に見直すというのが実務的な進め方です。
改定するときは、株主総会の決議または社員の同意が必要です。議事録または同意書を作って記録に残してください。
そして、社会保険の手続きも忘れないでください。報酬を大きく変えた場合は、随時改定の要件に当たることがあります。
改定の幅にも注意が必要です。極端に上げると、不相当に高額な部分として損金にならないことがあります。同業種・同規模の会社と比べて相当な範囲であることが求められます。
下げる場合も、期の途中では原則としてできません。業績の著しい悪化など、限られた事情がある場合に限られます。
会社設立から1期を終えた時点で、初めて実績の数字が手に入ります。その数字を使って翌期の報酬を決められるので、2期目からは判断がしやすくなります。
だから、期首の判断が重要になります。1年先まで見通して決めることになります。
法人成りから数年経つと、この年1回の見直しが恒例になります。決算の数字を見て、来期の報酬を決める。個人事業主のときの確定申告と同じくらい、定期の作業として定着します。
個人事業主のときは、こうした年1回の判断はありませんでした。会社設立をすると、この判断が生活を左右します。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
3つの方法を比べる
3つの方法を並べて比べます。それぞれ使いどころが違います。
| 方法 | 時期 | 要件 | 使いどころ |
|---|---|---|---|
| 定期同額給与 | 毎月 | 事業年度中は同額 | 生活費の基礎になる部分 |
| 事前確定届出給与 | 届け出た日 | 事前の届出と、そのとおりの支払 | 社会保険料の調整など |
| 役員退職金 | 退任時 | 過大でないこと、実質的な退職 | 長期の受け取り方 |
| 報酬の改定 | 期首から3か月以内 | 決議と記録 | 毎年の見直し |
← 横にスクロールできます
いずれも要件を満たさないと損金になりません。実際の判断は税理士にご確認ください。
会社設立の直後は、定期同額給与だけで足ります。事前確定届出給与も退職金も、事業が安定してから考えれば十分です。
いちばん大事なのは、毎月の報酬をいくらに置くかです。ここが決まれば、生活も社会保険料も決まります。
事前確定届出給与は、社会保険料を意識する場合に検討されます。ただし届出どおりに払えないと損金にならないので、資金繰りが安定してからです。
会社設立の時点で退職金の規程まで作る必要はありません。ただ、そういう選択肢があると知っていれば、利益をどう扱うかの考え方が変わります。
退職金は、会社に利益を残す意味を考えるときの答えになります。10年20年先の話ですが、知っておくと利益の残し方が変わります。
個人事業主から法人成りをしたばかりの時期は、まず毎月の報酬を安定させることに集中してください。
個人事業主から法人成りをしたばかりの時期に、これらすべてを使いこなす必要はありません。会社設立の初年度は、毎月の報酬を決めて払い続けることができれば十分です。
設計を広げるのは、事業が落ち着いてからで構いません。
出典役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
要件を外すとどうなるか
役員へのお金の出し方で要件を外すと、どうなるかを整理しておきます。
まず、会社側で損金になりません。支払ったお金が経費として引けないということです。
そのうえで、受け取った個人の側では給与として所得税がかかります。会社では引けず、個人では課税される。二重に不利になります。
たとえば、期の途中で報酬を増額した場合。増えた部分は損金になりませんが、受け取った本人には課税されます。
事前確定届出給与で、届け出た金額と違う額を支払った場合も同じです。全額が認められないこともあります。
退職金が過大と判断された場合も、その部分は損金になりません。
個人事業主のときは、経費として認められなければ所得が増えるだけでした。会社設立をすると、会社と個人の両方に影響が出ます。
だからこそ、要件を確かめてから動いてください。あとから直すことはできません。
個人事業主のときは、自分の判断で経費にして、あとで否認されれば所得が増えるだけでした。法人成りをすると、同じ判断が会社と個人の両方に効いてきます。
迷う場合は、支払う前に税理士に確かめるのがいちばん安く済みます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
会社にお金を残す意味を考え直す
役員報酬を抑えて会社に利益を残すと、法人税率で済みます。ただし、そのお金を個人が受け取るときにはまた課税されます。
だから、会社に残す意味があるのは、事業に使う場合か、将来まとめて受け取る場合です。
事業に使うなら、設備投資や採用の原資になります。課税されずに使えるので、そのまま効果が出ます。
将来まとめて受け取るなら、退職金という形が有利です。退職所得として計算されるので、税負担が軽くなります。
逆に、使いみちが見えないまま会社に貯めておくだけなら、意味は薄くなります。個人で受け取って運用するほうがよいこともあります。
会社設立をして数年経つと、この判断が現実味を帯びてきます。会社に貯まってきたお金をどうするか。
個人事業主のときは、稼いだお金がそのまま自分のものでした。会社を経由するぶん、出口の設計が必要になります。
入れるときだけでなく、出すときまで考える。これが法人の運転です。
個人事業主のときの「稼いだ分が自分のもの」という感覚から、会社設立後の「会社に貯めて後で受け取る」という感覚へ。この切り替えには時間がかかります。
法人成りをして最初の数年で、この感覚をつかんでください。
出典No.5759 法人税の税率 (国税庁/2026年8月26日確認)
家族への支給を組み合わせる
役員報酬の設計では、家族への支給も選択肢になります。所得を分散できるので、累進の高い部分を避けられます。
個人事業主のときの青色事業専従者給与には「専ら従事」という要件がありましたが、法人の役員報酬にはこの縛りがありません。
ただし、職務の実態は必要です。名前だけ役員にして報酬を出しても、不相当に高額な部分は損金になりません。
それから、家族に報酬を出すと家族側にも所得税と住民税がかかります。金額によっては社会保険の扶養から外れます。
会社設立の前に、家族それぞれの収入と社会保険の状況を書き出してみてください。分散の効果は、世帯の状況によって大きく変わります。
世帯全体で計算しないと、効果が見えません。会社設立の前に、家族の側の負担まで含めて試算してください。
退職金についても、家族の役員に支払うことができます。長く在任していれば、その分だけ金額も大きくなります。
事前確定届出給与も同じです。家族の役員に対して届け出ることができます。
ただし、どれも実態が前提です。個人事業主のときから手伝ってもらっている場合は、その実態がそのまま引き継がれます。
個人事業主として家族に専従者給与を出していた方なら、法人成り後も同じ人が同じ仕事をするだけです。会社設立を理由に役割を増やす必要はありません。
会社設立を機に急に役員を増やすより、これまでの実態に沿って決めるほうが自然です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
まとめ|まず毎月の報酬、その先は事業が落ち着いてから
役員へのお金の出し方は、定期同額給与、事前確定届出給与、業績連動給与のいずれかに当たらないと損金になりません。自由には出せない仕組みです。
会社設立の直後は、毎月の定期同額給与だけで足ります。まずここを安定させてください。
- 定期同額給与毎月同額。事業年度中は動かせません
- 事前確定届出給与先に届け出て、そのとおりに払う。ずれると損金になりません
- 役員退職金退任時にまとめて。退職所得として計算されます
- 報酬の改定期首から3か月以内。年1回の見直しです
事前確定届出給与も退職金も、事業が安定してから考えれば十分です。会社設立の初年度に無理に使う必要はありません。
要件を外すと、会社では損金にならず個人では課税される。二重に不利になるので、動く前に確かめてください。
個人事業主のときにはなかった設計の余地です。使いこなすまでには時間がかかりますが、少しずつ広げていけば足ります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
会社設立の直後は、毎月の報酬だけで十分です
事前確定届出給与も退職金も、事業が安定してから考えれば足ります。会社設立の初年度は、毎月の役員報酬をいくらに置くかだけに集中してください。
会社に利益を残すなら、出口を決めておいてください。事業に使うのか、将来退職金として受け取るのか。使いみちが見えないまま貯めるだけでは、意味が薄くなります。
要件を外すと、会社では損金にならず個人では課税されます。二重に不利になるので、報酬以外の形でお金を出すときは、必ず先に税理士へ確かめてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- freee|役員報酬とは?会社設立前に知っておくべきルールや金額の決め方を解説
会社設立の前に知っておくルールという視点でまとめています。
www.freee.co.jp - 税理士法人 池上会計|法人化にともなう役員報酬の決め方を解説!守るべきルールや注意点とは
守るべきルールを中心に、役員報酬の決め方を説明しています。
ikegami-zeirishi.com - 弥生|役員報酬とは?決め方や給与との違い、定期同額給与や事前確定届出給与も解説
役員報酬の種類と要件を、給与との違いから説明しています。
www.yayoi-kk.co.jp - 税理士法人中央会計社|法人成りで節税ができる!?
法人成りの節税効果を、仕組みから説明しています。
www.chuo-tax.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - よい税理士の探し方|失敗しないポイントや選び方の注意点 - 税理士相談お役立ち情報 - 弥生株式会社【公式】
探し方の手段を並べ、それぞれの向き不向きを説明しています。
www.yayoi-kk.co.jp - ベンチャーサポート|法人化すれば節税できる?具体的な節税の方法・対策を税理士が解説
法人化でとれる節税の手を、具体的に並べています。
vs-group.jp - リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
試算を交えて、適正額の考え方を示しています。
leapal.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp - 個人事業主と法人を掛け持ちするメリット・デメリットについて税理士が解説 - 税理士法人植村会計事務所
掛け持ちという形の利点と難点を、税理士が整理しています。
bring-consulting.co.jp - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - 【法人成り】社長への給与はどう決めるのか?役員報酬の税務上注意点 | 青木征爾税理士事務所
法人成り後の役員報酬の決め方を税務の側から解説した記事です。
zeirishi-aoki.com - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp