法人成りの廃業届はいつ出すのか|国税庁の手続案内で提出時期を確かめる
廃業届の期限を正確に知りたい方へ
法人成りをしたら廃業届を出す。それは分かっているけれど、いつまでに出せばいいのか。調べると「1か月以内」と書いてある記事が多く見つかります。
ところが、国税庁の手続案内の記載はそれとは違います。 この記事では、一次情報にあたって提出時期を確かめ、あわせて出す他の書類の期限と並べます。
期限を正確に知っておけば、会社設立の直後の慌ただしい時期に余計な焦りを抱えずに済みます。
国税庁の手続案内に書かれている提出時期
個人事業の開業・廃業等届出書について、国税庁は手続案内を公開しています。そこに書かれている提出時期を、そのまま引用します。
「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください。なお、提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限となります。」
つまり、廃業した日から1か月以内ではなく、その年分の確定申告期限までというのが現在の記載です。年の途中で法人成りをした場合、翌年の確定申告期限までに出せば足りる計算になります。
多くの解説記事が「1か月以内」と書いているのは、以前の取扱いや、他の届出との混同によるものと考えられます。制度は見直されることがあるので、期限のような数字は一次情報で確かめる価値があります。
この提出時期は、会社設立をして法人成りする場合だけの話ではありません。個人事業主が事業をやめるとき全般に共通する記載です。法人成りは廃業の理由のひとつという位置づけになります。
提出先は、納税地を所轄する税務署長です。事務所・事業所を移転する場合の扱いも、案内に記載があります。
提出方法は、電子申告で作成して提出するか、書面で作成して持参または送付する形です。手数料はかかりません。
この記事の内容は執筆時点の記載にもとづいています。制度は変わるので、実際に提出する前に国税庁の手続案内をご自身でも確かめてください。
会社設立の直後は手続きが集中するので、急がなくてよいものが分かるだけでも気持ちが楽になります。
会社設立の登記が終わると、法人側の手続きに気を取られます。個人事業主としての締めは後回しになりがちですが、期限に余裕があるぶん忘れやすいという面もあります。法人成りの日程表には、必ずこの1枚も書き込んでおいてください。
ただし、忘れやすい書類でもあります。期限が遠いぶん、後回しにしたまま年を越してしまうことがあります。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月26日確認)
あわせて出す書類は、期限がばらばら
法人成りのときに個人側で出す書類は、廃業届だけではありません。そしてそれぞれ期限の考え方が違います。
所得税の青色申告の取りやめ届出書は、国税庁の手続案内では「青色申告を取りやめようとする年分の所得税の確定申告期限まで」とされています。廃業届と同じ考え方です。
給与支払事務所等の廃止届出書は違います。国税庁の手続案内では「開設、移転又は廃止の事実があった日から1か月以内」です。従業員や専従者に給与を払っていた場合に必要になります。
消費税の事業廃止届出書も違います。「事由が生じた場合、速やかに」とされています。課税事業者だった場合に出すものです。
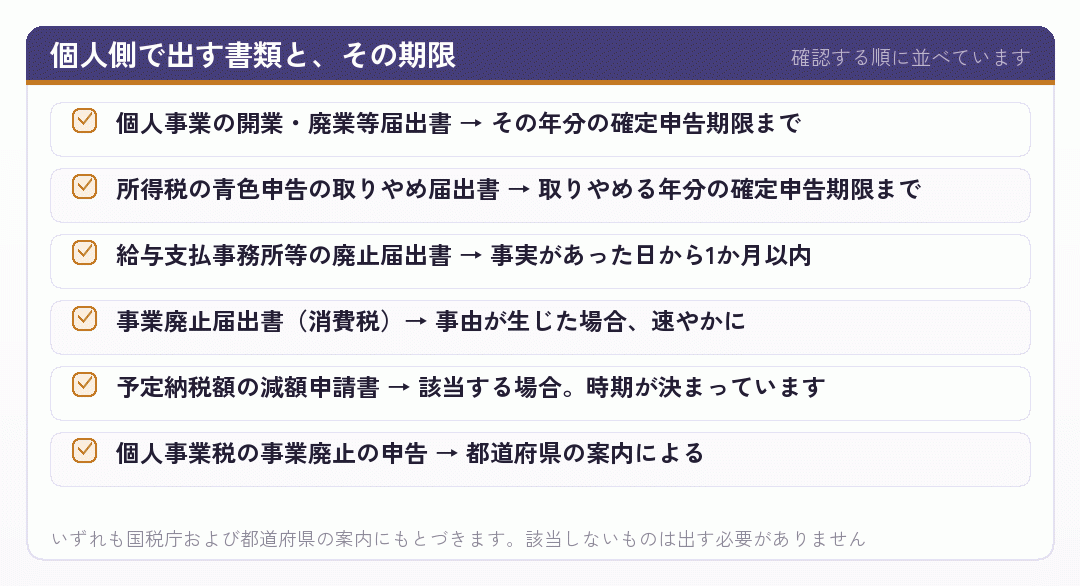
この違いを知らずに「全部1か月以内」と思い込むと、急がなくてよいものに追われます。逆に「全部年内でよい」と思い込むと、1か月以内のものを落とします。
実務としては、期限の短いものに合わせてまとめて出すのが確実です。1か月以内のものがあるなら、その時に全部出してしまう。
会社設立の直後は他の手続きも動いているので、一度にまとめられるものはまとめてください。
個人事業主として従業員も専従者も置いていなかった方なら、給与支払事務所等の廃止届出書は不要です。免税事業者だったなら消費税の事業廃止届出書も要りません。会社設立の前に、自分がどれに当たるかを一度確かめておいてください。
該当しない書類は出す必要がありません。給与を払っていなければ廃止届は不要ですし、免税事業者だったなら事業廃止届出書も不要です。
出典A1-9 所得税の青色申告の取りやめ手続 (国税庁/2026年8月26日確認)
廃業日をいつにするか
廃業届には廃業した日を書きます。この日をいつにするかは、実は自分で決める部分があります。
基本は、会社設立の日とそろえることです。設立日より前の取引は個人、以後は法人。この線引きにしておけば、売上の帰属で迷いません。
ただし、月末締めの請求が多い事業では、締め日と設立日がずれることがあります。この場合、締め日に合わせて廃業日を決めるという考え方もあります。
大事なのは、決めた日を一貫して使うことです。請求書、帳簿、契約の切替。すべて同じ日を境にすれば、あとで整理に困りません。
それから、廃業日は個人としての最後の確定申告の対象期間を決める日でもあります。1月1日から廃業日までの所得を、翌年の確定申告で申告することになります。
売掛金の回収や在庫の処理も、この日を基準に整理します。廃業日の時点で残っているものをどうするかを決めることになります。
個人事業主としての最後の日をいつにするかは、法人成りの実務では意外と大きな意味を持ちます。ここがぶれると、売上も経費も帰属が定まらなくなるからです。
実務では、会社設立の登記申請日を廃業日にする方が多いところです。登記申請日が会社の成立日なので、そこで切り替えるのが自然だからです。
取引先にも、この日を切替日として伝えておいてください。
会社設立の登記申請日を廃業日にすると、取引先への説明も簡単になります。「この日から法人になりました」という一言で、請求書も口座も契約も同じ日に切り替わることが伝わるからです。
個人事業主としての最後の日を決める作業でもあるので、日程は落ち着いて決めてください。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月26日確認)
最後の確定申告で何をするか
法人成りをした年は、個人事業主としての最後の確定申告があります。1月1日から廃業日までの所得を、翌年の確定申告期間に申告します。
青色申告をしていたなら、青色申告決算書も作ります。廃業日までの期間で締めることになるので、通常の年より短い期間の決算書になります。
売掛金の扱いに注意が必要です。廃業日の時点で回収していない売掛金も、その年の売上として計上することになります。入金がなくても収入として申告する形です。
在庫についても、廃業日時点で残っているものをどう処理したかによって扱いが変わります。法人に引き継いだなら、その取引として処理します。
減価償却も、廃業日までの期間で按分します。年の途中で廃業した場合、その年の償却費は月数で調整することになります。
それから、会社設立後に受け取った役員報酬は給与所得です。個人事業主としての事業所得とは別に、同じ確定申告書で申告することになります。
つまり、法人成りをした年の確定申告は、事業所得と給与所得の両方が入る形になります。この点も押さえておいてください。
会社設立をした年の確定申告は、法人成りの手続きのなかでいちばん後ろに来る作業です。翌年の春まで残るので、それまでは個人事業主としての帳簿も手元に置いておいてください。
この申告が、個人事業主としての締めくくりです。翌年からは法人の決算だけになります。
個人事業主として何年も自分で確定申告をしてきた方でも、法人成りをした年だけは勝手が違います。会社設立の費用の扱いや、資産を法人へ移したときの処理が入ってくるからです。
複雑になりやすいので、この年だけは税理士に頼むという方も多くいます。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
予定納税をしていた場合
前年の所得が一定以上だった個人事業主は、予定納税をしていることがあります。所得税を年の途中に前払いする仕組みです。
法人成りをすると、その年の個人としての所得は減ります。前年と同じ水準で予定納税をすると、払いすぎになる可能性があります。
この場合、予定納税額の減額申請ができることがあります。申請には時期が決まっているので、該当しそうなら早めに確かめてください。
減額申請をしなくても、確定申告で精算されます。ただし、払いすぎた分が戻ってくるのは翌年になるので、資金繰りには影響します。
会社設立の直後は何かとお金が出ていく時期です。手元の資金を厚くしておきたいなら、この申請を検討する価値があります。
申請には、その年の所得の見積額を出す必要があります。廃業日までの実績と、そこから先の見込みを使って計算します。
該当するかどうかは、前年の確定申告書と予定納税の通知書を見れば分かります。通知が来ていなければ、そもそも対象外です。
個人事業主として所得が大きかった方ほど、この金額は大きくなります。
会社設立の直後は、登記費用や印鑑代、名義変更の実費などで現金が出ていきます。個人事業主のときに予定納税の通知が来ていた方は、その負担が重なる時期でもあるので、早めに確かめてください。
見落とされやすい手続きなので、法人成りの一覧に入れておいてください。
出典A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続 (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人事業税の扱い
個人事業税は都道府県の税なので、手続きの窓口も都道府県になります。税務署に廃業届を出しても、こちらには届きません。
業種によって課される税で、事業所得から一定の控除を引いた額に税率をかけて計算されます。法人成りをすると、法人事業税に変わります。
廃業した場合の手続きは、都道府県によって扱いが異なります。事業を廃止した旨の申告を求めるところもあれば、確定申告の内容で処理されるところもあります。
お住まいの都道府県の案内で確かめてください。県税事務所に電話で聞くのが早道です。
なお、個人事業税は前年の所得にもとづいて課されるので、法人成りをした翌年にも納付が残ります。廃業したから終わり、というわけではありません。
この納付を見込んでいないと、会社設立の翌年に想定外の支出が発生します。資金計画に入れておいてください。
法人事業税は会社にかかる税なので、支払う主体が変わります。個人としての納付と法人としての納付が、一時期並ぶことになります。
個人事業主として長く納めてきた方は、この切替の時期に注意してください。
個人事業主として個人事業税を納めてきた方は、会社設立の翌年にも通知が来ることを覚えておいてください。法人成りしたのに個人宛ての納付書が届くと驚きますが、前年分の精算です。
通知が届いたら捨てずに取っておいて、税理士に確認するのが確実です。
出典法人事業税・法人都民税|仕事と税金 (東京都主税局/2026年8月26日確認)
出し忘れたらどうなるか
廃業届を出し忘れたまま時間が経ってしまった。この場合どうなるかを整理しておきます。
結論から言えば、遡って提出できます。国税庁の手続案内にも、提出期限を経過した場合でもその間に生じた所得税の申告等については提出できる旨の記載があります。
ただし、出さないままだと税務署の側では個人事業が続いていることになります。確定申告の案内が届いたり、消費税の納税義務の判定に影響したりすることがあります。
それから、青色申告の取りやめ届出書を出していないと、青色申告の承認が続いている状態になります。申告をしないまま2年続くと、承認が取り消されることもあります。
実務としては、気づいた時点ですぐに出すのがいちばんです。遅れたことを咎められるより、放置するほうが問題になります。
会社設立の直後は手続きが多いので、後回しにしがちです。日程表に書き込んで、確実に処理してください。
それから、事業を一部だけ法人に移した場合は、そもそも廃業届が不要なことがあります。出さなくてよいのか、出し忘れているのかを確かめてください。
自分の残し方によって判断が変わるので、迷ったら税務署か税理士に聞いてください。
会社設立から時間が経つほど、当時の状況を思い出すのが難しくなります。廃業日をいつにしたのか、どの取引までが個人だったのか。法人成りの直後に整理しておけば、あとで悩まずに済みます。
個人事業主としての登録が残ったままだと、あとから思わぬところで影響が出ます。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年8月26日確認)
廃業届を出す前に確かめること
最後に、廃業届を出す前に確かめてほしいことを2つ挙げます。
ひとつめが許認可です。個人の許可が法人に自動で移ることはありません。承継の手続きが済む前に廃業してしまうと、無許可の期間が生じるおそれがあります。
建設業、飲食業、古物商、産業廃棄物、運送業など、許認可が必要な事業では、所管の窓口に先に相談してください。順番を間違えると事業が止まります。
ふたつめが、事業の残し方です。法人成りをしても、個人事業を完全にはたたまない形があります。不動産の貸付だけ個人に残す、複数の事業のうち一つだけ法人に移す、といった場合です。
この場合、廃業届は不要になることがあります。個人としての事業が続いているからです。自分がどの形をとるのかを先に決めてから、書類を選んでください。
判断に迷う場合は、税務署か税理士に確かめてください。出さなくてよいものを出してしまうと、あとで訂正することになります。
廃業届の提出時期は確定申告期限までとされているので、慌てて出す必要はありません。落ち着いて確かめてから出してください。
急ぐのは、給与支払事務所等の廃止届出書と消費税の事業廃止届出書のほうです。
会社設立の手続きは数が多いので、急ぐものと急がないものを分けるだけで気持ちが軽くなります。個人事業主としての締めは、法人側が落ち着いてから取りかかっても間に合います。
この2つと廃業届を分けて考えると、判断が整理されます。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|期限は書類ごとに違う。一次情報で確かめる
個人事業の開業・廃業等届出書の提出時期は、国税庁の手続案内では「その事実があった日の属する年分の確定申告期限まで」です。多くの記事が書く「1か月以内」とは異なります。
一方で、給与支払事務所等の廃止届出書は「事実があった日から1か月以内」、消費税の事業廃止届出書は「事由が生じた場合、速やかに」です。書類ごとに期限の考え方が違います。
- 確定申告期限まで開業・廃業等届出書、青色申告の取りやめ届出書
- 1か月以内給与支払事務所等の廃止届出書
- 速やかに事業廃止届出書(消費税)
- 別の窓口個人事業税は都道府県。予定納税の減額申請は時期が決まっています
実務としては、期限の短いものに合わせてまとめて出すのが確実です。会社設立の直後は手続きが多いので、一度に片づけられるものは片づけてください。
出す前に確かめることが2つあります。許認可の承継と、事業の残し方。とくに許認可は、順番を間違えると事業が止まります。
期限のような数字は制度改正で変わります。この記事の内容も執筆時点のものなので、実際に出すときは国税庁の手続案内をご自身でも確かめてください。
出典廃業する場合 (国税庁/2026年8月26日確認)
国税庁の手続案内を、自分の目で確かめてみてください
この記事で引用した提出時期は、国税庁の手続案内に書かれているものです。ただ、制度は見直されます。実際に廃業届を出すときは、ご自身でも一次情報を確かめてください。
急ぐのは給与支払事務所等の廃止届出書と、消費税の事業廃止届出書です。この2つと廃業届を分けて考えると、判断が整理されます。
許認可がある事業の方は、廃業届を出す前に所管の窓口へ相談してください。順番を間違えると、無許可の期間が生じるおそれがあります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人で事業を始めたとき/法人を設立したとき|国税庁
個人事業主と法人それぞれで出す届出書を、国税庁が並べて案内しているページ。
www.nta.go.jp - 法人化・法人成りした場合の個人事業廃業など税務届出手続
廃業まわりの届出を一覧にした解説ページです。
www.takumi-tax.jp - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp - さきがけ税理士法人|法人成り後の個人事業の廃業に伴う届出
法人成りのあとに個人側で出す届出を一覧にしています。
kurotax.jp - マネーフォワード クラウド会社設立|個人事業主から法人化に必要な書類は?全リストと手続きの流れを解説
法人化に要る書類を一覧にして、提出先ごとに並べています。
biz.moneyforward.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人成り時の確定申告:成功のための6ポイントと5つの必須手続き
法人成りした年の確定申告で押さえる点を、手続きとセットで並べています。
www.ht-tax.or.jp - マネーフォワード クラウド確定申告|【個人事業主向け】廃業届の手続きガイド
廃業届の書き方と、電子申告での出し方まで載せています。
biz.moneyforward.com - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 年の中途で法人成りをした場合の法定調書の提出|国税庁
年の途中で法人成りしたときの法定調書の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 【会社設立後の提出書類】⑤個人事業の廃業届出書の書き方(記入例あり) - リーガルメディア
会社設立後に出す個人側の廃業届を、記入例を添えて解説しています。
legal-script.com - 青色専従者給与~法人の場合の役員報酬との違い | 岡松豊税理士事務所
青色事業専従者給与と役員報酬の違いを対比して説明しています。
okamatsu-tax.com - スペラビ税理士法人|法人成りをした場合は、個人事業の「廃業届」は必要?
廃業届が必要かどうかを、事業の残し方から考える内容です。
superavit.tax - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 法人成りする際の最後の個人事業税はどうやって処理するの? | 会社設立の基礎知識 - 小谷野税理士法人
廃業年の個人事業税の扱いという、見落としやすい論点を扱っています。
koyano-cpa.gr.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 税理士法人植村会計事務所|法人成りで個人事業主の廃業届を提出する必要性やタイミングを解説
法人成りに伴う廃業届の要否と、出す時期に絞った解説です。
bring-consulting.co.jp - 廃業時に提出する青色申告の取りやめ届出書とは?【提出方法や書き方を紹介】
青色申告の取りやめ届出書について、書き方と出し方を具体的に見せています。
vs-group.jp