車の経費が全額になる代わりに|法人成りで按分をやめて社用車にする
仕事で車を使っている方へ
個人事業主として車を仕事に使い、ガソリン代や保険料を按分して経費にしてきた方が、会社設立をしたあとどうなるかを確かめたい、という場面のためのページです。
按分ではなく、全額か、それ以外かになります。 法人名義の社用車にすれば、原則として費用は全額が法人の経費です。
その代わり、私的に使う分をどう扱うかという新しい論点が出てきます。順に見ていきます。
個人事業主のときの按分を確かめる
まず、いまの状態を確かめます。個人事業主が仕事に車を使っている場合、費用を事業用と私用に分けて経費にします。
分ける基準は、走行距離の割合、使用日数の割合、あるいは業務に使う時間の割合。どれを使うにしても、根拠を示せることが前提です。
対象になるのは、ガソリン代、自動車保険料、自動車税、車検代、駐車場代、そして車両本体の減価償却費。すべて同じ割合で按分します。
たとえば事業で7割使っているなら、それぞれの費用の7割を必要経費にする。単純ですが、根拠を聞かれたときに説明できる必要があります。
運行記録をつけていれば強いのですが、実際にはつけていない方も多い。だいたいの感覚で7割としている、というのが実情ではないでしょうか。
会社設立をすると、この按分という考え方が使えなくなります。会社と個人が別人格になるからです。
法人が個人の車の費用を一部負担するという形は、支出の理由が説明できません。会社が個人の生活費を出していることになります。
だから、法人成りをしたら別の形に組み替えることになります。
会社設立の準備をしている段階で、どちらにするかを決めておいてください。あとから変えると手続きが二度手間になります。
組み替え方は2つあります。車を法人名義にするか、個人名義のまま法人に貸すか。
出典【確定申告書等作成コーナー】-耐用年数(車両・運搬具/工具) (国税庁/2026年9月2日確認)
社用車にすれば、原則として全額が経費
車を法人名義にして社用車にすると、扱いが大きく変わります。
その車にかかる費用は、原則として全額が法人の経費です。ガソリン代、保険料、自動車税、車検代、駐車場代、そして減価償却費。
個人事業主のときに7割しか経費にできなかったものが、10割になる。これが法人成りで車まわりがいちばん変わる部分です。
しかも、法人は事業をするための存在なので、持っている車は事業用という前提から出発します。個人事業主のように、まず私用と分けるという発想がありません。
だから、記帳も楽になります。按分の計算をしなくてよいので、領収書をそのまま計上できます。
会社設立をして最初に実感する変化のひとつが、この記帳の軽さかもしれません。
ただし、条件があります。その車が実際に事業に使われていることです。名義だけ法人にして実態が私用なら、話が変わります。
そして、私的に使う部分をどう扱うか。ここが法人成りで新しく出てくる論点です。
会社設立をして社用車を持つということは、事業に使う前提の資産を法人が持つということです。個人事業主のときとは出発点が違います。
次で見ます。
出典法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
私的に使う分は、どう扱うか
社用車を役員や従業員が私的に使う場合、その利用は経済的な利益として扱われる可能性があります。
会社の資産を個人が無償で使っているので、実質的に給与を受け取っているのと同じだ、という考え方です。
給与として扱われると、受け取った個人には所得税がかかります。役員の場合は、定期同額給与の要件を外れて法人の損金にならないという問題も出てきます。
とくに、役員が専ら使う高級車については厳しく見られます。事業に使っている実態がどれだけあるかが問われます。
では、どうすればよいか。実務では、いくつかの形が取られます。
ひとつは、私的な利用を認めない運用にすること。車両管理規程を作り、業務以外の使用を禁じて、運行記録をつける。
もうひとつは、私的に使う分について役員から使用料を受け取ること。走行距離の割合などで負担額を決めて、給与から控除します。
結局のところ、個人事業主のときの按分に近い計算をすることになります。ただ、按分して経費を減らすのではなく、使用料として受け取る形です。
会社設立の直後にここまで整えるのは大変ですが、金額の大きい車ほど必要になります。
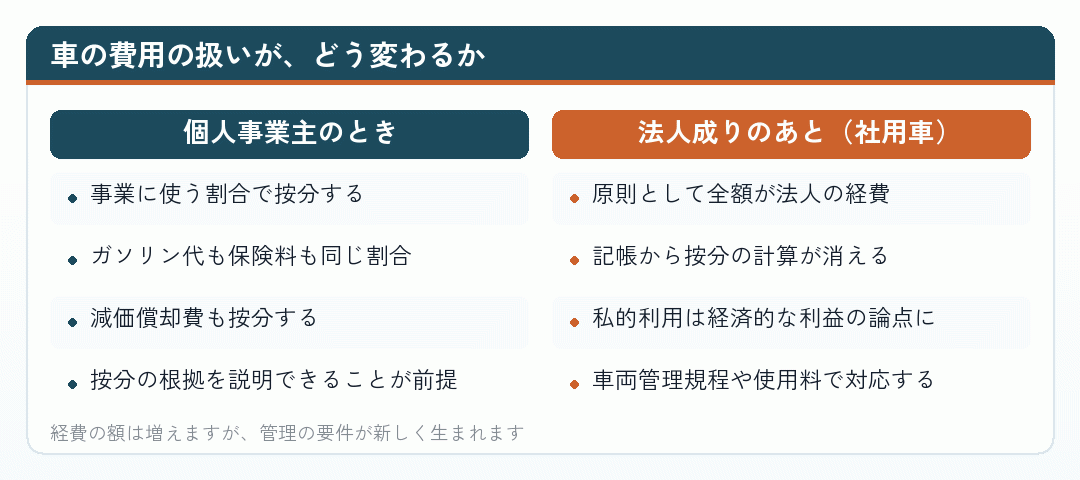
会社設立の直後は運行記録まで手が回らないかもしれませんが、金額の大きい車を買うならセットで考えてください。
経費が増える代わりに、管理が要るようになる。そういう交換だと考えてください。
出典社長が社用車を私的利用しても問題ない?リスクと注意点を解説 (SoVa/2026年9月2日確認)
個人名義のまま、法人に貸す方法
車を法人名義にしない道もあります。個人が持ったまま、法人に貸す形です。
法人が個人に使用料を払い、それが法人の経費になります。個人の側では、受け取った使用料が所得になります。
この場合、移転登録の手続きが要りません。譲渡所得の論点も出ないので、入口が軽い。
ローンが残っている車では、この形しか取れないこともあります。所有権が信販会社にあるうちは名義を動かせないからです。
使用料の額は、相場や実際の費用を参考に決めます。近隣のリース料や、その車にかかる年間費用を按分した額が根拠になります。
あるいは、走行距離に応じて実費を精算する形もあります。1キロメートルあたりいくらと決めて、業務で走った分を法人が負担する。
どちらにしても、契約書を作ってください。法人と個人の間の取引なので、書面がないと支出の理由を説明できません。
この形だと、車にかかる費用のうち法人の経費になるのは支払った使用料だけです。ガソリン代を法人が直接負担するなら、その分は別に整理します。
個人事業主のときから乗っている車をそのまま使い続けたい場合も、この形が向きます。
会社設立の直後で資金が薄い時期に、車を買い直したり移転登録の手続きをしたりする余裕がないなら、この形から始めるのも現実的です。
出典自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ – 長岡会計事務所 (長岡会計事務所/2026年9月2日確認)
いま持っている車を、法人に移すか
個人事業主のときから使っている車を法人に移す場合、それは売買です。
いくらで売るかを決めることになります。中古車の相場や、帳簿上の未償却残高を参考にして、根拠を残してください。
著しく低い価額で法人に売ると、時価で譲渡したものとして扱われることがあります。安く移して課税を避けるという方法は取れません。
個人の側では、譲渡所得の計算が要る場合があります。事業に使っていた車の譲渡は、原則として譲渡所得として扱われます。
ただし、生活に通常必要な動産に当たれば課税されない場合もあります。事業用として減価償却してきた車なら、その扱いにはなりません。
そして法人の側では、引き継いだ車を中古資産として減価償却します。ここで耐用年数を計算し直すことになります。
この計算が、次の見出しで扱う簡便法です。新車のときの耐用年数をそのまま使うわけではありません。
移転登録の手続きも要ります。運輸支局が窓口で、法人の登記事項証明書と印鑑証明書、個人の譲渡証明書と印鑑証明書、それに車庫証明が必要です。
個人事業主のときの車をいつ移すかは、会社設立の日程と一緒に決めることになります。
会社設立の登記が終わらないと書類がそろわないので、順番としては登記が先になります。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
中古資産の耐用年数は、計算し直す
法人が中古の車を取得した場合、耐用年数を見直せます。ここは効果が大きい部分です。
国税庁の説明では、中古資産を取得して事業の用に供した場合、その耐用年数は法定耐用年数ではなく、使用可能期間として見積もられる年数によることができるとされています。
見積もることが困難な場合には、簡便法により算定した年数によることができます。実務では、この簡便法を使うのが通常です。
簡便法の計算は2通りあります。法定耐用年数の全部を経過した資産なら、法定耐用年数の20パーセントに相当する年数。
法定耐用年数の一部を経過した資産なら、法定耐用年数から経過した年数を差し引いた年数に、経過年数の20パーセントに相当する年数を加えた年数です。
これらの計算で出た年数に1年未満の端数があるときは切り捨て、その年数が2年に満たない場合は2年とされています。
普通自動車の法定耐用年数は6年です。個人事業主のときに3年使った車を法人に移すなら、6年から3年を引いた3年に、3年の20パーセントである0.6年を足して3.6年。端数を切り捨てて3年になります。
新車として6年で償却していたものが、3年で償却できるようになる。毎年の減価償却費が大きくなるということです。
会社設立をして中古車を買う場合も、同じ計算になります。個人事業主から引き継ぐ場合に限った話ではありません。
なお、その中古資産を事業の用に供するために支出した資本的支出の金額が取得価額の50パーセントを超える場合は、簡便法による算定はできません。大がかりな改造をした場合の話です。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年9月2日確認)
耐用年数の算定は、その事業年度にしかできない
簡便法について、見落とされやすい注意点があります。
国税庁のページには、中古資産の耐用年数の算定は、その中古資産を事業の用に供した事業年度においてすることができるものであり、その事業年度において算定をしなかったときは、その後の事業年度において算定をすることはできない、と書かれています。
つまり、法人成りをして車を引き継いだ第1期に、耐用年数を計算して償却を始める必要があります。
第1期は法定耐用年数の6年で償却しておいて、2期目から簡便法に切り替える、ということはできません。
会社設立の初年度は決算の作業に慣れておらず、こうした判断が後回しになりがちです。ここは最初の決算で片づけてください。
税理士に依頼している場合は、引き継いだ資産の一覧を渡すときに、それぞれの取得時期を添えてください。経過年数が分からないと計算できません。
車検証を見れば初度登録年月が書かれています。そこから経過年数を出します。
個人事業主のときの青色申告決算書の減価償却費の内訳も、資料として使えます。取得年月と取得価額が書かれているはずです。
個人事業主として何年その車を使ってきたかが、そのまま法人での償却年数に効いてきます。
会社設立の前に、この資料をまとめておいてください。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年9月2日確認)
移すかどうかを、金額で決める
ここまでの選択肢を並べて比べます。
| 形 | 法人の経費になるもの | 入口の手続き | 私的利用の扱い |
|---|---|---|---|
| 法人名義の社用車にする | 車にかかる費用の全額と減価償却費 | 移転登録と売買。譲渡所得の論点あり | 経済的な利益。使用料を受け取るか規程で管理 |
| 個人名義のまま法人に貸す | 支払った使用料 | 契約書を作るだけ | 使用料の設定に織り込む |
| 法人が新しく買う | 車にかかる費用の全額と減価償却費 | 購入の手続きだけ | 経済的な利益。同上 |
← 横にスクロールできます
扱いは実態と契約によって変わります。金額が大きい場合は税理士にご確認ください。
いま持っている車の価値が高いなら、移転コストと譲渡所得を計算したうえで判断してください。
価値がほとんど残っていない古い車なら、移すのは簡単です。売買価額も小さくなるので、譲渡所得もほとんど出ません。
逆に、買ったばかりの高い車なら、移すときの金額が大きくなります。ローンが残っていれば、そもそも動かせません。
会社設立を機に買い替えるつもりなら、法人として新しく買うのがいちばん単純です。移転の手続きも譲渡所得の論点も出ません。
個人事業主のときの車は個人に残して、法人では新しい車を使う。この組み合わせもあります。
会社設立をしたからといって、車を必ず法人名義にしなければならないわけではありません。個人事業主のときのまま残す判断もあります。
どれを選ぶにしても、実態が伴っていることが前提です。名義と使い方が食い違っていると、あとで説明できなくなります。
出典車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | 東京・新宿から全国へBIZARQ会計事務所 (BIZARQ会計事務所/2026年9月2日確認)
まとめ|全額になる代わりに、管理が要る
個人事業主のときの按分は、会社設立をすると使えません。代わりに、法人名義の社用車にすれば費用は原則として全額が経費になります。
- 社用車の利点按分の計算が消え、ガソリン代も保険料も減価償却費も全額が法人の経費
- 新しい論点私的に使う分は経済的な利益。使用料を受け取るか、規程と運行記録で管理します
- 中古資産の耐用年数簡便法で短くできます。ただし事業の用に供した事業年度でしか算定できません
- 移さない道個人名義のまま法人に貸す形。ローンが残っている車ではこちらになります
普通自動車の法定耐用年数は6年です。個人事業主のときに何年使ったかによって、法人での耐用年数は短くなります。
その計算は、法人成りをして車を引き継いだ第1期にしなければなりません。後の事業年度からは算定できないので、最初の決算で片づけてください。
経費が増えるのは事実ですが、管理の要件も新しく生まれます。名義だけ法人にして実態が伴わなければ、否認の対象になります。
節税だけを目的に高い車を買うという話をよく見かけますが、事業に必要かどうかが先です。会社設立の直後に無理をして買っても、出ていくお金が増えるだけです。
ここに書いた内容は2026年9月時点で国税庁の記載を確かめたものです。個別の判断は状況によって変わります。金額が大きい場合は、税理士にご確認ください。
出典よくある節税策~社用車~ | 仲田公認会計士・税理士事務所 (仲田公認会計士・税理士事務所/2026年9月2日確認)
車検証と、去年の決算書を出してきてください
車検証の初度登録年月から経過年数が分かり、青色申告決算書の減価償却費の内訳に取得年月と取得価額が書かれています。この2つがあれば、法人での耐用年数を計算できます。
中古資産の耐用年数の算定は、事業の用に供した事業年度にしかできません。法人成りで車を引き継ぐなら、第1期の決算で必ず片づけてください。
私的に使う分の扱いは、会社設立をして新しく出てくる論点です。車両管理規程を作るか、使用料を受け取るか。設計に迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 神野税理士事務所|個人事業主から1人社長の会社に法人成りすることで可能になる7つの節税
一人社長の会社で使える節税の手を7つ挙げています。
www.k-zeirishi.net - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - No.5404 中古資産の耐用年数|国税庁
中古資産の耐用年数を簡便法でどう計算するかを、国税庁が示したページです。
www.nta.go.jp - Q1.自動車の名義変更や住所変更はどのようにすればよいですか? - 東北運輸局
自動車の名義変更について、運輸局が案内しているページです。
wwwtb.mlit.go.jp - 社長が社用車を私的利用しても問題ない?リスクと注意点を解説
私的利用のリスクという論点に絞った記事です。
sovagroup.co.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - 法人名義の自動車登録・名義変更手続き|社用車の管理を解説
社用車の登録と名義変更を、管理の観点から扱っています。
office-tree.jp - 個人から法人への自動車の名義変更を自分でやった話 | 株式会社コンパス
実際に手続きをした記録で、窓口での流れが具体的です。
u-compass.jp - SoVa|法人成りで資産引継ぎする方法とは?個人事業主から引き継げる資産の種類や注意点も紹介!
引き継げる資産の種類を洗い出す形でまとめています。
sovagroup.co.jp - 法人契約で中古車購入するメリット・減価償却ガイド | トヨタモビリティ東京
販売する側から見た、法人での中古車購入の解説です。
www.toyota-mobi-tokyo.co.jp - 法人名義の車は個人使用できる?経費計上のルールと税務リスクを解説 | 会社設立の基礎知識 - 小谷野税理士法人
社用車を私的に使う場合の扱いと、税務上のリスクを扱っています。
koyano-cpa.gr.jp - 自家用車を事業用で使用する際の経費計上ルールと法人化のすすめ - 長岡会計事務所
自家用車を事業に使う場合のルールを、法人化の話とつなげています。
nagaoka-tax.jp - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 法人成り(法人化)の手続きの具体的手順について教えてください
法人成りの手順を順を追って説明しています。
www.tokyo-kaisyaseturitu.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - ベンチャーサポート|法人化すれば節税できる?具体的な節税の方法・対策を税理士が解説
法人化でとれる節税の手を、具体的に並べています。
vs-group.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - TAX&ACCOUNTING MALL|役員退職金を法人生命保険で準備するために知りたい4つのポイント
退職金の準備と保険の関係を、注意点つきで説明しています。
www.vbest-tax.jp