一人社長の社会保険|個人事業主が会社設立したあとの加入義務と手続き
ひとりで会社を作ろうとしている方へ
従業員を雇う予定はなく、自分ひとりで会社設立をしようとしている個人事業主の方に向けたページです。「ひとりなら社会保険は関係ないだろう」と思っていた方に、まず確かめてほしいことがあります。
法人であれば、事業主のみの場合を含めて適用事業所になります。 ひとりでも加入することになります。
この記事では、加入の範囲、報酬をゼロにした場合の扱い、手続きの流れ、そして保険料の見積もり方を並べます。
ひとりでも適用事業所になる
日本年金機構は、すべての法人事業所(事業主のみの場合を含む)が厚生年金保険・健康保険の適用事業所になると案内しています。事業主のみ、つまり一人社長の会社も含まれます。
個人事業主のときは違いました。個人事業所は常時5人以上の従業員を使用する場合が原則として適用対象で、業種によっても扱いが分かれていました。ひとりで事業をしている個人事業主なら、国民健康保険と国民年金が普通です。
会社設立をすると、この前提が変わります。人数ではなく、法人かどうかで決まるからです。
だから、「ひとりだから社会保険は関係ない」という理解は誤りです。法人成りをして役員報酬を出す以上、加入することになります。
この点を知らずに会社設立をすると、あとから遡って保険料を求められることがあります。加入指導を受けてから慌てるより、最初から見積もっておくほうが安全です。
一人社長の会社では、会社負担分も本人負担分も同じ事業から出ていきます。折半という言葉に安心せず、合計で見てください。
会社設立の判断で社会保険が重く効いてくるのは、この一人社長の場合です。従業員がいれば会社負担が増えるのは当然ですが、ひとりでも同じ構造になるという点が見落とされます。
以下、加入の実際と手続きを見ていきます。
ひとりで会社設立をする個人事業主が増えている一方で、この点を知らないまま登記してしまう例も少なくありません。法人成りの費用を計算するときに、社会保険を数えていなかったという相談は実際によくあります。
個人事業主として国民健康保険を払ってきた方は、その額と比べながら読んでみてください。
出典適用事業所と被保険者 (日本年金機構/2026年8月26日確認)
役員報酬をゼロにしたらどうなるか
よく聞かれるのが、「役員報酬をゼロにすれば社会保険に入らなくてよいのか」という問いです。
仕組みとしては、報酬が支払われていなければ被保険者となる余地がありません。保険料は報酬をもとに計算されるので、報酬がなければ計算のしようがないからです。
ただし、これは会社設立をして事業を始めたばかりで、まだ報酬を出せない時期の話です。事業が回り始めて生活費が必要になれば、報酬を出すことになります。
そして、報酬を出さないと個人の生活は別の収入で賄うことになります。配偶者の扶養に入る、貯蓄を取り崩す、他に収入があるといった状況でなければ成り立ちません。
報酬ゼロの状態では、個人としては国民健康保険と国民年金に入り続けることになります。つまり、社会保険から逃れられるわけではなく、負担する制度が変わらないだけです。
それから、報酬を出さない期間が長く続くと、会社の実態が問われることもあります。事業をしていて代表者が無報酬というのは、不自然に見える場合があります。
会社設立の初期に一時的に報酬を出さない、という判断はありえます。ただし、社会保険を避けるための恒久的な手段としては勧められません。
個人事業主のまま続けるほうが、この点では素直です。法人成りの判断をするときは、報酬を出す前提で保険料を見積もってください。
それから、報酬をゼロにしても法人住民税の均等割はかかります。会社設立をした以上、赤字でも毎年出ていく費用があるという点は変わりません。個人事業主のままでいる場合との差は、そこにも表れます。
無理な形をとると、あとで指摘を受けることがあります。
出典事業所が健康保険・厚生年金保険の適用を受けようとするとき (日本年金機構/2026年8月26日確認)
手続きは会社設立から5日以内
会社設立をしたら、年金事務所へ新規適用の手続きをします。日本年金機構は、新規適用届の提出時期を事実発生から5日以内としています。
あわせて、被保険者資格取得届を出します。一人社長なら、自分ひとりについての届出です。扶養している家族がいれば、被扶養者の届出も必要になります。
添付書類として法人登記簿謄本などが求められるので、登記が完了してから動くことになります。登記の完了までに1週間から2週間かかることを見込んでおいてください。
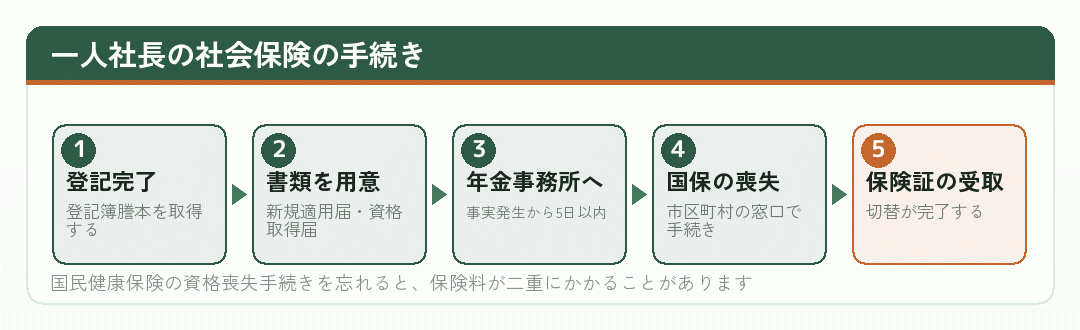
個人事業主のときの国民健康保険の資格喪失手続きも必要です。市区町村の窓口で行います。健康保険の資格取得を証明する書類を求められることが多いので、順番に注意してください。
この2つの手続きの時期がずれると、保険料の二重払いや無保険の期間が生じます。会社設立の日程を組むときに、両方をカレンダーに入れておいてください。
年金についても、国民年金の第1号被保険者から第2号被保険者へ切り替わります。こちらは厚生年金の資格取得によって自動的に処理されるのが通常です。
手続きそのものは難しくありません。書類を用意して窓口に出すだけです。期限が短いことだけ意識してください。
個人事業主として市区町村の窓口に慣れている方でも、年金事務所は初めてという場合が多いはずです。管轄がどこかを事前に調べておくと、当日の動きが早くなります。
不安があれば社労士に頼むこともできます。会社設立の手続きとあわせて依頼できる事務所もあります。
出典新規適用の手続き (日本年金機構/2026年8月26日確認)
保険料はいくらになるのか
一人社長の社会保険料は、役員報酬の額から計算できます。標準報酬月額を保険料額表に当てはめるだけです。
厚生年金保険料率は全国一律で定められています。健康保険料率は都道府県ごとに定められていて、協会けんぽの場合は毎年度改定されます。
たとえば標準報酬月額が30万円の場合、厚生年金保険料は全額と折半額がそれぞれ表に載っています。健康保険料も同様です。会社と本人で折半しますが、一人社長では両方とも自分の事業から出ます。
これに加えて、子ども・子育て拠出金があります。これは事業主が全額を負担するものです。
年額にすると相応の金額になります。会社設立の判断で社会保険がいちばん重く効いてくるのは、この一人社長の場合です。
個人事業主のときの国民健康保険料と国民年金保険料の合計と比べてみてください。所得の水準と家族構成によって、増える場合も減る場合もあります。
とくに、配偶者が国民年金の第1号被保険者として保険料を払っている場合、法人成りで第3号被保険者になれれば、その分の保険料がなくなります。世帯で見ると下がることもあります。
子どもが多い世帯では、国民健康保険の均等割が人数分かかっていたものが、健康保険では被扶養者として保険料がかからない形になります。ここも効きます。
個人事業主のときの国民健康保険料は前年の所得で決まるため、法人成りした年は前年の所得が高いまま保険料が計算されている場合があります。切替のタイミングによっては、その負担が残ることもあるので確かめてください。
必ず自分の世帯で計算してください。一般論では答えが出ません。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
受け取れる給付が増える
負担の話が続きましたが、一人社長にとって給付の側も重要です。とくに、働けなくなったときの備えという点で意味があります。
健康保険には傷病手当金があります。病気やけがで働けなくなったときに、要件を満たせば一定期間支給されるものです。国民健康保険には原則としてない給付です。
個人事業主のときは、病気で休めば収入が止まるだけでした。ひとりで事業をしていると、自分が倒れたときの備えがないというのは大きな不安です。
厚生年金についても、老齢厚生年金だけでなく、障害厚生年金や遺族厚生年金があります。国民年金だけのときより手厚くなります。
将来の年金額も増えます。国民年金だけの期間が長い個人事業主が法人成りすると、そこから先は2階建てになります。
こうした給付は、保険料を払っているときには実感しにくいものです。ただ、ひとりで事業をしている以上、自分が働けなくなったときの備えは他にありません。
会社設立の判断で社会保険を「負担」としてだけ数えると、この側面を見落とします。
年齢や家族構成によって重みは変わります。若い方ほど給付までの時間が長いので、負担として感じやすくなります。
個人事業主のときに所得補償保険などで備えていた方は、その保険を続けるかどうかも会社設立を機に見直してみてください。健康保険の傷病手当金があることで、必要な保障の額が変わることがあります。
負担と給付を並べたうえで、いま払える額かどうかで判断してください。
出典適用事業所と被保険者 (日本年金機構/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
報酬の額と保険料の関係を設計する
一人社長の会社では、役員報酬をいくらに置くかがそのまま保険料を決めます。この2つをセットで設計してください。
報酬を高く置けば保険料も上がります。低く置けば下がりますが、生活費が足りなくなります。極端に低い報酬は税務上も社会保険上も問題になることがあります。
実務では、毎月の生活費から逆算して報酬を決めます。必要な手取り額を出し、そこに源泉所得税と社会保険料の本人負担を上乗せした額が額面の報酬になります。
そのうえで、その額面での会社負担分を確かめます。ここまで出して初めて、法人成りの負担の全体像が見えます。
報酬は原則として事業年度の途中で変えられません。会社設立の初年度に決めた額で1年間走ることになるので、慎重に決めてください。
標準報酬月額は毎年の算定基礎届で見直されます。4月から6月の報酬をもとに、その年の9月から翌年8月までの標準報酬月額が決まります。
会社設立の初年度は売上の見通しが立ちにくいので、控えめに置いて翌期に見直すという進め方が無難です。低く置けば翌期に上げられますが、高く置くと下げるのは難しくなります。
個人事業主のときの平均月収をそのまま置くのは避けてください。事業の利益と役員報酬は別物です。
個人事業主のときは毎月の生活費を意識せずに回せていた方も、法人成りすると決まった額しか受け取れません。会社設立の前に家計を一度洗い出しておくと、報酬額を決めるのが早くなります。
この設計は、会社設立の前にやっておくのが理想です。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
あとから人を雇うことになったら
一人社長として会社設立をしたあと、人を雇うことになる場合もあります。そのときに何が増えるかを知っておくと、判断が早くなります。
従業員を雇えば、その人についても被保険者資格取得届が必要になります。扶養家族がいれば被扶養者の届出も出します。
会社負担分も人数分だけ増えます。役員報酬だけのときと比べて、固定費が一段重くなります。
社会保険とは別に、労働保険の手続きもあります。労災保険は労働基準監督署、雇用保険はハローワークが窓口です。人を雇った時点で必要になります。
給与支払事務所等の届出も関わります。国税庁の手続案内では、開設・移転・廃止の事実があった日から1か月以内とされています。
一人社長のうちは自分ひとりの手続きで済んでいたものが、人を雇うと窓口も書類も増えます。ここで社労士に頼むことを考える方が多くなります。
採用を予定しているなら、会社設立の段階で人件費と社会保険の会社負担を見積もっておいてください。給与だけを見て採用を決めると、あとで資金繰りが苦しくなります。
個人事業主のまま人を雇うこともできますが、人数が増えるほど手続きが複雑になります。採用を前提にするなら、法人成りをして体制を整えるという考え方もあります。
先に流れを知っておけば、その時が来ても慌てません。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出 (国税庁/2026年8月26日確認)
見積もりの手順をまとめる
最後に、一人社長として会社設立をした場合の社会保険料を見積もる手順をまとめます。
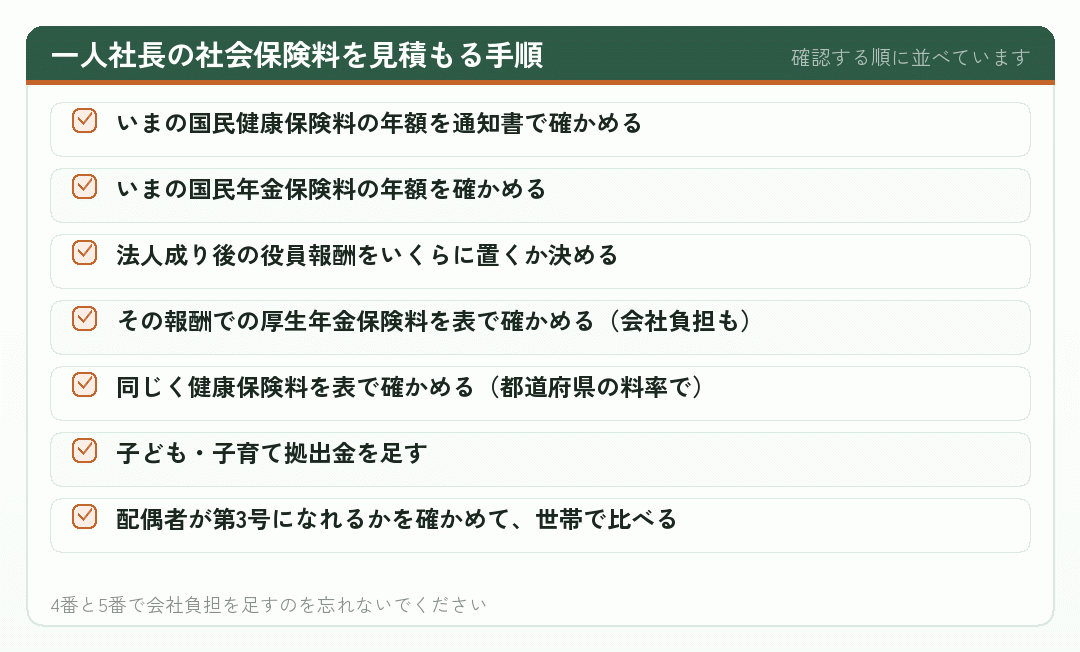
この手順で出した金額が、法人成りで社会保険にかかる負担です。会社設立の判断では、税額の差とこの負担を並べて比べてください。
配偶者や子どもがいる世帯では、思ったより負担が下がることもあります。逆に単身の方は、負担が増えることが多くなります。
個人事業主として国民健康保険料の通知書を持っていれば、比較は簡単です。手元に出して並べてみてください。
保険料率は毎年見直されるので、試算はその年度の表で行ってください。
数字が出たら、給付の側も並べて考えてください。負担だけでは判断できません。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|ひとりでも入る。だから先に見積もる
法人はすべて厚生年金保険・健康保険の適用事業所になります。事業主のみの場合も含まれるので、一人社長の会社でも加入することになります。
役員報酬をゼロにすれば被保険者にならない余地はありますが、生活が回らないので恒久的な手段にはなりません。報酬を出す前提で見積もってください。
- 加入法人であれば必ず。人数の問題ではありません
- 手続き事実発生から5日以内。登記の完了を起点に動きます
- 保険料標準報酬月額で決まる。会社負担も足して数える
- 給付傷病手当金や厚生年金。ひとりだからこそ意味があります
会社設立の判断で社会保険がいちばん重く効いてくるのは、この一人社長の場合です。ただし、世帯の構成によっては負担が下がることもあります。
避けられないものなら、先に見積もって織り込んでおくのがいちばんです。数字が出れば、判断は落ち着いてできます。
個人事業主として国民健康保険料を払ってきた方は、その通知書と保険料額表を並べるところから始めてください。
出典一人社長も社会保険の加入義務はある?会社設立時の手続きと必要書類 (弥生/2026年8月26日確認)
国民健康保険料の通知書と、保険料額表を並べてみてください
いまの国民健康保険料と国民年金保険料の年額。そして、想定する役員報酬での厚生年金と健康保険の保険料。この2つを並べれば、会社設立で社会保険の負担がどう動くかが分かります。
会社負担分を足すのを忘れないでください。一人社長の会社では、折半という言葉に意味はありません。両方とも自分の事業から出ていきます。
配偶者が国民年金の第1号被保険者なら、法人成りで第3号になれるかを確かめてください。世帯で見ると負担が下がることもあります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - マネーフォワード クラウド会社設立|会社(法人)と個人事業主どちらが良い?違いや一人で会社を作る方法を解説
一人で会社を作る場合の手順まで含めた比較です。
biz.moneyforward.com - 社会保険労務士法人アウルス|法人化で社会保険「未加入」はNG!加入義務の対象と、手続きしない場合のリスク
加入しなかった場合のリスクに触れているのが特徴です。
owls-group.com - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - 税理士法人松本|法人化したら社会保険の加入は必須?個人事業主のときと何が変わる?
加入が必須かどうかという疑問に、正面から答えています。
www.tokyo-consulting.com - SoVa|個人事業主から法人化したときの社会保険手続きとは?
法人化に伴う社会保険手続きを、順を追って説明しています。
sovagroup.co.jp - 創業手帳|起業したら社会保険加入はどうなる?個人事業主・法人別の手続きや加入義務を解説
個人と法人で加入義務がどう違うかを整理しています。
sogyotecho.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(報道発表資料)|厚生労働省
同じ通知の報道関係者向け資料です。
www.mhlw.go.jp - 主な疑義照会と回答について|日本年金機構
被保険者資格の細かい判断について、日本年金機構が示した回答集です。
www.nenkin.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - GVA 法人登記|マイクロ法人の役員報酬や社会保険料・所得税の節約方法
一人社長の会社で、報酬と保険料をどう組むかを扱っています。
corporate.ai-con.lawyer - マネーフォワード クラウド会社設立|法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説
役員報酬の決め方と、決めたあとの届出まで扱っています。
biz.moneyforward.com - 会社設立後どこに何を提出するのか?税務署や年金事務所などへの提出書類を一覧にして解説!
提出先ごとに書類を振り分けた一覧。税務署以外の窓口も並べています。
yodogawa-partners.or.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - 千代田税理士法人|会社設立と個人事業主の違いを解説。費用は?
違いの説明に、設立費用の話を添えています。
chiyoda-tax.or.jp - 社会保険労務士法人とうかい|個人事業主の法人化。社会保険手続きについて社労士が解説
個人事業所と法人事業所の適用の違いから説明しています。
www.tokai-sr.jp - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com - 社労士クラウド|個人事業主から法人化する際の社会保険手続きと必要書類を解説
社労士による、法人化時の社会保険手続きの解説です。
sharoushi-cloud.com - マイクロ法人の設立で社会保険料を軽減!役員報酬と社会保険の関係を解説
役員報酬と社会保険料の関係を説明しています。
sovagroup.co.jp