個人事業主のうちにできる節税と、会社設立後にできる節税|順番を間違えない
節税のために法人化を考えている方へ
税負担が重くなってきたので会社設立を考えている、という個人事業主の方に、まず確かめてほしいことがあります。個人事業主として使える枠を、使い切っていますか。
青色申告特別控除、専従者給与、小規模企業共済、経営セーフティ共済。どれも法人成りしなくても使える手です。ここが埋まっていないうちに会社設立をするのは、順番が飛んでいます。
この記事では、個人でできることと法人で初めてできることを並べます。順番が見えれば、いま何をすべきかが決まります。
順番を間違えると、無駄な固定費を払うことになる
節税を考えるとき、いきなり法人成りに飛ぶ人がいます。しかし会社設立には毎年の固定費がついてくるので、個人事業主のうちに使える手が残っているなら、そちらを先に使うほうが得です。
たとえば、青色申告特別控除を10万円のままにしている個人事業主が、複式簿記に切り替えれば控除は最高55万円になります。一定の要件を満たせば65万円です。これは会社設立をしなくても得られる効果です。
小規模企業共済に入っていなければ、掛金が所得控除の対象になります。経営セーフティ共済も一定の要件のもとで損金または必要経費にできます。どちらも法人成りは不要です。
こうした枠を埋めたうえで、それでも税負担が重いなら会社設立を考える。この順番なら無駄がありません。逆にすると、埋まっていない枠を残したまま固定費だけを増やすことになります。
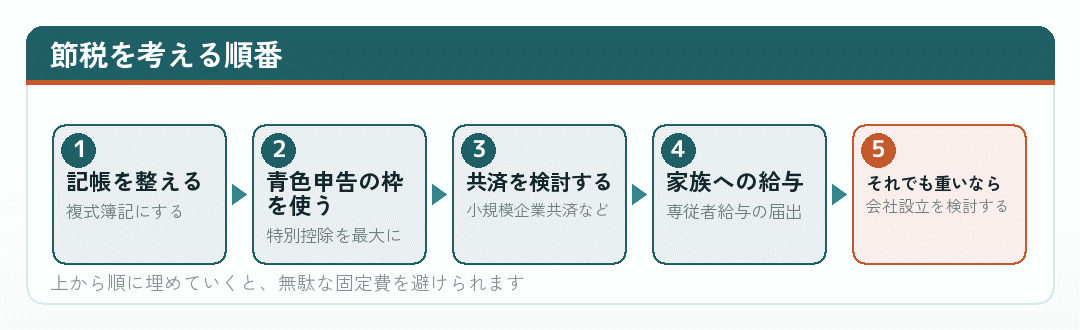
順番を守るもうひとつの利点は、記帳の習慣がつくことです。青色申告で複式簿記に慣れておけば、法人成りしたあとの決算にも対応しやすくなります。
個人事業主として使える手を知らないまま会社設立をすると、法人になってからも同じ手を使わずに終わることがあります。共済のように法人でも使えるものが多いからです。
以下、個人でできることと法人で初めてできることを、順に並べます。
出典No.2070 青色申告制度 (国税庁/2026年8月26日確認)
個人事業主のうちに|青色申告の枠を使い切る
個人事業主の節税でいちばん基本になるのが青色申告です。国税庁の説明では、正規の簿記の原則により記帳し、貸借対照表と損益計算書を添えて期限内に申告した場合、最高55万円の青色申告特別控除が受けられます。
さらに、電子帳簿保存または電子申告といった一定の要件を満たせば65万円になります。簡易な記帳にとどまる場合は10万円です。記帳の方法だけで55万円の差が出ます。
会計ソフトを使えば、複式簿記による記帳はそれほど難しくありません。日々の入力を続けていれば、決算のときに貸借対照表も自動で作られます。
青色申告には、ほかにも効く仕組みがあります。純損失の繰越は3年間、青色事業専従者給与は届出の範囲で必要経費にできます。少額減価償却資産の特例も、一定の要件のもとで使えます。
これらを使わずに白色申告を続けている個人事業主が、税負担を理由に会社設立を考えるのは順番が飛んでいます。まず青色申告の承認申請をして、記帳を整えるところからです。
承認申請には期限があります。原則としてその年の3月15日まで、新たに事業を開始した場合は開始から2か月以内です。年の途中で気づいたら、翌年分の申請になります。
なお、法人成りするときには青色申告の取りやめ届を出すことになります。国税庁の手続案内では、取りやめようとする年分の確定申告期限までとされています。
個人事業主として青色申告を続けてきた実績は、会社設立後の記帳にもそのまま生きます。
出典No.2070 青色申告制度 (国税庁/2026年8月26日確認)
個人事業主のうちに|共済と年金の枠
小規模企業共済は、小規模な事業者のための退職金のような制度です。掛金が所得控除の対象になるので、節税と積立を同時に進められます。個人事業主のうちから使えます。
経営セーフティ共済は、取引先の倒産に備える制度です。一定の要件のもとで掛金を必要経費または損金にできます。こちらも個人事業主のうちから使えます。
国民年金基金や確定拠出年金といった制度もあります。どれも掛金が所得控除の対象になり、将来の受け取りにつながります。
これらは会社設立をしなくても使える手です。しかも法人成りしたあとも、形を変えて続けられるものがあります。だから、法人化の理由にはなりません。
こうした制度は、掛金の分だけ手元の現金が減ります。節税になるからといって無理に入ると、資金繰りが苦しくなります。余裕のある範囲で使ってください。
それでも、税率が高い帯にいる個人事業主にとっては効果が大きくなります。所得控除は税率の高い部分から差し引かれるからです。
会社設立を考える前に、この枠がどこまで埋まっているかを確かめてください。埋まっていないなら、まずそこからです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
個人事業主のうちに|家族への給与
家族に事業を手伝ってもらっているなら、青色事業専従者給与の届出を検討してください。届出た範囲で、家族への給与を必要経費にできます。所得を分散できるので、累進税率の高い部分を避けられます。
ただし要件があります。生計を一にする配偶者や親族であること、その年を通じて6か月を超える期間、事業に専ら従事していること。この「専ら従事」という要件がひとつの壁になります。
他に勤めがある家族や、学生である家族は、この要件を満たしにくくなります。実態が伴わないまま給与を出すと、必要経費として認められません。
金額も、労務の対価として相当と認められる範囲に限られます。仕事の内容に見合わない高額な給与は否認されます。
会社設立をして家族を役員にすると、この「専ら従事」の要件はなくなります。ここが法人成りの効果のひとつです。ただし、職務の実態が問われる点は変わりません。
また、家族に給与を出すと、その家族の側で所得税や社会保険の問題が出てきます。配偶者控除の対象から外れる、扶養から外れるといった影響があるので、世帯全体で計算してください。
個人事業主のうちに専従者給与を使えるなら、まずそちらを検討する。使えないなら、会社設立の理由のひとつになる。この整理で考えてください。
届出には期限があります。その年の3月15日まで、新たに専従者がいることになった場合はその日から2か月以内です。
出典No.2070 青色申告制度 (国税庁/2026年8月26日確認)
会社設立で初めてできること|所得の配分
ここからは、会社設立をして初めてできることです。いちばん大きいのが、所得を会社と個人に分けられることです。
個人事業主のときは、事業の利益がそのまま自分の所得でした。分けようがありません。法人成りすると、事業の利益を会社の利益と役員報酬に分けられます。
所得税は累進課税なので、高い税率がかかる部分を会社側に置けば、そこには法人税率がかかります。この税率差が節税の骨格になります。
加えて、役員報酬には給与所得控除が使えます。同じ金額を事業所得として受け取るより課税所得が小さくなります。
ただし、報酬を増やせば社会保険料も増えます。会社負担と本人負担の両方が増えるので、税で得た分が保険料で消えることもあります。ここが配分を難しくしています。
だから、会社設立をしただけでは税は下がりません。報酬をいくらに置くかを設計して初めて効果が出ます。個人事業主のときの感覚で全額を報酬にすると、税率差の効果はほとんど消えます。
この設計は、事業年度ごとにやり直せます。事業が伸びれば配分も変わるので、毎期見直す価値があります。
配分の設計こそが、法人成りの節税の中心です。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
会社設立で初めてできること|社宅・退職金・日当
会社設立をすると、法人と役員という関係ができます。この関係があるから作れる仕組みが、いくつかあります。
役員社宅は、会社が住宅を借りて役員に貸す形です。役員から賃貸料相当額を受け取れば、差額が会社の経費になります。国税庁は小規模な住宅かどうかで計算方法を分けており、床面積の基準が示されています。
役員退職金は、将来まとめて受け取る仕組みです。退職所得として計算され、控除も大きいので、同じ金額を役員報酬で受け取るより手取りが多くなります。会社に利益を残す意味が、ここにあります。
出張日当は、旅費規程を作ったうえで支給するものです。会社の経費になり、受け取る側では原則として所得税がかかりません。個人事業主には、自分に日当を払うという構図が作れません。
どれも要件があります。役員社宅なら賃貸料相当額を受け取ること、出張日当なら規程があること、退職金なら過大でないこと。要件を外すと役員給与として扱われます。
役員給与として扱われると、会社では損金にならず、個人では課税されます。二重に不利になるので、要件は必ず確かめてください。
これらの仕組みは、会社設立のタイミングで組み立てておくのがいちばん簡単です。あとから直すより手間がかかりません。
個人事業主のときに按分で処理していたものが、名義を移すことで扱いが変わる点も押さえておいてください。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年8月26日確認)
両方を並べて、いまやることを決める
ここまでの内容を一覧にします。左が個人事業主のうちにできること、右が会社設立をして初めてできることです。
| 手 | 個人事業主 | 会社設立後 |
|---|---|---|
| 青色申告特別控除 | 最高55万円(要件により65万円) | 法人には該当なし |
| 家族への給与 | 専従者給与(専ら従事の要件あり) | 役員報酬・従業員給与(要件がゆるやか) |
| 小規模企業共済 | 加入できる | 一定の条件で継続できる場合がある |
| 経営セーフティ共済 | 必要経費にできる | 損金にできる |
| 所得の配分 | できない | 会社と役員報酬に分けられる |
| 役員社宅・日当・退職金 | 使えない | 要件を満たせば使える |
← 横にスクロールできます
制度は改正されることがあります。実際に使う前に、その時点の要件をご確認ください。
この表を見ると、個人事業主のうちにできることがかなりあると分かります。まずこちらを埋めてください。
そのうえで、右側の「所得の配分」が効く水準に来ているなら、会社設立を検討する段階です。課税所得がまだ低いうちは、配分しても差が出ません。
役員社宅や出張日当は、賃貸に住んでいるか、出張が多いかで効き方が変わります。自分の支出のうち付け替えられるものがどれくらいあるかを見てください。
退職金は長く続ける前提の手です。数年でたたむ予定なら効きません。
この整理をしたうえで、まだ法人成りの効果が固定費を下回るなら、いまは動かなくてよいということです。
出典税理士に関する情報 (国税庁/2026年8月26日確認)
節税だけを理由に会社設立をすると、たいてい後悔する
最後に注意をひとつ。節税だけを理由に法人成りをすると、後悔することが多くなります。理由は単純で、会社設立には固定費と事務がついてくるからです。
法人住民税の均等割は赤字でもかかります。税理士報酬も毎年かかります。社会保険の会社負担も毎月出ていきます。合計すると年90万円前後になることもあります。
節税で減る税額がこの額を上回らなければ、差し引きでは損です。課税所得が低い帯では、まず上回りません。
さらに、決算と申告、社会保険の手続き、年末調整といった事務が増えます。個人事業主のときの確定申告とは比べものになりません。この時間も費用のうちです。
だから、節税は会社設立の理由のひとつではあっても、それだけで決めるものではありません。取引先の要請、採用の計画、事業の将来。こうした事情と合わせて判断してください。
逆に、税以外の理由があるなら、節税効果が小さくても法人成りする価値があります。その場合は、配分の設計で不利をできるだけ小さくすることを考えます。
順番としては、個人の枠を埋める、効果を見積もる、税以外の事情を足す、そのうえで決める。この流れが確実です。
個人事業主として続けてきた実績があれば、判断の材料はそろっています。
出典地方税制度|法人住民税 (総務省/2026年8月26日確認)
まとめ|埋めてから、次に進む
節税を考えるなら、まず個人事業主として使える枠を埋めてください。青色申告特別控除、専従者給与、小規模企業共済、経営セーフティ共済。どれも会社設立をしなくても使えます。
そのうえで、それでも税負担が重いなら法人成りを検討します。会社設立で初めてできるのは、所得を会社と役員報酬に分けること、そして法人と役員の間に取引を作ることです。
- 先に埋める青色申告の枠、共済、専従者給与
- 次に見積もる配分の設計でどれくらい下がるか
- 必ず引く均等割、税理士報酬、社会保険の会社負担
- 最後に足す税以外の事情。取引先、採用、将来の見通し
この順番で進めれば、無駄な固定費を払わずに済みます。急いで会社設立をして、あとから「個人のうちにできたことがあった」と気づくのがいちばんもったいない展開です。
そして、法人成りを決めたあとは配分の設計が中心になります。役員報酬をいくらに置くかで、節税の効果はまったく変わります。
個人事業主のうちにできることを一度確かめてみてください。意外と残っているはずです。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
個人事業主として使える枠は、どこまで埋まっていますか
青色申告特別控除は55万円または65万円になっていますか。小規模企業共済には入っていますか。家族に専従者給与を出せる状況ですか。この3つを確かめるだけで、いまやることが決まります。
埋まっていない枠があるなら、そこから手をつけてください。会社設立をしなくても効果が出ますし、法人成りしたあとも続けられるものがあります。
枠を埋めてもなお税負担が重いなら、そこが会社設立を検討する段階です。配分の設計でどれくらい下がるかを試算してから決めてください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 車の購入が節税対策になる?法人・個人事業主それぞれのケースを解説! | BIZARQ会計事務所
法人と個人事業主で、車の経費の扱いがどう違うかを比べています。
bizarq.group - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
法人の欠損金の繰越控除について、期間と要件を国税庁が示したページ。
www.nta.go.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - 辻・本郷 税理士法人|継続?解約?法人成りした時の小規模企業共済の取り扱いを徹底解説!
法人成りしたときの小規模企業共済の扱いを、継続・解約の場合に分けて説明しています。
www.ht-tax.or.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - マネーフォワード クラウド会社設立|会社設立による7つの節税メリット
会社設立で使えるようになる節税の仕組みを7つに分けて説明しています。
biz.moneyforward.com - 法人成り時の建設業許可|事業承継認可と新規申請 | 行政書士 植松悠一郎 事務所
建設業許可を承継認可で引き継ぐ道と、新規で取り直す道を並べています。
uematsu-office.com - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - 【個人名義】酒類の販売業免許取得方法を解説!法人との比較も|サポート行政書士法人
酒類販売業免許を個人と法人で比べています。
www.shigyo.co.jp - ゴールドオンライン|法人成りで営業車両の代金を全額経費計上する方法
個人事業主と法人で、車の経費の考え方がどう違うかを税理士が説明しています。
gentosha-go.com - 【税理士監修】会社設立後も青色申告できる?法人が青色申告するメリットや方法 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りしたあとに法人が青色申告をする意味と、その手続きを税理士がまとめています。
koyano-cpa.gr.jp - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 法人の赤字は10年間繰越ができる!適用条件や特徴を徹底解説!
繰越欠損金の条件を、法人成り後の資金繰りの話とつなげて扱っています。
www.ht-tax.or.jp - 創業手帳|法人でも青色申告できる?個人との違いや手続き・メリットを解説
法人の青色申告について、個人との違いから説明しています。
sogyotecho.jp - 4年落ちの中古車で節税する仕組みとは?減価償却の計算方法と注意点を解説 | 会社設立の基礎知識 - 小谷野税理士法人
4年落ちの中古車という定番の話を、計算式から説明しています。
koyano-cpa.gr.jp - マネーフォワード クラウド会社設立|法人化しないデメリットは?個人事業主のままで得するケースや経費計上について解説
法人化「しない」側の損得を扱っているのが珍しい切り口です。
biz.moneyforward.com - クロスト税理士法人|法人成り その1(役員報酬、給与について)
法人成りの連載の中で、役員報酬と給与の扱いを説明しています。
crosst-tax.jp