会社設立を「いまはしない」と決める|個人事業主のまま続けたほうがよい条件
「そろそろ法人化かな」と言われて迷っている方へ
同業者から法人成りを勧められた、取引先に会社にしないのかと聞かれた、税理士から会社設立の話が出た。そういうきっかけで迷いはじめた個人事業主の方に向けたページです。
会社設立の解説は、踏み切る側の理由を並べたものが多くなります。作る側にとってはそのほうが自然だからです。ここでは反対に、見送る側の理由を同じ密度で並べます。
「しないほうがいい」と言い切るための記事ではありません。見送るという判断を、根拠を持って選べるようにするための材料です。読み終えたときに踏み切る決心がついたなら、それはそれで正しい使い方です。
会社設立をしない判断を、踏み切る判断と同じ重さで扱う
個人事業主が法人成りを迷うとき、たいてい心の中には「なんとなく大変そう」という感覚があります。この感覚自体は正しいことが多いのですが、感覚のままだと人に説明できません。同業者に「もう会社にしたほうがいいよ」と言われたときに、返す言葉がなくなります。
会社設立を見送る理由は、大きく4つに分けられます。固定費が重い、税率差がまだ効かない、事務が増える、社会保険の負担が増える。この4つはどれも数字で語れるので、「なんとなく」を根拠に置き換えることができます。
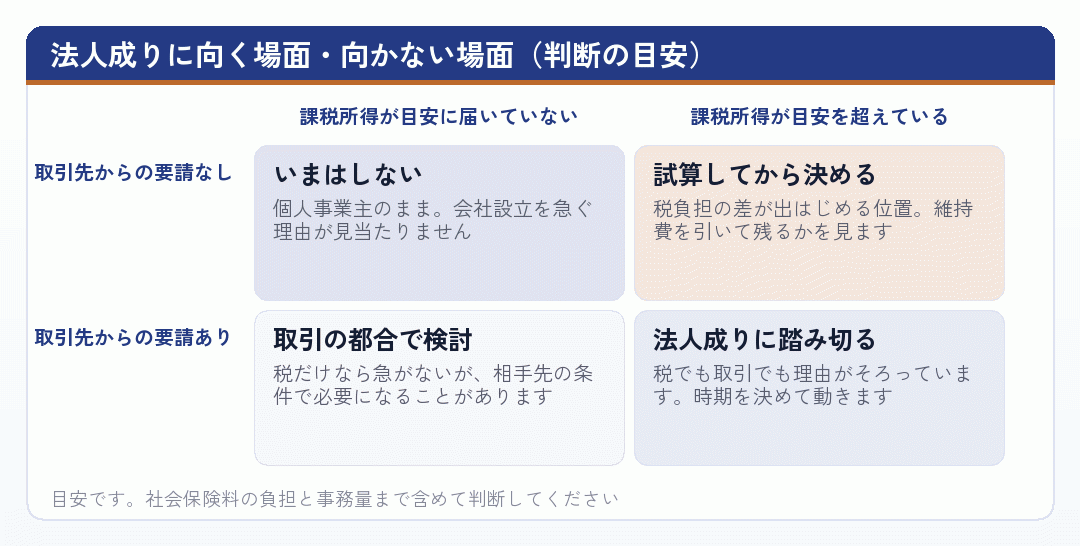
順番として先に確かめたいのは、会社設立を勧めてきた相手が何を根拠にしているかです。同業者の「うちは法人にして楽になった」は、その人の売上規模と家族構成での話です。取引先の「法人でないと困る」は、社内規程の問題であって税の話ではありません。根拠の種類が違うものを、同じ土俵で比べないようにしてください。
この図で言いたいのは、税だけで決まる話ではないということです。課税所得が高くても取引先の要請がないなら急がなくていい場面はありますし、逆に所得が低くても法人でないと取引できないなら会社設立を考えることになります。
出典会社設立でかかる維持費や年間費用は? (マネーフォワード/2026年8月25日確認)
売上の振れが大きい事業ほど、法人成りの固定費が重い
個人事業主のいちばん身軽なところは、稼げなかった年に税がほとんどかからないことです。所得がゼロなら所得税もゼロで、翌年の住民税も小さくなります。事業の調子に、負担がついてきてくれます。
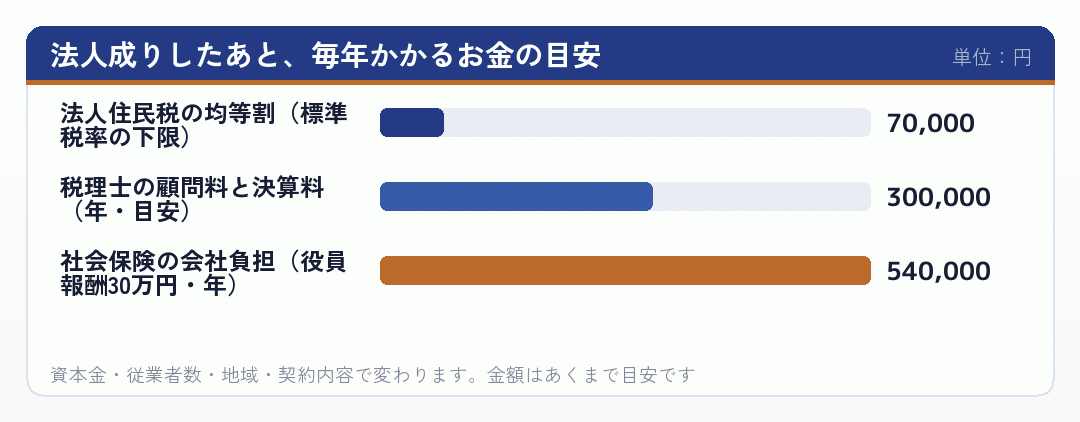
会社設立をすると、この関係が変わります。法人住民税の均等割は所得に関係なくかかり、標準税率では都道府県分と市町村分をあわせて年7万円が下限の目安です。加えて、税理士に頼んでいれば顧問料と決算料がかかり、社会保険料の会社負担も役員報酬を出す限り発生します。売れなかった年ほど、この固定費が重くのしかかります。
もうひとつ見落とされやすいのが、やめるときの費用です。個人事業主なら廃業届を出せば終わりますが、会社をたたむには解散と清算の登記が必要で、官報への公告も要ります。会社設立にかかる費用より、たたむ費用のほうが高くつくことも珍しくありません。始める前に、出口の費用も見ておいてください。
受注が季節に左右される事業、単価の大きい案件が年に数本という事業、景気の影響を受けやすい業種。こうした個人事業主にとって、法人成りは「よい年の税負担を軽くする代わりに、悪い年の負担を増やす」取引になります。3年分の売上を並べて振れ幅を見てから決めてください。
出典地方税制度|法人住民税 (総務省/2026年8月25日確認)
課税所得が目安に届いていないうちは、税率差が効かない
法人成りの目安としてよく語られる「所得800万円」「900万円」という数字は、所得税の累進税率と法人税の税率が入れ替わるあたりを指しています。裏を返せば、その水準に届いていないうちは、税率だけを見れば個人事業主のほうが軽いということです。
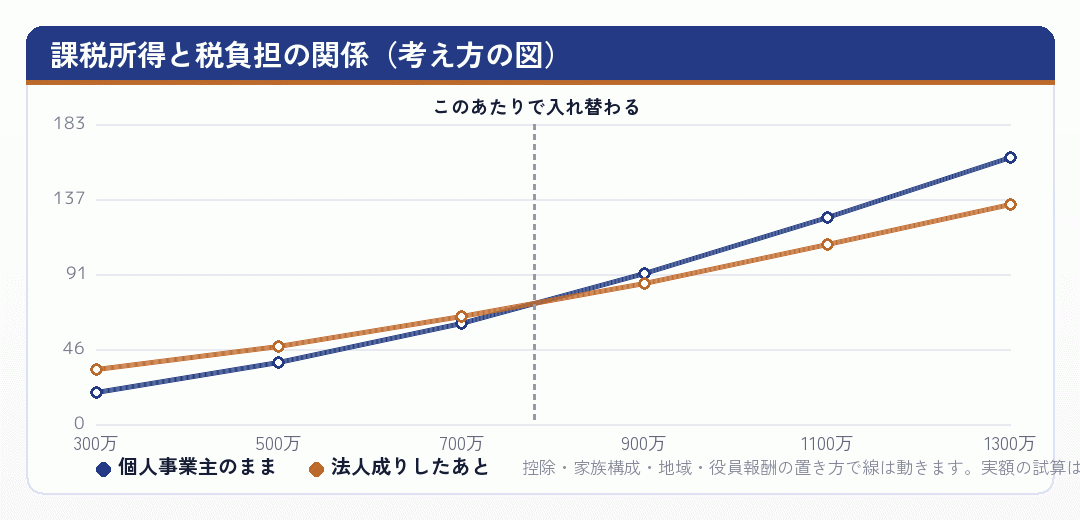
ここで注意したいのが、この図の「法人成りしたあと」の線には、法人住民税の均等割や社会保険の会社負担が十分に反映されていないことです。実際にはそれらが上乗せされるので、交差する位置はもう少し右にずれると考えたほうが安全です。
それから、法人成りの税負担を試算するときは役員報酬の額を先に決める必要があります。役員報酬は原則として期の途中で自由に変えられないので、期首に決めた額で1年間走ることになります。個人事業主のように「残ったぶんが自分の取り分」という形にはなりません。この不自由さも、会社設立を見送る理由のひとつになります。
そして繰り返しになりますが、目安として語られる金額は売上ではなく課税所得です。売上1,200万円でも経費が900万円なら課税所得は300万円で、会社設立を検討する水準ではありません。個人事業主の方が自分の数字を当てはめるときは、確定申告書の課税される所得金額の欄を見てください。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
事務が増える。その時間も費用として数える
個人事業主の確定申告は、会計ソフトを使えばひとりでも回せます。法人成りすると、貸借対照表と損益計算書に加えて法人税の別表が要り、地方税の申告も別に出します。ここを自分でやろうとすると相当な時間を取られるため、税理士に頼む人がほとんどです。
帳簿と書類の保存も重くなります。国税庁は帳簿書類等の保存期間を定めていて、法人ではこの期間が長くとられます。紙で保管するなら置き場所が要りますし、電子で保存するなら要件を満たす形にする必要があります。会社設立をすると、こうした「本業ではない仕事」がじわじわ増えます。
- 毎月の作業
- 記帳、支払、給与計算、源泉所得税の納付
- 毎年の作業
- 決算、法人税・地方税の申告、社会保険の算定基礎届、年末調整
- 数年ごとの作業
- 役員の任期満了に伴う重任の登記
加えて、社会保険の手続きも毎年やってきます。算定基礎届、賞与支払届、従業員を雇えば資格取得と喪失の届出。個人事業主のときには関わらなかった窓口が、会社設立をすると一つ増えます。年金事務所は税務署とは別の役所なので、書類の形式も提出先も別に覚えることになります。
本業の時間を1時間あたりいくらで売っているかを考えると、この事務にかかる時間の値段が出ます。個人事業主として売上を作るほうに時間を使ったほうが得なら、法人成りの判断はもう少し先送りしてもよい、という結論になることもあります。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年8月25日確認)
個人事業主のままで使える制度を、使い切っているか
会社設立を考える前に、個人事業主として使える制度を使い切っているかを確かめてください。まず青色申告です。正規の簿記の原則により記帳し、貸借対照表と損益計算書を添えて期限内に申告すれば、最高55万円の青色申告特別控除が受けられます。一定の要件を満たせば65万円です。
- 青色事業専従者給与生計を一にする家族に払う給与を、届出の範囲で必要経費にできます。
- 純損失の繰越青色申告なら、赤字を3年間繰り越せます。法人の10年には及びませんが、無ではありません。
- 少額減価償却資産の特例一定の要件のもとで、30万円未満の資産を取得した年に費用にできます。
- 小規模企業共済掛金が所得控除の対象になります。個人事業主のうちから使えます。
これらを使わないまま「税負担が重いから法人成り」と考えると、順番が飛んでいます。まず個人事業主として使える枠を埋め、それでも負担が重いなら会社設立を考える。この順番のほうが、あとで後悔しにくくなります。
インボイスの登録をしている個人事業主の方は、もうひとつ確かめることがあります。法人成りをすると登録番号が変わるため、取引先へ通知し直す必要があります。請求書の様式も差し替えになります。会社設立を急ぐと、この連絡が漏れて取引先の経理を混乱させることがあるので、余裕のある時期を選んでください。
もうひとつ、法人成りしても消えない負担があります。個人事業税です。業種によって課される税ですが、法人成りすれば法人事業税に変わるだけで、なくなるわけではありません。「これが消えるから会社設立」という理由づけは成り立ちません。
出典No.2070 青色申告制度 (国税庁/2026年8月25日確認)
社会保険は、増える負担にも増える給付にもなる
会社設立をすると、法人はすべて厚生年金保険・健康保険の適用事業所になります。個人事業主のときの国民健康保険・国民年金と比べると、保険料の計算方法も金額も変わります。厚生年金保険料は会社と本人で折半しますが、一人社長の会社ではどちらも結局は自分の事業から出ていくお金です。
ここだけを見れば法人成りのデメリットですが、受け取りの側も変わります。厚生年金は国民年金に上乗せされる形で将来の年金額を増やしますし、健康保険には傷病手当金や出産手当金といった、国民健康保険にはない給付があります。負担だけを数えて「だから会社設立はしない」と結論づけるのは、片側しか見ていないことになります。
| 項目 | 個人事業主 | 法人成り後 |
|---|---|---|
| 医療保険 | 国民健康保険 | 健康保険(協会けんぽなど) |
| 年金 | 国民年金 | 厚生年金(国民年金に上乗せ) |
| 保険料の負担 | 全額本人 | 会社と本人で折半(会社分も自分の事業から) |
| 傷病手当金 | 原則なし | 要件を満たせばあり |
← 横にスクロールできます
保険料率は毎年見直されます。試算するときは、その年度の保険料額表でご確認ください。
なお、法人成りをして厚生年金に入ると、家族を扶養に入れられる場合があります。配偶者が国民年金の第1号被保険者として保険料を払っているなら、そこが第3号被保険者に変わることで世帯全体の負担が下がることもあります。個人事業主の世帯では、この点が会社設立の隠れた損得になっていることが少なくありません。
判断のしかたとしては、増える保険料と増える給付を並べたうえで、それを「いま払える額か」で見るのが現実的です。将来の給付が増えるとしても、いまの資金繰りが回らなければ意味がありません。
出典厚生年金保険の保険料 (日本年金機構/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
「しない」ではなく「いまはしない」——延期という選択
会社設立をするかしないか、という二択で考えると身動きが取れなくなります。実際にはもうひとつ、「時期をずらす」という選択があります。そしてこの選択には、消費税の面で意味があります。
消費税の納税義務は基準期間の課税売上高で決まり、新しく設立した法人には基準期間がありません。つまり法人成りのタイミングを、個人事業主として免税でいられる期間を使い切ったあとに置けば、免税の期間を続けて取れる可能性があります。ただし資本金1,000万円以上、特定期間の売上や給与、インボイス登録といった条件で結論は変わるので、必ず自分の数字で確かめてください。
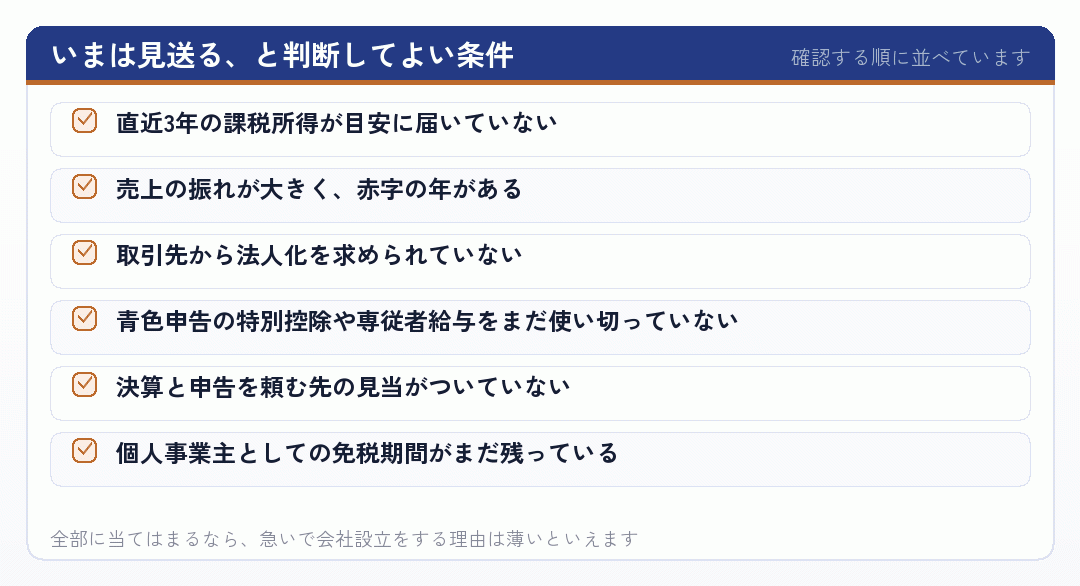
延期を選ぶときに注意したいのが、取引先の事情は待ってくれないということです。「来期から法人としか契約しない」と言われてしまえば、こちらの都合で時期をずらす余地はなくなります。主要な取引先が2社か3社に集中している個人事業主の方は、会社設立の時期を自分だけで決められないことを前提に考えておいてください。
延期を選んだ場合も、放っておくのではなく期限を切ってください。「来年の確定申告が終わったらもう一度考える」と決めておけば、判断を先送りしたまま何年も過ぎることを防げます。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年8月25日確認)
まとめ|会社設立をしない判断も、根拠を持って選ぶ
ここまで、個人事業主が会社設立を見送る側の理由を並べてきました。売上の振れが大きい、課税所得が目安に届いていない、事務の時間が惜しい、社会保険の負担がいま重い、使える制度をまだ使い切っていない。どれも十分に合理的な理由です。
大事なのは、その理由を言葉にしておくことです。「なんとなくやめておいた」ではなく「課税所得がまだ400万円台だから、税率差が効かない」と言えれば、周りに勧められたときも自分の判断を保てます。そして数字が変わったときに、判断を変えるべきだと気づけます。
- 見直す時期を決める確定申告のあと、毎年1回でかまいません。数字が出そろう時期が最適です。
- 条件を紙に残す何が変わったら法人成りを考えるのか。それを書いておくと迷いません。
- 専門家には早めに当てる会社設立をしないと決めるためにも、試算はしておく価値があります。
最後にひとつ。会社設立をしないと決めたあとも、法人成りの知識は持っておいて損はありません。取引先から聞かれたときに答えられますし、条件が変わったときの反応が早くなります。知らないから選ばないのと、知ったうえで選ばないのとでは、事業の運び方が変わってきます。
法人成りは、いつでもできます。急いで決めなければならないものではありません。個人事業主として事業を育てながら、条件がそろったところで動く。それが遠回りに見えて、いちばん失敗の少ない進み方です。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
「何が変わったら会社設立を考えるか」を書いておいてください
この記事を読んで「いまはしない」と決めた方は、その判断を紙に残しておいてください。理由と、見直す時期と、何が変わったら考え直すか。この3つを書いておけば、来年また同じところで迷わずに済みます。
逆に、読んでいるうちに「やっぱり法人成りしたほうがいい」と感じた方もいると思います。その場合は、条件を持って専門家に当ててみてください。会社設立そのものより、そのあとの設計のほうが差が出ます。
このサイトの他のカテゴリーでは、踏み切る側の話も同じ密度で扱っています。両方を読み比べてから決めるのが、いちばん確かです。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - マネーフォワード クラウド会社設立|法人化しないデメリットは?個人事業主のままで得するケースや経費計上について解説
法人化「しない」側の損得を扱っているのが珍しい切り口です。
biz.moneyforward.com - 石黒健太税理士事務所|個人事業主はあえて法人化しない方がいい?節税にならないと言われる理由と法人化する年収の目安
節税にならない場合の理由を、条件を置いて説明しています。
ishiguro-tax.jp - 小谷野税理士法人|個人事業主は年収いくらで法人化すべき?やめた方がいいケースも解説
年収の目安に加えて、やめたほうがよい場合も並べています。
koyano-cpa.gr.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - マネーフォワード クラウド会社設立|法人化のリスクとは?後悔しないための対策、タイミングを徹底解説
法人化のリスク側から見た記事。対策とセットで書かれています。
biz.moneyforward.com - 税理士法人 池上会計|個人事業主が法人化しない理由10選!法人化するべきか確認する方法とは
法人化しない理由を10個に分けて並べています。
ikegami-zeirishi.com - 中小機構 J-Net21|個人事業と法人のどちらがよいか
中小企業向けの公的な支援サイトによる、個人と法人の比較です。
j-net21.smrj.go.jp - 税理士法人植村会計事務所|会社と個人事業主はどっちが得?違いやメリット・デメリットを比較して法人化を検討
責任の範囲・税金・社会保険といった軸ごとに比べています。
bring-consulting.co.jp - 千代田税理士法人|個人事業主と法人化はどっちが得?違い6選、それぞれのメリット・デメリット
違いを6つに絞って並べているので、比べやすい記事です。
chiyoda-tax.or.jp - freee|会社設立を考えているならば知っておくべき、個人事業主と法人のメリット・デメリット
会計ソフト事業者による比較。事務の手間の差にも触れています。
www.freee.co.jp - SoVa|個人事業主から法人化するメリットとデメリットとは?
メリットとデメリットを対にして整理した記事です。
sovagroup.co.jp - 会社設立のミチシルベ|個人事業主が法人化するメリットとデメリット|法人化するタイミングや注意点も解説
メリットとデメリットを対にして並べ、時期の話まで含めています。
www.soico.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - GVA 法人登記|個人事業主が法人成りすべきタイミングやメリット・デメリットを解説
登記書類の作成サービスによる解説。判断材料と登記の実務が近い位置にあります。
corporate.ai-con.lawyer - 創業手帳|会社設立のメリット・デメリットは?個人事業主との比較や違いを解説
起業の入口に立つ人向けに、比較の視点を整理しています。
sogyotecho.jp - 会社設立のミチシルベ|会社の設立と個人事業主の違い|事業形態・注意点・判断基準について解説
事業形態の違いを、判断基準の形にほどいて並べています。
www.soico.jp