法人成り 消費税
法人成りしたあとの消費税|個人事業主のときと何が変わるか、申告と納付の実務
会社設立をすると、消費税の課税期間も申告期限も個人事業主のときとは変わります。簡易課税の届出、中間申告、納付の時期。法人成り後に実際に回すことになる…
2026年8月25日 更新
「法人成り 消費税」の記事記事 3 本
会社設立をすると、消費税の課税期間も申告期限も個人事業主のときとは変わります。簡易課税の届出、中間申告、納付の時期。法人成り後に実際に回すことになる…
2026年8月25日 更新
課税売上高が1,000万円を超えると、2年後から消費税の納税義務が生じます。その2年の間にできることは3つ。そのまま納める、会社設立をして免税期間を…
2026年8月25日 更新
会社設立をすると、新しい法人には基準期間がないため原則として1期目は消費税が免税になります。ただし条件がいくつもあります。国税庁の記載を確かめながら…
2026年8月25日 更新
法人成りで消費税がどうなるのかを、会社設立の前に確かめたい方へ
「法人成りすれば消費税が2年間免除される」と聞いたけれど、自分にも当てはまるのか。インボイスの登録をしていたらどうなるのか。個人事業主として最後の年の消費税はどうするのか。このページは、そうした疑問を会社設立の前に解いておきたい個人事業主の方に向けて書いています。
法人成りの消費税は、個人事業主と会社を別々に判定するという一点から考えると、整理しやすくなります。そこから、基準期間と納税義務、会社の免除の条件、インボイスと2割特例・3割特例、個人側の最後の年、中間納付と簡易課税へと順に進めます。
消費税は、令和8年度の税制改正でも見直しが入った分野です。期限や割合は、国税庁の案内で確かめた2026年10月時点のものです。実際の判断は税理士に確認してください。
法人成りと消費税の関係は、まずこの一点を押さえれば見通しがよくなります。消費税の納税義務は、事業者ごとに判定する。国税庁の質疑応答事例では、前々年の課税売上高が1,000万円を超える個人事業者が年の途中で法人成りした場合でも、法人成りの前の個人事業者と、あとの法人とで別々に判定するとしています。
つまり、個人事業主として積み上げた課税売上高の実績は、会社設立をしても会社には持ち越されません。会社は会社で、基準期間や特定期間を見て判定されます。ここから「会社設立直後は免税になれる場合がある」という話が出てきます。
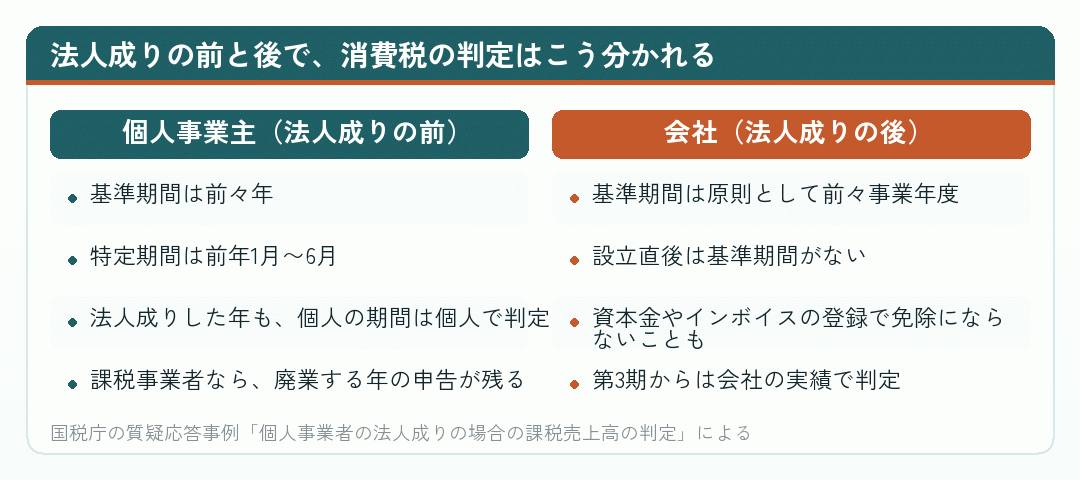
会社設立の前に消費税を考えるときは、個人事業主として課税事業者かどうか、インボイスの登録をしているかどうかの2点をまず確かめてください。この2つの答えによって、会社設立の直後に免除を使えるか、個人の最後の年に何を申告するかが、ほぼ決まります。
このページでは、会社の側の判定と、個人事業主の側の最後の年を、分けて説明します。両方を同時に考えないと、「会社は免税になったのに、個人の最後の年は課税だった」というようなずれに気づけないからです。
免除の仕組みの詳細は、カテゴリー内の法人成りで消費税が免除される仕組みで書いています。
出典個人事業者の法人成りの場合の課税売上高の判定 (国税庁/2026年10月17日確認)
消費税の納税義務は、基準期間の課税売上高で判定します。国税庁によると、基準期間の課税売上高が1,000万円以下なら、その課税期間の納税義務は免除されます。基準期間は、個人事業主なら前々年、会社なら原則として前々事業年度です。
もうひとつ、特定期間の判定があります。特定期間の課税売上高が1,000万円を超えると、基準期間の課税売上高が1,000万円以下でも免除されません。ただし、特定期間の判定は、課税売上高の代わりに給与等の支払額の合計で行うこともでき、どちらを使うかは事業者が選べます。
| 個人事業主 | 会社 | |
|---|---|---|
| 基準期間 | 前々年(1月1日〜12月31日) | 原則として前々事業年度 |
| 特定期間 | 前年の1月1日〜6月30日 | 原則として前事業年度の開始の日以後6か月 |
| 判定の金額 | 課税売上高1,000万円 | 課税売上高1,000万円 |
| 特定期間の代わり | 給与等の支払額で判定できる | 給与等の支払額で判定できる |
← 横にスクロールできます
前事業年度が1年未満の場合など、会社の特定期間には例外があります。
個人事業主がある年に課税売上高1,000万円を超えると、原則としてその2年後から課税事業者になります。この2年のずれの間に法人成りを考える、というのがよく言われる流れです。課税売上高が1,000万円を超えたときの選択肢は課税売上高が1,000万円を超えた個人事業主の選択肢で扱っています。
出典No.6501 納税義務の免除 (国税庁/2026年10月17日確認)
設立したばかりの会社には基準期間がありません。そのため、会社の第1期と第2期は、条件を満たせば納税義務が免除されます。これが「法人成りで消費税が最長2年免除」と言われる仕組みです。ただし、次のどれかに当たると免除になりません。
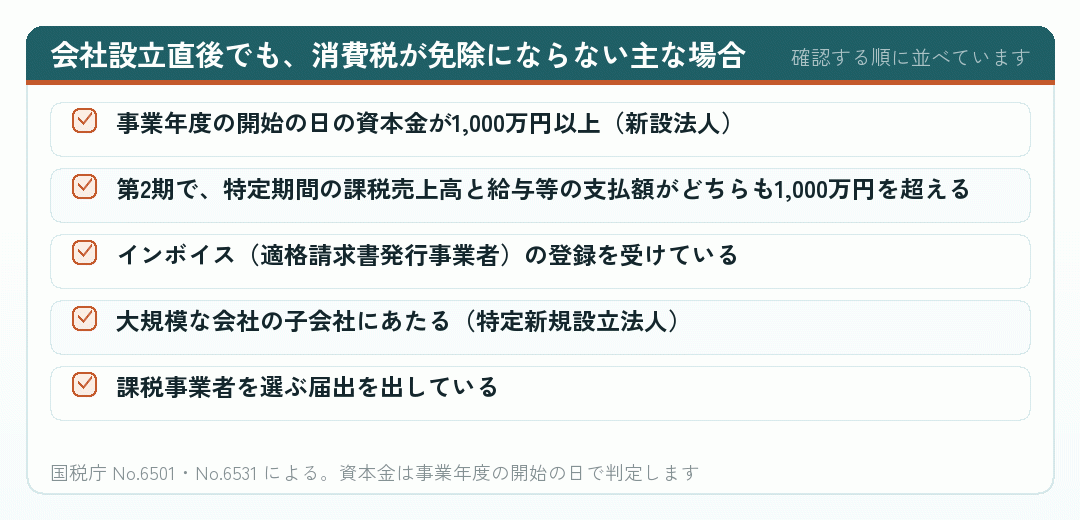
会社設立の日と決算期の決め方によっては、第1期が数か月で終わり、第2期の特定期間の判定がすぐに来ることもあります。免除を最長で使えるかどうかは、会社設立の日、決算期、資本金の3つの組み合わせで決まるので、個人事業主のうちに税理士と一緒に組み立てておくと安心です。
資本金は、会社設立のときに自分で決められる数字です。1,000万円以上にすると第1期から課税事業者になるので、免除を使いたいなら1,000万円未満にします。第2期の特定期間は、第1期の最初の6か月で判定されるので、第1期の売上と給与の見込みも大事です。
第1期をどれだけ長く取るかで、免除の期間の長さも変わります。決算期の決め方は法人成りの第1期をどれだけ長く取れるか、何月に会社設立するかは法人成りは何月がいいのかで扱っています。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年10月17日確認)
インボイス(適格請求書)を発行するには、適格請求書発行事業者の登録を受ける必要があります。登録を受けた事業者は、売上の規模にかかわらず課税事業者です。会社設立の直後に登録を受ければ、その時点から消費税を納めることになり、免除の期間は使えません。
また、個人事業主として受けた登録番号は、会社には引き継がれません。会社として新しく登録申請をして、新しい番号を受けます。国税庁の手続案内では、登録の効力は税務署長が登録をした日から生じるとされ、免税事業者が登録希望日を指定して申請する方法も示されています。
会社設立と同時にインボイスの登録をするなら、設立の登記が終わったらすぐに登録申請を出す段取りにしておきます。登録を受けるまでの間に発行した請求書には登録番号を書けないので、取引先には、会社設立の日と登録の見込み日をあわせて伝えておくと親切です。
インボイスの登録をするかどうかで、法人成りの消費税の損得は大きく変わります。取引先の構成を書き出して、登録が避けられないかどうかを先に決めてください。詳しくは法人成り インボイスのカテゴリーで、登録番号の扱いは法人成りでインボイスの登録番号はどうなるかで扱っています。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年10月17日確認)
インボイスの登録をきっかけに免税事業者から課税事業者になった小規模な事業者には、納める消費税を売上の税額の2割にできる「2割特例」があります。国税庁の案内では、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象で、基準期間の課税売上高が1,000万円を超える場合や、資本金1,000万円以上の新設法人などは使えません。
令和8年度の税制改正では、2割特例のあとを受ける形で「3割特例」が設けられました。国税庁の令和8年度税制改正特集によると、3割特例は、インボイスの登録で免税事業者から課税事業者になった個人事業者が対象で、法人は対象外です。令和9年分・令和10年分の申告で、納める税額を売上の税額の3割にできます。
| 特例 | 対象 | 使える期間 |
|---|---|---|
| 2割特例 | インボイスの登録で課税事業者になった小規模な事業者(個人・法人) | 令和8年9月30日の属する課税期間まで |
| 3割特例 | インボイスの登録で免税事業者から課税事業者になった個人事業者(法人は対象外) | 令和9年分・令和10年分の申告 |
← 横にスクロールできます
基準期間の課税売上高が1,000万円以下であることなどの要件があります。
2割特例や3割特例を使ったあとに簡易課税へ移る場合の届出の期限にも特例があります。消費税の計算方法の選び方は、このページの最後の段で扱います。
出典2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要 (国税庁/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
法人成りで見落とされやすいのが、個人事業主の側の消費税です。国税庁によると、課税事業者である個人事業者は、事業を廃止した日の属する課税期間の消費税の申告が必要です。会社が免除になっても、個人の最後の年が課税なら、その年の申告と納付は残ります。
もうひとつ注意したいのが、事業用の資産の扱いです。事業を廃止して事業用でなくなった車両などは、廃止の時点で家事のために消費または使用したものとみなされ、非課税の取引に当たらない限り、消費税の課税の対象になります(みなし譲渡)。会社に売る場合も、個人から会社への資産の譲渡として課税の対象になります。
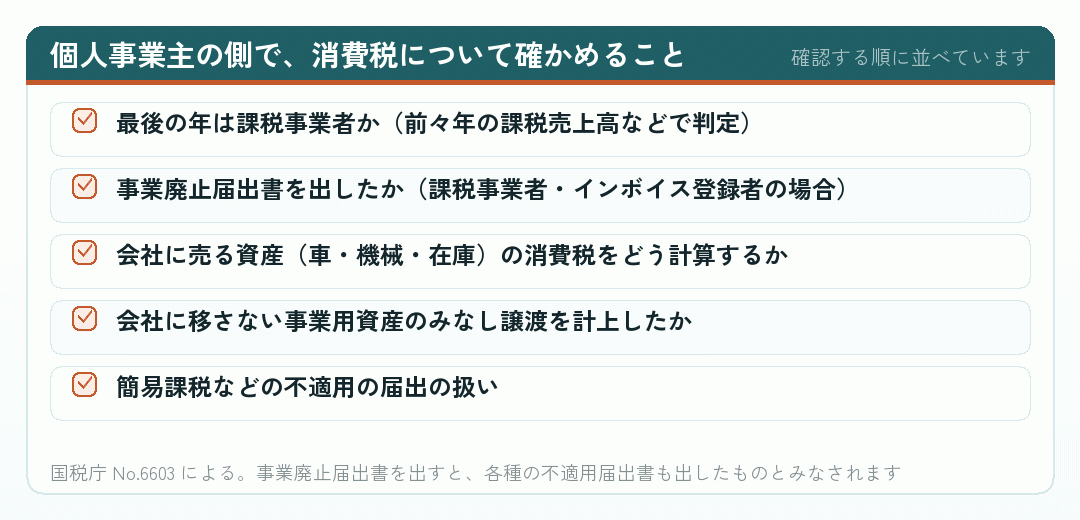
在庫や車を会社に引き継ぐときの値段の付け方は、消費税だけでなく所得税にも影響します。在庫の扱いは在庫を多く持つ事業の法人成り、資産の引継ぎ全体は法人成り 資産引継ぎのカテゴリーで扱っています。
出典No.6603 個人事業者が事業を廃止した場合 (国税庁/2026年10月17日確認)
会社が課税事業者になると、消費税の申告と納付は、事業年度の終了の日の翌日から2か月以内が原則です(No.6610 法人に係る消費税の確定申告書の提出期限)。個人事業主のときの3月31日とは時期が変わるので、決算期に合わせて資金を用意します。
前の課税期間の消費税の額が大きくなると、中間申告と中間納付が必要になります。国税庁によると、直前の課税期間の確定消費税額(地方消費税を除く)によって、回数が次のように決まります。
| 直前の課税期間の確定消費税額 | 中間申告の回数(年) |
|---|---|
| 48万円以下 | 不要(任意の中間申告は可能) |
| 48万円超 400万円以下 | 1回 |
| 400万円超 4,800万円以下 | 3回 |
| 4,800万円超 | 11回 |
← 横にスクロールできます
会社設立の直後は前の課税期間がないので、中間申告はありません。課税事業者になって1年目の税額が48万円を超えると、翌年から中間納付が始まります。資金繰りの予定に組み込んでおいてください。会社になってからの消費税の実務は法人成りしたあとの消費税で扱っています。
出典No.6609 中間申告の方法 (国税庁/2026年10月17日確認)
消費税は、売上で預かった消費税から、経費や仕入れで払った消費税を差し引いて納めます(原則課税)。このとき、経費の消費税を差し引くには、インボイスの保存などの要件があります。もうひとつの方法が、売上の消費税に業種ごとのみなし仕入率をかけて計算する簡易課税です。
国税庁によると、簡易課税は、基準期間の課税売上高が5,000万円以下の課税期間に、届出書を出した課税事業者が使えます。届出書は原則として適用を受けたい課税期間の初日の前日までに出し、いったん選ぶと、事業を廃止した場合を除き、2年間はやめられません。
どちらの方法が有利かは、会社設立のあとの経費の見込みで変わります。会社設立の初年度は、設備やパソコン、事務所の契約などで経費の消費税が大きくなりやすく、原則課税のほうが有利になることもあります。2年間はやめられない点を踏まえて、初年度だけでなく翌年の見込みでも比べてください。
会社設立の直後に課税事業者になる場合は、どちらの方法にするかを第1期の早いうちに決める必要があります。個人事業主のときに簡易課税を使っていても、会社には引き継がれないので、会社として改めて選びます。在庫の多い事業の事業区分は法人成り 棚卸資産のカテゴリーで扱っています。
出典No.6505 簡易課税制度 (国税庁/2026年10月17日確認)
法人成りの消費税は、個人事業主と会社を別々に判定するところから始まりました。会社は、資本金・特定期間・インボイスの登録の条件を満たせば、第1期と第2期が免除になりえます。一方で、個人事業主の側には最後の年の申告と、事業用資産の扱いが残ります。
会社設立の前に決めておきたいのは、資本金の額、決算期、インボイスの登録をするかどうか、消費税の計算方法の4つです。どれも、あとから変えると手間がかかるか、変えられないものです。
消費税の扱いは、法人成りの損得を左右します。所得税と法人税の試算とあわせて、消費税も含めた試算を税理士に頼んでください。
出典No.6601 申告と納税 (国税庁/2026年10月17日確認)
消費税は、法人成りの判断でいちばん計算が込み入る税金です。会社の免除、インボイスの登録、2割特例と3割特例の期限、個人の最後の年。どれか一つを見落とすだけで、想定と違う税額になります。
まずは、直近2年の課税売上高と、取引先がインボイスを求めるかどうかを書き出してみてください。そのうえで税理士に、会社設立した場合としない場合の消費税の試算を頼めば、法人成りの時期と資本金の額を根拠を持って決められます。
「法人成り 消費税」に「免除」「2年」「インボイス」「2割特例」「基準期間」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。消費税は改正が続いている分野なので、各記事の更新日と、国税庁の最新の案内をあわせて確かめてください。
法人成りをすると最長2年間消費税が免除される条件と、特定期間などの注意点を税理士法人が説明しています。このページの免除の段とあわせて。
www.ht-tax.or.jp
最長2年の免除と、インボイス制度がそこにどう影響するかを説明しています。
法人成りで消費税が2年間免除になるのかを、インボイス制度の影響とあわせて説明しています。
biz.moneyforward.com
免除がいつまで続くかと、期間を延ばす考え方を、決算期の決め方とあわせて説明しています。
法人成りで免除がなくなる場面と、免除期間を長くするポイント、個人事業主側への影響を説明しています。(ishiguro-tax.jp)
法人成りで消費税を2年間免除してもらうための考え方を、会社設立の専門家がまとめています。
免税事業者が法人成りしたら、また2年間免除されるのかを、新設法人の注意点とあわせて説明しています。
年商1,000万円を超えたときに考えることを、消費税と法人成りの両面から説明しています。
www.ht-tax.or.jp
売上が1,000万円を超えたらどうなるかを、法人成りの判断基準と合わせて説明しています。
基準期間と特定期間で課税事業者かどうかを判定する手順を、フローチャートで説明しています。納税義務の段の確認に。
会社設立後に最長2年間免除になる要件と注意点を、会計ソフトの会社が説明しています。
www.yayoi-kk.co.jp
会社を設立すると消費税が免税されるのか、その条件を銀行の起業向けページが説明しています。
会社設立で消費税が免除される条件と注意点を、税理士法人が説明しています。
法人成りしたらインボイスの登録番号がどうなるか、届出とあわせて説明しています。
法人成りした場合のインボイス発行事業者の登録を、税理士事務所が説明しています。
okamatsu-tax.com
税務の専門誌が、法人成りとインボイス発行事業者の登録を解説した記事です。登録の時期を詳しく確かめたい方に。
個人事業のときのインボイス登録は法人に引き継がれない、という点を短く説明しています。
法人成りでインボイス登録番号を引き継げるかと、個人事業主から法人化するときの手続きを説明しています。
www.yasuda-cpa-office.com
新設法人がインボイスの登録を受ける時期の特例を、税理士事務所が解説しています。(takemoto-tax.com)
「売上1,000万円を超えたらすぐ法人化」という通説を、消費税の仕組みから見直しています。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの1段階目の話です
個人事業主のままでいるか、会社設立に踏み切るか。決算月の3〜6か月前から考えはじめる人が多い段階。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。